
Tasa de interés de una tarjeta de crédito: dónde verla y cómo compararla
La tasa de interés de una tarjeta de crédito permite conocer cuánto puede costar financiar una compra, mantener un saldo pendiente o solicitar un avance en efectivo. Sin embargo, no siempre aparece con el mismo nombre ni se aplica de igual manera a todas las operaciones.
Una tarjeta puede tener una tasa para compras en cuotas, otra para avances en efectivo, otra para saldos financiados y condiciones distintas para operaciones atrasadas. Por eso, revisar solamente un porcentaje anunciado en una publicidad no siempre es suficiente para saber cuánto terminará pagando una persona.
En este artículo se explica dónde encontrar la tasa de interés de una tarjeta de crédito en Chile, cómo interpretar la información del contrato y del estado de cuenta, cuál es la diferencia entre tasa mensual, tasa anual, CAE y Costo Total del Crédito, y cómo comparar correctamente distintas alternativas.
Importante: las tasas, comisiones, promociones, fechas de vigencia y condiciones pueden cambiar. Antes de contratar o utilizar una tarjeta, se deben revisar los documentos entregados por la institución emisora y confirmar la información directamente en sus canales oficiales.
Qué es la tasa de interés de una tarjeta de crédito
La tasa de interés es el porcentaje que la entidad emisora cobra por financiar dinero durante un período determinado. En una tarjeta de crédito, el interés puede aplicarse cuando una compra se divide en cuotas con interés, cuando se mantiene un saldo pendiente, cuando se solicita un avance en efectivo o cuando se incumple la fecha de pago.
La tasa no representa necesariamente todo el costo de la operación. Además del interés, pueden existir comisiones, cargos de administración, seguros aceptados, impuestos u otros conceptos informados en el contrato.
Por esta razón, una tarjeta con una tasa aparentemente baja no siempre será la alternativa más conveniente. Para comparar de manera completa también se debe revisar la CAE, el Costo Total del Crédito, el valor de la cuota y las comisiones asociadas.
Dónde ver la tasa de interés de una tarjeta de crédito
La tasa puede encontrarse en distintos documentos y plataformas. La ubicación exacta depende del banco, cooperativa, casa comercial o entidad emisora.
Contrato de la tarjeta
El contrato contiene las condiciones generales del producto. Allí normalmente se informa cómo se calculan los intereses, qué tasas pueden aplicarse a cada tipo de operación, cuáles son las comisiones y qué ocurre en caso de atraso.
Al revisar el contrato conviene buscar expresiones como:
- Tasa de interés mensual.
- Tasa de interés anual.
- Tasa para compras en cuotas.
- Tasa para avances en efectivo.
- Tasa para saldo rotativo o crédito rotativo.
- Tasa de interés moratorio.
- Costo Total del Crédito.
- Carga Anual Equivalente.
- Comisiones de mantención o administración.
Hoja resumen
La hoja resumen presenta las principales condiciones del producto de manera más ordenada. Puede incluir el cupo, las tasas, las comisiones, la CAE, el Costo Total del Crédito y otras características relevantes.
Esta información permite comparar la tarjeta con otras alternativas sin tener que revisar inmediatamente todas las cláusulas del contrato.
Estado de cuenta mensual
El estado de cuenta es uno de los lugares más importantes para revisar la tasa que efectivamente se está aplicando a una operación. La CMF explica que el estado de cuenta puede incluir la tasa de interés del período siguiente, los intereses cobrados, el período de aplicación y otros cargos.
En el documento se debe revisar especialmente:
- La tasa informada para el período siguiente.
- El monto de intereses cobrados.
- La operación a la que corresponden esos intereses.
- El número de cuotas pendientes.
- La fecha de facturación.
- La fecha de vencimiento.
- El pago total.
- El pago mínimo.
- Las comisiones y otros cargos.
Aplicación móvil o sitio web de la institución
Algunas entidades muestran la tasa dentro de la sección de tarjeta de crédito, simulación de cuotas, avance en efectivo o detalle de una compra. La información puede aparecer antes de confirmar la operación o dentro del comprobante electrónico.
Es recomendable guardar una captura, comprobante o documento de la simulación antes de aceptar, especialmente cuando se trata de una compra de alto valor.
Comprobante de la compra
Cuando una compra se realiza en cuotas, el comprobante puede mostrar el número de cuotas, el valor de cada pago, la tasa aplicada y el total de la operación. Si el comercio anuncia una promoción sin interés, se debe comprobar que esas condiciones aparezcan efectivamente en el comprobante o en la información entregada por la entidad emisora.
Comparadores oficiales
El comparador de tarjetas de crédito del SERNAC permite revisar distintos costos asociados a tarjetas del mercado, como cargos de mantención, administración, avances y otras operaciones.
Los comparadores son útiles como referencia, pero la oferta final puede variar según la tarjeta específica, el tipo de cliente, el cupo, la evaluación comercial y las condiciones vigentes al momento de contratar.
Qué tipos de tasas puede tener una tarjeta
No siempre existe una sola tasa para todo lo que se realiza con una tarjeta. La operación determina cuál es la tasa aplicable.
| Tipo de tasa | Cuándo puede aplicarse |
|---|---|
| Tasa de compra en cuotas | Cuando una compra se financia en varias cuotas con interés. |
| Tasa de saldo rotativo | Cuando se deja parte del saldo pendiente y se continúa financiando. |
| Tasa de avance en efectivo | Cuando se retira dinero utilizando el cupo de la tarjeta. |
| Tasa promocional | Cuando existe una oferta especial por un período, comercio o modalidad específica. |
| Tasa moratoria | Cuando existe un atraso en el pago, de acuerdo con las condiciones y normas aplicables. |
Una tarjeta puede ofrecer compras en tres cuotas sin interés, pero cobrar una tasa diferente por un avance en efectivo. También puede tener una comisión de administración independiente de la tasa de compra.
Tasa mensual y tasa anual
La tasa mensual muestra el porcentaje que se aplica durante un mes o período equivalente. La tasa anual expresa el costo de una tasa en un período de un año, pero su interpretación depende de si es nominal, efectiva o si incorpora otros costos.
Tasa mensual
Si una institución informa una tasa mensual de 1,5%, significa que la tasa periódica indicada es de 0,015 en una fórmula matemática.
Una tasa mensual no debe compararse directamente con una tasa anual sin antes verificar cómo fue calculada.
Tasa anual nominal
Una tasa nominal anual puede obtenerse multiplicando la tasa mensual por doce, pero ese resultado no considera necesariamente la capitalización mensual.
Por ejemplo, una tasa mensual de 1,5% equivale a una tasa nominal anual de 18% si simplemente se multiplica por doce. Sin embargo, la tasa efectiva anual sería superior porque considera la acumulación de intereses durante los meses.
Tasa anual efectiva
La tasa efectiva anual considera el efecto de la capitalización durante el período. Para convertir una tasa mensual efectiva en una tasa anual efectiva se puede utilizar:
Tasa anual efectiva = (1 + tasa mensual)12 − 1
Con una tasa mensual de 1,5%, la tasa anual efectiva aproximada sería de 19,56%, antes de considerar otros costos.
Esta diferencia demuestra por qué no conviene comparar una tasa mensual con otra anual sin confirmar qué tipo de porcentaje está utilizando cada institución.
Cómo convertir una tasa porcentual en un cálculo
Para utilizar una tasa mensual en una fórmula, se debe convertir el porcentaje a decimal:
| Tasa informada | Forma decimal |
|---|---|
| 0,5% | 0,005 |
| 1% | 0,01 |
| 1,5% | 0,015 |
| 2% | 0,02 |
| 3% | 0,03 |
Por ejemplo, si el monto financiado es $500.000, la tasa mensual es 1,5% y el plazo es seis meses, los datos para una fórmula serían:
- Monto: $500.000.
- Tasa: 0,015.
- Plazo: 6 cuotas.
Cómo calcular el costo de una compra con interés
Cuando las cuotas son fijas y se aplica una tasa mensual, se puede utilizar la siguiente fórmula:
Cuota = P × [i × (1 + i)n] ÷ [(1 + i)n − 1]
En esta fórmula:
- P corresponde al monto financiado.
- i corresponde a la tasa mensual expresada como decimal.
- n corresponde al número de cuotas.
- Cuota corresponde al pago periódico estimado.
Ejemplo con $500.000 en seis cuotas
Supongamos una compra de $500.000 en seis cuotas, con una tasa mensual referencial de 1,5% y sin considerar comisiones ni impuestos.
El cálculo entregaría una cuota aproximada de $87.763. El total de las seis cuotas sería cercano a $526.578.
| Concepto | Resultado aproximado |
|---|---|
| Monto inicial | $500.000 |
| Plazo | 6 meses |
| Tasa mensual referencial | 1,5% |
| Cuota estimada | $87.763 |
| Total estimado | $526.578 |
| Intereses estimados | $26.578 |
El resultado real puede cambiar porque la institución podría utilizar intereses diarios, fechas de facturación específicas, redondeos, comisiones, impuestos u otros cargos.
Comparación entre dos tasas para la misma compra
Consideremos una compra de $500.000 en seis cuotas. En el primer escenario se aplica una tasa mensual de 1,2% y en el segundo una tasa de 1,8%.
| Tasa mensual | Cuota aproximada | Total aproximado |
|---|---|---|
| 1,2% | $86.868 | $521.209 |
| 1,8% | $88.661 | $531.968 |
La diferencia mensual parece pequeña, pero el costo total cambia en aproximadamente $10.759. En montos mayores o plazos más largos, la diferencia puede aumentar.
Cómo calcular una compra sin interés
Cuando una compra es verdaderamente sin interés y no tiene cargos adicionales, la fórmula es sencilla:
Cuota = precio contado ÷ número de cuotas
Ejemplo de $300.000 en tres cuotas sin interés
El cálculo sería:
$300.000 ÷ 3 = $100.000
La persona pagaría tres cuotas de $100.000 y el total sería de $300.000.
Sin embargo, se debe revisar si la tarjeta cobra una comisión por la operación, un cargo mensual de administración o algún seguro. En ese caso, el costo final puede ser mayor aunque no exista una tasa de interés.
Qué significa una promoción de cuotas sin interés
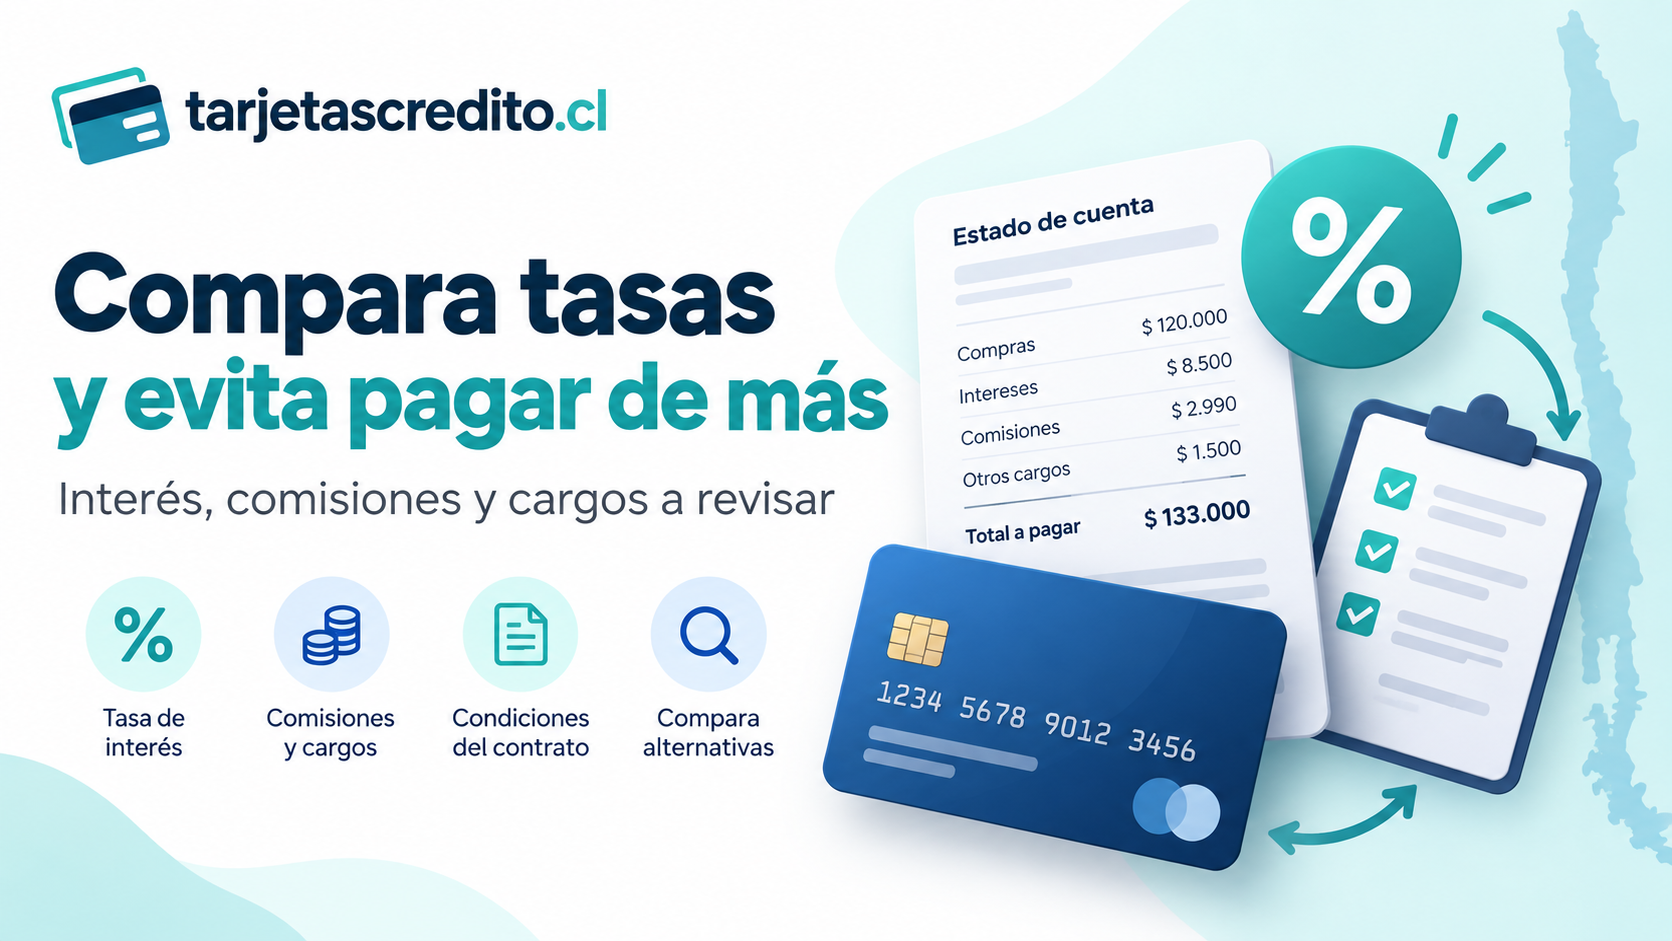
Una promoción de cuotas sin interés significa que, bajo las condiciones informadas, no se aplica una tasa de interés al monto financiado. No necesariamente significa que todos los costos relacionados con la tarjeta sean iguales a cero.
Antes de utilizar una promoción conviene verificar:
- Si se aplica a la tarjeta específica del consumidor.
- Si requiere comprar en un comercio determinado.
- Si exige un monto mínimo.
- Si tiene una cantidad máxima de cuotas.
- Si es válida durante una fecha determinada.
- Si excluye avances en efectivo.
- Si el precio en cuotas es igual al precio contado.
- Si existen comisiones separadas.
También conviene comprobar que la promoción aparezca correctamente en el comprobante de la compra o en la confirmación de la operación.
Qué es la CAE y por qué es importante
La Carga Anual Equivalente, conocida como CAE, es un indicador expresado como porcentaje que ayuda a comparar el costo de distintos créditos considerando más elementos que la tasa de interés.
Dependiendo de la operación, la CAE puede considerar intereses, comisiones, seguros, impuestos y otros cargos asociados. Por eso, una tarjeta con una tasa menor no necesariamente tendrá la CAE más baja.
La CAE es especialmente útil cuando se comparan alternativas con el mismo monto y plazo. Si una oferta corresponde a una compra de $500.000 en seis meses y otra a $500.000 en doce meses, la comparación debe hacerse con cuidado porque el plazo influye directamente en el costo final.
Ejemplo de diferencia entre tasa y CAE
Imaginemos dos tarjetas:
| Concepto | Tarjeta A | Tarjeta B |
|---|---|---|
| Tasa mensual | 1,3% | 1,5% |
| Comisión de operación | $15.000 | $0 |
| Seguro aceptado | $2.000 mensuales | $0 |
| CAE | Puede ser superior | Puede ser inferior |
Aunque la Tarjeta A tiene una tasa mensual menor, sus cargos adicionales podrían hacer que el costo completo sea superior al de la Tarjeta B. Para conocer cuál es realmente más conveniente se debe revisar la CAE y el Costo Total del Crédito de una operación equivalente.
Qué es el Costo Total del Crédito
El Costo Total del Crédito, o CTC, corresponde al monto total que terminará pagando el consumidor por una operación financiera. Incluye las cuotas y los cargos que correspondan según las condiciones informadas.
Una forma sencilla de entenderlo es la siguiente:
Costo Total del Crédito = suma de todos los pagos + cargos incluidos en la operación
Si una compra tiene ocho cuotas de $70.000, el total de las cuotas será:
$70.000 × 8 = $560.000
Si además existe una comisión de $5.000, el costo total estimado sería de $565.000, antes de considerar otros cargos que pudieran corresponder.
El CTC suele ser más fácil de interpretar que la tasa, porque permite saber cuánto dinero saldrá finalmente del bolsillo.
Diferencia entre tasa de interés, CAE y Costo Total
| Concepto | Qué indica | Para qué sirve |
|---|---|---|
| Tasa de interés | El porcentaje aplicado al monto financiado. | Permite calcular el interés de un período. |
| CAE | El costo anual comparable considerando diversos cargos. | Ayuda a comparar productos financieros. |
| CTC | El monto total que se terminará pagando. | Permite conocer el costo final de la operación. |
| Cuota | El pago periódico. | Permite revisar si el compromiso cabe en el presupuesto. |
Cómo comparar dos tarjetas de crédito
Para comparar correctamente dos tarjetas se debe utilizar la misma operación de referencia. No es suficiente mirar la tasa publicada en la portada de cada sitio web.
Se recomienda comparar los siguientes elementos:
- El mismo monto de compra.
- El mismo número de cuotas.
- La misma modalidad de operación.
- La tasa de interés aplicable.
- La CAE.
- El Costo Total del Crédito.
- La comisión por operación.
- El cargo de mantención o administración.
- El costo de un eventual avance en efectivo.
- Los seguros y servicios asociados.
- La tasa aplicable en caso de atraso.
Ejemplo de comparación
Supongamos que una persona desea financiar $800.000 en doce cuotas.
| Concepto | Tarjeta A | Tarjeta B |
|---|---|---|
| Tasa mensual | 1,2% | 1,5% |
| CAE informada | Debe revisarse en la cotización | Debe revisarse en la cotización |
| Comisión por operación | $8.000 | $0 |
| Seguro mensual | $0 | $1.500 |
| CTC | Debe calcularse con todos los cargos | Debe calcularse con todos los cargos |
La Tarjeta A tiene una tasa menor, pero cobra una comisión inicial. La Tarjeta B tiene una tasa mayor y un seguro mensual. La mejor opción no puede determinarse mirando un solo dato; es necesario comparar la cotización completa.
Cómo comparar tasas mensuales y anuales
Para comparar dos productos se debe confirmar que ambas tasas estén expresadas en la misma unidad y tengan la misma naturaleza.
Por ejemplo, no es correcto comparar directamente:
- Una tasa mensual de 1,4% con una tasa anual efectiva de 16%.
- Una tasa nominal anual con una tasa efectiva anual.
- Una tasa para compras en cuotas con una tasa para avances.
- Una tasa promocional temporal con una tasa permanente.
Antes de comparar, se debe preguntar:
- ¿La tasa es mensual o anual?
- ¿Es nominal o efectiva?
- ¿Se aplica a compras, avances o saldos pendientes?
- ¿Está vigente durante todo el plazo?
- ¿Incluye comisiones o solo intereses?
- ¿Está asociada a una promoción?
Qué es la Tasa Máxima Convencional
La Tasa Máxima Convencional es un límite legal aplicable a determinadas operaciones de crédito. La CMF explica que este límite se relaciona con la tasa de interés corriente y se publica periódicamente.
La Tasa Máxima Convencional no es necesariamente la tasa que una persona pagará. Es un límite superior que no debe confundirse con una oferta, una tasa promedio ni una tasa personalizada.
La CMF publica certificados de tasas de interés corriente y máxima convencional. Como estos valores pueden cambiar, conviene consultar la información vigente directamente en el sitio oficial antes de realizar una comparación.
Si una persona sospecha que se le está cobrando una tasa superior a la permitida, debe solicitar el detalle de la operación a la entidad emisora y consultar los canales oficiales de la CMF o del SERNAC.
Cómo revisar la tasa en el estado de cuenta
Para encontrar la tasa en un estado de cuenta se puede seguir este procedimiento:
- Descargar el estado de cuenta completo desde la aplicación o sitio web oficial.
- Buscar las secciones llamadas “intereses”, “tasas”, “financiamiento” o “condiciones”.
- Identificar si la tasa corresponde al período actual o al siguiente.
- Revisar si está expresada como porcentaje mensual o anual.
- Comprobar a qué operación se aplica.
- Comparar el monto de intereses con el saldo financiado.
- Revisar las comisiones y otros cargos.
- Consultar a la entidad si la información no es clara.
El estado de cuenta también puede mostrar la tasa aplicable para el período siguiente, el monto mínimo, el saldo adeudado, el cupo disponible, los pagos realizados y el detalle de compras y avances.
Cómo distinguir una compra en cuotas de un saldo rotativo
Una compra en cuotas tiene un número de pagos definido desde el comienzo. Por ejemplo, una compra en seis cuotas debería terminar después de seis pagos, siempre que se cumplan las condiciones pactadas.
El saldo rotativo funciona de otra manera. La persona paga una parte del estado de cuenta y mantiene el saldo restante financiado. Ese saldo puede continuar generando intereses y no tiene necesariamente un número fijo de cuotas desde el inicio.
| Característica | Compra en cuotas | Saldo rotativo |
|---|---|---|
| Plazo | Normalmente definido. | Puede extenderse según los pagos realizados. |
| Valor del pago | Puede ser fijo o estar determinado por el contrato. | Puede variar según el saldo y los cargos. |
| Interés | Se aplica según las condiciones de la compra. | Se aplica sobre el saldo financiado según el contrato. |
| Riesgo | Comprometer cuotas futuras. | Prolongar la deuda y pagar más intereses. |
Qué ocurre con el pago mínimo
El pago mínimo es el monto mínimo informado en el estado de cuenta. Pagarlo no significa que toda la deuda quede pagada ni que se detenga necesariamente la generación de intereses sobre el saldo pendiente.
Desde junio de 2026 comenzó la aplicación de una primera etapa de la normativa de la CMF sobre la fórmula del pago mínimo. Según la información oficial, el cálculo considera el monto no financiable y un porcentaje del monto financiable, además de componentes como cuotas, intereses, comisiones y otros cargos según corresponda.
La información de la CMF sobre el pago mínimo indica que la aplicación es gradual y que las entidades pueden establecer un pago superior al piso definido por la normativa.
Como las condiciones pueden depender del tipo de operación y de la institución, el monto válido será el que figure en el estado de cuenta correspondiente.
Por qué el pago mínimo no sirve para comparar tasas
El pago mínimo no muestra por sí solo cuál es la tasa de interés ni cuánto demorará la persona en terminar la deuda. Puede incluir diferentes conceptos y variar cada mes.
Para comparar el costo de una tarjeta se deben utilizar la tasa, la CAE, el Costo Total del Crédito y las comisiones, no solamente el pago mínimo anunciado.
Cómo comparar una compra con un avance en efectivo
Una compra y un avance en efectivo son operaciones diferentes, aunque ambas puedan utilizar el cupo de la tarjeta.
Un avance puede incluir:
- Una tasa específica para avances.
- Una comisión fija o porcentual.
- Intereses desde una fecha determinada.
- Un plazo distinto al de las compras.
- Condiciones especiales para el pago.
No se debe asumir que una promoción de compras en cuotas sin interés también se aplica a los avances. Antes de retirar dinero, se debe solicitar una simulación con el monto líquido recibido, el valor de cada cuota y el Costo Total del Crédito.
Cómo comparar el costo de mantención de una tarjeta
El costo de mantención o administración puede ser independiente de la tasa de interés. Algunas tarjetas cobran este concepto de manera mensual, semestral, anual o bajo determinadas condiciones de uso.
Para conocer el costo real de mantener una tarjeta, conviene revisar:
- Comisión mensual de administración.
- Comisión anual de mantención.
- Cargos por uso nacional.
- Cargos por uso internacional.
- Cargos por avances.
- Costo de tarjetas adicionales.
- Seguros asociados.
- Condiciones para quedar exento de una comisión.
Una tarjeta puede ofrecer una tasa atractiva, pero resultar costosa si tiene una comisión anual elevada y se utiliza poco.
Cómo saber si una tasa es conveniente
No existe una tasa universalmente conveniente para todas las personas. La conveniencia depende del monto, el plazo, el tipo de operación y los demás costos.
Para evaluar una oferta se recomienda:
- Comparar la misma operación en más de una institución.
- Revisar la CAE y el Costo Total del Crédito.
- Confirmar el valor final de todas las cuotas.
- Agregar las comisiones de la operación.
- Considerar la mantención anual de la tarjeta.
- Verificar si el interés es fijo o puede variar.
- Confirmar la vigencia de la tasa promocional.
- Revisar las consecuencias de pagar después de la fecha de vencimiento.
En general, para una misma operación y un mismo plazo, una CAE menor y un Costo Total del Crédito menor suelen representar una alternativa más económica. Aun así, se deben revisar las condiciones completas antes de tomar una decisión.
Ejemplo de comparación entre tres alternativas
Supongamos que una persona necesita financiar $600.000 durante seis meses.
| Alternativa | Cuota aproximada | Otros cargos | Aspecto que se debe revisar |
|---|---|---|---|
| Tarjeta A | $105.000 | $0 | CAE y condiciones de la tasa. |
| Tarjeta B | $102.000 | Comisión de $15.000 | Costo total con la comisión incluida. |
| Tarjeta C | $98.000 | Seguro mensual de $2.500 | Total de cuotas más seguro. |
La Tarjeta C tiene la cuota base más baja, pero el seguro mensual agrega $15.000 durante seis meses. La Tarjeta B tiene una comisión inicial. Para saber cuál es más barata se debe calcular el total completo de cada alternativa.
Qué documentos conviene guardar
Guardar los antecedentes de una operación facilita revisar cobros y presentar un reclamo si aparece una diferencia.
Se recomienda conservar:
- Cotización.
- Simulación de cuotas.
- Comprobante de compra.
- Contrato de la tarjeta.
- Hoja resumen.
- Estado de cuenta.
- Correos de confirmación.
- Capturas de la promoción.
- Comprobantes de pago.
- Respuestas entregadas por la institución.
Las promociones pueden desaparecer de un sitio web después de terminar su vigencia. Por eso, guardar el comprobante o una copia de las condiciones puede ser útil.
Problemas frecuentes al revisar una tasa
La tasa aparece en una unidad diferente
Una institución puede informar una tasa mensual y otra una tasa anual. Antes de comparar, se debe confirmar si ambas son nominales o efectivas y convertirlas cuando corresponda.
La tasa anunciada no coincide con la operación
Una tasa publicitada puede corresponder a un cliente específico, una promoción, un monto determinado o un plazo particular. Si la tasa aplicada es distinta, se debe revisar la cotización individual y las condiciones de contratación.
La compra dice “sin interés”, pero el total es mayor
Esto puede ocurrir si existe una comisión, un seguro, una diferencia entre el precio contado y el precio en cuotas o un cargo independiente de la compra. Se debe solicitar el desglose completo.
El estado de cuenta incluye intereses inesperados
Puede tratarse de un saldo anterior, un pago parcial, un atraso, una compra financiada o un avance. Se debe revisar el período al que corresponde el interés y pedir aclaración a la entidad si no se identifica el origen.
La aplicación muestra una tasa, pero el contrato muestra otra
Se debe verificar la fecha de vigencia de cada documento y la operación a la que se refiere. Si existe una contradicción, conviene solicitar una respuesta formal antes de continuar utilizando el producto.
La persona compara tarjetas con plazos diferentes
Una tarjeta puede parecer más económica simplemente porque ofrece menos cuotas. Para comparar correctamente, se debe utilizar el mismo monto y plazo o analizar el Costo Total del Crédito de cada alternativa.
Derechos relacionados con la información financiera
El consumidor tiene derecho a recibir información clara y oportuna sobre la tarjeta y las operaciones realizadas.
Entre los aspectos relevantes se encuentran:
- Conocer la tasa de interés aplicable.
- Conocer el Costo Total del Crédito.
- Conocer la CAE cuando corresponda.
- Recibir información sobre comisiones y cargos.
- Recibir el estado de cuenta de la tarjeta.
- Conocer el detalle de compras y avances.
- Solicitar información sobre la deuda.
- Revisar los seguros contratados.
- Reclamar por cobros que no correspondan.
El portal del consumidor financiero del SERNAC contiene información general sobre derechos, contratos, cotizaciones y productos asociados al crédito.
Qué hacer si la institución no explica la tasa
Si la información no es clara, se recomienda contactar primero a la entidad emisora y solicitar el detalle por escrito. La solicitud debería identificar la operación, la fecha, el monto y la información que se desea aclarar.
Un mensaje podría solicitar:
- La tasa aplicada a la operación.
- La unidad en que se expresa la tasa.
- El período de aplicación.
- El monto de intereses cobrados.
- Las comisiones incluidas.
- El Costo Total del Crédito.
- La cantidad de cuotas pendientes.
Si la respuesta no resuelve el problema, el consumidor puede acudir a los canales institucionales correspondientes, como el SERNAC o la CMF, según la naturaleza del reclamo y la entidad involucrada.
Cómo revisar las tasas oficiales de la CMF
La CMF publica información sobre tasas de interés corriente y Tasa Máxima Convencional. Estas publicaciones se actualizan periódicamente, por lo que no conviene copiar una cifra antigua en un artículo, cotización o comparación sin comprobar su vigencia.
La CMF Educa explica el funcionamiento de la tasa de interés y la existencia de límites legales para determinadas operaciones de crédito.
Para una decisión concreta, la tasa de referencia de la CMF no reemplaza la información entregada por el emisor de la tarjeta. La persona debe revisar la tasa particular de su producto, la operación y el período correspondiente.
Consejos para pagar menos intereses
- Comparar el Costo Total del Crédito antes de aceptar.
- Elegir el menor plazo que pueda pagarse cómodamente.
- Preferir promociones realmente sin interés cuando las condiciones sean claras.
- Evitar utilizar el pago mínimo como estrategia permanente.
- No solicitar avances sin revisar la comisión y la tasa específica.
- Pagar antes de la fecha de vencimiento.
- Evitar realizar varias compras pequeñas si generan cargos por operación.
- Revisar si existen seguros que no se necesitan.
- Cancelar o modificar productos financieros que generan costos innecesarios, según las condiciones aplicables.
- Comparar periódicamente las condiciones de la tarjeta.
Cómo elegir entre una tasa baja y una cuota baja
La tasa baja reduce el costo del financiamiento, mientras que una cuota baja puede facilitar el cumplimiento mensual. Sin embargo, una cuota baja normalmente se obtiene aumentando el plazo, lo que puede elevar el total pagado.
La decisión debe considerar ambas variables:
| Situación | Qué conviene revisar |
|---|---|
| Ingresos estables y dinero disponible | Un plazo más corto y menor Costo Total del Crédito. |
| Presupuesto mensual ajustado | Una cuota que pueda pagarse sin descuidar gastos básicos. |
| Promoción sin interés | Que no existan comisiones o cargos que cambien el costo final. |
| Compra de alto valor | CAE, CTC, seguros, comisiones y posibilidad de prepago. |
| Avance en efectivo | Tasa específica, comisión y fecha desde la que se calculan intereses. |
Preguntas frecuentes
¿Dónde puedo ver la tasa de interés de mi tarjeta?
Se puede revisar en el contrato, la hoja resumen, el estado de cuenta mensual, la aplicación móvil, el sitio web de la institución o el comprobante de la operación. La ubicación exacta depende del emisor.
¿La tasa que aparece en el estado de cuenta es la que me cobraron?
Puede corresponder a la tasa que rige para el período siguiente o a la tasa utilizada para una operación determinada. Es necesario leer el título y el período al que se refiere el documento. El estado de cuenta también debería permitir identificar los intereses efectivamente cobrados.
¿Qué tasa debo usar para calcular una compra en cuotas?
Se debe utilizar la tasa específica informada para compras en cuotas y para el plazo elegido. No siempre corresponde usar la tasa de avances o la tasa de saldo rotativo.
¿La tasa mensual es igual a la tasa anual dividida por doce?
No siempre. La división puede servir como aproximación cuando se trata de una tasa nominal, pero no entrega necesariamente una equivalencia efectiva. Se debe confirmar el tipo de tasa antes de realizar la conversión.
¿Qué es mejor: una tasa mensual baja o una CAE baja?
Para comparar el costo completo de una operación, la CAE suele entregar una referencia más amplia porque puede incorporar distintos cargos. Aun así, también se debe revisar el Costo Total del Crédito y las condiciones de la operación.
¿Una tarjeta sin interés realmente no cobra nada?
No necesariamente. La compra puede no tener interés, pero la tarjeta puede cobrar mantención, administración, seguros aceptados u otros cargos. Se debe revisar la cotización y el estado de cuenta.
¿La tasa de un avance es la misma que la de una compra?
No necesariamente. Los avances pueden tener una tasa, comisión y forma de cálculo diferente. Antes de solicitar uno, se debe pedir una simulación completa.
¿La Tasa Máxima Convencional es la tasa que me deben cobrar?
No. La Tasa Máxima Convencional es un límite legal para determinadas operaciones. La tasa concreta depende del producto, la entidad, el tipo de operación y las condiciones de contratación.
¿Cómo puedo saber cuánto pagaré en total?
Se debe sumar el valor de todas las cuotas y agregar las comisiones, seguros, impuestos y demás cargos que correspondan. La cotización o el contrato deberían informar el Costo Total del Crédito.
¿Pagar el mínimo evita los intereses?
No necesariamente. El pago mínimo permite cubrir el monto mínimo exigido, pero el saldo restante puede seguir financiándose y generar intereses según el contrato.
¿Qué debo comparar entre dos tarjetas?
Conviene comparar la tasa aplicable, la CAE, el Costo Total del Crédito, el valor de la cuota, el plazo, las comisiones, la mantención anual, los avances y las condiciones de atraso.
¿Qué hago si me cobraron una tasa que no reconozco?
Se debe solicitar a la institución el detalle de la operación, la tasa aplicada, el período de cálculo y los cargos asociados. También conviene comparar la información con el contrato, la cotización y el estado de cuenta. Si el problema no se resuelve, se puede recurrir a los canales oficiales del SERNAC o de la CMF.
¿Dónde puedo comparar tarjetas de crédito en Chile?
El SERNAC dispone de un comparador de tarjetas de crédito que permite revisar distintos costos informados para productos del mercado. La información debe complementarse con la cotización vigente entregada por la entidad.
La tasa de interés de una tarjeta de crédito puede revisarse en el contrato, la hoja resumen, el estado de cuenta, la aplicación, el sitio web del emisor y el comprobante de cada operación. Sin embargo, no se debe analizar de forma aislada.
Para conocer el costo real de una compra es necesario revisar la tasa aplicable, la CAE, el Costo Total del Crédito, el número de cuotas, las comisiones, los seguros, la mantención de la tarjeta y las condiciones de pago.
La mejor comparación se realiza utilizando el mismo monto, el mismo plazo y el mismo tipo de operación. Una cuota más baja no siempre representa un menor costo, y una tasa menor puede dejar de ser conveniente si existen cargos adicionales.
Antes de aceptar una compra, avance o refinanciamiento, conviene solicitar la información completa por escrito, guardar los comprobantes y confirmar cualquier dato que pueda cambiar directamente con la institución emisora.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta