
Cargo no reconocido en Santander Chile: cómo reclamar y qué hacer
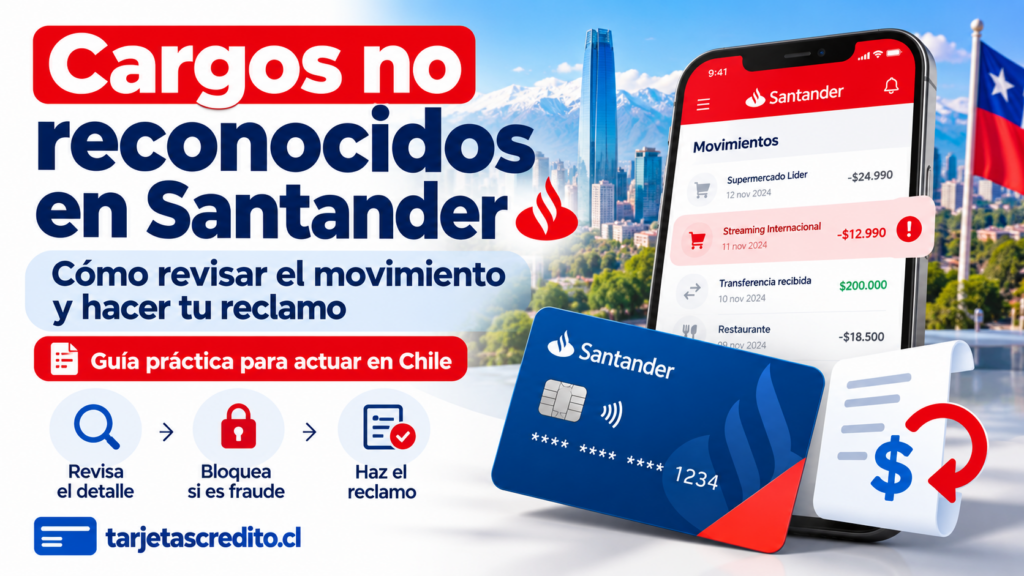
Encontrar en una tarjeta Santander Chile una compra o cargo que no recuerda haber realizado requiere actuar con rapidez, pero también revisar cuidadosamente la información antes de concluir que se trata de un fraude. Algunos movimientos que inicialmente parecen desconocidos pueden corresponder a una suscripción, una autorización temporal, un comercio que aparece en la cartola con una razón social diferente, una compra efectuada por un titular adicional o un pago que se procesó días después de haberse realizado.
Sin embargo, cuando después de revisar los antecedentes el movimiento continúa siendo desconocido, conviene proteger inmediatamente la tarjeta y comunicar la situación al banco. Santander permite revisar movimientos desde sus canales digitales y bloquear tarjetas desde la App Santander o el sitio privado. Su información oficial también publica el teléfono 600 320 3000 como canal de contacto y atención para problemas relacionados con tarjetas y seguridad.
En Chile, además, las operaciones que el usuario desconoce haber autorizado están reguladas por la Ley N.º 20.009 y sus modificaciones. La Comisión para el Mercado Financiero explica que esta normativa comprende tarjetas de crédito, tarjetas de débito y determinadas transacciones electrónicas y establece obligaciones para los emisores y procedimientos que debe seguir el usuario cuando detecta fraude.
Esto no significa que cualquier cobro discutido deba clasificarse automáticamente como fraude. Si usted realizó la compra pero considera que el comercio cobró dos veces, no entregó el producto, mantuvo una suscripción que creía cancelada o aplicó un monto diferente, el problema puede requerir primero una revisión comercial o un reclamo por la operación correspondiente. La forma de presentar el caso importa porque una compra reconocida, pero discutida, es distinta de una transacción que nunca fue autorizada.
En este artículo encontrará una guía práctica para revisar un cargo desconocido en Santander Chile, bloquear la tarjeta cuando sea necesario, presentar el aviso y reclamo, reunir antecedentes, comprender los principales plazos legales vigentes, diferenciar fraude de errores comerciales y saber qué alternativas existen si la situación no se resuelve directamente con el banco.
Información principal
Qué se entiende por un cargo no reconocido
Un cargo no reconocido es una operación que aparece asociada a una tarjeta, cuenta o medio de pago y respecto de la cual el titular no recuerda haber entregado autorización o consentimiento.
Puede tratarse, por ejemplo, de:
- una compra presencial que nunca realizó;
- una compra por internet desconocida;
- un cargo internacional que no reconoce;
- una suscripción que nunca contrató;
- un pago realizado mediante una billetera digital sin su autorización;
- un giro que no efectuó;
- una transferencia electrónica desconocida;
- varias compras pequeñas consecutivas que no realizó;
- un cargo realizado después de haber perdido la tarjeta;
- una transacción efectuada con los datos de la tarjeta sin que el plástico físico haya desaparecido.
Lo relevante no es solamente que el nombre del comercio resulte desconocido. Antes de presentar el caso como fraude, conviene determinar si existe alguna explicación legítima para el movimiento.
Diferencia entre cargo desconocido y cargo incorrecto
No todos los cargos problemáticos son operaciones no autorizadas.
Existe una diferencia entre:
- una compra que usted nunca realizó;
- una compra que sí realizó pero fue cobrada dos veces;
- una compra que reconoce, pero cuyo monto considera incorrecto;
- una suscripción que contrató y posteriormente olvidó;
- una compra reconocida en la que el producto nunca llegó;
- una devolución que todavía no aparece;
- una autorización temporal que parece un segundo cargo.
Si reconoce haber iniciado la operación, explique exactamente cuál es el problema. Declarar como desconocida una compra que sí realizó puede complicar innecesariamente la investigación.
Revise primero el nombre del comercio
La descripción que aparece en la App Santander o en el estado de cuenta puede ser diferente del nombre que usted vio en el local o sitio web.
Una empresa puede aparecer bajo:
- su razón social;
- el nombre de una empresa relacionada;
- el nombre de un procesador de pagos;
- una abreviación;
- una denominación utilizada internacionalmente;
- un nombre diferente al de la aplicación desde la cual compró.
Antes de desconocer el movimiento, busque en sus correos, comprobantes y pedidos recientes para determinar si existe una coincidencia.
Revise la fecha de la compra
La fecha visible en el estado de cuenta no siempre coincide exactamente con el momento en que usted realizó la compra.
Un comercio puede procesar o contabilizar posteriormente una operación. Esto puede producir confusión cuando el usuario intenta recordar qué hizo exactamente el día indicado en la cartola.
Compare el monto y el nombre del comercio con compras realizadas durante días anteriores.
Compruebe sus suscripciones
Muchas operaciones aparentemente desconocidas corresponden a cobros periódicos.
Revise servicios como:
- streaming;
- almacenamiento en la nube;
- aplicaciones móviles;
- software;
- videojuegos;
- membresías;
- servicios de transporte;
- plataformas de delivery;
- servicios contratados con períodos de prueba.
También compruebe si un período promocional gratuito terminó y comenzó el cobro regular.
Santander recomienda revisar cuidadosamente los cargos realizados en comercios online y mantener deshabilitadas las suscripciones automáticas cuando no se necesiten.
Compruebe compras de titulares adicionales
Si existen tarjetas adicionales vinculadas al producto, una compra puede haber sido realizada legítimamente por otro usuario autorizado.
Antes de desconocerla, consulte si otra persona vinculada al producto reconoce la operación.
No obstante, si nadie reconoce el movimiento, proceda con las medidas de seguridad correspondientes.
Revise billeteras digitales y aplicaciones
Puede haber registrado la tarjeta en una billetera digital, una plataforma de transporte, una aplicación de delivery o una tienda online.
Revise los historiales de compra de estos servicios para identificar si existe una operación coincidente.
Si una cuenta de terceros pudo haber sido comprometida, cambie también la contraseña de esa plataforma y cierre sesiones desconocidas.
Compruebe si es una autorización temporal
Algunos comercios pueden generar autorizaciones o retenciones temporales antes de procesar el monto definitivo.
Esto puede ocurrir, dependiendo del servicio, en:
- hoteles;
- arriendo de vehículos;
- estaciones de servicio;
- aplicaciones de transporte;
- servicios que realizan validaciones de tarjeta.
Una autorización pendiente no necesariamente constituye un cargo definitivo.
Si no comprende el estado del movimiento, consulte directamente con Santander antes de presentarlo como una transacción fraudulenta.
Revise si existe un cargo duplicado
Si reconoce una de las operaciones pero existe otra idéntica, probablemente el problema sea una duplicidad y no que ambas compras sean desconocidas.
Compare:
- fecha;
- hora;
- monto;
- comercio;
- estado de ambos movimientos;
- comprobantes.
Si solamente autorizó una compra y ambas operaciones quedaron definitivamente contabilizadas, comunique esa situación de forma exacta.
Qué hacer cuando está seguro de que no realizó el cargo
Si después de revisar la información continúa sin reconocer la operación, conviene actuar de inmediato.
La secuencia práctica es:
- revisar otros movimientos recientes;
- proteger o bloquear la tarjeta;
- contactar a Santander por un canal oficial;
- registrar el aviso;
- conservar el número o folio entregado;
- presentar el reclamo correspondiente;
- cumplir los requisitos adicionales que resulten aplicables;
- continuar revisando la cuenta mientras se procesa el caso.
Cómo bloquear una tarjeta Santander
Santander informa actualmente que las tarjetas pueden bloquearse temporalmente desde el sitio privado o la App Santander ingresando a la sección de tarjetas y configuración. Un bloqueo temporal puede posteriormente revertirse. Cuando se efectúa un bloqueo definitivo por pérdida o robo, la tarjeta queda inutilizada y debe reemplazarse.
Si existe un cargo desconocido y sospecha que los datos de la tarjeta fueron comprometidos, contacte al banco para determinar si corresponde un bloqueo temporal o definitivo.
No continúe utilizando el producto normalmente sin revisar primero el incidente.
Bloqueo temporal y bloqueo definitivo no son lo mismo
Un bloqueo temporal puede ser útil cuando existe una duda momentánea, por ejemplo, si no encuentra la tarjeta pero todavía cree que puede recuperarla.
Un bloqueo definitivo se utiliza cuando el medio de pago debe quedar inutilizado de forma permanente por razones de seguridad.
Si hay fraude confirmado o posible compromiso de los datos, el banco podrá indicar qué medida resulta adecuada.
Cómo contactar a Santander Chile
Santander publica actualmente el número 600 320 3000 como canal de contacto para clientes y situaciones relacionadas con seguridad. Su portal de ayuda también publica el número +56 2 2320 3000 para clientes que se encuentran en el extranjero. Confirme siempre los teléfonos directamente en Santander Chile antes de llamar, especialmente si obtiene el número desde una página antigua, un correo o un mensaje.
Por qué debe guardar el folio del aviso
Al comunicar un fraude o transacción desconocida, conserve cualquier número de requerimiento, código de recepción o folio que entregue Santander.
Este dato permite:
- acreditar cuándo dio aviso;
- hacer seguimiento del caso;
- identificar la reclamación;
- adjuntar posteriormente documentos;
- demostrar qué información comunicó al banco.
La Ley de Fraudes exige a las entidades financieras entregar un número o código de recepción o seguimiento del aviso, incluyendo fecha y hora, y posteriormente enviar un comprobante de esa recepción.
Aspectos importantes que debe conocer el lector
Debe avisar tan pronto conozca la operación
La CMF explica que, apenas el usuario detecta una operación no autorizada, debe comunicarlo a su entidad financiera utilizando los canales habilitados para estas situaciones. Los emisores tienen la obligación de disponer de canales gratuitos y permanentes para estos avisos.
No espere al siguiente estado de cuenta si ya observó una transacción claramente desconocida.
Existen plazos legales para reclamar
Según la información vigente publicada por CMF Educa, el usuario dispone de treinta días hábiles desde el aviso para presentar el reclamo correspondiente. La misma fuente explica actualmente que el reclamo puede incluir operaciones realizadas hasta sesenta días antes de la fecha del aviso.
Estos son plazos relevantes para operaciones no autorizadas bajo la Ley N.º 20.009. No deben confundirse con los plazos comerciales para pedir una devolución por una compra legítima, una suscripción o un producto no recibido.
Puede ser necesaria una declaración jurada simple
La CMF informa que, para hacer efectiva la reclamación, el emisor puede solicitar una declaración jurada simple en la que se indiquen antecedentes como el monto, producto, fecha y medio mediante el cual se produjo el fraude. El emisor debe disponer de canales para realizar este trámite.
Existe una obligación de denunciar el fraude
La regulación vigente exige que el usuario realice una denuncia por los hechos constitutivos de fraude ante alguno de los organismos establecidos por la normativa y entregue respaldo al emisor dentro del plazo correspondiente.
CMF Educa informa actualmente que el comprobante de la denuncia debe entregarse a la institución financiera dentro de treinta días corridos desde el reclamo. Si no se entrega dentro del plazo, la normativa establece que se entiende que el usuario se retracta del reclamo.
Dónde puede realizarse la denuncia
La normativa contempla la posibilidad de denunciar, según corresponda, ante:
- Ministerio Público;
- Carabineros de Chile;
- Policía de Investigaciones;
- un tribunal con competencia criminal.
Antes de realizar el trámite, revise siempre las instrucciones vigentes de Santander y la versión actualizada de la normativa.
El banco debe probar la autorización
CMF Educa señala que, cuando un usuario desconoce haber autorizado una operación, corresponde al emisor demostrar que la transacción fue efectivamente autorizada. El simple registro de la operación no basta necesariamente por sí solo para probar esa autorización.
La Ley de Fraudes establece plazos de restitución
Actualmente, CMF Educa informa que para montos reclamados inferiores al umbral de 35 UF, el emisor debe proceder a la cancelación de cargos o restitución de fondos dentro de diez días hábiles, considerando las reglas y condiciones de la normativa. Para giros en cajeros automáticos o avances en efectivo, el plazo indicado es de quince días hábiles.
Cuando el monto reclamado supera el umbral, la ley contempla reglas adicionales respecto de la parte excedente. La CMF señala que sobre el exceso existe un plazo adicional de siete días hábiles, sin perjuicio de las acciones que la entidad pueda ejercer si considera que existen antecedentes de dolo o culpa grave del usuario.
No todo reclamo se resuelve automáticamente a favor del usuario
La normativa establece un procedimiento, pero el banco puede analizar los antecedentes y, en determinados supuestos, recurrir a las acciones legales contempladas por la ley.
Por eso es importante aportar información verdadera, guardar documentación y no alterar las circunstancias de la operación.
Presentar falsamente una operación como desconocida puede tener consecuencias
La Ley de Fraudes contempla sanciones para determinadas conductas en las que una persona intenta obtener maliciosamente un pago o restitución indebida simulando operaciones no autorizadas o presentando hechos en circunstancias diferentes de las reales.
Si usted sí realizó la compra pero existe un problema diferente, indíquelo correctamente.
Cómo realizar el proceso o encontrar la información
Revise el movimiento en la App Santander
Abra directamente la aplicación oficial y revise:
- fecha;
- monto;
- comercio;
- moneda;
- tarjeta utilizada;
- otros movimientos del mismo día;
- notificaciones relacionadas.
Santander destaca que su App permite revisar movimientos de las tarjetas y recibir notificaciones de compras, herramientas útiles para identificar anomalías rápidamente.
Compruebe los últimos movimientos
No se limite al cargo que llamó su atención.
Revise si existen otras operaciones desconocidas, aunque sean pequeñas.
En algunos fraudes pueden aparecer primero cargos de bajo monto antes de transacciones mayores.
Compruebe sus correos y comprobantes
Busque:
- confirmaciones de compras;
- boletas electrónicas;
- correos de suscripciones;
- pedidos de aplicaciones;
- renovaciones automáticas;
- comprobantes de plataformas digitales.
Pregunte a usuarios adicionales
Si existen tarjetas adicionales o familiares autorizados, compruebe que nadie haya realizado la compra.
Bloquee la tarjeta si sospecha compromiso
Santander permite bloquear tarjetas desde sus canales digitales. Si considera que los datos pudieron quedar expuestos, utilice las herramientas disponibles y contacte al banco para determinar si corresponde un bloqueo definitivo.
Contacte a Santander
Explique claramente:
- qué operación desconoce;
- monto;
- fecha;
- comercio;
- tarjeta afectada;
- cuándo detectó la operación;
- si todavía tiene la tarjeta físicamente;
- si existen otros cargos;
- si recibió algún mensaje sospechoso;
- si compartió información recientemente por teléfono o internet.
Solicite y conserve el número del caso
No termine la comunicación sin registrar el identificador del aviso o requerimiento.
Pregunte qué documentación debe presentar
Los requisitos pueden variar según la naturaleza y monto del caso.
No utilice instructivos antiguos encontrados en internet como única referencia, porque la Ley N.º 20.009 ha tenido modificaciones y los procesos internos del banco también pueden actualizarse.
Realice la denuncia cuando corresponda
Si su reclamación se encuentra dentro del régimen vigente de operaciones fraudulentas, siga las instrucciones para realizar y presentar el respaldo de la denuncia dentro del plazo legal.
Haga seguimiento
Compruebe:
- estado del requerimiento;
- respuesta del banco;
- si se canceló el cargo;
- si se realizó un abono;
- si la tarjeta fue reemplazada;
- si existen nuevos movimientos.
Recomendaciones antes de comenzar
Para evitar confusiones, reúna los antecedentes antes de llamar o completar el reclamo.
Resulta útil disponer de:
- captura del movimiento;
- estado de cuenta;
- fecha y hora en que detectó el cargo;
- nombre que aparece asociado al comercio;
- monto y moneda;
- últimos cuatro dígitos de la tarjeta afectada cuando corresponda;
- mensajes o correos sospechosos;
- número de requerimiento;
- comprobante de denuncia, si corresponde.
Errores comunes que conviene evitar
Entre los errores más frecuentes se encuentran:
- esperar semanas antes de avisar;
- continuar utilizando normalmente una tarjeta que podría estar comprometida;
- declarar como fraude una compra que realmente reconoce;
- no guardar el número del requerimiento;
- eliminar notificaciones o comprobantes;
- entregar claves a un supuesto ejecutivo;
- autorizar operaciones para supuestamente cancelar un fraude;
- instalar aplicaciones solicitadas por una persona que llama;
- seguir enlaces recibidos por SMS;
- publicar capturas completas del estado de cuenta en redes sociales;
- no revisar otras operaciones recientes;
- no presentar dentro del plazo la documentación solicitada.
Cómo identificar si realmente es fraude
Comercio que aparece con otro nombre
Compare el monto con sus compras recientes.
Si encuentra una operación del mismo valor, revise el comprobante o consulte al comercio para saber qué razón social utiliza en los estados de cuenta.
Suscripción olvidada
Revise si contrató un período gratuito que posteriormente comenzó a cobrarse.
También compruebe si la suscripción estaba asociada a una cuenta antigua de correo o aplicación.
Compra realizada por un familiar
Si otra persona tenía acceso autorizado a una tarjeta adicional, consulte antes de desconocer la operación.
Compra procesada posteriormente
Una operación puede aparecer días después de haberse efectuado.
No utilice solamente la fecha de contabilización para determinar si estaba físicamente en ese comercio.
Conversión de moneda
En compras internacionales, el nombre, fecha y monto final pueden diferir de lo que recuerda debido al procesamiento de la operación y condiciones del producto.
Si reconoce la compra pero no el monto, el caso puede requerir una revisión del tipo de cambio o cargos asociados y no necesariamente un reclamo por fraude.
Propina o ajuste del comercio
En determinados establecimientos puede existir un ajuste posterior relacionado con el consumo.
Compare la boleta final antes de desconocer la transacción.
Compra duplicada
Si reconoce una operación pero aparece dos veces, informe una posible duplicidad.
No declare ambas compras como desconocidas si sabe que una de ellas es legítima.
Qué hacer si el cargo corresponde a una compra online que nunca realizó
Bloquee o proteja la tarjeta
Las compras digitales pueden realizarse utilizando los datos del plástico sin que la tarjeta física haya sido robada.
Que todavía tenga la tarjeta en la billetera no descarta que sus datos hayan sido comprometidos.
Cambie credenciales relacionadas
Si cree que el problema comenzó después de ingresar la tarjeta en una plataforma o comercio, cambie también la contraseña del servicio comprometido.
Revise otras plataformas
Compruebe si los datos de la tarjeta están almacenados en:
- navegadores;
- aplicaciones;
- tiendas digitales;
- billeteras;
- servicios de suscripción.
Informe el cargo a Santander
Entregue los datos exactos y siga el proceso de reclamación indicado por el banco.
Qué hacer si perdió la tarjeta y aparecen compras
Realice un bloqueo definitivo
Cuando el plástico está perdido o fue robado, Santander indica que puede solicitarse el bloqueo definitivo desde la App, el sitio privado o mediante el teléfono 600 320 3000. Un bloqueo definitivo no puede posteriormente revertirse por razones de seguridad.
Revise desde cuándo falta la tarjeta
Esto ayuda a identificar cuáles operaciones pudieron efectuarse durante el período de pérdida.
Registre el aviso
Conserve la fecha, hora y número entregado.
Reclame las operaciones que no autorizó
Identifique cada movimiento con claridad en lugar de realizar una declaración general.
Qué hacer si recibió una llamada antes del fraude
No confíe en que era realmente Santander
Los delincuentes pueden conocer el nombre, RUT u otros antecedentes de una persona y utilizarlos para hacer una llamada aparentemente creíble.
Santander advierte que nunca llama para pedir claves bancarias o coordenadas, ni las solicita por correo electrónico o SMS. También indica que sus mensajes no incluyen enlaces para que el usuario ingrese credenciales.
Si entregó una clave, informe el hecho
No oculte este antecedente por temor a que afecte el reclamo.
Explique exactamente qué información entregó y qué ocurrió posteriormente.
Cambie las credenciales comprometidas
Utilice exclusivamente la App, sitio privado o canales oficiales.
No vuelva a contestar al mismo supuesto ejecutivo
Un delincuente puede volver a llamar afirmando que necesita otro código para terminar de bloquear la cuenta.
Qué hacer si recibió un SMS o correo sospechoso
No abra nuevamente el enlace
Si ya ingresó a un sitio falso, no vuelva a entrar para comprobar qué información entregó.
Contacte al banco desde un canal independiente
Escriba directamente www.santander.cl o abra la App Santander.
Cambie sus claves
Si introdujo credenciales bancarias en un sitio sospechoso, actúe inmediatamente.
Revise dispositivos y sesiones
Si instaló una aplicación o programa siguiendo instrucciones de terceros, elimine el acceso remoto y solicite asistencia técnica segura cuando sea necesario.
Qué hacer con la tarjeta mientras se investiga
No asuma que basta con cambiar la contraseña
Cuando los datos de la tarjeta pudieron ser copiados, cambiar solamente la clave de internet puede no resolver el riesgo.
Pregunte si se reemplazará el plástico
Dependiendo del tipo de compromiso, Santander puede requerir una nueva tarjeta.
Revise pagos automáticos
Una nueva tarjeta puede requerir actualizar datos en algunos comercios o suscripciones.
No reactive una tarjeta sin verificar el riesgo
Si aplicó un bloqueo temporal, no lo elimine simplemente porque durante unas horas no aparecieron nuevos cargos.
Confirme primero con el banco si el medio de pago puede seguir utilizándose.
Cómo presentar un reclamo claro
Explique solamente hechos comprobables
Una presentación útil puede incluir:
- “Detecté una compra que no realicé”;
- “La tarjeta permaneció siempre conmigo”;
- “El movimiento apareció el día...”;
- “El comercio figura como...”;
- “No tengo ninguna suscripción con esa empresa”;
- “Bloqueé la tarjeta a las...”;
- “Además aparecen estos otros movimientos...”.
No exagere para que el caso parezca más grave
La exactitud facilita la investigación.
Identifique cada cargo
Cuando hay varias operaciones, prepare una tabla o lista con:
- fecha;
- monto;
- moneda;
- comercio;
- estado;
- si la reconoce o no.
Guarde la respuesta de Santander
Conserve cualquier correo, notificación o documento relacionado con la resolución.
Qué hacer si Santander rechaza el reclamo
Solicite los fundamentos
Si no está conforme, pida una explicación sobre las razones utilizadas para resolver el caso.
Revise que la respuesta considere todas las operaciones
Cuando se reclamaron varios cargos, compruebe que la respuesta no se refiera solamente a uno.
Presente antecedentes adicionales
Si dispone de información que no entregó inicialmente, consulte si puede incorporarla.
Conserve el expediente
Mantenga:
- folio;
- reclamo;
- respuesta;
- estado de cuenta;
- comprobante de denuncia;
- declaración jurada cuando corresponda;
- otros antecedentes.
Alternativas y recursos útiles
App Santander
Es útil para revisar movimientos, recibir notificaciones y bloquear tarjetas. Santander destaca actualmente estas funciones dentro de sus servicios de seguridad para tarjetas.
Sitio oficial de Santander Chile
Puede acceder directamente a Santander Chile.
Evite llegar al banco mediante anuncios, enlaces de correos inesperados o mensajes SMS.
Teléfono de Santander
El banco publica actualmente el 600 320 3000 como canal de contacto. Para clientes en el extranjero, su portal de ayuda publica el +56 2 2320 3000. Verifique siempre estos datos directamente en el sitio oficial antes de utilizarlos.
Comisión para el Mercado Financiero
La CMF mantiene información actualizada sobre la Ley de Fraudes y dispone de un procedimiento para reclamos contra bancos e instituciones financieras.
Puede consultar la guía oficial de Ley de Fraudes de CMF Educa y el trámite de reclamos contra bancos ante la CMF.
Servicio Nacional del Consumidor
Dependiendo de la naturaleza del problema, especialmente cuando también existe un conflicto con el comercio, puede revisar los mecanismos vigentes en SERNAC.
Biblioteca del Congreso Nacional
La versión vigente de la Ley N.º 20.009 debe consultarse directamente en LeyChile cuando necesite revisar el texto legal completo.
Cuándo conviene utilizar cada alternativa
| Situación | Acción inicial recomendable |
|---|---|
| No reconoce un comercio | Revisar comprobantes, suscripciones y razón social antes de desconocerlo |
| Compra definitivamente desconocida | Proteger la tarjeta y avisar inmediatamente a Santander |
| Tarjeta perdida o robada | Bloqueo definitivo y aviso inmediato |
| Cargo duplicado de una compra reconocida | Revisar ambos movimientos y explicar que reconoce una operación |
| Suscripción conocida pero no deseada | Revisar contrato y cancelación con el comercio; reclamar si corresponde |
| Producto no recibido | Guardar evidencia del pedido y revisar las alternativas de reclamo con comercio y banco |
| Compra después de phishing o llamada sospechosa | Bloquear, cambiar credenciales y avisar inmediatamente al banco |
| Banco no resuelve satisfactoriamente | Solicitar respuesta fundada y revisar el procedimiento de la CMF |
Casos prácticos
Compra online que el titular nunca realizó
Una persona recibe una notificación de una compra internacional realizada con su tarjeta Santander. Conserva el plástico y nunca utilizó ese comercio.
Revisa los movimientos y encuentra otros dos cargos pequeños.
En este caso no debe esperar a confirmar si el comercio envía un pedido. Debe proteger la tarjeta, contactar al banco, registrar el aviso y seguir el procedimiento para las operaciones que desconoce.
Comercio desconocido que finalmente corresponde a una compra real
Una persona ve un cargo cuyo nombre no reconoce. Antes de denunciarlo, busca el monto en su correo y encuentra una compra de la misma fecha y valor realizada en una tienda que utiliza una razón social diferente.
En este caso no existe un fraude y no corresponde presentar la compra como no autorizada.
Suscripción que el usuario olvidó cancelar
Una plataforma comienza a cobrar después de terminar un período gratuito.
El usuario había registrado voluntariamente la tarjeta y aceptado las condiciones del servicio.
El problema puede ser de cancelación o facturación, pero no debe describirse automáticamente como una tarjeta utilizada por un desconocido.
Tarjeta perdida con compras posteriores
Una persona descubre que perdió su billetera y al revisar la App observa compras realizadas posteriormente.
Debe bloquear definitivamente la tarjeta, avisar al banco y reclamar las operaciones que no autorizó.
Compra duplicada después de un error del terminal
En un comercio, el primer intento de pago aparentemente falla y el vendedor solicita repetirlo.
Después aparecen dos cargos iguales.
El titular reconoce haber participado en ambos intentos, por lo que debe explicar que existe una posible duplicidad y no afirmar que nunca realizó ninguna de las operaciones.
Llamada de supuesto ejecutivo
Una persona recibe una llamada de alguien que dice ser de Santander y afirma que existe un cargo fraudulento.
El supuesto ejecutivo solicita claves para “reversar” la compra.
Santander advierte expresamente que no solicita claves bancarias ni coordenadas por teléfono, correo electrónico o SMS. Ante una llamada de este tipo, se debe cortar la comunicación y contactar al banco por un canal verificado.
Compra realizada mediante una cuenta digital comprometida
El usuario había guardado su tarjeta en una aplicación. Un tercero obtiene acceso a esa cuenta y realiza una compra.
Además de informar el cargo a Santander, debe cambiar la contraseña de la plataforma y cerrar sesiones desconocidas para impedir nuevas operaciones.
Cómo prevenir futuros cargos desconocidos
Active las notificaciones
Santander recomienda utilizar las notificaciones de la App para mantenerse informado de los cobros realizados con las tarjetas.
Revise sus movimientos con frecuencia
No espere solamente al estado de cuenta mensual.
Una revisión periódica permite detectar rápidamente transacciones pequeñas o inusuales.
No guarde la tarjeta en dispositivos ajenos
Evite registrar sus datos en computadores o teléfonos que no son exclusivamente suyos.
Evite redes Wi-Fi públicas para operaciones sensibles
Cuando sea posible, utilice una conexión de confianza para ingresar a servicios financieros o realizar compras.
Use contraseñas diferentes
No reutilice la misma contraseña del banco en tiendas, correo electrónico o redes sociales.
Proteja su correo electrónico
El correo suele utilizarse para recuperar contraseñas de múltiples servicios.
Utilice una contraseña robusta y autenticación adicional cuando esté disponible.
No entregue CVV ni códigos por teléfono
Santander recuerda que debe proteger el código de seguridad de la tarjeta, especialmente para compras online.
Revise sus suscripciones
Elimine métodos de pago de servicios que ya no utiliza y cancele las suscripciones mediante el procedimiento correspondiente.
No confíe en mensajes urgentes
Los fraudes suelen utilizar frases como:
- “Su tarjeta será bloqueada”;
- “Detectamos una compra”;
- “Debe validar su cuenta ahora”;
- “Recibirá una devolución”;
- “Necesitamos su código para cancelar una operación”.
Abra siempre la App o escriba usted mismo la dirección del banco.
Preguntas frecuentes
¿Qué hago si tengo un cargo no reconocido en Santander?
Revise primero el comercio, monto, fecha, suscripciones y posibles usuarios adicionales. Si continúa sin reconocer la operación, proteja la tarjeta y comuníquese inmediatamente con Santander para registrar el aviso y comenzar el procedimiento correspondiente.
¿Dónde puedo bloquear mi tarjeta Santander?
Santander informa que puede bloquear tarjetas desde la App Santander o desde el sitio privado, en las opciones de configuración de tarjetas. También puede contactar al banco por teléfono.
¿Cuál es el teléfono de Santander Chile para estos casos?
El banco publica actualmente el 600 320 3000. Para llamadas desde el extranjero, su portal de ayuda publica el +56 2 2320 3000. Verifique estos datos directamente en el sitio oficial antes de utilizarlos.
¿Debo bloquear la tarjeta por una sola compra desconocida?
Si realmente no reconoce la operación y existe la posibilidad de que los datos hayan sido comprometidos, es prudente proteger el medio de pago y contactar al banco inmediatamente.
Santander podrá indicar si corresponde un bloqueo temporal o definitivo.
¿Puedo bloquear temporalmente mi tarjeta?
Sí. Santander informa actualmente que el bloqueo temporal puede gestionarse desde la App o sitio privado y posteriormente revertirse.
¿Qué diferencia existe con el bloqueo definitivo?
El bloqueo definitivo inutiliza la tarjeta de forma permanente. Santander señala que un plástico bloqueado definitivamente por pérdida o robo no puede volver a activarse.
¿Qué hago si todavía tengo la tarjeta pero aparecen compras desconocidas?
Igualmente puede existir fraude. Los datos de una tarjeta pueden utilizarse para compras por internet sin necesidad de robar físicamente el plástico.
¿Debo esperar a que aparezca otra compra antes de reclamar?
No.
Si después de revisar los antecedentes está seguro de que la operación no fue autorizada, dé aviso tan pronto tome conocimiento.
¿Qué pasa si el nombre del comercio no me suena?
Busque primero el monto en sus correos, boletas y pedidos porque la razón social puede ser distinta del nombre comercial.
¿Una suscripción olvidada cuenta como fraude?
No necesariamente.
Si usted contrató el servicio y autorizó el cobro periódico, puede tratarse de una controversia con el comercio o una cancelación pendiente, no de una operación realizada por un tercero.
¿Qué hago si cancelé una suscripción y siguieron cobrando?
Guarde el comprobante de cancelación y contacte al comercio. Si no obtiene solución, consulte a Santander sobre las opciones disponibles para disputar el cargo y conserve toda la documentación.
¿Qué hago si me cobraron dos veces?
Si reconoce una compra pero aparece duplicada, explique que se trata de una posible duplicidad.
Revise que ambos movimientos estén contabilizados y conserve los comprobantes.
¿Qué hago si el comercio no me entregó el producto?
Guarde el pedido, comprobante de pago, comunicaciones y plazo prometido de entrega.
Santander informa que sus tarjetas disponen de mecanismos de reembolso ante fraudes o compras en las que el producto no fue recibido, pero el procedimiento específico debe confirmarse directamente con el banco para su caso.
¿Cuánto tiempo tengo para reclamar un cargo fraudulento?
CMF Educa informa actualmente que el usuario tiene treinta días hábiles desde el aviso para presentar el reclamo correspondiente bajo la Ley N.º 20.009.
¿Cuántos días hacia atrás puedo reclamar?
La información vigente de CMF Educa señala que el reclamo puede incluir operaciones realizadas hasta sesenta días antes de la fecha del aviso.
¿Tengo que denunciar el fraude?
Para el procedimiento de restitución regulado actualmente por la Ley N.º 20.009, CMF Educa informa que debe efectuarse una denuncia por los hechos constitutivos del fraude y entregarse respaldo al emisor dentro del plazo correspondiente.
¿Dónde hago la denuncia?
La normativa contempla Ministerio Público, Carabineros de Chile, Policía de Investigaciones o un tribunal con competencia criminal.
¿Cuánto tiempo tengo para entregar la denuncia al banco?
CMF Educa señala actualmente un plazo de treinta días corridos desde el reclamo para entregar al emisor el comprobante correspondiente. Si no se presenta dentro de ese período, se entiende que el usuario se retracta del reclamo.
¿Santander puede pedirme una declaración jurada?
La Ley de Fraudes permite al emisor solicitar una declaración jurada simple con información sobre las operaciones reclamadas.
¿Qué debe indicar esa declaración?
De acuerdo con CMF Educa, puede incluir antecedentes como monto, producto, fecha y medio mediante el cual se realizó el fraude.
¿El banco debe demostrar que yo autoricé la compra?
La normativa establece que, cuando el usuario desconoce haber autorizado una operación, corresponde al emisor probar la autorización. El solo registro de la transacción no basta necesariamente.
¿En cuánto tiempo deben devolver el dinero?
CMF Educa informa actualmente que, cuando el monto reclamado es inferior al umbral de 35 UF, el plazo general de cancelación del cargo o restitución es de diez días hábiles, sujeto al procedimiento legal correspondiente.
¿Es distinto si fue un giro en cajero automático?
Sí. Para giros en cajeros automáticos y avances en efectivo, CMF Educa señala un plazo de quince días hábiles dentro de las reglas de la Ley de Fraudes.
¿Qué ocurre si el fraude supera las 35 UF?
La normativa contiene reglas adicionales para el monto que excede el umbral. CMF Educa informa que respecto del exceso existe un plazo adicional de siete días hábiles, junto con otros mecanismos legales que pueden utilizarse según las circunstancias.
¿Santander puede rechazar mi reclamo?
El banco puede analizar los antecedentes y utilizar los mecanismos contemplados por la legislación. Si no está de acuerdo con la respuesta, solicite los fundamentos y conserve toda la documentación para evaluar las vías posteriores.
¿Qué hago si Santander dice que yo autoricé la compra?
Pida una respuesta fundada y revise qué antecedentes considera el banco.
Si continúa en desacuerdo, puede revisar el procedimiento de reclamo ante la Comisión para el Mercado Financiero.
¿Puedo reclamar ante la CMF?
Sí. La CMF dispone de un trámite para reclamos contra bancos e instituciones financieras fiscalizadas. Puede consultar el procedimiento en el sitio oficial de la CMF.
¿Qué documentos pide la CMF?
La CMF solicita identificar al reclamante, la entidad contra la que reclama, explicar concretamente el problema y acompañar los antecedentes pertinentes según el caso.
¿Puedo reclamar en SERNAC?
Dependiendo de la naturaleza del conflicto, puede revisar los canales disponibles en SERNAC, especialmente si también existe una controversia con el comercio.
¿Qué hago si la compra apareció después de perder el celular?
Además de proteger la tarjeta, cambie las claves relacionadas y revise las cuentas y aplicaciones almacenadas en el teléfono.
Contacte inmediatamente a Santander si el dispositivo tenía acceso a la App o a medios de pago digitales.
¿Qué hago si alguien conoce mi CVV?
Considere los datos de la tarjeta potencialmente comprometidos y contacte a Santander para determinar si corresponde reemplazar el plástico.
¿Puedo seguir usando la tarjeta mientras reclamo?
Depende del tipo de incidente y de la medida de seguridad adoptada.
Si existe sospecha de que los datos fueron comprometidos, no conviene reactivar o continuar utilizando la tarjeta sin confirmar el procedimiento con el banco.
¿La nueva tarjeta tendrá el mismo número?
Esto dependerá del tipo de reemplazo y de las políticas vigentes del banco.
Revise los datos del nuevo plástico antes de actualizar sus suscripciones.
¿Qué pasa con mis compras en cuotas si reemplazan la tarjeta?
El reemplazo físico del medio de pago no elimina las obligaciones legítimamente contraídas con anterioridad.
Las compras en cuotas continúan sujetas a las condiciones del producto.
¿Qué pasa con los pagos automáticos?
Dependiendo del servicio y del tipo de reemplazo, puede ser necesario actualizar los datos de la tarjeta.
Revise los pagos importantes después de recibir el nuevo plástico.
¿Debo cambiar también mi Clave Digital?
Si existe posibilidad de que sus credenciales hayan sido expuestas, es prudente cambiar las claves involucradas mediante los canales oficiales.
¿Qué hago si entregué claves por teléfono?
Finalice la llamada, contacte inmediatamente a Santander utilizando un número verificado, cambie las credenciales comprometidas y revise los movimientos.
¿Santander llama para pedir claves y cancelar compras?
Santander advierte que no solicita claves bancarias ni coordenadas por teléfono, correo electrónico o SMS.
¿Santander envía enlaces para verificar la cuenta?
En su sección de seguridad, Santander señala que no incluye enlaces en sus correos electrónicos ni SMS para solicitar este tipo de información.
¿Qué hago si recibí un mensaje con un enlace de Santander?
No ingrese credenciales mediante ese vínculo.
Abra directamente la App o escriba www.santander.cl.
¿Qué hago si instalé una aplicación porque un supuesto ejecutivo me lo pidió?
Desconecte el acceso, desinstale la herramienta de control remoto cuando corresponda y cambie sus credenciales desde un dispositivo seguro.
Informe inmediatamente al banco sobre lo sucedido.
¿Puedo desconocer una compra si presté la tarjeta?
La situación debe explicarse con precisión.
Si otra persona utilizó la tarjeta con su autorización, no corresponde presentar la operación como si nunca hubiese dado consentimiento.
¿Qué hago si mi hijo realizó una compra sin avisarme?
Revise cómo se efectuó la transacción y qué acceso tenía a la tarjeta o plataforma.
La clasificación del caso puede ser distinta de un fraude externo, por lo que debe describir fielmente las circunstancias.
¿Qué ocurre si la compra está pendiente?
Un movimiento pendiente puede no ser todavía un cargo definitivo.
Consulte a Santander si no comprende su estado antes de asumir que se produjo un cobro final.
¿Puedo reclamar un cargo muy pequeño?
Sí debe revisar cualquier operación que realmente no reconoce, aunque el monto sea bajo.
Un cargo pequeño puede ser una señal de que los datos del medio de pago fueron comprometidos.
¿Qué hago si aparecen muchos cargos pequeños?
Bloquee o proteja la tarjeta y contacte inmediatamente al banco.
Prepare una lista de todas las operaciones desconocidas.
¿Qué hago si el comercio está en el extranjero?
El procedimiento de seguridad con Santander sigue siendo relevante si la compra nunca fue autorizada.
Registre monto, moneda, fecha y nombre que aparece en el movimiento.
¿La conversión de moneda puede hacer que el cargo parezca diferente?
Sí. Si reconoce el comercio pero no el importe exacto, revise si se trató de una compra internacional antes de declarar fraude.
¿Debo cancelar todas mis suscripciones si reemplazan la tarjeta?
No necesariamente, pero deberá revisar cuáles servicios requieren actualizar el medio de pago.
¿Debo guardar capturas del movimiento?
Es recomendable conservar evidencia de la operación, pero evite publicarla o compartir información sensible por canales no seguros.
¿Puedo tapar algunos datos antes de enviar una captura?
Siga las instrucciones del canal oficial que recibe el reclamo. No entregue información adicional que no sea necesaria.
¿Puedo reclamar una compra antigua?
Los plazos dependen de la naturaleza del caso. Para operaciones no autorizadas bajo la Ley de Fraudes existen límites específicos, por lo que conviene avisar inmediatamente y no postergar la revisión del estado de cuenta.
¿Dónde puedo revisar información oficial sobre la Ley de Fraudes?
Puede consultar CMF Educa, que mantiene una explicación actualizada sobre el procedimiento, derechos, deberes y plazos relacionados con la Ley N.º 20.009.
¿Dónde puedo encontrar información de seguridad de Santander?
Puede consultar la sección oficial de Seguridad de Santander Chile, donde el banco publica recomendaciones para evitar phishing, smishing, clonación y otras formas de fraude.
Un cargo que no reconoce en Santander Chile debe revisarse con atención y, si después de comprobar sus compras, suscripciones, usuarios adicionales y nombres comerciales continúa siendo desconocido, corresponde actuar sin demora.
Revise primero el detalle del movimiento y las demás operaciones recientes. Si existe riesgo de que los datos de la tarjeta hayan sido comprometidos, utilice las opciones de bloqueo disponibles en la App Santander o sitio privado y comuníquese con el banco mediante un canal oficial. Santander publica actualmente el 600 320 3000 como teléfono de contacto y permite gestionar bloqueos de tarjetas desde sus canales digitales.
Al realizar el aviso, guarde el número o folio, fecha y hora. Identifique claramente cada operación que desconoce y siga las instrucciones respecto de la declaración jurada, denuncia y demás antecedentes que puedan resultar necesarios.
La información vigente de CMF Educa indica que el reclamo bajo la Ley N.º 20.009 debe presentarse dentro de treinta días hábiles desde el aviso y puede comprender operaciones efectuadas hasta sesenta días antes de la fecha en que se comunicó el fraude. También establece la obligación de entregar al emisor el respaldo de la denuncia dentro del procedimiento y plazo legal correspondiente.
Para montos reclamados inferiores al umbral vigente de 35 UF, la CMF informa actualmente un plazo general de diez días hábiles para cancelar los cargos o restituir los fondos, mientras que para giros en cajeros automáticos y avances en efectivo el plazo es de quince días hábiles, sujeto a las reglas de la ley.
Es igualmente importante describir correctamente el problema. Una compra duplicada, una suscripción olvidada o un producto no recibido no deben presentarse automáticamente como una transacción realizada por un desconocido si usted sí autorizó originalmente el pago.
Durante todo el proceso, no entregue claves, coordenadas, códigos de autorización ni acceso remoto a su teléfono a supuestos ejecutivos. Santander advierte que no solicita claves bancarias por teléfono, correo electrónico o SMS y recomienda ingresar siempre directamente a sus canales oficiales.
Si la respuesta de Santander no resuelve el problema, conserve toda la documentación y solicite una respuesta fundada. Posteriormente puede revisar el procedimiento de reclamo contra bancos ante la Comisión para el Mercado Financiero y, cuando corresponda, las alternativas disponibles en SERNAC o ante los tribunales competentes.
Los teléfonos, procedimientos internos, canales digitales y requisitos pueden modificarse. Antes de realizar cualquier gestión, confirme siempre la información directamente en Santander Chile y, para normativa sobre fraude, consulte las fuentes oficiales de la Comisión para el Mercado Financiero y la Biblioteca del Congreso Nacional.
Tarjetas de crédito Scotiabank Chile: requisitos y costos

Cómo solicitar una tarjeta de crédito BancoEstado por canales oficiales
Tarjetas de crédito Itaú Chile: cómo comparar sus condiciones
Requisitos para una tarjeta de crédito Santander Chile

Requisitos de la tarjeta de crédito Banco de Chile: dónde consultarlos
Subir
Deja una respuesta