
Tarjeta de crédito o débito: cuál conviene para cada compra
Elegir entre una tarjeta de crédito y una tarjeta de débito puede parecer sencillo, pero ambas funcionan de manera diferente y pueden tener costos, ventajas y riesgos distintos. La mejor opción depende del tipo de compra, del dinero disponible, de la capacidad de pago, de la seguridad requerida y de las condiciones del producto contratado.
Con una tarjeta de débito se utiliza el dinero que la persona tiene depositado en una cuenta asociada. Con una tarjeta de crédito se utiliza un cupo otorgado por el emisor, que debe pagarse posteriormente bajo las condiciones establecidas en el contrato.
La tarjeta de débito puede ayudar a controlar los gastos porque normalmente descuenta el dinero de inmediato. La tarjeta de crédito puede ofrecer mayor flexibilidad, compras en cuotas, beneficios, seguros y respaldo para determinadas operaciones, pero también puede generar intereses, comisiones y sobreendeudamiento.
Este artículo explica las diferencias entre ambos medios de pago, señala qué alternativa puede ser más conveniente según cada compra, revisa los costos y entrega recomendaciones para utilizar tarjetas en Chile de manera segura y responsable.
Las tarifas, límites, promociones, seguros y condiciones pueden cambiar entre bancos, cooperativas, emisores no bancarios y tarjetas de tiendas. Antes de contratar o utilizar una tarjeta, es necesario revisar el contrato, el tarifario y la información vigente entregada directamente por la institución emisora.
La diferencia fundamental entre crédito y débito
La diferencia principal está en el origen del dinero utilizado.
- La tarjeta de débito utiliza fondos propios disponibles en una cuenta.
- La tarjeta de crédito utiliza una línea de crédito otorgada por una institución.
- El débito descuenta normalmente el importe de la cuenta en el momento de la operación.
- El crédito genera una obligación de pago posterior.
La Comisión para el Mercado Financiero explica que la tarjeta de débito permite realizar compras y giros con cargo a los fondos depositados en una cuenta bancaria, siempre que existan fondos suficientes y la operación sea autorizada.
Por su parte, la CMF define la tarjeta de crédito como un instrumento que permite adquirir bienes o pagar servicios utilizando un crédito otorgado por el emisor, además de otros beneficios que puedan estar asociados.
Comparación general entre ambas tarjetas
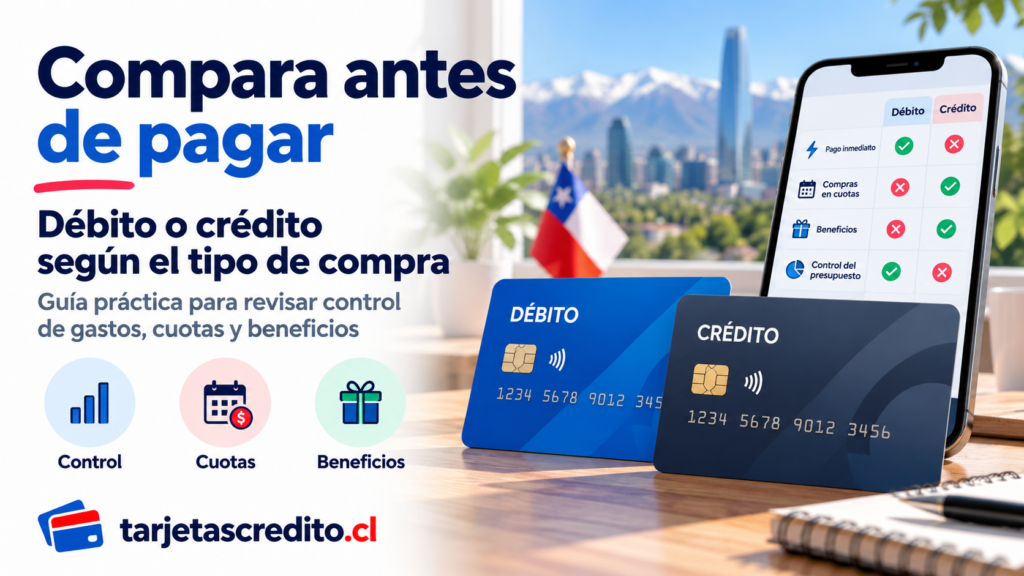
| Característica | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo disponible en una cuenta | Cupo de crédito otorgado por el emisor |
| Momento del pago | Generalmente inmediato | Posterior, según facturación y vencimiento |
| Intereses | No genera intereses por comprar con el saldo disponible | Puede generar intereses si se financia la deuda o se realizan operaciones específicas |
| Cuotas | Normalmente no permite financiar directamente la compra | Puede permitir compras en cuotas, según condiciones |
| Riesgo de endeudamiento | Más limitado al saldo disponible, aunque pueden existir sobregiros o cargos | Mayor, porque permite gastar hasta el cupo otorgado |
| Beneficios | Dependen de la cuenta y del emisor | Puede incluir puntos, descuentos, seguros o promociones |
| Avances | Permite retirar fondos propios desde cajeros | Puede permitir avances utilizando el cupo de crédito |
| Historial crediticio | No representa necesariamente una deuda crediticia | El comportamiento de pago puede influir en la relación crediticia |
Ninguna tarjeta es automáticamente mejor. La decisión debe relacionarse con la finalidad concreta de la compra y con la situación financiera de la persona.
Cuándo conviene utilizar una tarjeta de débito
La tarjeta de débito suele ser conveniente cuando la persona cuenta con el dinero disponible y desea pagar sin adquirir una deuda. También puede ser útil para controlar un presupuesto, porque la compra se descuenta de la cuenta y no queda pendiente para el siguiente estado de cuenta.
Compras cotidianas
Para compras habituales como alimentos, artículos de aseo, transporte, medicamentos o gastos pequeños, el débito puede ayudar a evitar que se acumulen consumos durante el mes.
Al utilizar débito, la persona puede revisar el saldo restante después de cada operación y mantener un control más directo de su dinero.
Esta opción puede ser especialmente apropiada cuando:
- El dinero para la compra ya está disponible.
- No se necesita dividir el pago en cuotas.
- Se quiere evitar intereses.
- Existe riesgo de gastar más usando crédito.
- Se está siguiendo un presupuesto semanal o mensual.
Compras de bajo monto
Para gastos pequeños, utilizar una tarjeta de crédito puede dificultar la percepción del gasto, especialmente si se realizan muchas compras durante el mes. El débito permite que el impacto en el saldo sea visible de inmediato.
Esto no significa que todas las compras pequeñas deban pagarse con débito. Si la tarjeta de crédito no cobra costos por la operación y se paga completamente el estado de cuenta, puede ser útil. La diferencia está en el nivel de control y en las condiciones concretas del producto.
Presupuesto limitado
Cuando la persona tiene un presupuesto fijo, el débito puede servir como límite práctico. Si la cuenta no tiene fondos suficientes, la compra normalmente será rechazada, salvo que exista una línea adicional, sobregiro u otra modalidad autorizada.
Este límite puede ser una ventaja para quienes quieren evitar utilizar dinero futuro para pagar gastos actuales.
Pagos que no requieren financiamiento
Si se dispone del dinero y no existe un beneficio relevante por usar crédito, pagar con débito puede ser más simple. La operación no queda incorporada a un estado de cuenta de crédito y no requiere organizar cuotas posteriores.
Cuándo conviene utilizar una tarjeta de crédito
La tarjeta de crédito puede ser conveniente cuando se necesita flexibilidad, se desea acceder a una promoción real o se requiere un medio de pago que el comercio acepta para una reserva o compra determinada.
Su conveniencia depende de que la persona comprenda los costos y tenga un plan concreto para pagar el estado de cuenta.
Compras grandes planificadas
Una compra de alto valor puede pagarse con crédito cuando existe una promoción sin interés, una cuota razonable o un beneficio que compensa el costo del producto.
Antes de elegir esta alternativa, se debe confirmar:
- El precio al contado.
- El precio final con tarjeta.
- El número de cuotas.
- El valor de cada cuota.
- La existencia de intereses.
- La existencia de comisiones.
- El efecto sobre el cupo disponible.
- La capacidad de pagar las cuotas futuras.
Una compra grande no debe financiarse únicamente porque la cuota mensual parece baja. También se debe calcular cuánto se pagará en total.
Cuotas sin interés
Las cuotas sin interés pueden ser útiles si se cumplen las condiciones de la promoción y si el precio final no aumenta por utilizar esa modalidad.
La persona debe revisar si la promoción es entregada por el comercio, por el emisor o por ambos. También debe confirmar si se aplica a todas las tarjetas, a una marca determinada o solo a algunos clientes.
La CMF recomienda verificar las condiciones de las compras en cuotas y conservar los comprobantes para compararlos con el estado de cuenta.
Compras con seguros o protecciones
Algunas tarjetas pueden incluir seguros de viaje, protección de compras, garantías extendidas o asistencia. Estos beneficios pueden ser útiles en compras de alto valor o en viajes, siempre que la cobertura se active realmente.
Se debe revisar si el beneficio exige pagar la compra completa con la tarjeta, si tiene límites, si aplica a todos los titulares y cuáles son las exclusiones.
Reservas de hoteles y arriendo de vehículos
Hoteles y empresas de arriendo pueden exigir una tarjeta de crédito para bloquear una garantía. Una tarjeta de débito puede ser aceptada en algunos casos, pero no siempre cumple las condiciones solicitadas por el comercio.
Antes de realizar una reserva, conviene preguntar:
- Si se acepta débito o prepago.
- Cuál será el monto de la garantía.
- Cuándo se liberará el bloqueo.
- Qué ocurre si la tarjeta no tiene cupo suficiente.
- Si se efectuarán cargos posteriores.
Compras internacionales
Una tarjeta de crédito puede ser útil para compras fuera de Chile, especialmente si ofrece buena aceptación, asistencia, seguros o condiciones razonables para convertir monedas.
Sin embargo, antes de utilizarla se deben revisar las comisiones por compras internacionales, el tipo de cambio, las tarifas por avances y los límites de seguridad.
Qué tarjeta conviene para las compras del supermercado
Para las compras del supermercado, el débito suele ser apropiado cuando el dinero ya está disponible y se quiere controlar el presupuesto. También puede convenir una tarjeta de crédito si existe un descuento real, cashback o puntos que se utilicen efectivamente.
La comparación debe considerar el precio final. Un descuento asociado a la tarjeta no siempre es la mejor alternativa si el mismo producto se encuentra más barato en otro comercio o si la tarjeta cobra costos que superan el ahorro.
Para decidir, se puede utilizar este procedimiento:
- Comparar el precio normal del producto.
- Revisar el precio con crédito y con débito.
- Confirmar si la promoción exige cuotas.
- Verificar si existe un monto mínimo de compra.
- Calcular el ahorro efectivo.
- Revisar si la tarjeta genera un costo por la operación.
Si la tarjeta de crédito no cobra cargos relevantes, se paga el total mensualmente y entrega un beneficio concreto, puede ser una opción conveniente. Si existe riesgo de gastar más o dejar saldo pendiente, el débito puede ser más prudente.
Qué conviene para comprar alimentos y gastos del hogar
En gastos recurrentes, el débito permite saber cuánto dinero queda disponible después de cada compra. Esto puede ser útil para controlar alimentos, artículos de limpieza, cuentas y otros gastos necesarios.
La tarjeta de crédito puede utilizarse si la persona tiene ingresos estables y registra correctamente las compras para evitar que el pago mensual supere su presupuesto.
Una buena práctica es separar los gastos básicos de los gastos financiados. Si se usa crédito para alimentos todos los meses y además se paga solo el mínimo, la deuda puede crecer hasta comprometer ingresos futuros.
Qué conviene para comprar ropa y calzado
La elección depende principalmente del precio, de la promoción y de la capacidad de pago.
El débito puede ser preferible cuando la persona tiene el dinero y desea evitar cuotas. El crédito puede ser útil cuando existe una promoción sin interés o un descuento superior al costo de la tarjeta.
Se debe tener cuidado con las compras impulsivas. Una promoción de temporada no representa un ahorro si la compra no estaba planificada o si obliga a pagar intereses durante varios meses.
Qué conviene para comprar electrodomésticos o tecnología
En productos de mayor precio, el crédito puede ofrecer cuotas, garantías o seguros que no están disponibles al pagar con débito. Aun así, la comparación debe realizarse sobre el costo total.
| Alternativa | Puede convenir cuando | Riesgo principal |
|---|---|---|
| Débito | Existe dinero suficiente y se quiere evitar deuda | Reduce inmediatamente el saldo disponible |
| Crédito en una cuota | Se puede pagar el estado de cuenta completo | Olvidar la fecha de pago o generar cargos |
| Crédito en cuotas sin interés | El precio final es igual al contado y las cuotas caben en el presupuesto | Comprometer el cupo y acumular muchas cuotas |
| Crédito en cuotas con interés | El financiamiento es necesario y el costo total es razonable | Pagar mucho más que el precio original |
Antes de aceptar una oferta, conviene solicitar una cotización o simulación y comparar la CAE y el Costo Total del Crédito cuando correspondan.
Qué conviene para comprar pasajes y reservar viajes
La tarjeta de crédito puede ser útil para comprar pasajes, reservar hoteles y contratar servicios turísticos. Algunas empresas pueden utilizar la tarjeta como garantía y realizar cargos posteriores según las condiciones de la reserva.
El débito puede servir para pagar el valor de un pasaje si el dinero ya está disponible y la empresa acepta ese medio. Sin embargo, se debe verificar cómo se procesan las devoluciones, cambios y reembolsos.
Antes de pagar un viaje, revise:
- La moneda del cobro.
- Las comisiones por compra internacional.
- Las condiciones de cambio y devolución.
- Los seguros incluidos o no incluidos.
- Los cargos por equipaje, selección de asiento y servicios adicionales.
- El plazo estimado para un reembolso.
- Si el comercio realizará una preautorización.
La tarjeta de crédito no garantiza que una empresa devuelva inmediatamente el dinero. Los plazos dependen del comercio, del procesador y del emisor.
Qué conviene para comprar en el extranjero
La tarjeta de crédito puede ofrecer protección y asistencia, pero también puede tener cargos por conversión y compras internacionales. El débito puede ser útil para utilizar fondos propios, aunque una compra no reconocida podría afectar directamente el saldo de la cuenta mientras se resuelve el caso.
Antes de viajar, confirme:
- Si ambas tarjetas están habilitadas para uso internacional.
- La comisión por compra fuera de Chile.
- La comisión por retiro en cajero.
- El tipo de cambio utilizado.
- Los límites diarios.
- El número de emergencia para bloquearlas.
Una alternativa prudente es llevar crédito y débito, además de una reserva de efectivo razonable. No es recomendable depender de un solo medio de pago.
Qué conviene para pagar cuentas y suscripciones
La tarjeta de crédito puede ser útil para pagos automáticos porque evita que una cuenta se rechace por falta de saldo en una fecha específica. También puede permitir acumular beneficios si el programa contempla esos pagos.
El débito puede ser más conveniente cuando se desea que el cargo salga directamente del dinero disponible y no se quiere acumular una deuda mensual.
En ambos casos, es necesario revisar periódicamente:
- El monto cobrado.
- La fecha del cargo.
- Los cambios de precio.
- Las suscripciones que ya no se utilizan.
- Los servicios que fueron cancelados.
- Los cargos duplicados.
Eliminar una aplicación no siempre cancela un servicio. La cancelación debe realizarse en la plataforma correspondiente y se debe conservar la confirmación.
Qué conviene para pagar servicios básicos
Para servicios básicos, tanto el débito como el crédito pueden ser útiles. El débito descuenta el dinero de la cuenta, mientras que el crédito permite centralizar los pagos en un estado de cuenta.
La tarjeta de crédito puede facilitar la administración si la persona paga el total mensualmente. Si se utiliza el crédito para cubrir servicios porque no existe dinero suficiente, el gasto puede transformarse en una deuda prolongada.
También se debe revisar si el pago automático genera puntos, comisiones o restricciones dentro del programa de beneficios.
Qué conviene para gastos médicos
Para gastos médicos, la elección depende de la urgencia, del monto y de la capacidad de pago.
Si existe dinero disponible, el débito evita agregar una deuda futura. Si el gasto es elevado y se ofrece una modalidad de pago razonable, el crédito puede ayudar a distribuirlo.
No se debe aceptar financiamiento sin conocer el valor total. Antes de utilizar cuotas, consulte:
- El precio al contado.
- La tasa de interés.
- El costo total.
- La cantidad de cuotas.
- Los seguros incluidos.
- Las condiciones de prepago o pago anticipado.
Qué conviene para compras pequeñas
En compras pequeñas, el débito puede facilitar el control porque el impacto es inmediato. El crédito puede ser práctico si se utiliza una sola tarjeta, no cobra cargos por compra y se paga completamente el estado de cuenta.
El principal problema aparece cuando se acumulan muchas compras pequeñas. Una compra de $3.000 puede parecer irrelevante, pero varias operaciones durante el mes pueden convertirse en una deuda considerable.
Para evitarlo, se puede establecer un límite personal de gasto con crédito y revisar la aplicación cada pocos días.
Qué conviene para una compra impulsiva
Si la compra no estaba planificada, el débito puede mostrar de inmediato el efecto sobre el presupuesto. La tarjeta de crédito puede hacer que el gasto parezca menos importante porque se paga después.
Antes de comprar, pregúntese:
- ¿Necesito realmente el producto?
- ¿Tengo dinero para pagarlo?
- ¿Lo compraría si no existieran cuotas?
- ¿La promoción termina hoy o puedo comparar?
- ¿La cuota seguirá siendo cómoda en los próximos meses?
Una promoción no debe utilizarse como justificación para adquirir algo que no estaba contemplado.
Costos de la tarjeta de débito
La tarjeta de débito no utiliza una línea de crédito, pero eso no significa que sea completamente gratuita. Los costos dependen de la cuenta y del plan contratado.
Puede haber cargos por:
- Mantención de la cuenta.
- Uso de determinados cajeros.
- Giros en el extranjero.
- Compras internacionales.
- Reposición de la tarjeta.
- Transferencias o servicios asociados.
- Uso de redes distintas a la del emisor.
La persona debe revisar el tarifario de la cuenta, no solo el funcionamiento de la tarjeta. La comisión puede estar asociada a la cuenta bancaria y no aparecer como un cobro directo por cada compra.
Costos de la tarjeta de crédito
La tarjeta de crédito puede incluir más conceptos de cobro. La CMF informa que el estado de cuenta puede incluir compras, intereses, impuestos, cargos de mantención y otros conceptos establecidos en el contrato.
Los principales costos que se deben revisar son:
- Comisión de mantención o administración.
- Intereses por compras financiadas.
- Intereses por saldo pendiente.
- Comisiones por avances en efectivo.
- Comisiones por compras internacionales.
- Seguros contratados.
- Impuestos asociados a operaciones de crédito.
- Cargos por atraso o cobranza.
- Costos de reposición.
- Comisiones por servicios adicionales.
Los montos exactos no son iguales para todas las tarjetas. Se deben revisar en el contrato y en el tarifario vigente.
Intereses y pago del estado de cuenta
Una de las mayores diferencias entre débito y crédito es que la tarjeta de crédito puede generar intereses cuando la deuda no se paga bajo las condiciones necesarias para evitar el financiamiento.
La CMF señala que el estado de cuenta debe informar las operaciones, intereses, comisiones, pagos, saldo adeudado, monto disponible y otros datos relevantes.
Antes de contratar una tarjeta, conviene entender:
- La fecha de facturación.
- La fecha de vencimiento.
- El pago total facturado.
- El pago mínimo.
- La tasa de interés.
- Las compras en cuotas pendientes.
- Los cargos adicionales.
Pagar solo el mínimo puede evitar un incumplimiento inmediato, pero deja parte de la deuda pendiente. Si se repite durante varios meses, el pago de intereses puede aumentar y el plazo para terminar la deuda puede extenderse.
Ejemplo de una compra pagada con débito
Supongamos que una persona tiene $300.000 disponibles en su cuenta y realiza una compra de $80.000 con débito.
- Saldo antes de la compra: $300.000.
- Compra: $80.000.
- Saldo estimado después de la compra: $220.000.
En este ejemplo, la persona no queda con una cuota pendiente por esa compra. El dinero se descuenta de la cuenta conforme al funcionamiento del producto.
El resultado puede variar si existen cargos de la cuenta, retenciones, operaciones pendientes o diferencias de conversión.
Ejemplo de una compra pagada con crédito
Supongamos que una persona tiene un cupo de $500.000 y realiza una compra de $80.000 con tarjeta de crédito.
- Cupo antes de la compra: $500.000.
- Compra: $80.000.
- Cupo disponible estimado: $420.000.
- Deuda: $80.000, más los cargos que correspondan.
Si el titular paga el monto facturado completo dentro del plazo y el contrato permite evitar intereses en esa modalidad, puede no generarse interés por financiar ese saldo. Si paga solo una parte, el monto restante puede generar intereses y otros cargos.
Este es un ejemplo general. El funcionamiento exacto depende del contrato de cada emisor.
Ejemplo de cuotas con tarjeta de crédito
Supongamos una compra de $240.000 en seis cuotas sin interés, bajo una promoción válida y sin cargos adicionales relacionados con la operación.
- Valor de la compra: $240.000.
- Número de cuotas: 6.
- Valor de cada cuota: $40.000.
- Total hipotético: $240.000.
Aunque no se cobren intereses, la compra puede ocupar parte del cupo disponible y comprometer $40.000 mensuales durante seis períodos. Si la persona ya tiene otras cuotas, debe sumar todas antes de aceptar una nueva compra.
Si la misma compra tuviera intereses o comisiones, el total sería superior a $240.000 y se debería revisar la simulación entregada por el emisor.
Cómo comparar el costo de una compra a crédito
Para comparar alternativas de financiamiento, no basta con mirar el valor de la cuota. Se debe calcular el total que se pagará.
Costo total = suma de todas las cuotas + intereses + comisiones + impuestos + seguros y otros cargos aplicables
Cuando corresponda, también se debe revisar la Carga Anual Equivalente y el Costo Total del Crédito. Estos indicadores permiten comparar alternativas de crédito con condiciones equivalentes.
La cuota más baja no siempre representa el costo más bajo. Una cuota pequeña puede ser consecuencia de un plazo más largo, que aumenta el total de intereses.
Beneficios que puede tener una tarjeta de crédito
Una tarjeta de crédito puede incluir ventajas que no se encuentran en todas las tarjetas de débito. Estas condiciones deben confirmarse con cada emisor.
- Descuentos en comercios.
- Programas de puntos.
- Millas o beneficios para viajes.
- Devolución de dinero.
- Cuotas promocionales.
- Seguros de viaje.
- Protección de compras.
- Garantía extendida.
- Acceso a eventos o experiencias.
- Asistencia internacional.
Un beneficio solo es conveniente si se utiliza realmente y si su valor supera los costos de la tarjeta. No tiene sentido pagar una mantención elevada para obtener descuentos en comercios que nunca se visitan.
Cuándo el débito puede ser más seguro financieramente
El débito puede ayudar a limitar el gasto porque se utiliza dinero ya disponible. Esto reduce la posibilidad de acumular una deuda que deba pagarse en los meses siguientes.
Puede ser una opción adecuada para personas que:
- Tienen ingresos variables.
- Quieren seguir un presupuesto estricto.
- Han tenido problemas con el pago de tarjetas.
- Tienden a comprar impulsivamente.
- No necesitan cuotas.
- Prefieren no utilizar crédito.
Sin embargo, el débito no elimina todos los riesgos. Una operación fraudulenta puede afectar directamente el saldo de la cuenta y también es necesario informar rápidamente al banco.
Cuándo el crédito puede ser más conveniente financieramente
El crédito puede ser conveniente cuando la persona tiene ingresos suficientes, conoce el costo total y puede pagar oportunamente. También puede resultar útil cuando existe una promoción real o un beneficio que reduce el costo efectivo.
Puede ser una alternativa razonable para:
- Compras grandes previamente planificadas.
- Cuotas sin interés verificadas.
- Reservas que requieren tarjeta de crédito.
- Viajes con seguro o asistencia incluida.
- Compras internacionales con comisión baja.
- Operaciones que entregan una protección adicional.
La clave es que el crédito se utilice como una herramienta de pago y no como una extensión permanente del ingreso.
Tarjetas de crédito y débito para compras en línea
Ambas tarjetas pueden utilizarse en internet, aunque la aceptación depende del comercio y del emisor.
Para comprar en línea, revise:
- Que el sitio utilice una conexión segura.
- Que el comercio sea legítimo.
- Que la dirección web esté escrita correctamente.
- Que el monto y la moneda sean claros.
- Que exista una política de devolución.
- Que no se trate de una suscripción automática no deseada.
- Que se puedan activar alertas de compra.
La tarjeta de crédito puede ofrecer una separación entre la compra y el saldo principal de una cuenta. La tarjeta de débito puede limitar el endeudamiento, pero la operación se carga directamente a los fondos disponibles.
Cuando sea posible, una tarjeta virtual o un número temporal puede reducir la exposición de los datos de la tarjeta principal.
Seguridad y prevención de fraudes
La seguridad depende tanto del emisor como del comportamiento del titular. Se debe evitar compartir claves, códigos de confirmación y fotografías completas de la tarjeta.
Las principales recomendaciones son:
- Activar las notificaciones de cada compra.
- Bloquear temporalmente la tarjeta cuando no se utilice, si la aplicación lo permite.
- No utilizar redes públicas para operaciones sensibles.
- No entregar la tarjeta fuera de la vista.
- Revisar regularmente la cartola.
- No ingresar claves desde enlaces recibidos por mensajes sospechosos.
- Utilizar claves diferentes para cada servicio.
- Contactar al emisor por canales oficiales.
La CMF entrega recomendaciones de seguridad para tarjetas, como proteger la clave, no entregar la tarjeta a terceros y revisar las operaciones.
Qué hacer ante una operación no reconocida
Si aparece una compra que el titular no reconoce, debe comunicarse inmediatamente con el emisor y solicitar el bloqueo o la revisión correspondiente.
- Revisar si la operación está pendiente o contabilizada.
- Bloquear la tarjeta desde la aplicación o por el canal oficial.
- Informar la operación al emisor.
- Solicitar un número de atención o comprobante.
- Cambiar las claves si existe sospecha de acceso indebido.
- Revisar las operaciones anteriores.
- Conservar capturas y estados de cuenta.
La información del SERNAC sobre fraudes en medios de pago señala que las entidades deben iniciar el procedimiento correspondiente ante operaciones no reconocidas y no pueden descartar automáticamente el reclamo sin seguir las reglas aplicables.
La normativa y los plazos pueden depender del tipo de operación, de los antecedentes y de la legislación vigente. Por eso, el aviso debe realizarse tan pronto como se detecte el problema.
Qué ocurre si se pierde una tarjeta
La tarjeta debe bloquearse de inmediato, tanto si se trata de crédito como de débito. El número de emergencia debe obtenerse desde la aplicación, el sitio oficial o el reverso de la tarjeta.
La CMF recomienda avisar inmediatamente al banco ante el robo, hurto o extravío y solicitar un número que permita acreditar la denuncia.
Después del bloqueo, revise si existen operaciones efectuadas antes o después del aviso. También debe solicitar una tarjeta nueva y actualizar los pagos automáticos asociados.
Compras internacionales con débito y crédito
Las tarjetas de débito y crédito pueden estar habilitadas para operar fuera de Chile, pero las condiciones no son necesariamente iguales.
| Aspecto | Débito internacional | Crédito internacional |
|---|---|---|
| Dinero utilizado | Saldo de la cuenta | Cupo de crédito |
| Conversión de moneda | Depende del emisor y la red | Depende del emisor y la red |
| Intereses | No por utilizar el saldo, aunque pueden existir cargos | Pueden aplicarse si se financia la compra o se realiza un avance |
| Reservas de hoteles | Puede ser rechazada o exigir saldo suficiente | Suele ser aceptada como garantía, según el comercio |
| Riesgo financiero | Reduce directamente el saldo disponible | Genera una deuda futura |
Antes de viajar, confirme las comisiones por compras internacionales, retiros, conversión de moneda y reposición. No es suficiente que la tarjeta tenga una marca internacional.
Compras en cuotas y pago en una sola cuota
En general, pagar una compra en una sola cuota puede ser más sencillo cuando se dispone del dinero para cancelar el total. Las cuotas pueden ayudar a distribuir un gasto, pero deben analizarse según el costo final.
Antes de elegir cuotas, se debe preguntar:
- ¿Son realmente sin interés?
- ¿Existe una comisión de administración?
- ¿El precio es igual al contado?
- ¿Cuánto se pagará en total?
- ¿Cuántas cuotas pendientes tiene actualmente?
- ¿La suma de las cuotas cabe en el presupuesto?
Una compra en cuotas puede seguir ocupando cupo y comprometer ingresos durante varios meses. El hecho de que la cuota sea baja no elimina esa obligación.
Tarjeta de crédito o débito para avances y retiros
Con una tarjeta de débito se retira dinero propio desde una cuenta. Con una tarjeta de crédito se puede realizar un avance utilizando el cupo otorgado por el emisor.
El avance de crédito puede incluir:
- Intereses.
- Comisión por operación.
- Impuestos.
- Costos de administración.
- Cargos del cajero.
- Conversión de moneda, si se realiza en el extranjero.
El SERNAC ha advertido en sus estudios que no basta con observar la tasa de interés de un avance, porque el costo total también incluye comisiones y otros cargos. Las cifras de estudios antiguos no deben usarse como tarifas vigentes, pero sirven para entender la importancia de cotizar.
Si se necesita efectivo, compare el costo total de un avance con otras alternativas de financiamiento antes de confirmar la operación.
Qué conviene para pagar en comercios pequeños
En comercios pequeños, el débito puede ser práctico si el establecimiento acepta la tarjeta y la persona cuenta con saldo suficiente. El crédito puede ser útil si se desea acumular beneficios o concentrar los gastos, siempre que se controle el estado de cuenta.
En ambos casos, verifique el monto antes de ingresar la clave o confirmar la operación. Guarde el comprobante cuando la compra sea importante.
Qué conviene para compras recurrentes
Para compras recurrentes, como combustible, transporte, alimentos o medicamentos, se puede elegir débito para mantener un límite de gasto o crédito para acumular beneficios.
La decisión debe considerar la frecuencia y el monto. Si la compra se realiza muchas veces al mes, un programa de recompensas puede ser útil, pero también aumenta la necesidad de revisar cada movimiento.
Qué conviene para gastos de emergencia
Una tarjeta de crédito puede entregar una reserva para una emergencia, pero no debe confundirse con un fondo de emergencia. El gasto igualmente tendrá que pagarse y puede generar intereses.
Si la persona utiliza todo el cupo para cubrir gastos urgentes, puede quedar sin capacidad para enfrentar nuevas necesidades. Cuando sea posible, conviene mantener ahorros separados y utilizar el crédito solo como respaldo.
Beneficios y recompensas
Las tarjetas de crédito pueden entregar puntos, descuentos, millas, devolución de dinero o promociones. Algunas tarjetas de débito también ofrecen beneficios, aunque las condiciones dependen de la cuenta o del emisor.
Para evaluar una recompensa, revise:
- Cuánto se debe gastar para obtenerla.
- Qué compras acumulan beneficios.
- Si existen topes mensuales o anuales.
- Si los puntos vencen.
- Cómo se pueden canjear.
- Si las devoluciones descuentan los puntos.
- Cuál es el costo anual de la tarjeta.
Un beneficio no debe llevar a gastar más de lo presupuestado. Si se debe pagar interés para obtener puntos, el valor de la recompensa probablemente no compense el costo financiero.
Cómo elegir según el tipo de consumidor
Persona que quiere controlar estrictamente sus gastos
El débito puede ser la alternativa más sencilla porque limita las compras al dinero disponible. También puede utilizar una tarjeta de crédito con un cupo bajo y un límite personal, pero requiere mayor disciplina.
Persona que paga siempre el total
Puede aprovechar descuentos, puntos, seguros y promociones de una tarjeta de crédito. Debe revisar de todos modos la mantención y los cargos adicionales.
Persona que suele pagar solo el mínimo
El crédito puede estar generando un costo elevado y aumentando la duración de la deuda. En ese caso, el débito puede ayudar a evitar nuevos saldos, aunque primero debe organizarse la deuda existente.
Persona que viaja con frecuencia
Puede convenir una tarjeta de crédito con buena aceptación internacional, seguros y comisiones razonables. También es recomendable llevar una tarjeta de débito como respaldo.
Persona con ingresos variables
El débito puede reducir el riesgo de comprometer ingresos futuros. Si se utiliza crédito, conviene mantener un cupo prudente y reservar dinero para las cuotas.
Persona que compra en una tienda específica
Una tarjeta de crédito asociada a esa tienda puede ser conveniente si los descuentos superan sus costos. También se debe revisar si la tarjeta funciona fuera de la cadena y si el financiamiento es competitivo.
Errores frecuentes al elegir entre crédito y débito
Elegir crédito solo porque permite cuotas
Las cuotas pueden facilitar una compra, pero también prolongar la deuda. Antes de aceptarlas, se debe revisar el costo total y la capacidad de pago.
Elegir débito sin revisar las comisiones
El débito no siempre es gratuito. Puede estar asociado a un plan de cuenta con costos mensuales, cargos por cajero o tarifas internacionales.
Confundir cupo con dinero disponible
El cupo de crédito no es parte del patrimonio disponible. Es una deuda potencial que debe pagarse en el futuro.
Usar ambas tarjetas sin registrar los gastos
Cuando se utilizan varias tarjetas, se pueden olvidar compras, cuotas y fechas de vencimiento. Llevar un registro mensual evita sorpresas.
Mirar solo el valor de la cuota
La cuota no muestra por sí sola el costo total. Una cuota pequeña puede esconder un plazo largo y más intereses.
Aceptar seguros o servicios adicionales sin leer
Los productos adicionales pueden generar cargos mensuales. Se debe comprobar si fueron solicitados y cómo se pueden cancelar.
Usar crédito para gastos básicos todos los meses
Si el ingreso no alcanza para cubrir alimentos, cuentas o transporte, financiar esos gastos con tarjeta puede crear una deuda permanente.
Cómo revisar el estado de cuenta
El estado de cuenta permite confirmar si las compras fueron registradas correctamente y cuáles son las obligaciones del período.
Revise:
- Fecha de emisión.
- Fecha de vencimiento.
- Pago total.
- Pago mínimo.
- Compras nacionales.
- Compras internacionales.
- Cuotas pendientes.
- Intereses.
- Comisiones.
- Seguros.
- Avances.
- Pagos realizados.
- Cupo disponible.
La CMF explica que el estado de cuenta debe informar las operaciones y los cargos que permiten determinar el monto a pagar. Si aparece una compra que no reconoce, debe reclamar cuanto antes.
Qué derechos tiene el consumidor
El consumidor tiene derecho a recibir información clara sobre el producto financiero, sus costos, condiciones, intereses, comisiones y servicios adicionales.
El SERNAC informa derechos relacionados con las tarjetas de crédito, incluyendo la obligación de informar los cargos y la prohibición de imponer productos que la persona no solicitó.
Si una empresa ofrece un seguro, membresía u otro servicio adicional, el consumidor debe conocer sus condiciones y manifestar su voluntad de contratarlo conforme a las reglas aplicables.
Si un cobro no corresponde, se debe contactar primero al emisor, solicitar un número de atención y conservar la respuesta. Si no se obtiene solución, puede presentarse un reclamo ante el SERNAC.
Cómo cerrar una tarjeta de crédito
Si una persona decide dejar de utilizar una tarjeta de crédito, no basta con guardarla o eliminar la aplicación. Se debe solicitar formalmente el cierre del producto conforme al procedimiento del emisor.
Antes de cerrarla, revise:
- Si existen compras pendientes.
- Si hay cuotas futuras.
- Si existen pagos automáticos asociados.
- Si hay seguros contratados.
- Si el saldo está completamente pagado.
- Si se debe devolver o destruir la tarjeta física.
La información de CMF Educa sobre tarjetas de crédito recomienda revisar el contrato, comunicar el cierre por un canal que deje constancia y verificar que no existan cobros pendientes.
Pasos para elegir correctamente
- Identifique el tipo de compra que realizará.
- Determine si cuenta con el dinero completo.
- Compare el precio pagando con débito.
- Compare el precio total pagando con crédito.
- Revise las comisiones de ambos productos.
- Confirme si existe una promoción real.
- Calcule las cuotas futuras.
- Verifique el efecto sobre el cupo o saldo.
- Revise la seguridad y los canales de bloqueo.
- Conserve el comprobante de la compra.
Lista rápida antes de pagar
Antes de insertar, acercar o ingresar los datos de una tarjeta, puede hacerse estas preguntas:
- ¿Estoy utilizando dinero propio o crédito?
- ¿Tengo fondos o capacidad suficiente para pagar?
- ¿La compra tiene comisión?
- ¿Hay intereses?
- ¿La promoción está vigente?
- ¿Cuál es el precio final?
- ¿La operación se registrará en una o varias cuotas?
- ¿El comercio está cobrando en pesos o en moneda extranjera?
- ¿La compra genera una suscripción?
- ¿Podré reclamar si surge un problema?
Preguntas frecuentes
¿Qué es mejor, tarjeta de crédito o débito?
No existe una respuesta única. El débito puede convenir para utilizar dinero disponible y controlar el presupuesto. El crédito puede ser útil para cuotas, beneficios, reservas o compras planificadas, siempre que se conozcan los costos y se pueda pagar oportunamente.
¿La tarjeta de débito cobra intereses?
Comprar con el saldo disponible de una tarjeta de débito no genera intereses como una operación de crédito. Sin embargo, la cuenta o la tarjeta pueden tener comisiones de mantención, uso de cajeros, compras internacionales u otros cargos.
¿La tarjeta de crédito siempre cobra intereses?
No necesariamente en todas las operaciones. Algunas compras pueden pagarse sin intereses bajo determinadas condiciones, pero la tarjeta puede tener otros cargos. Si se deja saldo pendiente o se utilizan avances, pueden aplicarse intereses según el contrato.
¿Qué pasa si uso una tarjeta de crédito y pago todo el mes siguiente?
Si se paga el total facturado dentro del plazo y el contrato contempla esa modalidad, se puede evitar el financiamiento de determinadas compras. Aun así, pueden existir cargos de mantención, seguros, impuestos o comisiones.
¿Puedo pagar en cuotas con una tarjeta de débito?
La tarjeta de débito normalmente descuenta el dinero de la cuenta y no funciona como una línea de crédito. Si un comercio ofrece cuotas, se debe confirmar si se trata de una modalidad especial, un financiamiento externo o una operación distinta.
¿Qué tarjeta conviene para compras del supermercado?
El débito puede ser conveniente para controlar el presupuesto. El crédito puede ser mejor si existe un descuento o cashback real y se pagará el total de la deuda. Compare siempre el precio final y los costos del producto.
¿Qué tarjeta conviene para una compra grande?
Si se cuenta con el dinero, el débito evita una deuda. Si se necesita distribuir el pago, el crédito puede ser útil, pero se deben comparar intereses, comisiones, número de cuotas y costo total.
¿Qué tarjeta conviene para viajar?
Puede ser útil llevar ambas. La tarjeta de crédito puede servir para reservas, garantías, seguros y compras internacionales. La tarjeta de débito permite utilizar fondos propios. Se deben confirmar las comisiones, límites y canales de bloqueo antes de viajar.
¿Puedo usar mi tarjeta de débito en el extranjero?
Depende de la tarjeta, de la cuenta y de la habilitación del emisor. Debe confirmarse si permite compras y retiros internacionales, cuál es el tipo de cambio y qué comisiones se aplican.
¿Una tarjeta de crédito tiene más protección que una de débito?
No siempre. La protección depende del emisor, de la red, de la operación y de la normativa aplicable. Algunas tarjetas de crédito incluyen beneficios adicionales, pero ambos medios de pago deben bloquearse e informarse rápidamente ante una operación no reconocida.
¿Qué pasa si me roban la tarjeta de débito?
Debe bloquearla inmediatamente mediante el banco o el canal oficial. También debe revisar los movimientos de la cuenta y denunciar las operaciones que no reconozca.
¿Qué pasa si me roban la tarjeta de crédito?
Debe bloquearla de inmediato, solicitar un número de atención y revisar las operaciones recientes. El emisor informará el procedimiento para reemplazarla y reclamar los cargos no reconocidos.
¿Qué es más peligroso, usar crédito o débito?
Los riesgos son diferentes. El crédito puede producir endeudamiento, intereses y cargos acumulados. El débito puede afectar directamente el saldo de la cuenta si se realiza una operación no autorizada. La seguridad y la rapidez del reclamo son importantes en ambos casos.
¿Conviene usar crédito para acumular puntos?
Solo si las compras ya estaban planificadas, el programa tiene utilidad real y se paga la deuda oportunamente. Pagar intereses para conseguir puntos normalmente elimina el beneficio económico.
¿Qué debo revisar antes de aceptar una promoción con tarjeta?
Revise la vigencia, el comercio participante, el precio al contado, el precio final, el número de cuotas, los intereses, las comisiones, el monto mínimo de compra y cualquier exclusión.
¿El cupo de la tarjeta de crédito es dinero mío?
No. El cupo es una línea de crédito disponible para realizar operaciones. Todo monto utilizado debe pagarse según el contrato y puede generar intereses o cargos.
¿Qué ocurre si pago solo el mínimo?
El pago mínimo puede mantener la cuenta al día según las condiciones aplicables, pero deja parte de la deuda pendiente. Esa cantidad puede generar intereses y extender el tiempo necesario para pagarla.
¿Puedo tener tarjeta de crédito y débito al mismo tiempo?
Sí. Muchas personas utilizan débito para gastos cotidianos y crédito para compras planificadas, reservas o promociones. Tener ambas requiere registrar correctamente los movimientos y no superar la capacidad de pago.
¿Qué hago si el comercio me cobra un precio distinto?
Compare el comprobante con la publicidad, la cotización y el estado de cuenta. Luego reclame ante el comercio y el emisor, conservando todos los antecedentes.
¿Qué hago si veo un cargo que no reconozco?
Informe inmediatamente al emisor, bloquee la tarjeta si es necesario, solicite un número de atención y revise las operaciones anteriores. No espere hasta el vencimiento del estado de cuenta.
La tarjeta de débito suele convenir cuando la persona quiere pagar con dinero disponible, controlar el presupuesto y evitar una deuda posterior. La tarjeta de crédito puede ser útil cuando se necesitan cuotas, beneficios, seguros, reservas o flexibilidad, siempre que el costo sea conocido y exista capacidad suficiente para pagar.
Para decidir correctamente, no basta con preguntar qué tarjeta es mejor en general. La pregunta adecuada es cuál resulta más conveniente para esa compra, en ese momento y bajo las condiciones concretas del emisor.
Antes de pagar, compare el precio final, las comisiones, los intereses, el número de cuotas, los beneficios, el efecto sobre el saldo o cupo y la seguridad de la operación. Si existen dudas, revise el contrato, el tarifario y el estado de cuenta.
Las condiciones de las cuentas, tarjetas, promociones, tarifas y procedimientos pueden modificarse. Para obtener información actualizada, consulte directamente a su banco o emisor y revise los recursos oficiales de la Comisión para el Mercado Financiero y del SERNAC.
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Tarjeta de crédito con garantía: cómo funciona el respaldo del cupo
Tarjeta de crédito Coopeuch: requisitos, costos y beneficios
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
Subir
Deja una respuesta