
Tarjeta de crédito no funciona: fallas del chip, contactless y soluciones
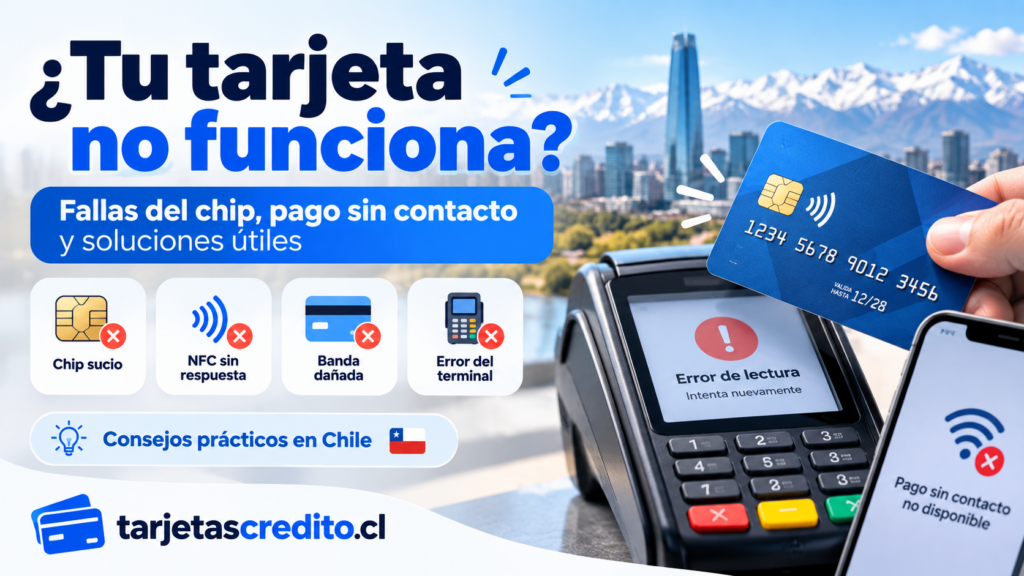
Cuando una tarjeta de crédito deja de funcionar, no siempre significa que esté bloqueada o que exista un problema con la cuenta. En muchos casos, la falla puede estar relacionada con el propio plástico, el chip, el sistema de pago sin contacto, el terminal del comercio, la configuración de la tarjeta, el cupo disponible o una medida de seguridad aplicada por el emisor.
Una situación habitual es acercar la tarjeta al terminal y comprobar que el pago sin contacto no responde, pero después poder realizar la compra insertando el chip. También puede ocurrir lo contrario: el chip no es reconocido correctamente, mientras que determinadas operaciones digitales continúan funcionando. Estas diferencias entregan pistas útiles para determinar dónde se encuentra el problema.
Además de las fallas físicas, existen rechazos que pueden parecer problemas del chip cuando en realidad se deben a una tarjeta vencida, una activación pendiente, cupo insuficiente, restricciones para determinados tipos de compras o una validación de seguridad. Por eso es importante no solicitar inmediatamente una reposición sin revisar primero el estado del producto.
En Chile, la Comisión para el Mercado Financiero entrega recomendaciones de seguridad para el uso de tarjetas y aconseja, entre otras medidas, mantener el plástico bajo control, proteger la clave y revisar las condiciones de uso del producto. Puede consultarse información oficial en CMF Educa sobre uso y seguridad de tarjetas de crédito.
Este artículo explica cómo reconocer una falla del chip o del sistema contactless, qué revisar cuando una tarjeta no funciona en un comercio, cómo distinguir una avería física de un rechazo bancario, cuándo puede ser necesario solicitar una reposición y qué precauciones conviene adoptar si aparecen movimientos desconocidos.
Información principal
Cómo funciona una tarjeta de crédito al momento de pagar
Una tarjeta de crédito puede utilizar diferentes mecanismos para iniciar una operación. Dependiendo del plástico, del terminal y de las condiciones del emisor, una compra presencial puede realizarse insertando el chip, utilizando la función de pago sin contacto o mediante otros sistemas admitidos por el comercio.
Aunque para el usuario el proceso puede parecer instantáneo, el terminal debe leer la información necesaria, comunicarse con los sistemas que participan en la transacción y obtener una respuesta de autorización o rechazo.
Por esa razón, una falla puede producirse en diferentes puntos. El plástico puede no ser leído correctamente, el terminal puede presentar problemas, puede existir una interrupción de comunicación o el emisor puede rechazar la transacción aunque el chip haya sido leído sin dificultad.
Identificar en qué momento aparece el problema ayuda a encontrar la solución adecuada.
Qué diferencia existe entre el chip y el pago contactless
El chip corresponde al componente incorporado físicamente en la tarjeta y se utiliza cuando el plástico se inserta en un terminal compatible. El sistema contactless, por su parte, permite iniciar determinadas operaciones acercando la tarjeta al lector sin necesidad de introducirla físicamente.
Ambas funciones forman parte de la misma tarjeta, pero una puede presentar problemas mientras la otra continúa funcionando.
Por ejemplo:
- el contactless puede dejar de responder mientras el chip continúa siendo reconocido;
- el chip puede presentar dificultades de lectura y la función sin contacto seguir disponible;
- ambos pueden funcionar correctamente, pero la operación ser rechazada por falta de cupo;
- el terminal puede tener deshabilitado o averiado el lector sin contacto;
- la tarjeta puede estar bloqueada y, en ese caso, ninguna modalidad permitirá completar la compra.
Por eso no conviene concluir que la tarjeta está dañada basándose solamente en un intento fallido.
Cómo saber si el problema está en el chip
Una posible falla física del chip suele sospecharse cuando distintos terminales tienen problemas para leer la tarjeta al insertarla, especialmente cuando el banco confirma que el producto se encuentra activo y existe cupo disponible.
Entre las señales que pueden sugerir un problema de lectura se encuentran:
- el terminal indica reiteradamente que no puede leer la tarjeta;
- es necesario insertar el plástico varias veces para que sea detectado;
- el problema se repite en distintos comercios;
- el chip presenta daños visibles;
- la tarjeta está quebrada, doblada o muy desgastada;
- el chip funciona de manera intermitente;
- otras tarjetas funcionan normalmente en el mismo terminal.
Estas señales no constituyen por sí solas una prueba definitiva de que el chip esté dañado. Antes de solicitar una nueva tarjeta es recomendable comprobar el estado del producto con el banco.
Cómo saber si el problema está en el contactless
Cuando solamente falla el pago sin contacto, pero al insertar la tarjeta la operación puede realizarse normalmente, es razonable revisar específicamente la función contactless.
Algunas señales habituales son:
- el terminal no reacciona al acercar la tarjeta;
- aparece un mensaje solicitando insertar el plástico;
- la función sin contacto falla en diferentes comercios;
- la tarjeta funciona al utilizar el chip;
- otras tarjetas contactless sí funcionan en el mismo terminal;
- la tarjeta sufrió un daño físico o una deformación importante.
También debe considerarse que un terminal puede solicitar ocasionalmente el uso del chip y de una autenticación adicional aunque la función sin contacto esté operativa. Esto puede formar parte de los controles aplicados a determinadas operaciones.
Por eso, si el terminal solicita insertar la tarjeta, siga las instrucciones mostradas en lugar de acercar repetidamente el plástico.
Qué significa cuando el terminal dice que inserte la tarjeta
Que el pago contactless no se complete y el terminal solicite insertar la tarjeta no significa necesariamente que exista una avería.
Puede ocurrir que la operación requiera una validación adicional. También puede existir una condición del terminal, del comercio, del emisor o del sistema de pago que haga necesario utilizar el chip.
Si al insertar la tarjeta la compra se autoriza normalmente, no existe evidencia suficiente para concluir que el plástico deba ser reemplazado.
Si el contactless deja de funcionar permanentemente en distintos establecimientos durante un período prolongado, sí puede ser conveniente consultar al banco.
Por qué el chip puede dejar de funcionar
Las tarjetas son objetos de uso cotidiano y pueden deteriorarse con el tiempo. El chip está expuesto a roce, presión, humedad y otros factores que pueden afectar la lectura.
Entre las posibles causas físicas se encuentran:
- desgaste prolongado;
- doblez del plástico;
- quebraduras;
- presión excesiva dentro de una billetera;
- rayaduras importantes;
- desprendimiento parcial del chip;
- deterioro causado por condiciones ambientales adversas.
Sin embargo, no es recomendable intentar reparar el chip manualmente. Rasparlo, lijarlo, aplicar productos químicos, pegar piezas o realizar modificaciones caseras puede empeorar el daño.
Cuando existe un deterioro físico evidente, lo adecuado es consultar al emisor por una reposición.
Por qué puede dejar de funcionar el pago sin contacto
La función sin contacto depende de componentes incorporados en la tarjeta que permiten comunicarse con un lector compatible a corta distancia.
Una falla puede relacionarse con:
- deterioro físico de la tarjeta;
- doblez importante del plástico;
- problemas del lector del comercio;
- una restricción aplicada por el emisor;
- una tarjeta desactivada o bloqueada;
- una operación que requiere utilizar el chip;
- una falla temporal del terminal.
Por eso, si el contactless falla una sola vez, no es necesario concluir inmediatamente que la tarjeta está dañada.
Tarjeta doblada o quebrada
Una tarjeta doblada puede seguir funcionando durante algún tiempo, pero el daño físico aumenta la posibilidad de fallas.
Si el plástico presenta una grieta cerca del chip, una deformación importante o partes desprendidas, resulta prudente solicitar orientación al banco antes de que deje de funcionar completamente.
No intente enderezar bruscamente una tarjeta doblada porque podría terminar quebrándola.
Chip rayado o desgastado
Las marcas superficiales no siempre impiden el funcionamiento. Muchas tarjetas adquieren desgaste visible con el uso y continúan funcionando normalmente.
El problema se vuelve más relevante cuando distintos terminales dejan de reconocerla o cuando el chip se encuentra físicamente levantado, quebrado o deteriorado.
En esos casos, una reposición puede ser más conveniente que continuar intentando utilizar un plástico poco confiable.
Tarjeta mojada
Si una tarjeta tuvo contacto accidental con agua, no debe asumirse automáticamente que quedó inutilizable. El resultado dependerá de la magnitud del daño y de si el plástico o sus componentes fueron afectados.
Déjela secar naturalmente antes de intentar utilizarla y evite aplicar calor intenso.
Si posteriormente presenta problemas recurrentes de lectura, consulte al emisor.
Tarjeta expuesta a altas temperaturas
Una temperatura elevada puede deformar el plástico y afectar sus componentes. No es recomendable dejar tarjetas expuestas durante períodos prolongados a fuentes intensas de calor.
Si observa deformación, no fuerce el plástico dentro de un terminal. Puede quedar atrapado o causar problemas de lectura.
Problemas causados por el terminal del comercio
Cuando una tarjeta falla solamente en un establecimiento, el problema puede estar en el terminal y no en el plástico.
Esto es especialmente posible si:
- otros clientes también tienen dificultades para pagar;
- el comercio informa una falla de conexión;
- el lector contactless no responde con ninguna tarjeta;
- el terminal se reinicia o muestra mensajes técnicos;
- la misma tarjeta funciona poco después en otro comercio.
Por eso es útil comprobar el funcionamiento en otro establecimiento antes de solicitar un reemplazo.
Problemas de conexión del comercio
Un terminal necesita comunicarse con los sistemas necesarios para procesar la transacción. Una interrupción de comunicaciones puede provocar un rechazo o impedir completar la operación.
Si el terminal muestra problemas técnicos, puede ser mejor esperar o utilizar otro medio de pago.
Antes de repetir la compra, revise los movimientos de la tarjeta para comprobar que el primer intento no haya sido registrado.
Falla del chip o rechazo bancario: cómo diferenciarlos
Esta es una de las distinciones más importantes.
Si el terminal consigue leer el chip pero posteriormente muestra un mensaje de operación rechazada, el problema puede estar relacionado con la autorización y no con la lectura física.
En cambio, si el dispositivo no consigue detectar la tarjeta o solicita reiteradamente volver a insertarla, puede existir un problema con el chip, con el terminal o con la forma en que el plástico está siendo leído.
| Situación | Posible explicación | Qué revisar |
|---|---|---|
| El terminal no detecta el chip | Problema de lectura, plástico deteriorado o terminal defectuoso | Probar en otro comercio y revisar daños físicos |
| El chip se lee pero la compra es rechazada | Problema de autorización, cupo, bloqueo o seguridad | Aplicación del banco, cupo, estado del producto y alertas |
| Contactless falla pero el chip funciona | Problema del sistema sin contacto o exigencia de insertar la tarjeta | Probar en otro terminal y seguir instrucciones del dispositivo |
| Chip y contactless fallan en distintos comercios | Posible bloqueo, tarjeta vencida, falla física o restricción | Estado de la tarjeta y contacto con el emisor |
| La tarjeta funciona en otro comercio | Probable problema del primer terminal o establecimiento | Comprobar si el comercio tenía una falla |
La tarjeta funciona por internet pero no físicamente
Esta situación puede ser una pista de que el problema está relacionado con el plástico o con la utilización presencial.
Si las compras en línea continúan autorizándose, pero diferentes terminales no consiguen leer el chip ni el sistema contactless, consulte al banco sobre una posible reposición.
Sin embargo, recuerde que las compras digitales y presenciales pueden tener configuraciones distintas. Por eso tampoco constituye una prueba absoluta de daño físico.
La tarjeta funciona físicamente pero no por internet
En este caso es menos probable que el chip sea la causa.
Debe revisar otros factores, como:
- compras por internet deshabilitadas;
- datos incorrectos;
- código de seguridad incorrecto;
- tarjeta vencida guardada en el comercio;
- problemas de autenticación;
- compras internacionales deshabilitadas;
- restricciones de seguridad.
La tarjeta funciona en Chile pero no en el extranjero
Una falla solamente fuera de Chile tampoco apunta necesariamente a un problema del chip.
Puede existir una configuración de uso internacional, una medida de seguridad o una condición específica del producto.
La CMF recomienda verificar previamente si la tarjeta permite uso internacional cuando se planifica utilizarla fuera del país. Puede revisarse orientación general en CMF Educa sobre tarjetas de crédito.
La tarjeta funciona en algunos comercios y en otros no
Esta situación puede deberse a diferencias entre terminales, conexiones, sistemas del comercio o tipos de operación.
Si la tarjeta funciona de manera consistente en varios establecimientos, no existe razón suficiente para concluir inmediatamente que está dañada.
En cambio, si los problemas se vuelven cada vez más frecuentes, puede resultar conveniente consultar al emisor antes de que la tarjeta deje de funcionar completamente.
Tarjeta vencida
Una fecha de vencimiento superada puede explicar por qué una tarjeta que anteriormente funcionaba deja de ser aceptada.
Revise el mes y año impresos en el plástico.
Si está vencida, no debe intentar reparar el chip. El procedimiento correcto es utilizar la tarjeta renovada o consultar al banco si todavía no la ha recibido.
Tarjeta nueva que no funciona
Una tarjeta recién entregada puede requerir activación o algún procedimiento previo definido por el emisor.
Si nunca ha funcionado, compruebe primero:
- si aparece activa en la aplicación;
- si debe completar una activación;
- si debe crear o habilitar una clave;
- si el plástico anterior todavía aparece vigente;
- si existe alguna instrucción incluida con la nueva tarjeta.
Los procedimientos cambian entre bancos, por lo que no conviene seguir instrucciones correspondientes a otra institución.
Cupo insuficiente
Un terminal puede leer correctamente el chip y aun así rechazar la compra porque el cupo disponible no alcanza para cubrirla.
En este escenario no existe una falla física.
Revise el cupo disponible directamente en la aplicación oficial y no solamente el límite total asignado a la tarjeta.
Tarjeta bloqueada temporalmente
Algunas instituciones permiten bloquear temporalmente las tarjetas desde sus aplicaciones.
Si utilizó esa función y luego olvidó habilitarla nuevamente, las compras podrían ser rechazadas aunque el chip esté en perfectas condiciones.
Revise el estado del producto antes de solicitar una nueva tarjeta.
Bloqueo por pérdida, robo o fraude
Una tarjeta bloqueada definitivamente después de un aviso de pérdida, robo u otra situación de seguridad puede quedar inutilizada para futuras operaciones.
En Chile, la Ley N.º 20.009 establece obligaciones relacionadas con los avisos por extravío, hurto, robo o fraude de medios de pago. El texto actualizado puede consultarse en la Biblioteca del Congreso Nacional.
Si reportó una tarjeta como perdida y luego la encontró, no asuma que puede volver a utilizarla. Consulte primero al emisor para saber si el bloqueo fue permanente.
Restricción preventiva de seguridad
Una tarjeta puede estar físicamente en buenas condiciones y, aun así, no autorizar compras debido a un control de seguridad.
Si una operación es muy diferente de las realizadas habitualmente o requiere una verificación adicional, el emisor puede adoptar medidas preventivas conforme a sus sistemas de seguridad.
Compruebe si la aplicación muestra una notificación y contacte al banco mediante canales oficiales si necesita validar la operación.
Aspectos importantes que debe conocer el lector
No toda falla del contactless requiere cambiar la tarjeta
Si el pago sin contacto falla una vez y el chip funciona normalmente, no existe suficiente información para concluir que la tarjeta debe reemplazarse.
Pruebe en otro terminal en una ocasión posterior y siga las instrucciones que aparezcan en pantalla.
Insertar la tarjeta puede ser completamente normal
Los sistemas de pago pueden solicitar que el usuario inserte el plástico para completar determinadas operaciones.
No considere automáticamente que el contactless está averiado si después de acercar la tarjeta el terminal solicita utilizar el chip.
No fuerce una tarjeta dentro de un terminal
Si el plástico está doblado, quebrado o deformado, introducirlo a la fuerza puede hacer que quede atrapado.
Solicite una reposición cuando el daño físico sea significativo.
No intente reparar el chip con métodos caseros
No lije, raspe, corte ni aplique líquidos o productos abrasivos.
Una tarjeta contiene elementos que pueden dañarse todavía más mediante estas prácticas.
Una falla física no elimina las obligaciones de la tarjeta de crédito
Que el plástico deje de funcionar no significa que desaparezcan las compras anteriores, cuotas u otras obligaciones legítimamente asociadas al producto.
Una reposición cambia el medio físico, no necesariamente la cuenta o línea de crédito subyacente.
Los costos de reposición pueden variar
No existe un precio único aplicable a todos los bancos y tarjetas.
La institución puede tener diferentes condiciones dependiendo del producto y de la causa del reemplazo. Consulte el tarifario y las condiciones vigentes antes de realizar el trámite.
Los plazos de entrega también dependen del banco
Algunas instituciones pueden disponer de diferentes modalidades de reposición, retiro o despacho.
No existe un plazo universal. Confirme directamente con el emisor cuánto demorará su caso y dónde deberá recibir o retirar la tarjeta.
Cómo realizar el proceso o encontrar la información
Compruebe primero el estado de la tarjeta
Abra directamente la aplicación o banca en línea oficial y revise si el producto aparece activo.
Busque avisos como:
- tarjeta bloqueada;
- tarjeta temporalmente deshabilitada;
- tarjeta vencida;
- activación pendiente;
- restricción de seguridad;
- tarjeta reemplazada.
Si aparece algún mensaje, siga las instrucciones del emisor.
Revise el cupo disponible
Antes de pensar que el chip está defectuoso, confirme que dispone de cupo suficiente.
Un terminal puede leer la tarjeta correctamente y posteriormente recibir un rechazo por motivos completamente ajenos al estado físico.
Observe qué mensaje muestra el terminal
Existe una diferencia entre mensajes que indican problemas de lectura y mensajes relacionados con una operación no autorizada.
Si el dispositivo indica “inserte nuevamente”, “tarjeta no leída” o una expresión similar, puede ser útil probar cuidadosamente una vez más.
Si informa “transacción rechazada”, revise el estado financiero y de seguridad del producto.
Pruebe el chip en otro comercio
Si resulta posible hacerlo de manera segura, observe si el mismo problema ocurre con otro terminal.
Si la tarjeta funciona inmediatamente en otro establecimiento, el primer terminal pudo haber presentado una falla.
Pruebe el contactless en otro terminal
Una sola falla no permite saber si el problema está en la tarjeta o en el lector.
Si el pago sin contacto deja de funcionar de forma repetida en varios comercios mientras el chip continúa funcionando, consulte al emisor.
Revise si el plástico presenta daños visibles
Observe si existe:
- una grieta;
- una deformación importante;
- un chip parcialmente desprendido;
- un quiebre;
- daños evidentes alrededor del chip;
- desgaste extremo.
No publique fotografías de ambos lados de la tarjeta para pedir opiniones en internet.
Compruebe la fecha de vencimiento
Si ya venció, la solución no consiste en reparar el chip.
Revise si dispone de una tarjeta renovada y consulte al banco si todavía no la ha recibido.
Revise movimientos recientes
Esta comprobación sirve para dos propósitos.
Primero, permite confirmar que un intento fallido de compra no haya generado un cargo. Segundo, permite detectar operaciones desconocidas que podrían explicar una restricción de seguridad.
Contacte al emisor si el problema continúa
Si la tarjeta falla en diferentes terminales y no identifica ninguna causa desde la aplicación, comuníquese con el banco.
Puede preguntar:
- si la tarjeta está activa;
- si existe un bloqueo;
- si existe alguna restricción de seguridad;
- si el chip debe ser reemplazado;
- si la función contactless se encuentra habilitada;
- si corresponde emitir una tarjeta nueva;
- si existe costo de reposición;
- cuál es el plazo y modalidad de entrega.
Solicite una reposición cuando corresponda
Si el banco confirma una falla física o determina que el plástico debe ser reemplazado, siga el procedimiento oficial.
Antes de finalizar el trámite, confirme:
- si cambiará el número de tarjeta;
- si cambiará la fecha de vencimiento;
- si debe activar el nuevo plástico;
- si necesita crear una nueva clave;
- cómo recibir o retirar la tarjeta;
- si existe algún costo;
- qué ocurrirá con el plástico anterior.
Actualice servicios si recibe nuevos datos
Después de una reposición, algunos pagos digitales o suscripciones pueden seguir intentando cobrar a la tarjeta anterior.
Revise los servicios que utilizaba con el plástico reemplazado y actualice los datos cuando sea necesario.
Recomendaciones antes de comenzar
Para diagnosticar el problema sin perder tiempo, siga este orden:
- revise si la tarjeta está activa;
- compruebe el cupo disponible;
- confirme la fecha de vencimiento;
- revise si existen alertas del banco;
- observe el estado físico del plástico;
- distinga si falla el chip, contactless o ambos;
- compruebe si el problema se repite en distintos terminales;
- revise movimientos antes de repetir pagos;
- contacte al emisor si no encuentra la causa.
Errores comunes que conviene evitar
Entre los errores más habituales se encuentran:
- asumir que el chip está roto después de un solo rechazo;
- confundir una transacción rechazada con una falla de lectura;
- intentar muchas veces la misma compra;
- pagar nuevamente sin revisar si el primer intento generó un cargo;
- forzar una tarjeta dañada dentro del terminal;
- raspar el chip para intentar “limpiarlo”;
- doblar el plástico para comprobar si vuelve a funcionar;
- utilizar productos químicos;
- ignorar la fecha de vencimiento;
- olvidar revisar el cupo disponible;
- solicitar una reposición sin comprobar antes si existe un bloqueo temporal;
- entregar la tarjeta a desconocidos para que supuestamente la reparen;
- publicar fotografías del plástico;
- entregar claves o códigos de seguridad por teléfono.
Problemas específicos del chip y cómo actuar
El terminal dice que no puede leer el chip
Retire la tarjeta y compruebe que la está insertando correctamente según las indicaciones del terminal.
Si el dispositivo permite volver a intentarlo, hágalo una vez de forma cuidadosa.
Si continúa sin leerla, no realice numerosos intentos. Utilice otro medio de pago si lo necesita y compruebe posteriormente la tarjeta en otro comercio.
El chip funciona solamente después de varios intentos
Una lectura intermitente puede indicar desgaste del plástico, aunque también puede deberse al terminal.
Si esta situación empieza a repetirse en diferentes comercios, consulte al banco antes de que la tarjeta deje de funcionar completamente.
El chip está parcialmente desprendido
No intente pegarlo.
Una modificación casera podría dañar la tarjeta y eventualmente causar dificultades dentro de un lector.
Solicite orientación al emisor sobre la reposición.
El chip se ve rayado pero funciona
El desgaste visual no obliga automáticamente a reemplazar la tarjeta.
Mientras funcione de manera consistente, puede continuar utilizándola de acuerdo con las condiciones del producto.
Si comienzan los errores de lectura, consulte al banco.
La tarjeta queda atascada en un terminal
No tire con fuerza si el dispositivo ha retenido o atrapado el plástico.
Solicite asistencia al personal responsable del terminal cuando corresponda y mantenga control de la situación.
Si la tarjeta es retenida por un cajero automático, comuníquese con la entidad correspondiente mediante canales oficiales y no acepte ayuda de desconocidos.
Problemas específicos del contactless y cómo actuar
El terminal no reacciona al acercar la tarjeta
Asegúrese de acercar una sola tarjeta al lector y mantenerla en la zona indicada por el terminal durante el tiempo necesario para que pueda detectarla.
Si lleva varias tarjetas contactless juntas, retírelas de la billetera y utilice solamente la que corresponde al pago.
Si sigue sin funcionar, utilice el chip cuando el terminal lo indique.
El contactless dejó de funcionar de un día para otro
Compruebe primero si la tarjeta sigue activa y si el chip funciona.
Si el problema ocurre en diferentes comercios durante varios días, contacte al banco para consultar si la función necesita revisión o si corresponde reemplazar el plástico.
El contactless funciona solamente algunas veces
Esto puede estar relacionado con las condiciones del terminal, con la posición de la tarjeta o con situaciones en las que se solicita utilizar el chip.
No significa necesariamente que la función esté averiada.
Observe si existe un patrón claro antes de solicitar una reposición.
El terminal pide clave después de acercar la tarjeta
El hecho de utilizar un pago sin contacto no significa que todas las operaciones deban completarse sin autenticación adicional.
Siga las instrucciones del terminal y proteja su clave al ingresarla.
El terminal obliga a insertar el chip
Siga las instrucciones mostradas.
Esta situación puede formar parte del proceso normal de autorización y no demuestra por sí sola que exista una avería.
El contactless falla después de doblarse la tarjeta
Si existe daño físico evidente y la falla comenzó después de la deformación, es recomendable consultar al emisor.
Evite seguir doblando la tarjeta para intentar recuperar la función.
Qué hacer si el pago falla aunque chip y contactless parecen funcionar
Revise el cupo de crédito
Una tarjeta puede ser leída perfectamente y recibir igualmente una respuesta de rechazo.
Compruebe el cupo disponible en la aplicación.
Compruebe si la tarjeta está bloqueada
Revise si anteriormente la bloqueó temporalmente o si existe alguna restricción indicada por la institución.
Revise la fecha de vencimiento
Una tarjeta vencida puede parecer físicamente normal, pero dejar de ser válida.
Compruebe las alertas del banco
Una compra puede requerir una validación adicional por seguridad.
No utilice enlaces recibidos de forma inesperada. Abra directamente la aplicación oficial.
Compruebe si el problema afecta solamente a un comercio
Si funciona en otros establecimientos, es posible que el problema se encuentre en el sistema del primer comercio.
No repita continuamente la transacción
Revise primero los movimientos de la tarjeta.
Esto es especialmente importante cuando el terminal muestra mensajes confusos, ya que un intento anterior podría aparecer temporalmente en la cuenta.
Qué hacer si aparece un cobro aunque el terminal dijo que falló
Compruebe el estado del movimiento
Abra la aplicación y revise si existe una operación asociada al comercio.
No asuma inmediatamente que se trata de un cobro definitivo ni que desaparecerá automáticamente. El estado debe verificarse.
Conserve el comprobante del comercio
Si el terminal imprimió un comprobante indicando error o rechazo, guárdelo.
También puede ser útil registrar:
- fecha;
- hora aproximada;
- nombre del comercio;
- monto;
- medio utilizado para pagar finalmente;
- número de atención si contactó al banco.
Evite pagar nuevamente sin verificar
Antes de utilizar otro medio de pago, pregunte al comercio si la operación quedó registrada y revise su aplicación.
Esto reduce el riesgo de terminar con dos cargos por la misma compra.
Qué hacer si aparecen dos cobros
Si efectivamente observa dos cargos relacionados con una sola compra, conserve los comprobantes y solicite una revisión al comercio y al emisor.
Los procedimientos y plazos pueden variar, por lo que debe seguir las instrucciones entregadas para su caso específico.
Cuándo conviene solicitar una tarjeta nueva
Falla del chip en distintos terminales
Si diferentes comercios tienen dificultades para leer la tarjeta y el banco confirma que no existe bloqueo, puede ser razonable solicitar una reposición.
Daño físico importante
Una tarjeta quebrada, deformada o con componentes desprendidos no debería seguir utilizándose indefinidamente.
Contactless permanentemente inoperativo
Si la función sin contacto deja de funcionar en todos los terminales durante un período prolongado mientras el banco confirma que debería estar disponible, consulte sobre una reposición.
Tarjeta retenida o deteriorada
Dependiendo del caso, el emisor puede indicar que corresponde reemplazarla.
Tarjeta comprometida por seguridad
Si los datos pudieron quedar expuestos, la situación ya no es simplemente una falla física.
El banco puede decidir bloquear y reemplazar el medio de pago por razones de seguridad.
Qué revisar después de recibir una tarjeta de reemplazo
Activación
Compruebe si el nuevo plástico necesita activación.
Clave
Verifique si mantiene la misma clave o si debe crear una nueva siguiendo las instrucciones oficiales.
Número y fecha de vencimiento
Una reposición puede modificar determinados datos de la tarjeta.
Revise los servicios donde tenía almacenado el plástico anterior.
Pagos automáticos
Compruebe cuáles suscripciones o servicios utilizaban directamente los datos de la tarjeta reemplazada.
Billeteras digitales
Puede ser necesario registrar nuevamente el medio de pago o seguir un proceso específico determinado por el emisor y la plataforma correspondiente.
Tarjeta antigua
No continúe utilizando el plástico anterior si fue reemplazado o cancelado.
Siga las recomendaciones del emisor para desecharlo de manera segura y evitar que sus datos queden expuestos.
Seguridad mientras se intenta solucionar la falla
No entregue la tarjeta a terceros
La CMF recomienda no perder de vista la tarjeta durante las transacciones y proteger adecuadamente las credenciales asociadas. Puede revisarse la orientación oficial en CMF Educa.
Un supuesto técnico desconocido no necesita llevarse la tarjeta para “reparar” el chip.
No comparta la clave
La clave secreta no debe comunicarse al vendedor ni a una persona que llame afirmando representar al banco.
No siga enlaces de supuestos desbloqueos
Una falla de chip puede ser utilizada como excusa en mensajes fraudulentos.
Si recibe un SMS indicando que debe “activar nuevamente” la tarjeta, abra usted mismo la aplicación oficial en lugar de utilizar el enlace recibido.
No publique fotografías de la tarjeta
Aunque solamente quiera mostrar el daño del chip, una fotografía puede exponer información sensible.
Si necesita asistencia, describa el deterioro al banco mediante sus canales oficiales.
Revise los movimientos
Si una tarjeta empieza a fallar inesperadamente, aproveche de comprobar las operaciones recientes.
Si encuentra una compra o giro que no reconoce, la prioridad deja de ser reparar el plástico y pasa a ser proteger sus medios de pago.
Qué hacer si sospecha fraude además de la falla
Bloquee el medio de pago cuando corresponda
Si aparecen operaciones desconocidas, comuníquese inmediatamente con el emisor a través de sus canales oficiales.
La Ley N.º 20.009 establece que los emisores deben disponer de canales gratuitos y permanentes para recibir avisos relacionados con extravío, hurto, robo o fraude de medios de pago. Puede consultarse el texto vigente en LeyChile de la Biblioteca del Congreso Nacional.
Conserve el número de aviso
Guarde el identificador, la fecha y la hora entregados por el emisor.
La CMF también mantiene orientación sobre estas situaciones en su sección de robo, hurto o extravío de tarjetas de crédito.
Revise todas las operaciones recientes
No se concentre únicamente en el movimiento que llamó inicialmente su atención.
Compruebe si existen otros cargos, avances o transacciones desconocidas.
No intente volver a habilitar una tarjeta comprometida
Si el banco determina que la información del plástico pudo haber sido expuesta, siga sus instrucciones de bloqueo y reposición.
La comodidad de mantener el mismo plástico nunca debe tener prioridad sobre la seguridad.
Alternativas y recursos útiles
Aplicación oficial del banco
Es uno de los primeros lugares que conviene revisar cuando una tarjeta deja de funcionar.
Dependiendo de la institución puede permitir consultar:
- estado del producto;
- cupo disponible;
- movimientos;
- bloqueos;
- configuraciones de uso;
- alertas de seguridad;
- opciones de reposición.
Sitio web oficial del emisor
Puede utilizarse para verificar procedimientos de activación, reposición, canales de emergencia, condiciones del producto y puntos de atención.
No ingrese a la banca mediante enlaces recibidos inesperadamente por correo electrónico o mensajes.
Atención telefónica oficial
Resulta útil cuando la aplicación no explica la causa o cuando es necesario confirmar si existe una restricción.
Utilice solamente números obtenidos desde fuentes oficiales del banco.
Atención presencial
Puede ser necesaria para determinados procedimientos de reposición o cuando el banco no ofrece otra modalidad.
Antes de acudir, confirme:
- horario actualizado;
- ubicación de la oficina;
- documentación requerida;
- si debe reservar atención;
- si esa sucursal emite o entrega tarjetas;
- si existe un costo.
Comisión para el Mercado Financiero
La CMF Educa mantiene contenidos sobre productos financieros, tarjetas y recomendaciones de seguridad.
También puede consultar directamente las recomendaciones de uso y seguridad para tarjetas de crédito.
Biblioteca del Congreso Nacional
Para revisar las normas vigentes aplicables a fraude, robo, extravío y otros eventos relacionados con medios de pago, puede consultarse la Ley N.º 20.009 en LeyChile.
Servicio Nacional del Consumidor
Si existe un conflicto de consumo y no obtiene una solución satisfactoria directamente con el proveedor, puede revisar los mecanismos disponibles en el sitio oficial del SERNAC.
Los requisitos y procedimientos pueden cambiar, por lo que deben verificarse directamente antes de realizar una presentación.
Cuándo conviene utilizar cada alternativa
| Problema | Primera acción recomendable |
|---|---|
| Contactless falla una vez | Seguir las instrucciones del terminal y utilizar el chip si lo solicita |
| Contactless falla en distintos comercios | Comprobar estado de la tarjeta y consultar al emisor |
| Chip no puede ser leído | Probar en otro terminal y revisar daños físicos |
| Chip falla en diferentes comercios | Consultar al banco por posible reposición |
| Chip se lee pero la compra es rechazada | Revisar cupo, estado del producto y alertas |
| Tarjeta vencida | Utilizar la tarjeta renovada o consultar al emisor |
| Plástico quebrado o deformado | Evitar forzarlo y consultar por reemplazo |
| Aparecen operaciones desconocidas | Dar aviso inmediatamente al emisor por canales oficiales |
| Banco no soluciona el problema | Solicitar respuesta formal y revisar mecanismos de reclamo disponibles |
Ejemplos prácticos
El contactless no funciona pero el chip sí
Una persona intenta pagar acercando su tarjeta al terminal, pero el dispositivo no responde. El comercio le solicita insertar el plástico y la compra se completa correctamente.
En este caso no existe evidencia suficiente para concluir que la tarjeta completa está dañada.
Si el contactless continúa fallando posteriormente en otros terminales, puede consultar al banco para determinar si corresponde una reposición.
El chip falla solamente en una tienda
Una persona intenta insertar su tarjeta varias veces y el terminal no la reconoce. Paga con otro medio y más tarde utiliza la misma tarjeta sin dificultades en otro comercio.
Es probable que la primera falla haya estado relacionada con el terminal o con la lectura puntual de la tarjeta.
El chip falla en todos los comercios
Durante varios días, diferentes terminales indican que no pueden leer la tarjeta. El banco confirma que el producto está activo y existe cupo disponible.
En este escenario aumenta la posibilidad de una falla física y resulta razonable consultar por una reposición.
El chip se lee pero la compra es rechazada
El terminal reconoce la tarjeta, solicita completar la operación y luego informa que fue rechazada.
Al revisar la aplicación, el titular descubre que no tiene cupo suficiente.
La falla no estaba en el chip.
La tarjeta dejó de funcionar después de vencerse
Una persona utiliza un plástico que llevaba tiempo guardado y todas sus compras son rechazadas.
Al revisar la fecha descubre que la tarjeta venció.
No corresponde reparar el chip. Debe utilizar el plástico renovado.
La tarjeta nueva nunca funcionó
Una persona recibe una tarjeta nueva e intenta utilizarla inmediatamente.
Después de revisar la aplicación descubre que todavía debe completar el procedimiento de activación indicado por su banco.
Una vez activada, puede utilizarla normalmente.
Contactless falla después de dañarse el plástico
La tarjeta queda doblada y, desde ese momento, el sistema sin contacto deja de funcionar de manera constante.
El chip todavía puede ser leído, pero debido al daño físico el titular solicita una evaluación al emisor y reemplaza la tarjeta.
El terminal muestra error pero aparece un cobro
Una persona intenta pagar y el comercio afirma que la operación falló. Antes de pagar nuevamente revisa la aplicación y observa un movimiento.
En lugar de repetir inmediatamente el pago, conserva el comprobante y solicita que el comercio confirme el estado de la operación.
Esta precaución evita un posible cobro duplicado.
La tarjeta falla y aparecen movimientos desconocidos
Una persona piensa inicialmente que su chip está dañado porque la tarjeta dejó de funcionar. Al revisar la aplicación descubre una compra que no reconoce.
En este caso no corresponde seguir probando la tarjeta. Debe comunicar inmediatamente la situación al emisor mediante los canales de emergencia y seguir el procedimiento indicado.
Cómo cuidar el chip y el sistema contactless
Evite doblar el plástico
No guarde la tarjeta en lugares donde reciba presión constante.
Una billetera excesivamente llena puede deformarla con el tiempo.
No utilice la tarjeta como herramienta
No la utilice para abrir objetos, raspar superficies o realizar acciones que puedan deformarla.
Evite temperaturas extremas
No deje la tarjeta expuesta innecesariamente a fuentes intensas de calor.
Manténgala en un lugar protegido
Una billetera o compartimiento adecuado ayuda a reducir rayaduras, deformaciones y pérdidas.
No aplique sustancias sobre el chip
Evite productos abrasivos, solventes y otras sustancias que puedan deteriorar la tarjeta.
No escriba la clave sobre el plástico
Además de ser una mala práctica de seguridad, facilita el uso no autorizado si pierde la tarjeta.
No deje la tarjeta fuera de su control
Durante una compra, manténgala a la vista.
La CMF recomienda evitar entregar la tarjeta para que sea llevada a otro lugar durante una transacción.
Preguntas frecuentes
¿Por qué mi tarjeta de crédito no funciona si tengo cupo?
Tener cupo disponible no garantiza que cualquier operación sea aprobada.
Puede existir un bloqueo, una restricción de seguridad, una tarjeta vencida, una falla del terminal, un problema físico del plástico o una condición relacionada con el tipo de compra.
Revise el estado de la tarjeta en la aplicación y contacte al emisor si el problema continúa.
¿Cómo sé si el chip está dañado?
Una señal relevante es que diferentes terminales no puedan leer la tarjeta mientras el banco confirma que el producto está activo.
También puede existir daño visible, deformación o lectura intermitente.
La confirmación definitiva debe realizarse con el emisor.
¿Qué hago si el terminal no reconoce el chip?
Compruebe que la tarjeta esté correctamente insertada y realice solamente los intentos razonables indicados por el terminal.
Si continúa fallando, pruebe posteriormente en otro comercio y consulte al banco si el problema se repite.
¿Puedo limpiar el chip?
No utilice productos abrasivos, químicos ni herramientas para rasparlo.
Si existe suciedad superficial, manipule la tarjeta cuidadosamente y evite cualquier procedimiento que pueda dañarla.
Ante una falla persistente, es preferible solicitar orientación al emisor.
¿Puedo raspar el chip para que funcione?
No. Rasparlo puede dañarlo de manera permanente y empeorar el problema.
¿Puedo pegar un chip que se está desprendiendo?
No es recomendable realizar reparaciones caseras.
Solicite una reposición al emisor.
¿Qué significa si el contactless no funciona?
Puede existir una falla del lector, una condición de la operación, un problema físico de la tarjeta o simplemente una solicitud para utilizar el chip.
Una falla aislada no demuestra que el sistema sin contacto esté dañado.
¿Por qué el terminal me pide insertar la tarjeta si tiene contactless?
Algunas operaciones pueden requerir que utilice el chip y complete una autenticación adicional.
Siga las instrucciones mostradas por el terminal.
¿Eso significa que mi contactless está malo?
No necesariamente.
Si después vuelve a funcionar normalmente en otros pagos, probablemente se trató de una condición específica de aquella operación.
¿Por qué el contactless funciona a veces y otras no?
Puede depender del terminal, del tipo de operación, de la forma en que acerca la tarjeta o de una exigencia de utilizar el chip.
Si deja de funcionar de manera permanente en diferentes comercios, consulte al emisor.
¿Puedo seguir usando la tarjeta si no funciona el contactless?
Si el emisor mantiene la tarjeta activa y el chip funciona, puede ser posible utilizarla insertándola en terminales compatibles.
Si la falla sin contacto persiste, consulte al banco para evaluar una reposición.
¿Puedo seguir usando contactless si el chip falla?
Que una modalidad funcione no significa que deba ignorarse una falla persistente de la otra.
Si el chip deja de ser reconocido en diferentes terminales, contacte al emisor porque puede necesitar una tarjeta nueva.
¿Una tarjeta doblada puede seguir funcionando?
Puede hacerlo, pero una deformación aumenta el riesgo de fallas.
Si está significativamente doblada o quebrada, evite forzarla en terminales y consulte por reemplazo.
¿Una tarjeta mojada deja de funcionar?
No necesariamente.
Déjela secar naturalmente y compruebe posteriormente su funcionamiento. No utilice calor intenso para acelerar el proceso.
Si presenta fallas repetidas, consulte al banco.
¿Una tarjeta rayada necesita reemplazo?
No siempre. Un desgaste visual leve puede no afectar su funcionamiento.
El reemplazo resulta más relevante cuando aparecen problemas de lectura constantes o daño estructural.
¿Qué pasa si el chip está quebrado?
No intente repararlo. Consulte al emisor sobre la reposición de la tarjeta.
¿Cuánto cuesta cambiar una tarjeta por falla del chip?
No existe un monto universal.
Los costos pueden depender de la institución, del producto y de las condiciones contractuales. Revise el tarifario vigente o consulte directamente al emisor.
¿Cuánto tarda la reposición?
Depende del banco, del producto y de la modalidad de entrega.
Algunas tarjetas pueden requerir retiro, otras despacho u otro procedimiento. Confirme el plazo directamente con la institución.
¿Cambiará el número de mi tarjeta?
Dependerá del tipo de reposición y de las políticas del emisor.
Antes de actualizar pagos automáticos, confirme los datos de la nueva tarjeta.
¿Debo actualizar mis suscripciones después de recibir una tarjeta nueva?
Puede ser necesario cuando los servicios tienen registrados directamente los datos del plástico anterior.
Revise especialmente suscripciones y servicios importantes.
¿Qué pasa con mis compras en cuotas si reemplazo la tarjeta?
El reemplazo físico no elimina automáticamente las compras legítimas realizadas anteriormente.
Las cuotas y demás obligaciones continúan asociadas al producto según sus condiciones.
¿Perderé mi cupo si cambio el plástico?
Una reposición por daño físico no necesariamente equivale a cerrar la línea de crédito.
Sin embargo, debe confirmar las condiciones específicas con su banco.
¿Por qué funciona mi tarjeta por internet si el chip está malo?
Las compras en línea no dependen de que un terminal físico lea el chip.
Por eso una tarjeta puede tener problemas físicos y seguir funcionando en determinados servicios digitales, siempre que permanezca activa y esas operaciones estén autorizadas.
¿Por qué el chip funciona pero las compras por internet no?
El problema puede relacionarse con configuraciones digitales, datos incorrectos, autenticación, compras internacionales o medidas de seguridad.
No es una señal de falla del chip.
¿Por qué mi tarjeta funciona en un comercio y en otro no?
Puede existir una diferencia entre terminales, conexiones o tipos de operaciones.
Una sola falla en un comercio no demuestra que la tarjeta esté dañada.
¿Qué hago si ninguna tarjeta funciona en el comercio?
Probablemente conviene consultar si el establecimiento está experimentando una falla en su sistema de pagos.
Utilice otro medio de pago si dispone de uno y es necesario completar la compra.
¿Qué hago si el terminal dice rechazado en vez de error de lectura?
Revise el cupo, el estado de la tarjeta y posibles alertas.
Un mensaje de operación rechazada puede indicar que la tarjeta fue leída correctamente pero no obtuvo autorización.
¿Debo intentar varias veces la compra?
No de manera reiterada.
Si falla, revise primero la aplicación para comprobar que el intento anterior no haya generado un movimiento y trate de identificar la causa.
¿Qué hago si aparece un cobro aunque el terminal indicó error?
Conserve el comprobante, revise el estado del movimiento y consulte al comercio o al emisor.
No pague nuevamente sin verificar qué ocurrió con la primera operación.
¿Qué hago si me cobraron dos veces?
Guarde todos los comprobantes y compruebe que existan efectivamente dos cargos.
Contacte al comercio y al banco para solicitar la revisión correspondiente.
¿Puede una tarjeta dejar de funcionar porque está bloqueada?
Sí. Un bloqueo puede impedir que se autoricen transacciones aunque el chip físicamente funcione.
Revise el estado de la tarjeta en la aplicación.
¿Puedo desbloquearla desde la aplicación?
Depende del banco y del tipo de bloqueo.
Algunos bloqueos temporales pueden gestionarse digitalmente. Un bloqueo permanente por determinados eventos de seguridad puede requerir reemplazo.
¿Puedo volver a usar una tarjeta que reporté como perdida?
No debe asumirlo.
Si el emisor aplicó un bloqueo definitivo, la tarjeta puede haber quedado inutilizada incluso si posteriormente la encontró.
Confirme su estado antes de intentar usarla.
¿Qué hago si encuentro compras que no reconozco?
Contacte inmediatamente al emisor utilizando los canales oficiales destinados a emergencias, robo, extravío o fraude.
No se concentre en recuperar el funcionamiento de la tarjeta antes de resolver el problema de seguridad.
¿Debo guardar el número de bloqueo?
Sí. Conserve el número, código o identificador entregado por el emisor, junto con la fecha y hora del aviso.
¿Es seguro entregar mi tarjeta al vendedor para que pruebe si el chip funciona?
Mantenga siempre control sobre la tarjeta.
No permita que sea llevada fuera de su vista ni entregue claves o información confidencial.
¿Un empleado del banco puede pedirme mi PIN?
No entregue verbalmente su clave secreta a alguien que lo contacte inesperadamente.
Utilice solamente los mecanismos oficiales de autenticación establecidos por su institución.
¿Qué hago si recibo un mensaje diciendo que debo activar el chip?
No abra automáticamente el enlace.
Ingrese directamente a la aplicación o sitio oficial del banco y compruebe si realmente existe alguna gestión pendiente.
¿Dónde puedo encontrar información oficial?
Puede consultar la sección de educación financiera de la Comisión para el Mercado Financiero.
También están disponibles sus recomendaciones de uso y seguridad de tarjetas de crédito.
Para información legal relacionada con fraude, robo, hurto o extravío de medios de pago puede revisarse la Ley N.º 20.009 en la Biblioteca del Congreso Nacional.
Cuando una tarjeta de crédito deja de funcionar, lo primero es distinguir entre una falla física y un rechazo relacionado con la autorización. Que una compra sea rechazada no significa automáticamente que el chip esté deteriorado, y que el contactless falle una sola vez tampoco demuestra que la tarjeta necesite reemplazo.
Si el pago sin contacto no funciona pero el chip permite completar la compra, conviene observar si el problema se repite en otros terminales. Del mismo modo, si el chip falla solamente en un comercio y posteriormente funciona con normalidad en otro establecimiento, el problema pudo estar relacionado con el primer terminal.
La posibilidad de un daño físico aumenta cuando diferentes dispositivos no pueden leer la tarjeta, existen signos visibles de deterioro o el funcionamiento se vuelve cada vez más irregular. En estos casos, es recomendable consultar al emisor y evaluar una reposición en lugar de intentar reparaciones caseras.
Antes de solicitar una nueva tarjeta, también deben revisarse el cupo disponible, la fecha de vencimiento, el estado del producto, posibles bloqueos y las alertas de seguridad. Una tarjeta en perfectas condiciones físicas puede ser rechazada si el emisor no autoriza la operación.
Si el terminal informa que una compra falló, compruebe los movimientos antes de pagar nuevamente. Esto ayuda a evitar cobros duplicados y permite detectar rápidamente cualquier operación que requiera revisión.
Si además aparecen transacciones que el titular no reconoce, la prioridad debe ser la seguridad. Debe informarse inmediatamente al emisor mediante sus canales oficiales y conservar el número o identificador del aviso. La normativa chilena contempla mecanismos específicos para estas situaciones y puede consultarse en la Ley N.º 20.009.
Finalmente, no entregue la tarjeta, claves o códigos de autorización a terceros, no siga enlaces recibidos inesperadamente para supuestamente activar el chip y no intente reparar físicamente el plástico. Ante una falla persistente, la alternativa más segura es comprobar el estado del producto y solicitar directamente al banco una evaluación o reposición.
Los costos, plazos, modalidades de entrega, mecanismos de activación y funciones disponibles pueden variar entre instituciones y modificarse con el tiempo. Por esa razón, antes de realizar cualquier trámite confirme siempre la información directamente con el banco o emisor de la tarjeta.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta