
Cargo no reconocido en BancoEstado: cómo reclamar y qué hacer
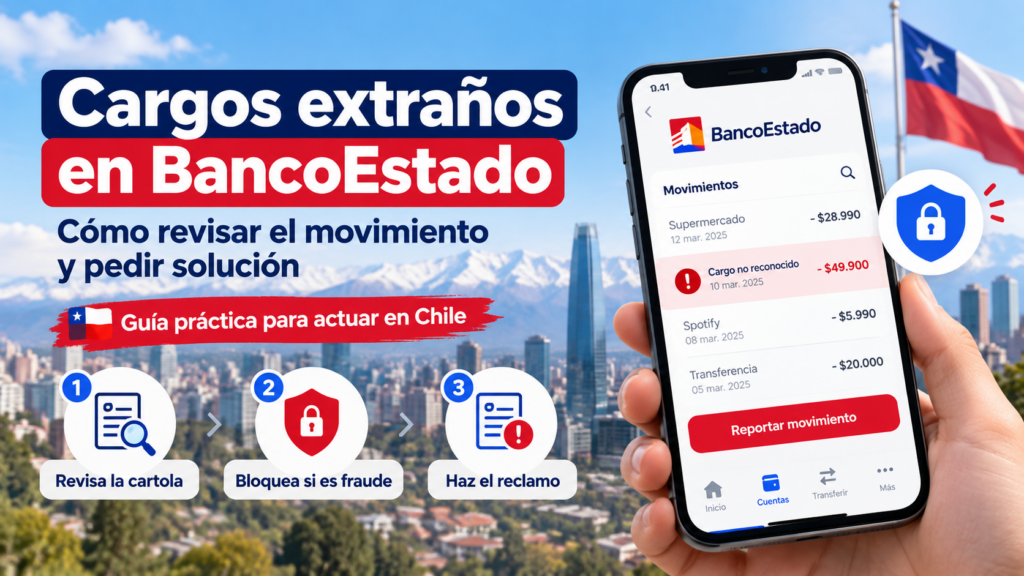
Encontrar un cargo, compra, transferencia, giro o pago que no reconoces en una cuenta o tarjeta BancoEstado requiere actuar con rapidez, pero también con orden. Antes de asumir que se trata de un fraude, conviene revisar cuidadosamente el movimiento, porque el nombre que aparece en la cartola puede ser diferente al nombre comercial del establecimiento, una compra puede registrarse con retraso o un cobro recurrente puede corresponder a una suscripción contratada anteriormente.
Sin embargo, cuando después de revisar los antecedentes sigues sin reconocer la operación, no es recomendable esperar varios días para comprobar si desaparece. BancoEstado indica que, frente a operaciones desconocidas o sospechas de fraude, el cliente debe dar aviso, bloquear los productos que puedan estar comprometidos e ingresar el reclamo utilizando los canales oficiales del banco.
El procedimiento es especialmente importante porque en Chile existe la Ley N.º 20.009, que regula la responsabilidad de usuarios y emisores frente a determinados casos de extravío, hurto, robo y fraude relacionados con tarjetas de pago y transacciones electrónicas. Esta normativa establece obligaciones tanto para la institución financiera como para el usuario, incluyendo plazos para avisar, reclamar, realizar una denuncia y presentar determinados antecedentes.
BancoEstado informa actualmente que los reclamos relacionados con fraude pueden iniciarse a través de su servicio de Emergencias Bancarias llamando al 800 80 20 20. Desde el extranjero publica el número +56 2 2670 4819. Como los teléfonos y procedimientos pueden cambiar, es recomendable confirmar siempre la información en la sección oficial de fraudes de BancoEstado antes de realizar una gestión.
En este artículo encontrarás una explicación completa sobre qué hacer cuando aparece un cargo no reconocido en BancoEstado, cómo revisar el movimiento antes de reclamar, cuándo bloquear una tarjeta o los canales digitales, qué documentos pueden solicitarte, cuáles son los principales plazos establecidos por la normativa chilena y qué alternativas existen si posteriormente tienes problemas con la respuesta del banco.
La información sobre leyes, canales de atención, aplicaciones, requisitos, plazos administrativos y procedimientos puede modificarse. Antes de realizar una gestión importante, verifica siempre las instrucciones vigentes directamente con BancoEstado y, cuando corresponda, con la Comisión para el Mercado Financiero.
Información principal
Qué se considera un cargo no reconocido
Un cargo no reconocido es una operación asociada a uno de tus productos financieros que afirmas no haber autorizado, realizado ni consentido. Dependiendo del producto y del canal utilizado, puede aparecer de distintas formas.
Entre las operaciones que BancoEstado identifica actualmente dentro de los casos que pueden estar relacionados con la Ley N.º 20.009 se encuentran:
- Transferencias electrónicas a terceros que no realizaste.
- Compras presenciales con tarjeta que desconoces.
- Compras por Internet nacionales o internacionales.
- Giros en cajeros automáticos que no reconoces.
- Giros realizados mediante CajaVecina.
- Pagos de servicios desconocidos.
- Cargos correspondientes a botones de pago.
- Recargas que no realizaste.
- Pagos mediante aplicaciones de terceros.
- Avances de tarjetas de crédito realizados de manera no presencial.
- Uso no autorizado de una línea de crédito.
- Pagos automáticos PAC o PAT que no fueron contratados por el usuario.
- Otras operaciones realizadas por Internet que el cliente desconoce.
El hecho de no recordar inmediatamente una operación no significa por sí solo que exista fraude. Antes de formalizar el desconocimiento, revisa los detalles disponibles para asegurarte de que efectivamente no corresponde a una compra o servicio contratado por ti.
Diferencia entre una compra desconocida y una transferencia desconocida
Es importante identificar el tipo de operación porque las medidas de seguridad posteriores pueden ser diferentes.
Una compra desconocida puede indicar que los datos de una tarjeta fueron utilizados sin autorización. Si se trata de una compra realizada con una tarjeta de débito, CuentaRUT o tarjeta de crédito, normalmente será necesario revisar la seguridad del plástico y evaluar su bloqueo permanente.
Una transferencia desconocida puede indicar un problema con el acceso a la cuenta, las credenciales de seguridad, la aplicación móvil u otro mecanismo de autenticación. En ese escenario, limitarse a bloquear solamente la tarjeta física podría no ser suficiente.
BancoEstado señala que, ante un reclamo formal bajo la Ley de Fraudes, pueden bloquearse distintos medios de pago y canales digitales con el objetivo de proteger al cliente mientras se regulariza la situación.
Qué revisar antes de declarar que un cargo es desconocido
Antes de comunicar el fraude, revisa cuidadosamente el detalle de la operación. Esto es especialmente útil en cargos de tarjeta, porque el nombre visible en la cartola puede no coincidir exactamente con el letrero del comercio donde realizaste la compra.
Comprueba al menos:
- Fecha de la operación.
- Fecha de contabilización.
- Monto exacto.
- Nombre o descriptor del comercio.
- País de origen, cuando aparezca disponible.
- Últimos dígitos de la tarjeta involucrada.
- Si corresponde a compra, transferencia, giro, PAC, PAT u otro tipo de movimiento.
- Si algún integrante autorizado de tu familia pudo haber realizado la compra.
- Si tienes una suscripción activa que se cobra automáticamente.
- Si compraste mediante una plataforma que utiliza otro nombre para procesar el pago.
- Si realizaste una compra días antes que recién fue contabilizada.
En caso de una transferencia, BancoEstado recomienda revisar primero la cartola correspondiente desde Banca en Línea. La institución indica que puedes ingresar a la sección de transferencias y consultar la cartola para obtener más antecedentes sobre el movimiento.
Si después de revisar la información continúas sin reconocer la transferencia, BancoEstado indica que debes comunicarte con sus canales de atención. Puedes consultar esta recomendación en la ayuda oficial para transferencias no reconocidas de BancoEstado.
Cuándo no conviene esperar
Hay situaciones en las que esperar puede aumentar el riesgo. Debes actuar rápidamente cuando:
- Aparecen varias operaciones pequeñas seguidas que no reconoces.
- Existe una transferencia a una persona desconocida.
- Recibes una notificación de una operación mientras tienes la tarjeta contigo y no estás comprando.
- Perdiste o te robaron la tarjeta.
- Perdiste el teléfono donde utilizabas la App BancoEstado.
- Entregaste accidentalmente una clave o código en una página sospechosa.
- Instalaste una aplicación de control remoto porque alguien que se presentó como ejecutivo te lo solicitó.
- Recibiste una Tercera Clave sin estar realizando una operación.
- Observas cambios en tus claves o medios de seguridad que no solicitaste.
- Una persona te llamó indicando que debía transferir tus fondos a una “cuenta segura”.
BancoEstado señala expresamente que, si recibes una Tercera Clave sin estar conectado a Banca en Línea, debes informar inmediatamente a Emergencias Bancarias porque podría existir un intento de fraude.
Qué hacer primero cuando confirmas que no reconoces el cargo
Una vez descartado razonablemente que el movimiento corresponda a una compra legítima, la prioridad debe ser evitar nuevas operaciones.
Un orden práctico de actuación es el siguiente:
- Revisa el detalle del movimiento y guarda los antecedentes.
- Bloquea inmediatamente la tarjeta o producto potencialmente comprometido cuando corresponda.
- Contacta a Emergencias Bancarias de BancoEstado.
- Indica expresamente que existe una operación que no reconoces.
- Solicita el ingreso formal del reclamo por fraude.
- Anota o guarda el número o código de atención entregado.
- Sigue las instrucciones para presentar la declaración jurada y documentación requerida.
- Realiza la denuncia correspondiente cuando el reclamo se encuentre dentro del ámbito de la Ley N.º 20.009.
- Entrega al banco el respaldo de la denuncia dentro de los plazos establecidos.
- Revisa posteriormente el estado de tu reclamo.
BancoEstado recomienda realizar el bloqueo e ingresar inmediatamente el reclamo llamando gratuitamente al 800 80 20 20. La información se encuentra disponible en la sección de fraudes del banco.
Cómo bloquear una tarjeta CuentaRUT o tarjeta de débito
Si sospechas que el movimiento se realizó utilizando una tarjeta, bloquear el producto puede evitar que continúen realizándose operaciones con ella.
BancoEstado permite actualmente bloquear tarjetas utilizando diferentes canales.
Desde la App BancoEstado
El banco publica el siguiente procedimiento:
- Ingresa a la App BancoEstado.
- Accede a las opciones del menú.
- Selecciona “Configuración de Tarjetas”.
- Elige “Bloqueo de Tarjetas”.
- Selecciona la tarjeta correspondiente.
- Escoge bloqueo temporal o permanente según la situación.
Cuando existe una operación fraudulenta confirmada o una pérdida definitiva del plástico, consulta al banco si corresponde realizar un bloqueo permanente y solicitar una nueva tarjeta.
Desde Banca en Línea
BancoEstado indica que también puedes acceder a:
Emergencias y Seguridad > Bloqueo de Tarjeta.
Después debes seleccionar el producto afectado y el tipo de bloqueo.
Por teléfono
Para bloqueo desde Chile, BancoEstado publica actualmente:
- 800 80 20 20.
- 600 200 7000.
Desde el extranjero publica:
+56 2 2670 4819.
Estos números deben confirmarse en el sitio oficial antes de utilizarlos, especialmente si ha pasado tiempo desde la publicación de este artículo.
El procedimiento actualizado se puede revisar en la guía oficial para bloquear una tarjeta CuentaRUT.
Bloqueo temporal o permanente: cuál utilizar
El bloqueo temporal puede ser adecuado cuando simplemente no encuentras la tarjeta y crees que podría estar en un lugar seguro. Si posteriormente aparece, BancoEstado permite volver a habilitar determinados productos temporalmente bloqueados desde sus canales digitales.
En cambio, cuando existe una compra desconocida, robo, extravío definitivo o evidencia de que los datos de la tarjeta fueron comprometidos, el bloqueo permanente puede ser la alternativa más segura.
No vuelvas a habilitar una tarjeta únicamente porque la encontraste si ya reportaste operaciones fraudulentas realizadas con ella. En ese escenario, los datos podrían continuar en poder de terceros aunque conserves físicamente el plástico.
Qué pasa con la App BancoEstado y las claves después de un reclamo por fraude
BancoEstado informa que un reclamo efectuado bajo la Ley de Fraudes puede provocar el bloqueo de distintos productos y mecanismos de acceso.
Entre los elementos que el banco señala que pueden quedar bloqueados se encuentran:
- Clave Internet.
- Aplicación móvil BancoEstado.
- Tarjeta de Coordenadas o Token.
- Determinados medios de pago.
- Pagos realizados a través de aplicaciones de terceros vinculadas a BancoEstado.
Esto puede resultar incómodo, pero forma parte de las medidas destinadas a proteger los productos mientras se gestionan nuevas credenciales.
Por esta razón, después de ingresar un reclamo por fraude es posible que no puedas continuar usando inmediatamente la cuenta como antes.
Cómo recuperar productos bloqueados después del reclamo
BancoEstado dispone actualmente de distintos procedimientos dependiendo de los mecanismos de seguridad que tengas habilitados.
Si tienes BE Face activo, el banco informa que puedes utilizarlo para recuperar determinadas funciones de la aplicación. Una vez recuperado el acceso, puedes crear nuevamente tu Clave Internet y solicitar la reposición de algunas tarjetas de débito con despacho, según el tipo de producto.
Si no tienes BE Face activo, puede ser necesario acudir a una sucursal BancoEstado o BancoEstado Express para desbloquear la aplicación o solicitar nuevas tarjetas y credenciales.
Para tarjetas de crédito, BancoEstado indica que la reemisión puede solicitarse mediante el 600 200 7000 o en sucursales habilitadas.
La información actualizada puede consultarse en la guía oficial para recuperar claves y productos bloqueados por medidas relacionadas con la Ley de Fraudes.
Aspectos importantes que debe conocer el lector
La Ley N.º 20.009 fue modificada
Parte de la información antigua disponible en Internet sobre fraudes bancarios en Chile quedó desactualizada después de las modificaciones introducidas por la Ley N.º 21.673 durante 2024.
Por ejemplo, anteriormente podían encontrarse referencias a un período de 120 días para ciertas operaciones y a otros plazos de restitución. El régimen vigente redujo a 60 días corridos el período hacia atrás respecto de determinadas operaciones que pueden ser incluidas en un reclamo, contado desde la fecha del aviso del fraude.
Por ese motivo no conviene utilizar instrucciones publicadas hace varios años sin comprobar si siguen vigentes.
El aviso y el reclamo son conceptos relacionados pero diferentes
Cuando detectas una operación no autorizada debes dar aviso a la institución financiera tan pronto tomes conocimiento.
La Ley N.º 20.009 establece que los emisores deben disponer de canales que permitan efectuar este aviso, y el usuario debe recibir un número o código que identifique la recepción o seguimiento.
Respecto de operaciones anteriores al aviso, la ley establece un plazo de 30 días hábiles siguientes al aviso para presentar el reclamo correspondiente.
BancoEstado recomienda no esperar ese plazo y señala que, cuando se desconoce una operación, se debe ingresar inmediatamente el reclamo. Esa es también la alternativa más prudente desde el punto de vista de seguridad y conservación de antecedentes.
El reclamo puede comprender operaciones de hasta 60 días anteriores al aviso
La legislación vigente establece que el reclamo puede incluir operaciones realizadas durante los 60 días corridos anteriores a la fecha en que se efectuó el aviso.
Esto no significa que convenga esperar 60 días. Si observas hoy un movimiento desconocido, notifícalo cuanto antes.
Puedes consultar el texto actualizado de la normativa en la Ley N.º 20.009 publicada por la Biblioteca del Congreso Nacional.
BancoEstado puede solicitar una declaración jurada simple
La normativa permite que el emisor exija al usuario una declaración jurada simple para hacer efectiva la reclamación.
Esta declaración debe identificar antecedentes como:
- Monto reclamado.
- Fecha de la operación.
- Producto afectado.
- Medio mediante el cual se realizó el fraude.
BancoEstado informa actualmente que dentro de la documentación de sus reclamos por fraude solicita una declaración jurada simple, además de otros antecedentes.
Completa el documento con información verdadera y revisa cuidadosamente las operaciones que estás desconociendo. Presentar deliberadamente información falsa puede tener consecuencias legales.
BancoEstado puede solicitar copia de la cédula de identidad
La sección oficial de fraudes de BancoEstado señala actualmente que entre los documentos solicitados puede encontrarse una copia de la cédula de identidad por ambos lados.
Sigue las instrucciones que recibas al abrir el reclamo, porque el mecanismo exacto para entregar documentación puede variar.
Existe obligación de efectuar una denuncia en los casos regulados por la Ley de Fraudes
La versión vigente de la Ley N.º 20.009 establece que, para que proceda la cancelación de cargos o restitución de fondos de las operaciones reclamadas bajo este régimen, el usuario debe realizar una denuncia por los hechos que constituyen el fraude.
La denuncia puede efectuarse ante:
- Ministerio Público.
- Carabineros de Chile.
- Policía de Investigaciones.
- Un tribunal con competencia criminal.
Posteriormente debe entregarse al emisor el respaldo de la denuncia.
BancoEstado solicita actualmente que el respaldo identifique adecuadamente al denunciante y describa los hechos y las entidades financieras afectadas.
No conviene dejar la denuncia para el último día
La legislación vincula la presentación del respaldo de la denuncia con los plazos aplicables a la devolución o cancelación de cargos.
Si al llegar el plazo correspondiente el cliente todavía no entrega el respaldo, la institución puede retener la restitución hasta recibirlo. Una vez entregado, la ley establece reglas para efectuar la devolución cuando corresponda.
Además, si transcurren 30 días corridos desde el reclamo sin que se haya presentado el respaldo de la denuncia, la ley establece que se entenderá que el usuario se retracta del reclamo y no procederá la restitución bajo ese procedimiento.
Por esta razón, realiza la denuncia lo antes posible y conserva una copia legible del comprobante.
La entidad debe entregar un comprobante del aviso
De acuerdo con la información publicada por la Comisión para el Mercado Financiero, después del aviso el emisor debe entregar al usuario un número o código de recepción o seguimiento, acompañado de información como la fecha y hora.
Guárdalo. Puede resultar importante para demostrar cuándo informaste el problema.
Las operaciones posteriores al aviso tienen un tratamiento especialmente importante
Una de las razones para avisar rápidamente es que la normativa asigna al emisor responsabilidades respecto de las operaciones realizadas después de que ha recibido el aviso y ha debido bloquear el medio de pago correspondiente.
No demores el aviso pensando que bastará con revisar nuevamente la cartola algunos días después.
Cómo realizar el proceso o encontrar la información
Revisa y documenta la operación
Antes de llamar, anota o guarda:
- Fecha de la operación.
- Monto.
- Nombre visible del comercio o destinatario.
- Tipo de transacción.
- Producto afectado.
- Últimos dígitos de la tarjeta, si corresponde.
- Hora aproximada en que detectaste el movimiento.
Si puedes obtener una captura de la cartola sin comprometer información sensible, guárdala como respaldo.
Revisa si existen otras operaciones sospechosas
No limites la revisión al primer movimiento. Examina las operaciones cercanas en fecha.
Los fraudes pueden comenzar con montos pequeños antes de intentarse operaciones mayores.
Bloquea los productos comprometidos
Si el problema afecta una tarjeta, bloquea el producto mediante la aplicación, Banca en Línea o Emergencias Bancarias.
Si sospechas que las credenciales de acceso también fueron comprometidas, informa expresamente esa situación al ejecutivo.
Llama a Emergencias Bancarias
BancoEstado publica actualmente el 800 80 20 20 para emergencias bancarias y reclamos relacionados con fraude.
Explica claramente:
- Que desconoces una operación.
- Qué producto está involucrado.
- Cuándo detectaste el movimiento.
- Si todavía tienes la tarjeta.
- Si perdiste el teléfono.
- Si entregaste información en una página o llamada sospechosa.
- Si existen más operaciones desconocidas.
Evita minimizar antecedentes relevantes. Explicar correctamente cómo ocurrió el incidente permite que el banco adopte medidas de seguridad apropiadas.
Solicita el ingreso formal del reclamo
No confundas una simple consulta telefónica con un reclamo por operación no autorizada.
Si confirmas que no reconoces el movimiento, indica que deseas dejar constancia y efectuar el procedimiento correspondiente.
Solicita y guarda el número del caso.
Completa la documentación requerida
BancoEstado indica que actualmente puede solicitar:
- Declaración jurada simple.
- Copia de la cédula de identidad por ambos lados.
- Respaldo de la denuncia por el delito relacionado con el uso fraudulento de medios de pago o transacciones electrónicas.
Entrega exclusivamente los documentos por los canales indicados oficialmente durante la tramitación.
Realiza la denuncia
Cuando el reclamo esté amparado por la Ley N.º 20.009, realiza la denuncia ante uno de los organismos habilitados.
Procura que el relato permita identificar:
- Tu identidad.
- Fecha en que detectaste el fraude.
- Operaciones cuestionadas.
- Banco o bancos afectados.
- Forma en que tomaste conocimiento.
- Otros antecedentes relevantes.
No inventes detalles que desconoces. Describe los hechos que efectivamente conoces.
Entrega al banco el comprobante de la denuncia
Guarda el respaldo y entrégalo siguiendo el procedimiento indicado por BancoEstado.
No asumas que el hecho de haber denunciado ante Carabineros, PDI o Fiscalía significa que BancoEstado recibirá automáticamente el documento.
Consulta el estado del reclamo
BancoEstado informa que el estado y respuesta del reclamo pueden consultarse mediante Banca en Línea o llamando al 600 200 7000.
Si los productos digitales fueron bloqueados por seguridad y todavía no puedes acceder a Banca en Línea, utiliza el canal telefónico o las alternativas presenciales.
Recomendaciones antes de comenzar
- Actúa tan pronto detectes el movimiento.
- No borres mensajes relacionados con el incidente.
- Guarda correos sospechosos sin abrir archivos adjuntos peligrosos.
- Anota los números desde los que recibiste llamadas.
- Guarda comprobantes y capturas de movimientos.
- No continúes usando una tarjeta cuyos datos puedan estar comprometidos.
- No compartas nuevas claves con nadie durante el proceso.
- Utiliza solamente teléfonos y enlaces obtenidos desde sitios oficiales.
- Lee cuidadosamente la declaración jurada antes de firmarla.
- Incluye solamente operaciones que realmente no autorizaste.
- Realiza la denuncia dentro de los plazos correspondientes.
- Conserva el código del aviso y número del reclamo.
Errores comunes que conviene evitar
Esperar a que aparezca otra operación. Si confirmaste que el primer movimiento no es tuyo, avisa inmediatamente.
Bloquear únicamente la tarjeta cuando también entregaste las claves. Informa al banco que las credenciales pueden estar comprometidas.
Creer que cambiar la contraseña elimina la necesidad de reclamar. El cambio de clave protege accesos futuros, pero no objeta formalmente una operación ya realizada.
No guardar el número de atención. Conserva el código o identificador asociado al aviso.
Confundir una consulta con un reclamo formal. Comprueba que el movimiento desconocido haya quedado efectivamente incorporado al procedimiento.
Dejar pasar el plazo para presentar la denuncia. La falta de respaldo puede afectar la restitución y, superado el plazo legal correspondiente, provocar que se entienda retractado el reclamo.
Desconocer operaciones legítimas. Revisa cuidadosamente compras, suscripciones y transferencias antes de incluirlas.
Entregar información falsa en la declaración jurada. El desconocimiento deliberadamente falso de una operación puede tener consecuencias legales.
Continuar utilizando un equipo posiblemente comprometido. Si sospechas que instalaste malware o software de acceso remoto, asegúrate de proteger el dispositivo antes de volver a utilizar servicios bancarios.
Plazos y derechos establecidos por la Ley de Fraudes
Cuánto tiempo tienes para reclamar
Según la versión vigente de la Ley N.º 20.009, respecto de operaciones efectuadas antes del aviso, el usuario dispone de 30 días hábiles siguientes al aviso para reclamar aquellas operaciones respecto de las cuales desconoce haber dado autorización o consentimiento.
BancoEstado también informa que es posible ingresar el reclamo hasta 30 días hábiles después del aviso, aunque recomienda efectuarlo inmediatamente.
La mejor práctica es reclamar durante el mismo contacto inicial cuando ya tienes certeza razonable de que la operación no es tuya.
Qué antigüedad pueden tener las operaciones reclamadas
El reclamo puede comprender operaciones realizadas dentro de los 60 días corridos anteriores a la fecha del aviso.
Este período fue reducido respecto de la normativa anterior. Por eso todavía existen páginas antiguas que mencionan 120 días y que ya no reflejan el régimen vigente.
Cuál es actualmente el umbral de restitución
El Decreto Exento N.º 435 del Ministerio de Hacienda fijó el umbral de restitución establecido por la Ley N.º 20.009 en 35 UF.
La normativa exige que este umbral sea revisado periódicamente, por lo que antes de utilizar esta cifra para un caso futuro conviene confirmar que continúe vigente.
Puedes revisar la regulación en el Decreto N.º 435 publicado por la Biblioteca del Congreso Nacional.
Plazo general de cancelación o restitución
La Comisión para el Mercado Financiero informa que, cuando el monto reclamado se encuentra dentro del umbral aplicable, el emisor debe proceder a la cancelación de los cargos o restitución de los fondos dentro de 10 días hábiles, conforme a los requisitos y excepciones establecidos por la Ley N.º 20.009.
El cómputo específico puede depender de la fecha del reclamo o del daño patrimonial según la situación prevista por la normativa.
Plazo especial para giros y avances en efectivo
Cuando las operaciones reclamadas corresponden a giros en cajeros automáticos o avances en efectivo, la ley contempla un plazo de 15 días hábiles para la cancelación o restitución correspondiente, sujeto al cumplimiento de los demás requisitos legales.
Qué ocurre si el monto supera las 35 UF
Si el total reclamado supera el umbral vigente, las primeras 35 UF se someten a las reglas de restitución aplicables al umbral.
Respecto del monto que excede ese límite, el emisor dispone de siete días hábiles adicionales para restituirlo, cancelar los cargos o ejercer las acciones que la ley permite cuando existen antecedentes que justifican una revisión judicial.
La restitución no significa que todos los reclamos sean automáticamente aceptados
La Ley N.º 20.009 establece mecanismos para proteger a los usuarios, pero también contempla procedimientos cuando la entidad reúne antecedentes que podrían indicar dolo o culpa grave del usuario.
En determinados casos, la institución financiera puede recurrir al Juzgado de Policía Local correspondiente al domicilio del cliente para solicitar la suspensión de la cancelación de los cargos o de la restitución.
Esto significa que no es correcto afirmar que todo reclamo debe terminar necesariamente en una devolución definitiva sin investigación.
Qué significa que el reclamo quede en suspensión
BancoEstado explica que, cuando un reclamo se encuentra sometido a un procedimiento de suspensión, el asunto puede quedar sujeto a la decisión del Juzgado de Policía Local correspondiente.
El tribunal debe analizar los antecedentes y determinar las responsabilidades aplicables. Los plazos judiciales dependen del tribunal y no existe una duración única que pueda garantizarse.
Si recibes una notificación relacionada con un procedimiento judicial, no la ignores. Lee cuidadosamente los antecedentes y cumple las instrucciones y citaciones correspondientes.
Presunciones de dolo o culpa grave
Las modificaciones legales incorporaron determinadas situaciones que pueden ser consideradas dentro de los procedimientos judiciales como presunciones de dolo o culpa grave.
Por esta razón, la información entregada al banco y en una declaración jurada debe ser completa y veraz.
No utilices el procedimiento de fraude para intentar revertir una compra legítima simplemente porque tienes una diferencia comercial con el vendedor. Cuando efectivamente autorizaste la operación pero el producto no llegó, el servicio fue defectuoso o deseas una devolución, el problema puede corresponder a un conflicto de consumo diferente y no necesariamente a una operación bancaria no autorizada.
Diferencias entre fraude, problema comercial y cobro recurrente
Compra que nunca realizaste
Si nunca hiciste la compra ni autorizaste a otra persona para realizarla, puede tratarse de una operación no autorizada.
Ejemplo: aparece una compra internacional con tu tarjeta que desconoces completamente.
En ese caso corresponde proteger el medio de pago e informar al banco.
Compra que sí realizaste pero el producto nunca llegó
Aquí existe una diferencia importante. Si efectivamente proporcionaste voluntariamente tus datos y autorizaste el pago, pero posteriormente el comercio no entregó el producto, puede tratarse principalmente de un problema contractual o de consumo.
Eso no convierte automáticamente la transacción en una operación bancaria no autorizada.
Contacta primero al comercio y revisa los mecanismos de protección disponibles. Si existió una estafa, engaño o situación distinta, explica los antecedentes al banco y a las autoridades correspondientes sin alterar los hechos.
Suscripción olvidada
Servicios de streaming, almacenamiento, aplicaciones móviles, software y otras plataformas pueden efectuar renovaciones automáticas.
Revisa tus correos, historial de compras y cuenta del servicio antes de declarar que el cargo es fraudulento.
Si contrataste la suscripción y simplemente olvidaste cancelarla, el problema es diferente a que un tercero haya utilizado tu tarjeta.
Cargo duplicado
Si realizaste una compra de $20.000 y aparecen dos cargos iguales, no necesariamente significa que alguien robó los datos de tu tarjeta.
Puede existir una duplicación o error de procesamiento. Guarda el comprobante y consulta al comercio y al banco.
Nombre de comercio desconocido
Algunos comercios utilizan la razón social de la empresa procesadora o un nombre diferente del que aparece públicamente en el local.
Compara fecha, monto y lugar antes de concluir que el cargo no es tuyo.
Cargo de verificación
Algunas plataformas pueden realizar validaciones temporales al registrar una tarjeta. Si aparece un movimiento pequeño después de añadir tu tarjeta a un servicio, consulta las condiciones del proveedor.
No obstante, si nunca registraste la tarjeta en esa plataforma, considéralo una señal que merece revisión inmediata.
Qué hacer si el cargo apareció en CuentaRUT
Revisa tus movimientos
Accede a la App BancoEstado o Banca en Línea y revisa fecha, monto y descripción de la transacción.
Comprueba si corresponde a:
- Compra con la tarjeta CuentaRUT.
- Compra por Internet.
- Transferencia.
- Giro en cajero automático.
- Giro en CajaVecina.
- Pago de servicio.
- Pago automático.
- Aplicación de terceros.
Bloquea la tarjeta si puede estar comprometida
BancoEstado permite bloquear la tarjeta CuentaRUT desde la aplicación, Banca en Línea, teléfono o presencialmente.
Si el movimiento fue realizado con datos de tu tarjeta que no autorizaste, consulta por bloqueo permanente y reposición.
Informa si también sospechas del acceso a la cuenta
Si la operación fue una transferencia o existen indicios de acceso no autorizado a la aplicación, informa que el problema no se limita al plástico.
El banco podrá adoptar medidas adicionales sobre los canales digitales.
Qué hacer si el cargo apareció en una tarjeta de crédito BancoEstado
Revisa el detalle del estado de cuenta
Una tarjeta de crédito puede mostrar compras nacionales, internacionales, avances y cobros recurrentes.
Comprueba:
- Fecha de compra.
- Nombre del comercio.
- Monto.
- Moneda.
- Número de cuotas.
- Tarjeta asociada.
- Si es una compra pendiente o contabilizada.
Bloquea la tarjeta cuando exista riesgo
Si confirmas que los datos fueron utilizados por otra persona, solicita las medidas de bloqueo correspondientes.
No continúes utilizando el mismo plástico solamente porque todavía está en tu poder.
Revisa tarjetas adicionales
Si existen tarjetas adicionales vinculadas a la cuenta, verifica si la compra podría corresponder a uno de sus usuarios autorizados antes de desconocerla.
Actualiza posteriormente los pagos recurrentes
Si recibes una nueva tarjeta después del bloqueo, revisa las suscripciones y servicios en los que tenías registrada la tarjeta anterior.
Qué hacer si la operación fue una transferencia
Consulta la cartola de transferencias
BancoEstado recomienda revisar el detalle del movimiento desde Banca en Línea.
Busca información como:
- Monto.
- Fecha.
- Cuenta de destino.
- Nombre visible del destinatario.
- Otros antecedentes disponibles.
Si no la reconoces, llama inmediatamente
BancoEstado indica que, si después de revisar la cartola continúas teniendo dudas sobre una transferencia o movimiento, puedes comunicarte al 600 200 7000 o al 800 80 20 20.
No contactes al destinatario por tu cuenta si sospechas de una estafa organizada
Entrega al banco los antecedentes de la cuenta de destino y sigue las instrucciones oficiales.
Evita amenazas, acuerdos informales o entregar más información personal.
Qué hacer si perdiste el teléfono
Protege los accesos bancarios
Si el dispositivo perdido tenía instalada la App BancoEstado, informa la situación al banco.
No basta necesariamente con bloquear la tarjeta física.
Bloquea también la línea móvil
Comunícate con tu empresa de telecomunicaciones para impedir el uso de la SIM cuando corresponda.
Protege el correo electrónico
El correo puede ser utilizado como vía para recuperar otras cuentas. Cambia su contraseña desde un dispositivo seguro si existe riesgo de acceso no autorizado.
Evita iniciar sesión desde un dispositivo comprometido
Si recuperaste el teléfono pero sospechas que fue manipulado, asegúrate de que sea seguro antes de volver a utilizar aplicaciones bancarias.
Qué hacer si entregaste claves durante una estafa telefónica
Corta la comunicación
No continúes hablando con la persona. Un supuesto ejecutivo puede mantenerte en la llamada para impedir que contactes al verdadero banco.
Llama tú mismo a BancoEstado
Utiliza un número obtenido directamente desde el sitio oficial.
No llames al número que aparezca en un mensaje enviado por el mismo supuesto ejecutivo.
Explica exactamente qué información entregaste
Indica si compartiste:
- Clave de la tarjeta.
- Clave de Internet.
- Código de Tercera Clave.
- Código de BE Pass.
- Datos de tarjeta.
- Código CVV.
- Información recibida mediante SMS.
El banco necesita saber qué credenciales pudieron quedar expuestas para adoptar medidas apropiadas.
BancoEstado no debería pedirte tus claves
BancoEstado advierte que nunca solicita por teléfono, correo electrónico o mensajes que un cliente entregue sus claves de acceso, coordenadas u otros códigos de autenticación.
Puedes revisar recomendaciones oficiales en la guía de BancoEstado para evitar fraudes.
Qué documentos conviene guardar
Antecedentes bancarios
- Cartola.
- Estado de cuenta.
- Captura de la operación.
- Número del reclamo.
- Código del aviso.
- Correos de BancoEstado relacionados con la gestión.
- Respuesta formal del banco.
Antecedentes del fraude
- Mensajes de texto.
- Correos fraudulentos.
- Números telefónicos utilizados por los estafadores.
- Capturas de sitios falsos.
- Comprobantes de transferencias.
- Conversaciones relevantes.
No vuelvas a ingresar a un sitio potencialmente malicioso únicamente para obtener capturas.
Documentación legal
- Declaración jurada presentada.
- Comprobante de denuncia.
- Documentos entregados al banco.
- Comunicaciones posteriores relacionadas con el caso.
Qué hacer después de presentar el reclamo
Revisa el estado periódicamente
BancoEstado permite consultar el estado del reclamo mediante Banca en Línea o llamando a su servicio de atención.
Conserva el número de caso para facilitar la consulta.
Revisa todas las cuentas asociadas
Si utilizabas diferentes productos BancoEstado, comprueba que no existan movimientos desconocidos en otros productos.
Renueva las claves comprometidas
Sigue el procedimiento del banco para crear nuevas credenciales.
No reutilices una contraseña que haya podido quedar expuesta.
Solicita nuevas tarjetas cuando corresponda
Un reclamo por fraude puede implicar el bloqueo permanente del plástico anterior.
BancoEstado permite solicitar determinadas reposiciones utilizando sus canales digitales o presenciales dependiendo del producto y de los mecanismos de seguridad habilitados.
Vuelve a registrar aplicaciones vinculadas
BancoEstado advierte que algunos servicios de terceros asociados a la cuenta pueden requerir un nuevo enrolamiento después del bloqueo.
Comprueba las aplicaciones que realmente utilizabas y evita volver a vincular servicios que no reconoces.
Qué ocurre si BancoEstado rechaza el reclamo
Solicita la respuesta y fundamento
Si el banco no acoge el reclamo, revisa cuidadosamente la comunicación recibida.
Comprueba:
- Qué operaciones fueron analizadas.
- Cuál fue la decisión.
- Qué antecedentes se utilizaron.
- Si existe una acción o procedimiento judicial asociado.
- Qué vías de revisión o reclamo se indican.
Diferencia entre rechazo administrativo y procedimiento judicial
Dependiendo de las circunstancias, la Ley N.º 20.009 contempla que la entidad pueda recurrir a un Juzgado de Policía Local cuando sostiene que existen antecedentes que permiten atribuir dolo o culpa grave al usuario.
Si existe un procedimiento judicial, lee cuidadosamente cualquier citación y considera obtener orientación jurídica si el monto o las circunstancias lo justifican.
Reclamo ante la Comisión para el Mercado Financiero
La Comisión para el Mercado Financiero fiscaliza a las entidades bancarias y dispone de canales para efectuar consultas y reclamos.
Antes de presentar un reclamo externo, reúne:
- Reclamo presentado a BancoEstado.
- Número de seguimiento.
- Respuesta del banco.
- Cartolas.
- Declaración jurada.
- Comprobante de denuncia.
- Otros antecedentes relevantes.
Para orientación sobre la Ley de Fraudes puedes consultar la información oficial de CMF Educa sobre la Ley N.º 20.009.
Reclamo ante SERNAC
Dependiendo de la naturaleza del conflicto, también puedes revisar los mecanismos disponibles en el Servicio Nacional del Consumidor.
Presentar un reclamo ante un organismo externo no reemplaza la necesidad de efectuar inmediatamente el aviso y bloqueo cuando existe riesgo de nuevas operaciones fraudulentas.
Alternativas y recursos útiles
Emergencias Bancarias BancoEstado
BancoEstado publica actualmente el teléfono:
800 80 20 20.
Es el canal especialmente relevante cuando existe fraude, robo, pérdida o necesidad de bloquear productos.
Información oficial: Emergencias Bancarias BancoEstado.
Atención general BancoEstado
BancoEstado publica actualmente el:
600 200 7000.
Puede ser útil para consultas sobre productos, cartolas y seguimiento de reclamos.
Atención desde el extranjero
En sus páginas de emergencia BancoEstado publica actualmente:
+56 2 2670 4819.
Comprueba su vigencia antes de utilizarlo.
App BancoEstado
La aplicación permite revisar movimientos y realizar distintas gestiones de seguridad, incluido el bloqueo de tarjetas.
No instales la aplicación desde enlaces recibidos por mensajes. Utiliza exclusivamente las tiendas oficiales del sistema operativo de tu teléfono.
Banca en Línea
Permite revisar cartolas, productos y distintas configuraciones.
Accede escribiendo directamente la dirección oficial de BancoEstado o mediante un marcador que hayas verificado previamente.
Sucursales BancoEstado y BancoEstado Express
Pueden ser necesarias para reposición de tarjetas, recuperación de determinadas credenciales u otras gestiones posteriores al bloqueo.
Los horarios y servicios disponibles pueden cambiar según la oficina. Verifícalos antes de acudir.
Comisión para el Mercado Financiero
La CMF ofrece información actualizada sobre la Ley N.º 20.009, obligaciones de las entidades financieras y derechos de los usuarios.
Puedes consultar la explicación oficial de la Ley de Fraudes en CMF Educa.
Biblioteca del Congreso Nacional
Para revisar el texto legal vigente, utiliza la versión actualizada de la Ley N.º 20.009 disponible en Ley Chile.
Cuándo conviene utilizar cada alternativa
| Situación | Alternativa inicial |
|---|---|
| Compra desconocida con tarjeta | Bloquear el producto y contactar a Emergencias Bancarias. |
| Transferencia que no reconoces | Revisar cartola e informar inmediatamente a BancoEstado si continúa siendo desconocida. |
| Perdiste la tarjeta | Bloquearla desde App BancoEstado, Banca en Línea o Emergencias Bancarias. |
| Perdiste tarjeta y teléfono | Contactar inmediatamente a Emergencias Bancarias e informar que ambos medios están comprometidos. |
| Entregaste una clave por teléfono | Cortar la comunicación y llamar personalmente a BancoEstado desde un número oficial. |
| Recibiste Tercera Clave sin solicitarla | Contactar inmediatamente a Emergencias Bancarias. |
| Necesitas realizar la denuncia del fraude | Ministerio Público, Carabineros, PDI o tribunal competente. |
| Quieres revisar la ley aplicable | CMF y Biblioteca del Congreso Nacional. |
| BancoEstado rechazó el reclamo | Solicitar fundamento y evaluar los canales de reclamo ante CMF o SERNAC según corresponda. |
Preguntas frecuentes
¿Qué hago si aparece un cargo que no reconozco en BancoEstado?
Revisa primero fecha, monto, comercio y tipo de operación. Si después de comprobar los antecedentes sigues sin reconocerla, contacta inmediatamente a BancoEstado, bloquea los productos comprometidos cuando corresponda e ingresa formalmente el reclamo.
BancoEstado publica el 800 80 20 20 para emergencias bancarias y fraude.
¿Cuál es el número de BancoEstado para reclamar un fraude?
BancoEstado publica actualmente el número gratuito 800 80 20 20 para Emergencias Bancarias y reclamos relacionados con fraude.
Verifica siempre que siga vigente directamente en el sitio oficial antes de llamar.
¿Puedo reclamar llamando al 600 200 7000?
BancoEstado publica el 600 200 7000 como uno de sus números generales de servicio y también lo indica para consultas relacionadas con movimientos y seguimiento.
Para un fraude en curso, el canal específico de Emergencias Bancarias es especialmente importante.
¿Qué número debo llamar desde el extranjero?
BancoEstado publica actualmente el +56 2 2670 4819 para determinadas emergencias y bloqueos desde fuera de Chile.
Confirma el número en la página oficial antes de llamar.
¿Cuánto tiempo tengo para reclamar una operación no reconocida?
La Ley N.º 20.009 establece que las operaciones anteriores al aviso deben reclamarse dentro de los 30 días hábiles siguientes al aviso.
No es recomendable esperar. BancoEstado aconseja ingresar inmediatamente el reclamo cuando se detecta una operación desconocida.
¿Puedo reclamar una operación de hace varios meses?
La legislación vigente permite incluir en el reclamo operaciones realizadas durante los 60 días corridos anteriores a la fecha del aviso.
Si el movimiento es más antiguo, consulta directamente al banco sobre las alternativas disponibles, ya que puede no quedar comprendido de la misma manera dentro del régimen de la Ley N.º 20.009.
¿Antes eran 120 días?
Sí. La legislación anterior contemplaba un período más amplio en este aspecto, pero las modificaciones introducidas durante 2024 redujeron a 60 días corridos el período de operaciones anteriores al aviso que puede incluir el reclamo bajo la norma vigente.
¿BancoEstado puede pedirme una declaración jurada?
Sí. La normativa permite que el emisor exija una declaración jurada simple con información del monto, fecha, producto y medio utilizado en el fraude.
BancoEstado incluye actualmente este documento entre los antecedentes que solicita en sus reclamos por fraude.
¿Debo hacer una denuncia por el fraude?
Para la cancelación o restitución correspondiente a reclamos comprendidos en la Ley N.º 20.009, la normativa exige realizar una denuncia por los hechos constitutivos del fraude y entregar al emisor un respaldo.
¿Dónde puedo hacer la denuncia?
La ley contempla denuncias ante el Ministerio Público, Carabineros de Chile, Policía de Investigaciones o un tribunal con competencia criminal.
¿Cuánto tiempo tengo para entregar la denuncia al banco?
La legislación vincula la entrega del respaldo con los plazos de restitución establecidos en la ley y dispone además que, si transcurren 30 días corridos desde el reclamo sin entregar el comprobante, se entenderá que el usuario se retracta.
Por eso es recomendable realizar y entregar la denuncia lo antes posible.
¿Qué pasa si no entrego el respaldo de la denuncia?
La restitución puede quedar retenida mientras no se presente el documento. Si transcurren 30 días corridos desde el reclamo sin entregarlo, la normativa establece que se entiende retractado el reclamo para estos efectos.
¿Cuánto demora BancoEstado en devolver el dinero?
No existe un plazo único para todos los casos. La Ley N.º 20.009 establece diferentes reglas según el monto y el tipo de operación.
Para montos dentro del umbral vigente, el plazo general legal es de 10 días hábiles, siempre que se cumplan los requisitos correspondientes.
¿Cuánto demora la devolución de un giro fraudulento en cajero?
Para giros en cajeros automáticos y avances en efectivo, la normativa establece un plazo de 15 días hábiles en los casos que cumplen los requisitos para restitución.
¿Cuál es actualmente el límite de 35 UF?
El umbral de restitución fijado mediante el Decreto N.º 435 es actualmente de 35 UF.
Como el umbral debe revisarse periódicamente, comprueba su vigencia en la CMF o Biblioteca del Congreso si utilizas esta información posteriormente.
¿Qué pasa si me robaron más de 35 UF?
La ley contempla una primera restitución o cancelación hasta el umbral vigente siguiendo los plazos generales. Respecto del monto que supera ese límite, el emisor dispone de siete días hábiles adicionales para restituirlo, cancelar los cargos o ejercer las acciones permitidas por la legislación.
¿BancoEstado tiene que devolver siempre el dinero?
No es correcto afirmar que todo reclamo termina automáticamente con una devolución definitiva. La ley permite al banco investigar y, cuando existen determinados antecedentes, recurrir al Juzgado de Policía Local para solicitar la suspensión correspondiente.
¿Qué significa que mi reclamo esté en investigación?
Significa que BancoEstado está revisando antecedentes relacionados con las operaciones reclamadas. El banco indica que realiza una investigación después del ingreso del reclamo.
¿Qué significa que el caso pase al Juzgado de Policía Local?
En determinados casos, la institución puede solicitar judicialmente la suspensión de la restitución cuando sostiene que existen antecedentes contemplados por la Ley N.º 20.009.
El tribunal correspondiente al domicilio del usuario deberá resolver la controversia.
¿Qué pasa si no voy a una citación judicial?
No es recomendable ignorarla. La legislación contempla consecuencias procesales asociadas a la rebeldía en determinados procedimientos.
Si recibes una citación, revisa inmediatamente su contenido y considera obtener asesoría jurídica.
¿Puedo reclamar una transferencia que no hice?
Sí. BancoEstado incluye las transferencias a terceros dentro de los tipos de operaciones que pueden quedar comprendidos en sus procedimientos por fraude.
Revisa primero la cartola y, si continúa siendo desconocida, contacta al banco.
¿Puedo reclamar una compra por Internet que no hice?
Sí. Las compras de comercio electrónico nacionales o internacionales no autorizadas pueden quedar comprendidas en la Ley de Fraudes.
¿Puedo reclamar un giro en cajero automático que no hice?
Sí. Los giros no reconocidos se encuentran entre las operaciones que pueden ser reclamadas.
Existe un plazo especial de restitución de 15 días hábiles para giros y avances en efectivo cuando se cumplen las condiciones legales correspondientes.
¿Puedo reclamar un giro en CajaVecina?
BancoEstado incluye actualmente los giros en CajaVecina dentro de las operaciones contempladas en su información sobre la Ley de Fraudes.
¿Puedo reclamar un PAC que nunca contraté?
BancoEstado incluye PAC y PAT no contratados por el usuario entre los tipos de transacciones que pueden estar cubiertos por su procedimiento de fraude.
¿Qué hago si no reconozco un PAT de mi tarjeta de crédito?
Revisa primero si corresponde a una suscripción o autorización anterior. Si realmente nunca autorizaste el cargo, informa al banco e incluye el antecedente en tu reclamo.
¿Qué hago si la compra tiene un nombre de comercio extraño?
Busca primero si el descriptor corresponde a una razón social distinta del nombre comercial. Compara monto y fecha con tus compras recientes.
Si continúa siendo completamente desconocido, contacta al banco.
¿Qué hago si aparece el mismo cargo dos veces?
Podría tratarse de un cargo duplicado y no necesariamente de fraude.
Guarda el comprobante de la compra original y consulta al comercio y al banco para determinar qué ocurrió.
¿Qué hago si la compra está pendiente?
Una operación pendiente puede cambiar de estado posteriormente. Sin embargo, si no reconoces en absoluto la transacción, no esperes únicamente porque figure como pendiente. Consulta al banco para determinar las medidas de seguridad apropiadas.
¿Debo bloquear mi CuentaRUT?
Si los datos de la tarjeta o el acceso a la cuenta pudieron quedar comprometidos, informa inmediatamente la situación a BancoEstado. El banco determinará qué productos y medios deben quedar bloqueados.
¿Puedo bloquear solamente la tarjeta?
Sí, BancoEstado permite bloquear una tarjeta mediante la aplicación, Banca en Línea o teléfono. Sin embargo, si el fraude involucró las claves de acceso, puede ser necesario proteger también los canales digitales.
¿Puedo bloquear temporalmente la tarjeta?
Sí. BancoEstado ofrece bloqueo temporal y permanente en determinados productos.
Si existe fraude confirmado, consulta si corresponde aplicar un bloqueo definitivo en vez de volver a habilitar posteriormente el mismo plástico.
¿Cómo desbloqueo mi CuentaRUT si el bloqueo era temporal?
BancoEstado informa que una tarjeta temporalmente bloqueada puede volver a habilitarse desde la App BancoEstado, en las opciones de configuración de tarjeta, o desde el sitio privado.
Esta recomendación no debe utilizarse para reactivar una tarjeta comprometida por fraude sin antes consultar al banco.
¿Qué pasa si el bloqueo es permanente?
BancoEstado señala que una tarjeta con bloqueo permanente por robo, pérdida u otras causas debe ser reemplazada.
La nueva tarjeta puede solicitarse mediante los canales disponibles según el producto.
¿Por qué BancoEstado bloqueó mi aplicación después del reclamo?
BancoEstado informa que un reclamo bajo la Ley de Fraudes puede implicar el bloqueo de la aplicación, la Clave Internet y otros mecanismos de seguridad.
Es una medida destinada a evitar nuevas operaciones mientras se recuperan credenciales seguras.
¿Cómo vuelvo a activar la App BancoEstado?
El procedimiento depende de tus mecanismos de autenticación. BancoEstado informa que los clientes con BE Face activo disponen de determinadas opciones de recuperación. Sin BE Face puede ser necesario acudir a BancoEstado o BancoEstado Express.
¿Tengo que pedir una tarjeta nueva?
Si la tarjeta fue bloqueada permanentemente por fraude, normalmente será necesario solicitar una reposición.
Sigue las instrucciones entregadas por BancoEstado para tu producto específico.
¿Qué pasa con mis suscripciones después de recibir una tarjeta nueva?
Puede ser necesario actualizar los datos del medio de pago en servicios que utilizaban la tarjeta anterior.
Revisa únicamente las suscripciones que efectivamente reconoces.
¿Qué hago si me llegó una Tercera Clave sin haber realizado ninguna operación?
BancoEstado recomienda informar inmediatamente a Emergencias Bancarias al 800 80 20 20, ya que puede tratarse de un intento de fraude o suplantación.
¿BancoEstado me puede llamar para pedirme una clave?
BancoEstado advierte que no solicita a sus clientes que entreguen claves de acceso, coordenadas o códigos de autenticación mediante llamadas o correos electrónicos.
Si alguien te solicita esos datos, finaliza la comunicación y llama tú mismo al banco.
¿BancoEstado envía enlaces por SMS para desbloquear cuentas?
BancoEstado advierte que no envía enlaces mediante SMS o correos solicitando el ingreso de claves.
No abras enlaces de mensajes que afirmen que debes desbloquear urgentemente tu cuenta.
¿Qué hago si hice clic en un enlace falso pero no ingresé datos?
Cierra la página. Si no ingresaste ninguna información ni instalaste archivos, el riesgo puede ser menor, pero revisa tu dispositivo y permanece atento a movimientos y notificaciones.
Si tienes dudas sobre la seguridad de tus productos, contacta al banco.
¿Qué hago si ingresé mis claves en una página falsa?
Contacta inmediatamente a Emergencias Bancarias. Indica qué datos ingresaste y sigue las instrucciones para bloquear y renovar las credenciales comprometidas.
¿Qué hago si instalé una aplicación de acceso remoto por petición de un supuesto ejecutivo?
Desconecta el dispositivo de Internet si existe riesgo de que continúe siendo controlado, contacta al banco desde otro equipo seguro y explica lo ocurrido.
No vuelvas a utilizar servicios bancarios desde el dispositivo hasta asegurarte de que no contiene software malicioso.
¿Qué pasa si yo autoricé la transferencia porque fui engañado?
Los fraudes mediante engaño pueden presentar circunstancias distintas a una operación realizada completamente sin conocimiento del usuario.
No ocultes que realizaste personalmente la transferencia. Explica exactamente cómo ocurrió el engaño a BancoEstado y a las autoridades para que el caso sea evaluado conforme a los hechos reales y la normativa aplicable.
¿Puedo desconocer una compra porque el vendedor no me entregó el producto?
Si autorizaste voluntariamente el pago, no debes afirmar que nunca realizaste la operación. Puede tratarse de un incumplimiento comercial, una estafa u otro conflicto que debe gestionarse mediante los procedimientos correspondientes.
¿Puedo reclamar si mi tarjeta nunca salió de mi poder?
Sí. Un tercero puede obtener los datos de una tarjeta sin tener físicamente el plástico.
Si aparece una compra que realmente no autorizaste, informa al banco aunque la tarjeta continúe en tu billetera.
¿Qué hago si el fraude ocurrió en otro banco además de BancoEstado?
Contacta por separado a cada institución afectada. El aviso realizado a BancoEstado no sustituye el aviso que debas efectuar a otra entidad financiera.
Cuando realices la denuncia, identifica adecuadamente los bancos y operaciones involucradas.
¿Dónde puedo ver el estado de mi reclamo?
BancoEstado informa que el estado y respuesta se encuentran disponibles en Banca en Línea y también pueden consultarse llamando al 600 200 7000.
¿Qué hago si no puedo entrar a Banca en Línea después del fraude?
El bloqueo puede ser parte de las medidas de seguridad aplicadas por BancoEstado. Utiliza los canales telefónicos o presenciales para recuperar tus credenciales conforme a las instrucciones oficiales.
¿BancoEstado puede cerrar una cuenta después de investigar un fraude?
BancoEstado señala en su información oficial que, dependiendo de las circunstancias y antecedentes reunidos durante una investigación, puede adoptar medidas contempladas en la legislación y en los contratos aplicables, incluyendo acciones judiciales o decisiones respecto de productos financieros cuando corresponda.
Cada caso debe analizarse individualmente.
¿Puedo reclamar ante la CMF si no estoy de acuerdo con BancoEstado?
Sí. La Comisión para el Mercado Financiero dispone de mecanismos para recibir reclamos relacionados con instituciones fiscalizadas.
Conviene adjuntar el reclamo previo realizado al banco, su respuesta y los antecedentes disponibles.
¿También puedo acudir a SERNAC?
Dependiendo de la naturaleza del problema, puedes revisar los mecanismos disponibles en SERNAC.
Esto no sustituye los plazos de aviso, bloqueo y documentación exigidos para un reclamo por fraude.
¿Necesito un abogado para reclamar a BancoEstado?
El reclamo inicial ante el banco no requiere normalmente contratar un abogado. Si posteriormente existe una controversia judicial, una demanda, una citación o un monto importante, puedes considerar obtener asesoría jurídica adecuada a tus circunstancias.
¿Tiene costo reclamar un cargo no reconocido?
BancoEstado publica el 800 80 20 20 como número gratuito para Emergencias Bancarias. No pagues a terceros que prometan recuperar dinero o acelerar un reclamo supuestamente en nombre del banco.
¿Qué información nunca debo entregar a una persona que me llame?
No compartas claves, códigos de BE Pass, Tercera Clave, coordenadas, PIN ni otros códigos destinados a autorizar operaciones.
Si una persona que afirma trabajar para BancoEstado te solicita estos datos, finaliza la comunicación y contacta al banco por un canal oficial.
¿Cómo puedo evitar futuros cargos no reconocidos?
Revisa periódicamente tus movimientos, protege tus claves, no ingreses a BancoEstado desde enlaces recibidos por mensajes, no instales aplicaciones indicadas por desconocidos, mantén actualizado tu teléfono y bloquea rápidamente las tarjetas cuando las pierdas.
También conviene revisar regularmente las suscripciones y comercios donde mantienes almacenados los datos de tus tarjetas.
Un cargo no reconocido en BancoEstado debe revisarse cuanto antes. Primero confirma que el movimiento no corresponda a una compra, suscripción, transferencia o servicio que efectivamente hayas autorizado. Revisa la fecha, monto, nombre del comercio y tipo de operación antes de formalizar el desconocimiento.
Si después de esa comprobación sigues sin reconocer la transacción, actúa inmediatamente. BancoEstado indica que debes dar aviso, bloquear los productos comprometidos e ingresar el reclamo por los canales oficiales. El número de Emergencias Bancarias publicado actualmente es el 800 80 20 20.
En reclamos comprendidos por la Ley N.º 20.009, existen plazos y requisitos específicos. La normativa vigente permite incluir determinadas operaciones realizadas durante los 60 días corridos anteriores al aviso y establece un plazo de 30 días hábiles posteriores al aviso para reclamar operaciones anteriores que el usuario desconoce haber autorizado.
También puede exigirse una declaración jurada simple y es necesario efectuar la denuncia correspondiente y entregar su respaldo al banco para la restitución de fondos o cancelación de cargos conforme al régimen legal. No conviene retrasar esta documentación: realiza los trámites tan pronto como sea posible y conserva todos los comprobantes.
El umbral de restitución establecido actualmente es de 35 UF. Dentro de ese umbral, la legislación contempla un plazo general de 10 días hábiles para la cancelación o restitución cuando se cumplen los requisitos correspondientes, y 15 días hábiles en casos de giros en cajeros automáticos o avances en efectivo. Para los montos que superan el umbral existen reglas y plazos adicionales.
La presentación de un reclamo no implica que toda devolución sea automática e irreversible. BancoEstado puede investigar los antecedentes y la Ley N.º 20.009 permite procedimientos judiciales cuando existen circunstancias que justifican discutir la restitución.
Por último, nunca entregues claves o códigos de autenticación a una persona que te llame afirmando ser ejecutivo del banco. BancoEstado advierte que no solicita este tipo de información mediante llamadas, correos o mensajes. Si recibes una comunicación sospechosa, finalízala y contacta tú mismo a la institución utilizando los datos publicados en el sitio oficial de BancoEstado.
Los teléfonos, mecanismos digitales, plazos administrativos y procedimientos pueden cambiar. Antes de realizar una gestión, confirma siempre la información vigente en BancoEstado y consulta la información actualizada de la Comisión para el Mercado Financiero sobre la Ley de Fraudes cuando necesites verificar tus derechos y obligaciones.
Tarjetas de crédito Scotiabank Chile: requisitos y costos

Cómo solicitar una tarjeta de crédito BancoEstado por canales oficiales
Tarjetas de crédito Itaú Chile: cómo comparar sus condiciones
Requisitos para una tarjeta de crédito Santander Chile

Requisitos de la tarjeta de crédito Banco de Chile: dónde consultarlos
Subir
Deja una respuesta