
Cómo reconocer un cargo en tu tarjeta antes de presentar un reclamo
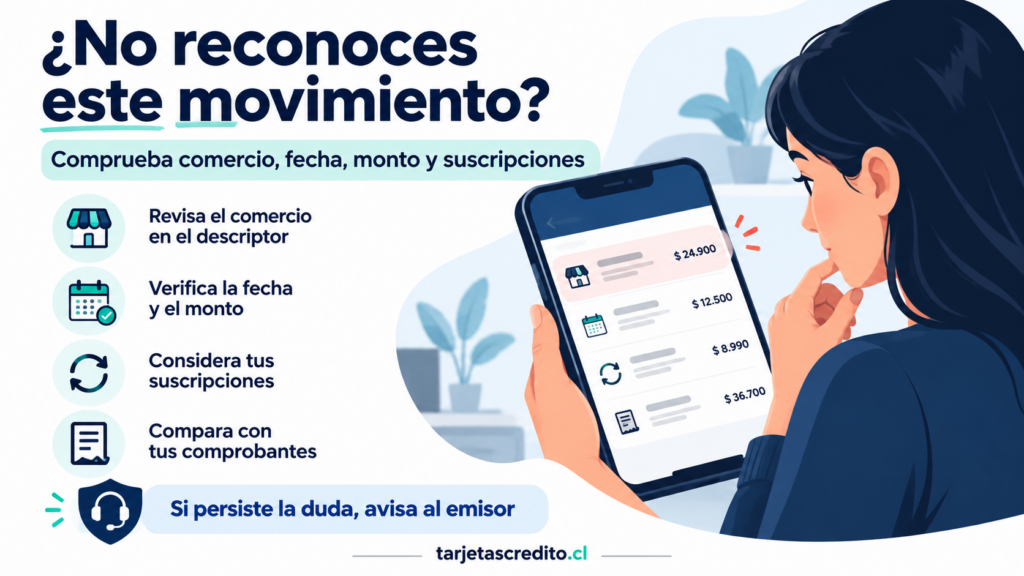
Encontrar un cargo desconocido en la cartola de una tarjeta de crédito puede causar preocupación, especialmente cuando el nombre que aparece no coincide con la tienda donde compraste o cuando no recuerdas haber realizado la operación. Sin embargo, un descriptor extraño no siempre significa fraude. Puede corresponder a una razón social distinta, una compra procesada por una plataforma de pagos, una suscripción, una preautorización, una conversión de moneda o una operación efectuada por una persona autorizada.
Reconocer correctamente el origen de un movimiento ayuda a evitar reclamos equivocados, permite resolver más rápido los errores reales y facilita la entrega de antecedentes cuando efectivamente existe una operación no autorizada. La revisión debe hacerse con cuidado, pero no debe convertirse en una excusa para retrasar el bloqueo o el aviso a la institución financiera si existen señales de fraude.
En este artículo encontrarás un método práctico para analizar un cargo, identificar las causas más frecuentes de confusión, distinguir un problema comercial de un uso fraudulento y saber qué hacer en Chile antes y después de presentar un reclamo.
Advertencia importante: si ves uno o más movimientos que claramente no reconoces, si recibiste una alerta de compra que no realizaste o si sospechas que tus datos fueron comprometidos, avisa de inmediato a la entidad emisora y solicita el bloqueo de la tarjeta. Puedes investigar el origen del cargo después de dejar constancia del aviso. La revisión no debe poner en riesgo los plazos legales ni permitir que continúen nuevas operaciones.
Por qué es importante revisar un cargo antes de reclamar
Un reclamo por operación no reconocida tiene consecuencias prácticas. La institución financiera debe analizar el caso, registrar la operación cuestionada y aplicar el procedimiento correspondiente. Si el movimiento sí fue realizado por el titular, por un adicional autorizado o por una suscripción contratada, el reclamo podría ser rechazado y la persona tendría que corregir la información entregada.
También puede ocurrir lo contrario: el titular interpreta que el cargo es legítimo porque reconoce parcialmente el comercio, pero en realidad se trata de una operación fraudulenta. Por eso, revisar no significa asumir que el cobro es válido. Significa reunir información suficiente para diferenciar entre una confusión razonable, un error de facturación, un problema con el comercio y un uso no autorizado de la tarjeta.
Una revisión ordenada sirve para:
- Evitar desconocer compras realizadas por uno mismo.
- Identificar cargos recurrentes o suscripciones olvidadas.
- Relacionar el movimiento con una compra hecha en una tienda cuyo nombre comercial es diferente a su razón social.
- Detectar cobros duplicados, montos incorrectos o pagos que debían ser anulados.
- Reconocer operaciones realizadas por una tarjeta adicional.
- Confirmar si el movimiento es una preautorización temporal y no un cobro definitivo.
- Detectar señales de fraude y avisar oportunamente al emisor.
- Entregar fechas, montos, comprobantes y descripciones precisas al presentar el reclamo.
La revisión debe ser breve y enfocada. No es necesario investigar durante días antes de contactar al banco, cooperativa, emisor de tarjeta o empresa financiera. Si hay una duda seria, lo prudente es avisar y bloquear primero, y luego completar los antecedentes.
Qué información aparece normalmente en una cartola
La cartola o aplicación de la tarjeta puede mostrar menos información que la que el consumidor vio en el comercio. Dependiendo del emisor, el movimiento puede incluir un nombre abreviado, una razón social, una ciudad, un código de comercio, una fecha de autorización, una fecha de contabilización, la moneda original y el monto convertido.
Los campos más habituales son los siguientes:
| Dato que aparece | Qué puede significar | Por qué puede generar confusión |
|---|---|---|
| Nombre del comercio | Identifica al establecimiento o al procesador del pago. | Puede ser una razón social distinta de la marca visible al público. |
| Fecha de la operación | Corresponde a la autorización, compra o registro inicial. | Puede no coincidir con la fecha en que el cargo quedó contabilizado. |
| Fecha de contabilización | Es el día en que el emisor incorporó el movimiento a la cartola. | Puede aparecer varios días después de la compra. |
| Monto | Valor cargado a la tarjeta. | Puede incluir propina, conversión de moneda, impuestos, comisiones o ajustes. |
| Moneda | Indica si la operación fue nacional o internacional. | Una compra en pesos puede ser procesada por una empresa extranjera. |
| Estado | Puede indicar que está pendiente, aprobada, anulada o contabilizada. | Un movimiento pendiente puede desaparecer o cambiar de monto. |
Antes de interpretar un cargo, conviene abrir el detalle completo en la aplicación o solicitar al emisor la información disponible. No compartas claves, códigos de seguridad ni contraseñas con una persona que te contacte para “ayudarte” a identificar el movimiento. La verificación debe hacerse mediante la aplicación oficial, el sitio web escrito directamente en el navegador o un canal oficial que ya conozcas.
La diferencia entre el nombre comercial y la razón social
Una de las causas más comunes de confusión es que el nombre que aparece en la cartola no sea el mismo que viste en el local, la página web o la aplicación donde compraste.
Una empresa puede vender al público bajo una marca, pero procesar los pagos mediante otra sociedad. También puede utilizar una empresa relacionada, un operador de comercio electrónico, una plataforma de reservas o un proveedor de servicios de pago. Por eso, el cargo podría mostrar un nombre legal o abreviado que no resulte familiar.
Por ejemplo, una compra realizada en una tienda conocida podría aparecer con:
- La razón social de la empresa.
- El nombre de la sociedad que administra el sitio web.
- El nombre de la plataforma de pago.
- El nombre del operador de la máquina o terminal.
- Una abreviatura del comercio.
- El nombre de la empresa matriz o de una filial.
- El nombre de la empresa extranjera que procesa la transacción.
Para investigar esta posibilidad, busca en tus correos la confirmación de compra, la boleta electrónica, la factura, el comprobante de despacho o los términos y condiciones del sitio. En muchos casos, la razón social aparece al final del correo, en el pie de página de la factura o en la información legal de la página.
También puedes revisar el detalle de la operación en la aplicación de la tarjeta. Algunos emisores muestran información adicional que no se ve en la vista resumida, como el país, la ciudad o el identificador del comercio.
Cómo comprobar si el cargo corresponde a una compra propia
La forma más confiable de revisar un movimiento es compararlo con tus propios registros. No te limites a mirar si el nombre “te suena”. Contrasta monto, fecha, horario aproximado, correo, dirección de despacho y medio de pago utilizado.
Revisa tus correos y mensajes de confirmación
Busca en tu correo electrónico términos como “compra”, “pedido”, “boleta”, “factura”, “pago aprobado”, “reserva”, “suscripción”, “renovación”, “orden” o “confirmación”. Si compraste mediante una plataforma, revisa también las carpetas de promociones, spam y papelera.
Un correo de confirmación puede mostrar un nombre distinto al que aparece en la cartola, pero incluir el mismo monto, fecha o número de pedido. Esa coincidencia puede explicar el movimiento.
Presta atención a los correos falsos. No abras enlaces de mensajes sospechosos para confirmar una compra ni ingreses tus claves desde un enlace recibido por SMS, WhatsApp o correo. Si necesitas revisar una cuenta, entra directamente a la aplicación oficial o escribe manualmente la dirección del sitio.
Revisa tus cuentas de comercio electrónico
Ingresa directamente a las cuentas donde sueles comprar y revisa el historial de pedidos. Considera marketplaces, aplicaciones de transporte, servicios de delivery, tiendas de videojuegos, plataformas de streaming, aplicaciones de almacenamiento, sitios de reservas y servicios de suscripción.
Comprueba si el cargo corresponde a una compra hecha por otra persona que utiliza tu cuenta familiar, tu dispositivo o un perfil compartido. Si encuentras una orden que no realizaste, cambia la contraseña y revisa los dispositivos conectados.
Compara el monto exacto
El monto es una de las mejores pistas. Una compra propia puede aparecer con una pequeña diferencia debido a:
- Propina agregada después del consumo.
- Conversión de moneda.
- Impuestos aplicados por un proveedor extranjero.
- Descuento que se reflejó posteriormente.
- Envío o seguro incorporado al total.
- Redondeo o ajuste de tipo de cambio.
- Preautorización temporal superior al cobro final.
- División de una compra en varios cargos.
Una diferencia importante o repetida no debe ignorarse. Si el comercio no puede explicar el monto, conserva los antecedentes y evalúa presentar un reclamo comercial o desconocer la operación, según corresponda.
Revisa quiénes tienen acceso a la tarjeta
Pregunta si un cónyuge, familiar, trabajador, cuidador o persona autorizada utilizó la tarjeta. Si existe una tarjeta adicional, revisa quién la tiene y qué compras pudo efectuar.
También considera si dejaste la tarjeta registrada en un teléfono, consola, navegador, aplicación o cuenta compartida. Que otra persona tenga acceso técnico no significa necesariamente que esté autorizada a comprar, pero sí ayuda a identificar el origen del movimiento y a proteger las cuentas.
Si una persona utilizó la tarjeta con tu autorización, aunque después no recuerdes la compra, la situación no es igual a una operación fraudulenta. Es importante entregar información verdadera en cualquier declaración o formulario.
Cargos pendientes, preautorizaciones y retenciones temporales
Algunos movimientos aparecen inicialmente como pendientes. Eso significa que el comercio solicitó una autorización, pero la operación todavía no ha sido confirmada o contabilizada de manera definitiva.
Las preautorizaciones son habituales en:
- Hoteles y alojamientos.
- Arriendos de vehículos.
- Estaciones de servicio.
- Restaurantes y servicios con propina.
- Aplicaciones de transporte.
- Servicios de estacionamiento.
- Compras en línea cuyo despacho aún no se procesa.
- Plataformas que verifican la validez de la tarjeta.
Una preautorización puede ser anulada, reemplazada por el cargo definitivo o mantenerse durante un período determinado por el comercio y el emisor. El plazo de liberación puede variar, por lo que debes consultar directamente al emisor de la tarjeta y al establecimiento.
No asumas automáticamente que un cargo pendiente es legítimo. Si no realizaste ninguna compra relacionada y la operación te parece sospechosa, avisa de inmediato. El bloqueo puede impedir nuevas autorizaciones aunque la primera operación todavía no esté contabilizada.
Compras en cuotas y cargos que parecen repetidos
Una compra en cuotas puede aparecer como una operación inicial y luego reflejarse en pagos mensuales. Dependiendo del sistema del emisor, la cartola puede mostrar la cuota del período, el número de cuota o información separada sobre intereses y costos asociados.
Para identificarla, revisa:
- El monto total de la compra original.
- La fecha en que realizaste la operación.
- El número de cuotas pactadas.
- El valor de cada cuota.
- El comercio donde se hizo la compra.
- El comprobante o voucher.
- La información de la cartola del mes anterior.
Un mismo comercio también puede cobrar una suscripción mensual y, al mismo tiempo, generar una compra puntual. Por eso conviene comparar los movimientos de varios períodos.
Si aparece la misma operación dos veces con el mismo monto y fecha, podría tratarse de una duplicidad. En ese caso, contacta primero al comercio y al emisor, conserva ambos registros y solicita una explicación formal. Si no reconoces ninguna de las operaciones, procede como posible fraude.
Suscripciones, renovaciones automáticas y pagos recurrentes
Los pagos recurrentes son una fuente frecuente de cargos que el titular no recuerda. Pueden corresponder a servicios contratados meses atrás, períodos de prueba que se transformaron en planes pagados o renovaciones automáticas que continuaron después de dejar de utilizar el servicio.
Revisa especialmente:
- Servicios de streaming de películas, música o videojuegos.
- Aplicaciones de almacenamiento o productividad.
- Antivirus y programas informáticos.
- Gimnasios y membresías.
- Seguros asociados a servicios o compras.
- Plataformas educativas.
- Aplicaciones móviles.
- Servicios de entrega o beneficios por suscripción.
- Clubes de descuentos.
- Reservas y membresías internacionales.
Busca en las configuraciones de tus cuentas las secciones “suscripciones”, “membresías”, “facturación” o “pagos”. También revisa las tiendas de aplicaciones vinculadas a tus dispositivos.
Cancelar una suscripción no siempre revierte cargos ya efectuados. La cancelación evita renovaciones futuras, mientras que la devolución de un cargo anterior depende de las condiciones del servicio, del comercio y de las reglas aplicables.
Si nunca contrataste el servicio o no autorizaste el pago recurrente, guarda capturas de la cuenta, correos y condiciones de contratación. Esos antecedentes serán útiles para reclamar ante el proveedor y, si corresponde, ante la institución financiera.
Compras internacionales y conversión de moneda
Una compra puede haberse realizado en Chile y aparecer procesada por una empresa extranjera. También puede ocurrir que hayas comprado directamente en un sitio internacional y el cargo se registre con un nombre distinto al de la marca.
En operaciones internacionales debes revisar:
- La moneda original de la compra.
- El tipo de cambio aplicado.
- La fecha utilizada para convertir el monto.
- Impuestos, tasas o cargos informados por el comercio.
- Si la operación fue procesada por una sociedad extranjera.
- Si el cargo corresponde a una renovación internacional.
- Si hubo compras adicionales dentro de una aplicación o plataforma.
El valor en pesos puede no coincidir exactamente con la multiplicación del precio publicado por un tipo de cambio consultado en internet. El emisor puede aplicar el tipo de cambio definido en el contrato y en sus condiciones vigentes. Si la diferencia parece incorrecta, solicita el detalle de la conversión y revisa la información de la tarjeta.
No confundas un cargo internacional con una operación fraudulenta solo por mostrar una ciudad o país extranjero. Pero si nunca compraste fuera de Chile, no tienes suscripciones internacionales y aparecen varios movimientos desconocidos, avisa inmediatamente al emisor.
Cargos de aplicaciones, billeteras digitales y plataformas de pago
Cuando una tarjeta se registra en una billetera digital o en una plataforma de pago, la cartola puede mostrar el nombre de esa plataforma en lugar del comercio final. También puede aparecer una operación agrupada o un descriptor diferente.
Revisa las cuentas vinculadas a:
- Billeteras digitales.
- Plataformas de comercio electrónico.
- Aplicaciones de transporte.
- Servicios de delivery.
- Tiendas de aplicaciones.
- Consolas y plataformas de videojuegos.
- Servicios de reservas.
- Pasarelas de pago.
Comprueba el historial de pagos directamente en cada plataforma. Si aparece una cuenta o dispositivo que no reconoces, cierra las sesiones abiertas, cambia la contraseña y activa la autenticación de dos factores cuando esté disponible.
Si la tarjeta fue agregada a una cuenta ajena sin tu autorización, no te limites a eliminarla de la plataforma. Solicita el bloqueo de la tarjeta y registra el caso con el emisor.
Compras en comercios con nombres abreviados
Los sistemas de procesamiento pueden limitar la cantidad de caracteres mostrados en la cartola. Por eso, el nombre puede aparecer incompleto, con abreviaturas o acompañado de números y letras que corresponden a una sucursal o terminal.
Para comparar el cargo, revisa:
- La ciudad o comuna asociada.
- La fecha y hora aproximada.
- El monto.
- El comercio visitado ese día.
- El comprobante de pago.
- El historial de geolocalización, si lo utilizas y consideras seguro revisarlo.
La ubicación es solo una pista. No debe utilizarse como prueba definitiva, porque algunos comercios procesan pagos desde una ciudad distinta a aquella donde se realizó la compra.
Cargos de hoteles, arriendos y servicios con garantía
Hoteles, empresas de arriendo de vehículos y algunos servicios pueden solicitar una retención temporal para cubrir consumos adicionales, daños, combustible, multas o diferencias de tarifa. Esa retención puede aparecer como un movimiento pendiente o como una variación entre el monto inicial y el definitivo.
Si encuentras un cargo de este tipo, revisa:
- La reserva original.
- El contrato firmado.
- El comprobante de entrega o devolución.
- La fecha de término del servicio.
- La explicación entregada por la empresa.
- Si el movimiento está pendiente o contabilizado.
Si el comercio no explica la retención, la mantiene durante un período excesivo o carga conceptos que no fueron informados, conserva la documentación y presenta un reclamo comercial. Si el titular nunca contrató el servicio, corresponde tratarlo como una posible operación no autorizada.
Qué diferencia existe entre un cargo desconocido y un cargo no autorizado
Un cargo desconocido es aquel cuyo origen todavía no has podido identificar. Un cargo no autorizado es una operación que, después de revisar razonablemente sus antecedentes, confirmas que no realizaste ni permitiste.
La diferencia es importante porque el procedimiento debe basarse en hechos. No reconocer de inmediato el nombre del comercio no basta para afirmar que hubo fraude. Al mismo tiempo, reconocer el nombre de una plataforma no demuestra que la operación haya sido autorizada por ti.
| Situación | Acción inicial más adecuada |
|---|---|
| No reconoces el nombre, pero el monto coincide con una compra propia. | Revisar comprobantes, correos y razón social antes de reclamar. |
| El comercio es conocido, pero el monto es distinto. | Solicitar detalle al comercio y al emisor; conservar pruebas. |
| La operación está pendiente y nunca compraste allí. | Avisar de inmediato al emisor y solicitar bloqueo preventivo. |
| Hay varios cargos desconocidos en poco tiempo. | Bloquear la tarjeta y productos relacionados inmediatamente. |
| La compra fue propia, pero el producto no llegó. | Reclamar por incumplimiento al comercio, sin declarar fraude si autorizaste el pago. |
| Una persona autorizada realizó la compra sin informarte. | Revisar las reglas del contrato y entregar información exacta al emisor. |
Cómo investigar un cargo de manera segura
La investigación debe proteger tanto tu dinero como tus credenciales. Muchos fraudes comienzan cuando la persona intenta verificar una compra desde un enlace falso o entrega códigos a quien se hace pasar por el banco.
Usa únicamente canales oficiales
Abre la aplicación instalada en tu teléfono o escribe manualmente la dirección del sitio oficial. No utilices enlaces recibidos por SMS, correo, redes sociales o mensajería instantánea para iniciar sesión.
Si necesitas llamar, utiliza el número que aparece en el reverso de la tarjeta, en la aplicación oficial o en el sitio web institucional. Evita números encontrados en comentarios, anuncios no verificados o mensajes enviados por terceros.
No entregues códigos de autorización
El banco o emisor puede solicitar datos para identificarte, pero nunca debes compartir contraseñas, claves completas, códigos de autenticación, códigos de confirmación o números de seguridad con una persona que te contacta inesperadamente.
Si recibes una llamada sobre una compra sospechosa, corta y contacta tú mismo al emisor mediante un canal oficial. No sigas instrucciones para transferir dinero, instalar aplicaciones de acceso remoto o mover fondos a una supuesta cuenta segura.
Guarda evidencia sin exponer información innecesaria
Conserva capturas de la cartola, correos, comprobantes y comunicaciones. Antes de compartirlas, oculta números completos de tarjeta, claves, códigos de seguridad, direcciones y otros datos que no sean necesarios para identificar el caso.
Las capturas deben mostrar, cuando sea pertinente:
- Nombre o descriptor del cargo.
- Fecha y monto.
- Estado de la operación.
- Número de caso o solicitud.
- Respuesta del comercio o del emisor.
Qué revisar antes de presentar un reclamo comercial
No todos los problemas con un cargo son fraudes. Si tú realizaste la compra, pero el monto, producto, fecha o condición no coincide con lo pactado, la vía principal puede ser un reclamo ante el comercio.
Antes de reclamar, revisa:
- La orden de compra.
- La boleta o factura.
- El comprobante de pago.
- Los términos de despacho.
- La política de cambios y devoluciones.
- La fecha de cancelación.
- El correo de confirmación.
- El estado del pedido.
- Las conversaciones con el vendedor.
Si el comercio no entrega el producto, lo entrega incompleto o cobra un monto diferente, puedes solicitar una solución directamente y, si corresponde, ingresar un reclamo ante el SERNAC. Si la compra fue realmente autorizada, no declares que nunca realizaste la operación solo para intentar obtener una devolución.
Cuándo debes avisar de inmediato al emisor
Debes actuar sin demora cuando ocurra cualquiera de estas situaciones:
- No realizaste la compra y nadie autorizado pudo haberla realizado.
- Aparecen varios cargos en comercios distintos.
- Recibiste alertas de compras que no reconoces.
- Perdiste la tarjeta o te la robaron.
- Entregaste datos de la tarjeta en una página sospechosa.
- Instalaste una aplicación a petición de un supuesto ejecutivo.
- Tu teléfono dejó de recibir llamadas o mensajes de manera inesperada y sospechas de un cambio fraudulento de SIM.
- Detectaste accesos desconocidos en tu correo o cuentas de compra.
- La tarjeta fue agregada a una billetera digital que no utilizas.
La recomendación general del SERNAC es “avisar y bloquear” inmediatamente. El emisor debe contar con canales gratuitos y permanentes para recibir avisos de extravío, robo, hurto o fraude. Solicita un comprobante o número de recepción con fecha y hora.
El aviso para bloquear la tarjeta no reemplaza el reclamo formal por las operaciones que no reconoces. Ambas actuaciones pueden ser necesarias.
Pasos para revisar un cargo antes de reclamar
Confirma el estado del movimiento
Verifica si el cargo está pendiente, aprobado, contabilizado, anulado o reversado. Un movimiento pendiente puede modificarse, desaparecer o ser reemplazado por el cobro definitivo. Si la operación es claramente desconocida, no esperes a que cambie de estado para avisar.
Compara fecha y monto
Revisa tus compras del mismo día y de los días cercanos. Considera que el cargo puede registrarse posteriormente y que una compra internacional puede mostrar una fecha diferente a la de la autorización.
Busca la razón social o el procesador
Consulta la confirmación de compra, la boleta, la factura y el detalle disponible en la aplicación. Si no encuentras una coincidencia, contacta al comercio desde su sitio oficial.
Revisa suscripciones y tarjetas adicionales
Verifica cuentas familiares, pagos recurrentes, servicios con renovación automática y tarjetas adicionales. No descartes la posibilidad de una compra legítima solo porque no recuerdas haberla hecho personalmente.
Evalúa si existe una señal de fraude
Considera la cantidad de cargos, su ubicación, la hora, el tipo de comercio y si hubo exposición reciente de tus datos. Una sola operación desconocida requiere atención; varias operaciones simultáneas elevan la urgencia.
Contacta al comercio solo de forma segura
Utiliza los canales publicados en la página oficial. Nunca llames al número que aparece en un mensaje sospechoso asociado al cargo.
Bloquea si la duda persiste
Si después de una revisión breve sigues sin reconocer la operación, avisa al emisor y solicita el bloqueo. Es preferible continuar la investigación con la tarjeta protegida que dejar pasar tiempo mientras se producen nuevos cargos.
Qué información conviene reunir para el reclamo
Una descripción precisa ayuda a que la institución identifique las operaciones y evita errores en fechas o montos. Reúne, en la medida de lo posible:
- Nombre del titular.
- Producto afectado.
- Últimos dígitos de la tarjeta, sin compartir el número completo por canales inseguros.
- Fecha y hora aproximada del aviso de bloqueo.
- Número de recepción entregado por el emisor.
- Fecha, monto y moneda de cada operación.
- Nombre exacto que aparece en la cartola.
- Capturas o documentos relacionados.
- Explicación de por qué no autorizaste el movimiento.
- Antecedentes sobre pérdida, robo, phishing o acceso no autorizado.
- Comprobante de la denuncia formal ante la autoridad competente.
Haz una lista separada por operación. No agrupes cargos diferentes en una descripción genérica si puedes identificarlos individualmente.
El procedimiento aplicable en Chile frente a operaciones no reconocidas
En Chile existe un régimen especial para casos de extravío, hurto, robo o fraude de tarjetas de pago y transacciones electrónicas. La normativa contempla obligaciones para el usuario y para la entidad financiera, incluyendo el aviso, el bloqueo, el reclamo y la entrega de antecedentes.
La información publicada por el SERNAC indica que la persona debe:
- Avisar inmediatamente a la institución financiera.
- Solicitar el bloqueo de la tarjeta o producto afectado.
- Presentar el reclamo formal por las operaciones que no reconoce.
- Entregar la declaración jurada si la entidad la solicita.
- Realizar una denuncia formal ante la autoridad competente.
- Entregar el comprobante de esa denuncia dentro del plazo aplicable.
La institución no debería rechazar automáticamente el inicio del procedimiento si la persona cumple los requisitos legales. El dictamen interpretativo del SERNAC de febrero de 2026 señala que, si el proveedor considera que existió dolo o culpa grave del consumidor, debe acudir al tribunal competente para que se determine la situación. El simple registro de una transacción no basta por sí solo para demostrar que fue autorizada.
Plazos que debes tener presentes
Los plazos pueden depender del tipo de operación, del monto y de la fecha en que realizaste el aviso o el reclamo. La información vigente publicada por el SERNAC señala que el reclamo formal puede presentarse dentro de 30 días hábiles desde el aviso, e incluir operaciones realizadas hasta 60 días corridos antes de ese aviso.
La misma información indica que, para operaciones reclamadas de hasta 35 UF, la entidad cuenta con 10 días hábiles para cancelar los cargos o restituir los fondos. Cuando se trata de giros mediante avances en efectivo o cajeros automáticos, el plazo informado es de 15 días hábiles. Para montos superiores a 35 UF, se contempla un plazo adicional de 7 días para el saldo restante.
Si la institución requiere el comprobante de la denuncia, la falta de entrega puede impedir o retrasar la restitución. Una vez entregado el comprobante, el SERNAC informa que la entidad dispone de 24 horas para cancelar los cobros o restituir el dinero en los casos en que ese documento estaba pendiente.
Estos plazos deben confirmarse directamente con el emisor y en la información oficial vigente, especialmente si existen modificaciones legales, instrucciones regulatorias o diferencias según el tipo de producto.
La denuncia formal no es lo mismo que una constancia
Para activar correctamente el procedimiento, el SERNAC señala que no basta una simple constancia. Debe realizarse una denuncia formal ante una institución con competencia para recibirla, como:
- El Ministerio Público.
- Carabineros de Chile.
- La Policía de Investigaciones.
- Un tribunal con competencia criminal.
Al realizar la denuncia, explica que se trata de operaciones que no reconoces en tu tarjeta o producto financiero. Entrega las fechas, montos, comercio, número de caso del emisor y cualquier antecedente sobre llamadas, mensajes, páginas falsas o pérdida de documentos.
Solicita y conserva el comprobante. Luego entrégalo a la entidad financiera mediante el canal indicado y guarda una copia del envío.
Qué ocurre si la institución sostiene que hubo dolo o culpa grave
La restitución no debe entenderse como automática en cualquier circunstancia. La normativa contempla consecuencias cuando se acredita que el consumidor actuó con dolo o culpa grave, por ejemplo, mediante una declaración falsa o una conducta gravemente negligente.
El emisor no debería limitarse a afirmar que la operación fue realizada con la tarjeta o que se utilizó una clave. Según el criterio publicado por el SERNAC, corresponde al emisor probar que la operación fue autorizada. Si considera que el consumidor actuó con dolo o culpa grave, debe solicitar la intervención del tribunal competente.
Por eso es fundamental:
- Entregar información verdadera.
- No incluir compras que sí realizaste.
- No ocultar que entregaste voluntariamente datos a otra persona.
- No presentar varias veces el mismo cargo como si fueran operaciones distintas.
- No alterar capturas, correos o documentos.
- Leer cuidadosamente cualquier declaración antes de firmarla.
Qué hacer si entregaste tus datos en un sitio falso
Si ingresaste el número de tarjeta, fecha de vencimiento, código de seguridad, clave o código de autenticación en una página falsa, actúa aunque todavía no veas cargos.
- Contacta inmediatamente al emisor.
- Solicita el bloqueo y reemplazo de la tarjeta si corresponde.
- Cambia las contraseñas de las cuentas relacionadas.
- Activa la autenticación de dos factores.
- Revisa los movimientos pendientes y contabilizados.
- Realiza la denuncia formal si existen operaciones no autorizadas.
- Conserva la dirección del sitio, el mensaje recibido y las capturas.
No vuelvas a ingresar a la página falsa para “verificar” el estado del pedido. Esa acción puede exponer nuevamente tus datos.
Qué hacer si sospechas que comprometieron tu correo o teléfono
El correo electrónico suele utilizarse para recuperar cuentas y confirmar compras. Si alguien accedió a tu correo, podría borrar notificaciones, cambiar contraseñas o registrar nuevos dispositivos.
Revisa:
- Sesiones abiertas.
- Dispositivos conectados.
- Reglas de reenvío automático.
- Números y correos de recuperación.
- Aplicaciones con acceso a la cuenta.
- Mensajes enviados que no reconoces.
Si tu teléfono dejó de recibir llamadas o mensajes sin explicación, contacta a tu compañía móvil desde un canal oficial y verifica si hubo un cambio de SIM o una duplicación. Mientras investigas, prioriza el bloqueo de la tarjeta y el cambio de claves críticas.
Errores frecuentes al investigar un cargo
Esperar a la cartola mensual
Esperar puede permitir que se realicen más operaciones. La aplicación puede mostrar movimientos pendientes antes de que lleguen a la cartola definitiva. Si el cargo es sospechoso, actúa de inmediato.
Buscar el nombre en internet y llamar al primer resultado
Los buscadores pueden mostrar anuncios, sitios falsos o teléfonos no oficiales. Verifica la empresa mediante su sitio institucional, la aplicación o el reverso de la tarjeta.
Confundir una compra no entregada con un fraude de tarjeta
Si tú autorizaste el pago, el problema puede ser de despacho, garantía, cancelación o incumplimiento contractual. Describe los hechos correctamente.
Bloquear la tarjeta y olvidar el reclamo formal
El aviso de bloqueo es una medida urgente, pero no necesariamente reemplaza el reclamo por cada operación desconocida.
Presentar una constancia en lugar de una denuncia formal
Consulta el procedimiento vigente y entrega el comprobante que corresponda. La información del SERNAC advierte que una simple constancia no es suficiente para este trámite.
No guardar el número de atención
Conserva el número de recepción, fecha, hora, canal utilizado, nombre del área y cualquier documento entregado. Estos datos pueden ser necesarios para demostrar que avisaste oportunamente.
Compartir el número completo de la tarjeta
Para la mayoría de las gestiones no necesitas publicar ni enviar el número completo. Utiliza canales seguros y comparte solo la información necesaria.
Qué hacer si el cargo corresponde a una compra propia, pero está mal cobrado
Si confirmas que realizaste la compra, pero existe un error, debes separar el problema de la autorización del problema de facturación.
Algunos ejemplos son:
- El comercio cobró dos veces.
- El monto final no coincide con el precio informado.
- Se cobró un producto cancelado.
- No se aplicó un descuento prometido.
- Se incorporó un seguro o servicio no solicitado.
- La devolución fue aprobada, pero no aparece.
- La compra se registró en un número de cuotas distinto al acordado.
- El comercio no entregó el producto o servicio.
En estos casos, solicita una solución al comercio y conserva la respuesta. También puedes contactar al emisor para preguntar por los mecanismos de reversa, contracargo o disputa disponibles para esa situación. Las condiciones pueden variar según la tarjeta, el contrato y la naturaleza del problema.
Qué hacer si reconoces el comercio, pero no la compra
Reconocer la marca no significa reconocer la operación. Una persona puede haber accedido a tu cuenta, utilizado una tarjeta almacenada o comprado mediante una cuenta comprometida.
Comprueba:
- Si alguien de tu hogar tiene acceso a la cuenta.
- Si existe una tarjeta adicional.
- Si el comercio permite compras sin verificación adicional.
- Si tu cuenta tiene dispositivos desconocidos.
- Si la dirección de despacho fue modificada.
- Si hay otros cargos relacionados.
Si confirmas que no autorizaste la compra, informa al emisor y al comercio por sus canales oficiales. Cambia la contraseña de la cuenta y elimina los medios de pago guardados.
Qué canales oficiales puedes utilizar en Chile
El primer contacto debe ser la entidad que emitió la tarjeta. Puede ser un banco, cooperativa, compañía financiera, empresa de retail u otro emisor regulado. Utiliza el número del reverso de la tarjeta, la aplicación oficial o el sitio institucional.
Si tienes dificultades con el procedimiento o consideras que tus derechos no fueron respetados, puedes ingresar un reclamo ante el SERNAC. El Servicio dispone del Portal del Consumidor y otros canales de atención que pueden modificarse, por lo que conviene revisar la información vigente antes de acudir.
Para la denuncia penal, puedes consultar los sitios oficiales del Ministerio Público, Carabineros de Chile o la Policía de Investigaciones. La disponibilidad de denuncias en línea, horarios y requisitos puede variar.
También puedes consultar el texto vigente de la normativa en la Biblioteca del Congreso Nacional. La aplicación concreta del procedimiento puede depender del tipo de tarjeta, la entidad emisora, el monto y las circunstancias del caso.
Cómo elegir entre contactar al comercio y contactar primero al emisor
| Situación | Primer contacto recomendado | Motivo |
|---|---|---|
| No reconoces la operación. | Emisor de la tarjeta. | Es necesario proteger el producto y detener nuevos cargos. |
| La compra es tuya, pero no recibiste el producto. | Comercio. | El problema principal es el cumplimiento de la compra. |
| El cargo está duplicado. | Comercio y emisor. | Ambos pueden revisar el procesamiento y la eventual reversa. |
| Se renovó una suscripción. | Proveedor del servicio. | Debes cancelar la renovación y solicitar devolución si corresponde. |
| Perdiste la tarjeta o entregaste datos en una página falsa. | Emisor. | La prioridad es bloquear y reemplazar el medio de pago. |
Medidas para evitar confusiones futuras
- Activa notificaciones por cada compra.
- Revisa la cartola con frecuencia.
- Mantén una lista de suscripciones activas.
- Elimina tarjetas guardadas en cuentas que ya no utilizas.
- Usa contraseñas distintas para correo, comercio electrónico y banca.
- Activa autenticación de dos factores.
- No guardes claves en dispositivos compartidos.
- Evita realizar compras desde redes Wi-Fi públicas.
- Verifica la dirección web antes de pagar.
- No entregues códigos de confirmación a terceros.
- Considera utilizar tarjetas virtuales o límites específicos cuando el emisor los ofrezca.
- Informa a la institución si cambias de número telefónico o pierdes el equipo.
El SERNAC recomienda evitar enlaces recibidos por SMS, WhatsApp, correo o redes sociales, verificar los dominios y revisar periódicamente los movimientos. Estas medidas reducen el riesgo, pero no eliminan por completo la posibilidad de fraude.
Preguntas frecuentes
¿Debo reclamar si no reconozco el nombre del comercio?
No necesariamente. Primero revisa si el nombre corresponde a una razón social, procesador de pagos, suscripción o comercio internacional relacionado con una compra propia. Si después de una revisión razonable sigues sin reconocer la operación, avisa al emisor y solicita orientación. Si existen señales claras de fraude, bloquea inmediatamente sin esperar una explicación del comercio.
¿Cuánto tiempo puedo esperar para investigar un cargo?
La investigación debe ser breve. No conviene esperar a la cartola del mes siguiente ni dejar pasar varios días si hay indicios de fraude. La información del SERNAC indica que el reclamo formal por operaciones no reconocidas debe presentarse dentro de los plazos establecidos, incluyendo el plazo de 30 días hábiles desde el aviso y operaciones realizadas hasta 60 días corridos antes de ese aviso, según corresponda.
¿Un cargo pendiente puede ser fraude?
Sí. Que una operación esté pendiente solo describe su estado de procesamiento. No demuestra que sea legítima. Si no realizaste la compra, avisa al emisor y solicita el bloqueo, aunque el movimiento todavía no se haya contabilizado.
¿Qué hago si el nombre de la cartola no coincide con la tienda?
Compara el monto, la fecha, el correo de confirmación, la boleta, la factura y la razón social del comercio. También revisa si el pago fue procesado por una plataforma. Si no encuentras una relación razonable, contacta al emisor mediante un canal oficial.
¿Una compra en cuotas puede parecer un cargo repetido?
Sí. Las cuotas se registran en períodos sucesivos y la forma de mostrarlas depende del emisor. Revisa el comprobante original, el número de cuotas y los movimientos de meses anteriores. Si aparece el mismo cargo completo más de una vez, solicita una explicación.
¿Qué pasa si la compra la hizo un familiar?
Debes informar los hechos con exactitud. Si la persona estaba autorizada o tenía acceso permitido, la situación puede ser diferente de una operación fraudulenta. Si utilizó la tarjeta sin autorización, explica esa circunstancia al emisor y conserva cualquier antecedente que ayude a aclararla.
¿Puedo desconocer una compra porque no recibí el producto?
Si tú autorizaste el pago, normalmente el problema corresponde al incumplimiento del comercio, no a una operación no reconocida. Contacta al vendedor, solicita una solución y conserva los antecedentes. Si el comercio no responde o vulnera tus derechos, puedes reclamar ante el SERNAC.
¿El banco puede rechazar mi aviso porque la operación aparece registrada con mi tarjeta?
El registro de la transacción, por sí solo, no necesariamente demuestra que fue autorizada por el titular. El criterio publicado por el SERNAC señala que el emisor debe probar la autorización y no puede descartar automáticamente el procedimiento cuando se cumplen los requisitos legales. Si la entidad considera que hubo dolo o culpa grave, la controversia puede requerir intervención judicial.
¿Bloquear la tarjeta equivale a presentar el reclamo?
No. El bloqueo protege el producto y evita nuevas operaciones, pero el reclamo formal por los cargos no reconocidos puede ser una actuación separada. Solicita el número de recepción de ambas gestiones y conserva los comprobantes.
¿Una constancia sirve para recuperar el dinero?
La información publicada por el SERNAC indica que una simple constancia no es suficiente y que debe presentarse una denuncia formal ante el Ministerio Público, Carabineros, la PDI o un tribunal con competencia criminal. Confirma el procedimiento vigente y entrega el comprobante al emisor dentro del plazo correspondiente.
¿Qué ocurre si no entrego el comprobante de la denuncia?
La falta de entrega puede impedir o retrasar la restitución y puede interpretarse como desistimiento del reclamo conforme al procedimiento informado por el SERNAC. Realiza la denuncia cuanto antes, conserva el comprobante y entrégalo mediante el canal indicado por la entidad financiera.
¿Puedo reclamar cargos de meses anteriores?
La normativa contempla límites y plazos específicos. El SERNAC informa que el reclamo puede incluir operaciones realizadas hasta 60 días corridos antes del aviso, siempre que se cumplan los demás requisitos y plazos. Revisa el caso directamente con el emisor y consulta la legislación vigente.
¿Qué hago si el comercio me pide datos completos de la tarjeta?
No envíes el número completo, código de seguridad ni claves por correo, redes sociales o mensajería. Utiliza el canal oficial del comercio y comparte solo los datos estrictamente necesarios. Si el comercio no puede resolver el caso sin pedir información riesgosa, contacta directamente al emisor.
¿Qué ocurre si hay varios cargos desconocidos?
Trátalo como una situación urgente. Bloquea la tarjeta y los productos relacionados, cambia las contraseñas comprometidas, revisa las cuentas de comercio electrónico y presenta el reclamo formal por cada operación que no reconozcas. También realiza la denuncia correspondiente.
¿Puedo pedir una nueva tarjeta después de un cargo sospechoso?
Sí, puedes solicitar al emisor que evalúe el bloqueo y reemplazo del medio de pago. La necesidad de reemplazarla dependerá de si los datos fueron comprometidos, si hubo pérdida física, si la tarjeta fue agregada a una cuenta desconocida o si el emisor detectó actividad inusual.
Resumen de las principales recomendaciones
- Un nombre desconocido en la cartola no siempre significa fraude.
- Compara razón social, monto, fecha, moneda y estado de la operación.
- Revisa correos, comprobantes, suscripciones, billeteras digitales y tarjetas adicionales.
- Considera preautorizaciones, cuotas, renovaciones y conversiones de moneda.
- Si la operación sigue sin explicación, avisa y bloquea inmediatamente.
- El bloqueo no reemplaza el reclamo formal.
- Entrega información verdadera y no incluyas compras autorizadas.
- Realiza una denuncia formal si existen operaciones fraudulentas.
- Conserva el número de atención, las fechas y todos los comprobantes.
- Verifica los plazos vigentes directamente con el emisor y en los sitios oficiales.
Cierre
Reconocer correctamente un cargo requiere observar más que el nombre que aparece en la cartola. La razón social, el procesador, la fecha de contabilización, las suscripciones y las preautorizaciones pueden explicar muchos movimientos aparentemente extraños. Una revisión ordenada permite distinguir una compra legítima de un error de facturación o de una operación no autorizada.
La regla más importante es actuar con equilibrio: revisa la información con cuidado, pero no retrases el aviso cuando existen señales de fraude. Bloquea la tarjeta, presenta el reclamo formal, realiza la denuncia correspondiente y conserva todos los antecedentes. Si el emisor no respeta el procedimiento o no entrega una respuesta adecuada, utiliza los canales oficiales del SERNAC y consulta la normativa vigente antes de continuar.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta