
Cobro duplicado en tu tarjeta: cómo reclamar y recuperar el dinero
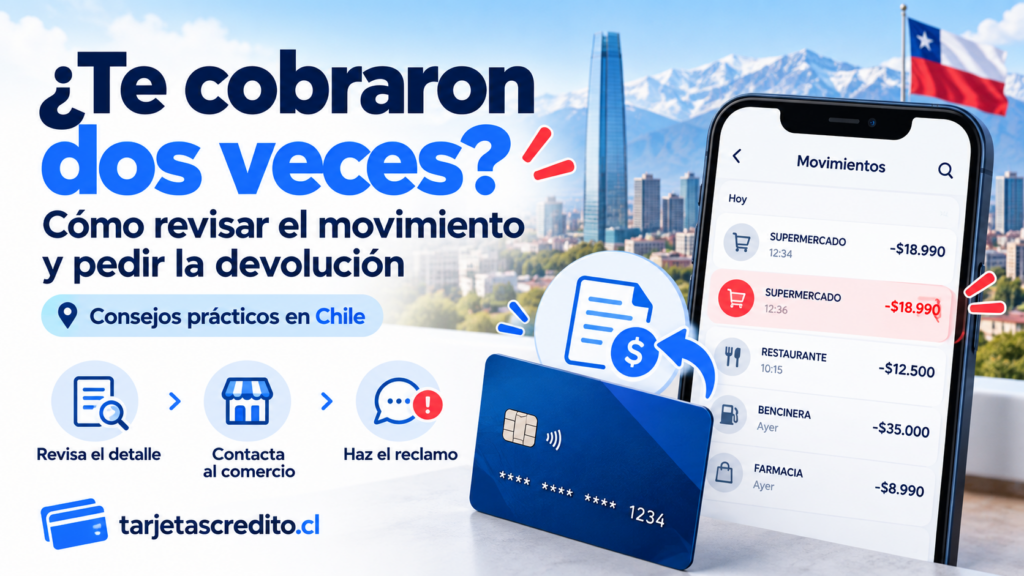
Revisar la aplicación del banco y descubrir que una misma compra aparece cobrada dos veces puede generar preocupación, especialmente cuando el monto es alto o afecta el saldo disponible de una cuenta. Sin embargo, antes de iniciar un reclamo es importante determinar qué ocurrió realmente, porque no todos los movimientos aparentemente duplicados corresponden a dos cobros definitivos.
En algunos casos, una de las operaciones puede encontrarse todavía pendiente de confirmación o corresponder a una autorización temporal. En otros, el comercio efectivamente puede haber procesado dos veces la misma compra. También existen situaciones en las que el titular realizó dos operaciones diferentes por montos idénticos, o en que aparece una segunda transacción que la persona nunca autorizó.
La forma de reclamar cambia dependiendo de cuál de estas situaciones se presente. Si se trata de una compra legítima procesada dos veces por error, normalmente será necesario identificar la duplicidad y solicitar su corrección al comercio o al emisor de la tarjeta. Si, en cambio, la segunda operación fue realizada sin autorización del titular, puede tratarse de una operación no reconocida y deben activarse las medidas de seguridad correspondientes.
En Chile existe además un marco especial para operaciones no autorizadas en tarjetas y otros medios de pago. La Ley N.º 20.009 regula situaciones relacionadas con extravío, hurto, robo y fraude. Sin embargo, no todo cobro duplicado debe calificarse automáticamente como fraude: primero es necesario revisar los antecedentes y determinar si el segundo cargo corresponde realmente a una transacción que el usuario no autorizó.
Este artículo explica cómo identificar un cargo duplicado, qué revisar antes de reclamar, qué antecedentes conviene guardar, cuándo dirigirse al comercio y cuándo hacerlo directamente al banco, qué diferencias existen entre tarjetas de débito y crédito, cómo actuar frente a una operación desconocida y qué alternativas existen en Chile si el problema no se resuelve.
Información principal
Qué es un cobro duplicado en una tarjeta
Un cobro duplicado ocurre cuando una misma compra o servicio aparece registrado más de una vez y el titular considera que solamente debió existir un cargo.
Por ejemplo, una persona compra un producto por $45.000 y posteriormente observa dos movimientos de $45.000 correspondientes al mismo comercio, realizados aparentemente a la misma hora o con pocos minutos de diferencia.
A simple vista parece evidente que existió un cobro doble, pero antes de reclamar debe comprobarse el estado de ambas operaciones.
Puede ocurrir que:
- las dos operaciones estén contabilizadas definitivamente;
- una esté contabilizada y otra figure como pendiente;
- ambas estén temporalmente pendientes;
- una corresponda a una autorización que posteriormente será liberada;
- se hayan realizado realmente dos compras;
- el comercio haya procesado accidentalmente el pago dos veces;
- el cliente haya repetido el pago porque el primer intento parecía haber fallado;
- la segunda operación no haya sido autorizada por el titular.
Estas diferencias son importantes porque determinan qué procedimiento corresponde seguir.
Diferencia entre un movimiento pendiente y un cobro definitivo
Uno de los errores más frecuentes consiste en considerar cualquier movimiento visible en la aplicación como un cobro definitivo.
Dependiendo del banco, la tarjeta, el comercio y el tipo de operación, una transacción puede aparecer inicialmente como pendiente, en proceso, retenida, por confirmar o con una descripción equivalente.
Durante esa etapa, el monto puede afectar temporalmente el saldo o cupo disponible sin que necesariamente exista todavía una contabilización definitiva.
Por eso, si aparecen dos movimientos similares inmediatamente después de realizar una compra, conviene revisar cómo identifica el banco cada uno.
Una operación pendiente puede posteriormente:
- confirmarse;
- cambiar de descripción;
- ser liberada;
- desaparecer del listado de movimientos pendientes;
- convertirse en un cargo definitivo.
Los tiempos y procedimientos dependen de cada institución y del comercio, por lo que no debe asumirse un plazo universal. Si la situación no se regulariza o necesita disponer urgentemente de esos fondos, contacte al emisor.
Cómo reconocer un posible cobro duplicado real
Existen determinadas características que pueden hacer más probable que realmente se haya producido una duplicidad.
Revise si ambas operaciones tienen:
- el mismo comercio;
- el mismo monto;
- la misma fecha;
- horarios iguales o muy cercanos;
- una descripción comercial similar;
- la misma cantidad de cuotas, si corresponde;
- el mismo tipo de moneda;
- el mismo contexto de compra.
También recuerde exactamente qué ocurrió al pagar. Muchas duplicidades se producen después de que el terminal muestra un mensaje de error y el cliente vuelve a acercar, insertar o utilizar su tarjeta.
Si el primer intento en realidad fue aprobado aunque el comercio creyera que había fallado, el segundo intento puede generar una nueva transacción.
El terminal dijo que el pago falló pero aparecen dos cargos
Esta es una de las situaciones más comunes.
Por ejemplo, una persona paga en una tienda y el terminal tarda varios segundos. El vendedor informa que la compra no fue aprobada y solicita pasar nuevamente la tarjeta. La segunda operación termina correctamente, pero más tarde el cliente descubre dos movimientos.
En este caso deben conservarse todos los comprobantes y revisar el estado de ambas operaciones.
No es recomendable concluir inmediatamente que hubo fraude, ya que ambos intentos pudieron originarse en una compra realizada por el propio titular.
Si los dos cargos terminan contabilizados, puede solicitarse al comercio y al banco la revisión de la duplicidad.
Cobro duplicado en una tarjeta de débito
Cuando el problema afecta una tarjeta de débito, el impacto puede sentirse inmediatamente porque dos cargos pueden reducir el saldo disponible de la cuenta.
Por ejemplo, una compra de $100.000 procesada dos veces podría dejar temporalmente $200.000 menos disponibles mientras se determina qué ocurrió.
Por eso resulta especialmente importante revisar:
- si ambos movimientos están realmente contabilizados;
- si alguno aparece pendiente;
- si el comercio reconoce haber recibido dos pagos;
- si existe un comprobante de rechazo del primer intento;
- si el banco identifica ambos cargos como definitivos.
Si necesita esos fondos para gastos importantes, indique esta circunstancia al banco al presentar su solicitud de revisión.
Cobro duplicado en una tarjeta de crédito
En una tarjeta de crédito, un cargo doble puede reducir el cupo disponible e incrementar el monto facturado si ambas operaciones llegan a contabilizarse.
El usuario debe revisar tanto los movimientos recientes como el estado de cuenta cuando corresponda.
Una duplicidad puede tener efectos distintos según cuándo se detecte:
- antes del cierre del período de facturación;
- después de emitido el estado de cuenta;
- antes del vencimiento del pago;
- después de haber pagado la cuenta;
- cuando una operación todavía aparece pendiente.
Por eso, no debe limitarse a esperar indefinidamente. Si ambos cargos parecen definitivos, presente el reclamo y solicite instrucciones sobre cómo debe tratar el monto mientras la situación es investigada.
Cobro duplicado en una compra en cuotas
Una duplicidad en compras en cuotas puede generar mayor confusión porque pueden aparecer dos planes de cuotas aparentemente idénticos.
Revise:
- el monto total de cada compra;
- el número de cuotas;
- la fecha;
- el comercio;
- los identificadores disponibles;
- si ambos planes aparecen realmente vigentes.
No asuma que solamente debe pagar una cuota y dejar la otra sin reclamar. Si existe una duplicidad, solicite formalmente que sea corregida.
Cobro duplicado en compras por internet
Una compra en línea también puede aparecer dos veces.
Puede suceder, por ejemplo, si:
- se presiona el botón de pago más de una vez;
- la página se actualiza durante la operación;
- el sitio muestra un error después de enviar el pago;
- el cliente vuelve a realizar la compra creyendo que la primera falló;
- el comercio procesa incorrectamente la orden;
- se generan dos pedidos distintos.
Antes de reclamar al banco, revise la cuenta del comercio y compruebe cuántos pedidos fueron creados.
Si existen dos órdenes diferentes, puede que no se trate técnicamente de un único cargo duplicado, sino de dos compras generadas accidentalmente.
En ese escenario, el comercio puede ser el primer canal adecuado para solicitar la cancelación o devolución de una de ellas.
Cobro duplicado en aplicaciones y servicios digitales
Aplicaciones de transporte, delivery, entretenimiento, plataformas digitales y otros servicios pueden generar movimientos que inicialmente parecen duplicados.
Revise si una operación corresponde a:
- una autorización temporal;
- el cobro definitivo;
- un ajuste posterior;
- dos pedidos realmente diferentes;
- un servicio adicional;
- una propina;
- un cargo en otra moneda;
- una suscripción independiente.
Si el proveedor dispone de un historial detallado, compárelo con los movimientos bancarios antes de iniciar el reclamo.
Dos cobros iguales no siempre son la misma compra
La coincidencia del monto no demuestra por sí sola que exista duplicidad.
Una persona podría realizar dos compras de $10.000 en el mismo comercio durante el mismo día, especialmente en supermercados, estaciones de servicio, transporte, restaurantes o aplicaciones.
También puede tratarse de un comercio que utiliza la misma descripción para diferentes sucursales o servicios.
Por eso debe reconstruirse lo ocurrido con ayuda de comprobantes, correos, pedidos y movimientos bancarios.
El nombre del comercio puede aparecer diferente en la cartola
La descripción que aparece en la aplicación bancaria no siempre coincide exactamente con el nombre visible del local.
Algunos comercios utilizan razones sociales, plataformas de pago, operadores o nombres abreviados.
Esto puede hacer pensar que existen operaciones distintas o desconocidas cuando en realidad corresponden al mismo proveedor.
Si tiene dudas, consulte al comercio o al banco antes de clasificar el cargo como fraudulento.
Retención y cobro final
En determinadas actividades pueden existir autorizaciones o retenciones previas al monto final de la operación.
Dependiendo del tipo de comercio, una cantidad puede aparecer temporalmente mientras se determina el valor definitivo.
Por eso, un movimiento pendiente y otro definitivo no necesariamente significan que se cobrará dos veces.
Si no comprende la operación, consulte al banco y al comercio antes de presentar una acusación de fraude.
Diferencia entre duplicidad y operación no reconocida
Esta distinción es fundamental.
Un cobro duplicado puede surgir de una compra que el propio titular sí realizó, pero que fue procesada dos veces.
Una operación no reconocida, en cambio, es aquella respecto de la cual el titular desconoce haber otorgado autorización o consentimiento.
Por ejemplo:
- usted realizó una compra de $30.000 y aparecen dos cargos relacionados con ese mismo pago: puede tratarse de una duplicidad;
- usted realizó una compra de $30.000, pero aparece además otra transacción independiente que nunca realizó: puede tratarse de una operación no autorizada;
- usted nunca compró en ese comercio y aparecen dos operaciones: la situación debe tratarse como un posible incidente de seguridad.
No conviene declarar como fraude una operación que usted sabe que originó voluntariamente solamente porque fue cobrada dos veces. Explique exactamente lo ocurrido al banco para que pueda clasificar adecuadamente el caso.
Aspectos importantes que debe conocer el lector
No todo movimiento duplicado es definitivo
Antes de iniciar gestiones complejas, compruebe el estado de ambos cargos.
Si uno permanece pendiente, consulte cuánto tiempo debe esperar o qué procedimiento corresponde según su banco.
No existe un plazo único aplicable a todos los emisores, comercios y tipos de operación.
El comercio puede solucionar determinados casos directamente
Si el comercio reconoce que procesó dos veces la misma compra, puede gestionar la anulación o devolución correspondiente mediante sus propios procedimientos.
En algunos casos esta puede ser la solución más directa.
No obstante, si el comercio no responde, niega la duplicidad o existen dudas sobre la autenticidad de la segunda operación, contacte al banco.
El banco puede solicitar antecedentes
Para revisar un cargo duplicado, la institución puede pedir información que permita identificar la transacción.
Puede ser útil disponer de:
- fecha del pago;
- monto;
- nombre del comercio;
- comprobante;
- capturas de los movimientos;
- factura o boleta;
- correo de confirmación;
- número de pedido;
- respuesta del comercio;
- identificador de un reclamo anterior.
Entregue solamente la información necesaria a través de canales oficiales.
Un cobro duplicado no debe confundirse con fraude deliberadamente
La legislación chilena contempla consecuencias para la presentación fraudulenta de operaciones como si fueran no autorizadas cuando en realidad no lo son. Por ello, al reclamar debe describir los hechos exactamente como ocurrieron.
Si autorizó una compra pero considera que fue cobrada dos veces, indique que reconoce una de las transacciones y cuestiona la duplicidad de la otra.
La Ley N.º 20.009 vigente tipifica determinadas conductas relacionadas con la obtención indebida de cancelaciones o restituciones mediante antecedentes falsos.
Los plazos de una devolución comercial pueden ser distintos de un reclamo bancario
Si el propio comercio acepta devolver el dinero, el tiempo necesario para que la operación se vea reflejada puede depender de su procedimiento, del banco y del medio de pago.
No existe un plazo general que deba aplicarse a todas las devoluciones.
Pida al comercio un comprobante de la anulación o devolución y consulte al emisor si el movimiento no se regulariza dentro del tiempo informado.
Debe conservar pruebas aunque la empresa diga que solucionará el problema
No elimine correos ni comprobantes hasta confirmar que el dinero fue efectivamente restituido o que el cargo desapareció.
Una promesa verbal no reemplaza la comprobación del movimiento final.
No entregue datos completos de seguridad para reclamar
Un comercio o supuesto ejecutivo podría utilizar un reclamo como excusa para solicitar información confidencial.
No entregue:
- PIN;
- clave de banca en línea;
- contraseña de la aplicación;
- códigos recibidos por SMS;
- códigos de autenticación;
- fotografías completas de ambos lados de la tarjeta.
Si alguien solicita este tipo de información para “hacer la devolución”, detenga la comunicación y contacte al banco directamente.
Cómo realizar el proceso o encontrar la información
Revise los movimientos de la tarjeta
Abra directamente la aplicación o banca en línea oficial.
Busque las dos operaciones y compruebe:
- monto;
- fecha;
- hora, si está disponible;
- descripción del comercio;
- estado de cada movimiento;
- si alguno está pendiente;
- si ambos ya están contabilizados.
Tome nota de la información sin publicar datos sensibles.
Revise los comprobantes
Busque la boleta, voucher, correo electrónico, factura o comprobante digital de la compra.
Si el terminal falló durante el pago, revise si conserva algún comprobante de transacción rechazada.
Estos documentos pueden ayudar a demostrar que existió una sola compra legítima.
Compruebe cuántos productos o servicios recibió
Si la compra fue en línea, revise su historial de pedidos.
Si aparecen dos pedidos, determine si ambos fueron creados accidentalmente.
Si solamente existe un pedido y dos cargos definitivos, ese antecedente puede respaldar la existencia de una duplicidad.
Verifique si una operación sigue pendiente
Cuando una de las operaciones todavía no está contabilizada, consulte en el banco cómo se gestiona ese tipo de movimiento.
Puede ocurrir que una autorización temporal sea liberada posteriormente.
Si necesita el dinero o cupo con urgencia, no tiene que limitarse a esperar: puede solicitar información al emisor para conocer el estado exacto.
Contacte al comercio
Si reconoce la compra y parece claro que fue procesada dos veces, el comercio puede ser un buen primer contacto.
Explique de forma sencilla:
- qué compró;
- cuándo;
- cuánto debía pagar;
- que solamente recibió una compra o servicio;
- que aparecen dos cargos;
- si realizó uno o dos intentos de pago;
- qué solución solicita.
Pida un número de caso o confirmación escrita cuando sea posible.
Solicite comprobante de cualquier devolución
Si el comercio reconoce la duplicidad y efectúa una anulación o devolución, pida respaldo de la gestión.
Guarde este comprobante hasta que el movimiento bancario se regularice.
Contacte al banco si no se resuelve
Si los dos cargos están contabilizados, el comercio no responde, la devolución no aparece o no puede determinar qué ocurrió, presente el caso ante el emisor de la tarjeta.
Indique claramente si:
- reconoce una de las operaciones;
- cree que la segunda corresponde a una duplicidad;
- el comercio ya aceptó el error;
- la empresa rechazó su solicitud;
- la segunda transacción no fue autorizada por usted.
Esta información ayuda a que el banco utilice el procedimiento adecuado.
Guarde el número del reclamo
Solicite un folio, número de caso o comprobante de ingreso.
Registre también:
- fecha;
- hora;
- canal utilizado;
- respuesta entregada;
- documentación enviada.
Si posteriormente debe escalar el problema, estos antecedentes facilitarán la presentación.
Revise el estado del caso
No dé por solucionado el problema solamente porque fue ingresado un reclamo.
Compruebe posteriormente:
- si el banco respondió;
- si el cargo fue corregido;
- si el dinero regresó a la cuenta;
- si el cupo fue restituido;
- si la operación sigue figurando en la cartola;
- si existe alguna acción adicional pendiente.
Recomendaciones antes de comenzar
Antes de presentar el reclamo, reúna toda la información que pueda encontrar.
Es recomendable:
- tomar capturas de ambos movimientos sin exponerlas públicamente;
- guardar boletas y comprobantes;
- revisar el estado de cada operación;
- comprobar cuántas compras realmente realizó;
- anotar si el terminal falló;
- registrar cualquier conversación con el comercio;
- guardar correos de devolución;
- utilizar solamente canales oficiales.
Mientras más clara sea la cronología, más fácil será explicar el problema.
Errores comunes que conviene evitar
Entre los errores más frecuentes están:
- reclamar inmediatamente como fraude sin verificar qué ocurrió;
- confundir un movimiento pendiente con un cobro definitivo;
- borrar comprobantes;
- esperar indefinidamente sin consultar el estado del caso;
- pagar nuevamente sin comprobar el primer intento;
- presentar información contradictoria al comercio y al banco;
- no guardar el folio del reclamo;
- aceptar una promesa verbal sin verificar la devolución;
- entregar códigos de seguridad para supuestamente recibir el dinero;
- publicar la cartola completa en redes sociales;
- dar por solucionado el problema antes de comprobar el saldo o cupo;
- confundir dos compras reales de igual valor con un cargo duplicado.
Qué hacer según el tipo de cobro duplicado
Dos cargos definitivos por una sola compra
Si ambos movimientos están contabilizados y usted recibió solamente un producto o servicio, reúna los comprobantes y contacte al comercio.
Si el comercio reconoce el error, solicite la devolución de uno de los cargos y conserve el comprobante.
Si no obtiene respuesta o la empresa niega la duplicidad, contacte al banco y presente los antecedentes.
Un cargo definitivo y otro pendiente
No puede concluirse todavía que existan dos cobros definitivos.
Consulte qué significa el estado pendiente en su institución y cuánto tiempo puede mantenerse.
Si el movimiento pendiente termina contabilizándose, entonces podrá reclamar con evidencia de ambos cargos.
Si desaparece o es liberado, probablemente no existió una duplicidad final.
Dos operaciones pendientes
Esta situación puede surgir después de varios intentos de pago.
No realice nuevos intentos sin revisar el estado de las operaciones.
Si debe pagar por otro medio, conserve el comprobante porque posteriormente podría necesitar demostrar cuál fue la operación finalmente válida.
Dos pedidos generados por error en una tienda online
Si existen dos órdenes separadas, contacte rápidamente al comercio para cancelar una antes de que sea despachada.
Explique que la segunda orden se creó accidentalmente durante el proceso de pago.
Si ambas fueron despachadas, el caso puede transformarse en un procedimiento de cancelación, devolución o ejercicio de otros derechos de consumo, dependiendo de las circunstancias.
Una compra aparece dos veces con descripciones ligeramente diferentes
Compare fechas, montos, comercio, número de pedido y comprobantes.
Las diferencias de descripción pueden deberse al procesamiento de la transacción, pero también pueden corresponder a operaciones distintas.
El banco puede ayudar a identificar los movimientos cuando la información visible en la aplicación no es suficiente.
El comercio dice que solamente recibió un pago
Si aparecen dos movimientos pero el comercio afirma haber recibido uno, solicite que lo confirme por escrito cuando sea posible.
Después contacte al emisor y explique que uno de los movimientos no figura como recibido por el comercio.
El banco deberá revisar el estado de la segunda transacción.
El comercio reconoce que recibió dos pagos
En este caso existe un antecedente importante que respalda la duplicidad.
Solicite formalmente la restitución de uno de los pagos y pida un comprobante.
Si el comercio no efectúa la devolución, conserve su reconocimiento y utilícelo como respaldo ante el banco o los organismos correspondientes.
La segunda operación no fue autorizada por usted
Si después de revisar los antecedentes determina que la segunda operación no corresponde a un intento de pago realizado por usted, no se trata simplemente de una duplicidad comercial.
Puede tratarse de una operación no autorizada.
En ese caso, comuníquese inmediatamente con el emisor, revise la seguridad de la tarjeta y siga el procedimiento de aviso y reclamo que corresponda.
Qué hacer si el segundo cobro es una operación no reconocida
Avise al emisor tan pronto tome conocimiento
La Ley N.º 20.009 establece un régimen específico para titulares o usuarios de tarjetas y otros medios de pago frente a situaciones de extravío, hurto, robo o fraude.
Cuando una persona desconoce haber autorizado una operación, debe dar aviso conforme al procedimiento establecido por la ley y por el emisor. La normativa vigente puede consultarse directamente en la Ley N.º 20.009 publicada en LeyChile.
Diferencie una duplicidad de una transacción realmente no autorizada
La ley sobre operaciones fraudulentas no debe utilizarse automáticamente cada vez que un comercio procesa por error dos veces un pago que el titular inició.
Si usted realizó dos intentos de pago durante una misma compra, explique este hecho.
Si, en cambio, existe una segunda transacción separada que usted nunca inició, indíquelo claramente.
La clasificación exacta dependerá de los antecedentes y del análisis del emisor.
Plazo para reclamar operaciones anteriores al aviso
Para operaciones no autorizadas comprendidas en el régimen de la Ley N.º 20.009, la normativa vigente establece que el usuario debe reclamar al emisor dentro de los treinta días hábiles siguientes al aviso. El reclamo puede incluir operaciones realizadas durante los sesenta días corridos anteriores a la fecha del aviso.
Estos plazos corresponden al régimen legal de operaciones que el usuario desconoce haber autorizado y no deben confundirse con los plazos comerciales o contractuales aplicables a una simple devolución por duplicidad.
El banco puede solicitar antecedentes adicionales
La legislación vigente permite que, para hacer efectiva una reclamación por operaciones fraudulentas, el emisor pueda exigir una declaración jurada simple con determinados antecedentes sobre lo reclamado y debe habilitar canales para ello.
Dependiendo de la situación y del procedimiento legal aplicable, también pueden existir otras exigencias relacionadas con la denuncia del hecho.
Siga las instrucciones oficiales del emisor y consulte la normativa vigente si tiene dudas.
Restitución en casos amparados por la Ley N.º 20.009
La Ley N.º 20.009 contempla reglas específicas para la cancelación de cargos o restitución de fondos por operaciones reclamadas que se encuentran dentro de su régimen.
Para los montos iguales o inferiores al umbral legal aplicable, el artículo 5 establece, en términos generales, un plazo de diez días hábiles para la cancelación de cargos o restitución de fondos; para operaciones consistentes en giros o avances en efectivo mediante cajeros automáticos, el plazo indicado es de quince días hábiles.
El umbral de restitución fue fijado en 35 UF mediante el Decreto Exento N.º 435 del Ministerio de Hacienda.
Estas reglas corresponden a reclamaciones bajo la Ley N.º 20.009 y no significan que todo cobro duplicado comercial deba ser automáticamente devuelto dentro de esos mismos plazos.
No entregue información falsa para acelerar una devolución
Describir una duplicidad legítima como un fraude inexistente puede tener consecuencias.
Explique siempre:
- si reconoce la compra;
- cuántos intentos de pago realizó;
- si el terminal mostró error;
- si recibió un solo producto o servicio;
- por qué considera incorrecta la segunda operación.
El objetivo es que el reclamo refleje fielmente los hechos.
Cómo reclamar al comercio
Reúna los antecedentes antes de contactar
Prepare una explicación breve y ordenada.
Puede indicar:
- fecha de la compra;
- monto;
- número de boleta o pedido;
- producto o servicio adquirido;
- medio de pago;
- que aparecen dos cargos;
- estado de ambas transacciones;
- qué solución solicita.
Solicite revisión de los pagos recibidos
Pida al comercio que compruebe cuántas transacciones aparecen asociadas a su compra.
Esta información puede determinar rápidamente si:
- la empresa recibió dos pagos;
- recibió solamente uno;
- uno fue rechazado;
- existe una devolución en proceso.
Pida una respuesta por escrito
Cuando sea posible, utilice correo electrónico, formulario oficial, chat registrado u otro canal que permita conservar la respuesta.
Una confirmación de que el comercio reconoce dos pagos puede ser muy útil si posteriormente necesita reclamar al banco.
No entregue códigos para recibir una devolución
Un comercio legítimo no debería necesitar que usted entregue un código de autorización recibido por SMS para “depositarle” una devolución.
Si le solicitan autorizar una nueva operación para devolver dinero, detenga el procedimiento y consulte a su banco.
Compruebe la devolución
Después de que el comercio afirme haber corregido el error, revise la tarjeta hasta confirmar que el movimiento se regularizó.
No elimine los antecedentes hasta entonces.
Cómo reclamar al banco
Utilice un canal oficial
Puede iniciar el contacto mediante:
- aplicación bancaria;
- banca en línea;
- centro de atención oficial;
- sucursal;
- otro canal habilitado por la institución.
Evite números obtenidos desde mensajes inesperados o publicaciones de terceros.
Explique que reconoce una compra y cuestiona la segunda
Si ese es el caso, utilice una explicación clara.
Por ejemplo, puede indicar que realizó una sola compra, que reconoce uno de los cargos y que solicita revisar una segunda operación aparentemente duplicada.
Esto evita confundir su solicitud con un desconocimiento total de todas las operaciones.
Adjunte comprobantes cuando sea posible
Los documentos que pueden ayudar incluyen:
- boleta;
- voucher;
- captura de ambos movimientos;
- correo del comercio;
- comprobante de devolución;
- número del pedido;
- respuesta en la que el comercio reconoce el error;
- comprobante de pago efectuado por otro medio.
Pida un número de seguimiento
No finalice el contacto sin saber cómo consultar posteriormente el caso.
Guarde el folio o identificador.
Pregunte qué debe hacer con el pago de la tarjeta
Si la duplicidad aparece en una tarjeta de crédito y se acerca la fecha de vencimiento del estado de cuenta, consulte expresamente cómo debe proceder mientras el reclamo está en revisión.
No asuma por cuenta propia que puede dejar de pagar cualquier monto sin consecuencias.
Solicite instrucciones sobre el tratamiento del cargo discutido y conserve la respuesta.
Controle que el cupo vuelva a estar disponible
Una vez corregido un cargo de tarjeta de crédito, compruebe también que el cupo correspondiente haya sido regularizado.
Si la devolución aparece pero el cupo no cambia como esperaba, consulte al banco.
Qué hacer si la devolución no aparece
Compruebe la fecha en que fue procesada
Pregunte al comercio cuándo realizó exactamente la reversa o devolución.
No utilice solamente la fecha en que presentó el reclamo.
Solicite respaldo al comercio
Pida un comprobante que permita al banco identificar la operación.
Entregue el respaldo al emisor
Si la empresa asegura haber devuelto el dinero pero el movimiento no aparece, contacte al banco y entregue el antecedente.
No acepte nuevas solicitudes de pago para “liberar” la devolución
Una modalidad de estafa consiste en afirmar que es necesario realizar otro pago, compartir un código o instalar una aplicación para recibir el dinero.
Ante cualquier instrucción inusual, contacte directamente al banco.
Cobro duplicado y estado de cuenta
Qué hacer si el cobro aparece antes de la facturación
Presente el reclamo cuanto antes y conserve su folio.
Si se corrige antes del cierre, la situación puede quedar reflejada de forma distinta en el estado de cuenta posterior.
Qué hacer si ya aparece facturado
Si ambos cargos se encuentran incluidos en el estado de cuenta, contacte al banco y pregunte cómo debe proceder respecto del monto reclamado.
No ignore simplemente el estado de cuenta.
Qué hacer si ya pagó ambos cargos
Aunque haya pagado la tarjeta, todavía puede solicitar revisión de una duplicidad cuando corresponda.
La forma en que se refleje posteriormente una devolución dependerá del producto y de la institución.
Puede aparecer como abono, ajuste u otro movimiento equivalente.
Qué hacer si la devolución genera saldo a favor
Si después de pagar la cuenta recibe un abono, puede generarse una situación de saldo a favor o de mayor cupo disponible, dependiendo del producto.
Consulte al emisor si desea saber cómo será aplicado ese monto.
Cobros duplicados en situaciones especiales
Restaurantes
En restaurantes puede existir confusión si el primer intento de pago falla y se vuelve a pasar la tarjeta.
Conserve la boleta y todos los vouchers.
Si aparecen dos cargos definitivos, consulte al establecimiento y posteriormente al banco si es necesario.
Supermercados
En compras de supermercado es importante comparar el monto exacto de la boleta.
Si ambos movimientos coinciden con el total y solamente realizó una compra, conserve la boleta como respaldo.
Estaciones de servicio
Algunas operaciones pueden involucrar autorizaciones o procedimientos particulares según el establecimiento y el medio de pago.
No considere automáticamente cualquier movimiento provisional como un cobro doble.
Si no entiende el cargo, consulte al comercio y al banco.
Hoteles
Los hoteles pueden utilizar autorizaciones previas, garantías y cobros finales.
Esto puede generar más de un movimiento visible durante un período.
Antes de reclamar duplicidad, pregunte qué corresponde a la garantía y qué corresponde al cobro definitivo.
Arriendo de vehículos
Este tipo de servicio también puede involucrar garantías o retenciones.
Revise el contrato y solicite al proveedor una explicación detallada de cada movimiento.
Aplicaciones de transporte
Puede existir una autorización, un cargo final o ajustes relacionados con el servicio.
Compare cada movimiento con el historial de viajes de la aplicación.
Delivery
Revise cuántos pedidos fueron creados y qué ocurrió si la aplicación mostró un error durante el pago.
Una compra repetida accidentalmente puede generar dos órdenes independientes.
Servicios de suscripción
Dos cargos similares pueden corresponder a planes diferentes, renovaciones, cuentas distintas o un verdadero error de facturación.
Revise la cuenta del servicio antes de reclamar.
Compra internacional
Si el comercio opera en moneda extranjera, revise también la moneda, fecha y descripción.
Las diferencias de conversión o descripción pueden dificultar reconocer el movimiento.
Si aparecen realmente dos operaciones idénticas, siga el mismo proceso de documentación y reclamo.
Cómo prevenir cobros duplicados
No repita inmediatamente un pago que parece haber fallado
Si un terminal demora o muestra un mensaje ambiguo, pregunte al comercio si la operación fue aprobada antes de volver a pagar.
Cuando sea posible, revise también la aplicación bancaria.
Guarde el comprobante de una transacción rechazada
Si el terminal entrega un voucher indicando rechazo, consérvelo por lo menos hasta confirmar que no apareció ningún cargo.
No presione repetidamente el botón de pagar por internet
Cuando una página demora, volver a pulsar varias veces puede generar órdenes adicionales.
Espere la respuesta del sitio y revise el historial de pedidos antes de intentarlo nuevamente.
Compruebe si el pedido fue creado antes de repetir la compra
Si la página muestra un error, ingrese a su cuenta y compruebe si existe un pedido confirmado.
También revise su correo.
Active alertas de movimientos
Cuando el banco ofrezca notificaciones, pueden ayudarle a detectar rápidamente si una compra fue procesada más de una vez.
Revise regularmente la cartola
No espere varios meses para comprobar sus movimientos.
Una revisión frecuente facilita reunir antecedentes mientras todavía recuerda la compra.
Conserve comprobantes de compras importantes
En operaciones de alto valor, guardar la boleta y el comprobante puede simplificar considerablemente un reclamo posterior.
Alternativas y recursos útiles
Comercio donde realizó la compra
Es especialmente útil cuando reconoce la transacción y existen indicios claros de que el mismo pago fue procesado dos veces.
El comercio puede verificar cuántos pagos recibió y, cuando corresponda, procesar una anulación o devolución.
Banco o emisor de la tarjeta
Debe contactarlo cuando:
- el comercio no soluciona el problema;
- el segundo cargo sigue contabilizado;
- no puede determinar el estado de la operación;
- la devolución no aparece;
- la segunda operación no fue autorizada;
- existe sospecha de fraude.
Comisión para el Mercado Financiero
La Comisión para el Mercado Financiero dispone de información y mecanismos de atención relacionados con entidades financieras fiscalizadas.
La propia CMF recomienda que, ante problemas con operaciones bancarias, el cliente se dirija primero a la institución involucrada, ya que es la entidad que dispone de los antecedentes de la operación. Si el problema no se resuelve, puede revisarse el mecanismo de reclamo ante la Comisión.
Puede consultar la información oficial en cómo reclamar contra una entidad supervisada por la CMF.
Servicio Nacional del Consumidor
Cuando existe un problema de consumo con un comercio o proveedor y no se consigue una solución directa, puede revisarse la posibilidad de presentar un reclamo ante el SERNAC.
El Portal del Consumidor del SERNAC permite ingresar reclamos y consultar casos. SERNAC recomienda acompañar los antecedentes disponibles que permitan acreditar el problema.
Biblioteca del Congreso Nacional
Si la situación corresponde realmente a una operación que usted no autorizó, puede consultar directamente la Ley N.º 20.009 en LeyChile, donde se encuentra la normativa vigente sobre responsabilidad por fraude en medios de pago.
Cuándo conviene utilizar cada alternativa
| Situación | Canal inicial recomendado |
|---|---|
| El comercio reconoce dos pagos | Solicitar devolución al comercio y guardar comprobante |
| Un movimiento aparece pendiente | Revisar estado en el banco y consultar si existen dudas |
| Ambos cargos están contabilizados | Comercio y banco, según los antecedentes |
| El comercio no responde | Presentar reclamo al banco y conservar pruebas |
| El comercio afirma haber devuelto el dinero pero no aparece | Solicitar comprobante y entregarlo al banco |
| La segunda operación nunca fue autorizada | Avisar inmediatamente al emisor y seguir el procedimiento de seguridad |
| El banco no resuelve satisfactoriamente el caso | Revisar mecanismos de reclamo ante la CMF |
| Existe conflicto con el comercio o proveedor | Revisar el Portal del Consumidor del SERNAC |
Ejemplos prácticos
El supermercado cobró dos veces la misma compra
Una persona compra $63.500 en un supermercado. El primer intento de pago demora y el terminal aparentemente falla. El cajero realiza un segundo intento, que resulta aprobado.
Al llegar a casa, el cliente observa dos cargos de $63.500.
Conserva la boleta y ambos comprobantes, revisa que las dos operaciones estén contabilizadas y contacta al supermercado.
El establecimiento confirma que recibió dos pagos y procesa la devolución de uno.
El cliente conserva el comprobante hasta comprobar que el dinero o cupo fue restituido.
Uno de los cargos desaparece después
Una persona ve dos movimientos idénticos después de pagar en un restaurante.
Uno figura como confirmado y otro como pendiente.
Antes de presentar una acusación de cobro doble, consulta al banco y comprueba posteriormente que el movimiento pendiente fue liberado.
En este caso no existieron dos cobros definitivos.
Una compra online generó dos pedidos
Durante una compra en internet, la página queda cargando y el usuario presiona nuevamente el botón.
Más tarde observa dos cargos, pero también descubre dos pedidos diferentes.
Contacta inmediatamente al comercio y solicita cancelar uno antes de su despacho.
El problema no corresponde exactamente a un mismo pago registrado dos veces, sino a dos compras creadas accidentalmente.
El comercio afirma haber recibido un solo pago
Una persona observa dos movimientos de $20.000 asociados a un restaurante.
El establecimiento revisa sus registros y confirma por escrito que solamente recibió una transacción.
El titular entrega esta información al banco para que revise el segundo movimiento.
El segundo cobro no corresponde al mismo intento de pago
Una persona compra por $80.000 y observa posteriormente otra operación por el mismo monto y el mismo comercio, pero realizada varias horas después, cuando ya se encontraba en otro lugar.
El comercio no identifica un segundo pedido.
En este escenario existe una posibilidad mayor de que la segunda operación no haya sido autorizada y debe informarse inmediatamente al emisor.
La duplicidad ya fue incluida en la facturación
Una persona detecta el error solamente al recibir el estado de cuenta de su tarjeta de crédito.
Observa dos cargos por una única compra y reúne la boleta y los comprobantes.
Presenta un reclamo al banco y consulta cómo debe proceder con el pago mientras el cargo cuestionado se encuentra en revisión.
El comercio promete devolver el dinero
Una tienda reconoce el error y afirma que realizará una devolución.
El cliente solicita un comprobante y continúa revisando su tarjeta.
Después del período indicado por la empresa, el abono todavía no aparece, por lo que entrega el comprobante al banco para solicitar ayuda en el seguimiento.
Preguntas frecuentes
¿Qué hago si me cobraron dos veces la misma compra?
Revise primero si ambos movimientos están realmente contabilizados o si uno figura como pendiente.
Después compare los cargos con la boleta, comprobante o pedido.
Si confirma que existió una sola compra y dos cargos definitivos, contacte al comercio y, si no se soluciona, presente el caso ante el banco.
¿Debo reclamar primero al comercio o al banco?
Si reconoce la compra y todo indica que el comercio procesó accidentalmente dos veces el mismo pago, puede ser conveniente comenzar por el comercio.
Si la empresa no responde, no reconoce el error, la operación parece no autorizada o existe un problema de seguridad, contacte al banco inmediatamente.
¿Qué pasa si uno de los cargos está pendiente?
No necesariamente existen dos cobros definitivos.
Consulte al emisor qué significa el estado pendiente y continúe revisando el movimiento.
Si termina contabilizándose, podrá presentar antecedentes de ambos cargos.
¿Cuánto demora en desaparecer un cargo pendiente?
No existe un plazo único.
Depende del comercio, del emisor, del tipo de operación y del procesamiento correspondiente.
Consulte directamente a su banco si necesita conocer el estado específico.
¿Cuánto demora una devolución por cobro duplicado?
El plazo varía según si la devolución la realiza el comercio, si interviene el banco, el estado de la operación y el procedimiento utilizado.
No debe asumirse un plazo general.
Solicite al responsable de la devolución una fecha o período estimado y conserve el comprobante.
¿Qué hago si el comercio dice que ya devolvió el dinero?
Pida un comprobante o identificador de la devolución.
Si el abono no aparece dentro del período informado, entregue ese antecedente al emisor de la tarjeta para que pueda revisar la operación.
¿Puede aparecer un cobro y una retención al mismo tiempo?
Sí, dependiendo del tipo de operación pueden existir movimientos provisionales y definitivos.
Debe revisar el estado que muestra su banco y consultar cuando no sea posible distinguirlos.
¿Dos cargos iguales significan automáticamente que me cobraron doble?
No.
Pueden corresponder a dos compras diferentes, autorizaciones, pedidos separados u otras situaciones.
Compare los movimientos con sus comprobantes antes de reclamar.
¿Qué hago si el terminal dijo “rechazado” pero veo el cobro?
No pague nuevamente de inmediato sin revisar.
Compruebe el movimiento en su aplicación y pregunte al comercio si la operación fue realmente aprobada.
Guarde cualquier comprobante de rechazo.
¿Qué hago si ya pagué otra vez y ahora aparecen dos cargos?
Conserve ambos comprobantes y determine si las dos operaciones quedaron contabilizadas.
Si corresponde a una sola compra, contacte al comercio y posteriormente al banco si no se resuelve.
¿Qué pasa si pagué con débito?
Un cargo doble puede reducir directamente el dinero disponible de la cuenta.
Revise si ambas operaciones son definitivas y contacte al banco si necesita una revisión urgente.
¿Qué pasa si pagué con crédito?
La duplicidad puede reducir su cupo y, si ambos cargos se contabilizan, aparecer posteriormente en la facturación.
Presente el reclamo y consulte al emisor cómo debe manejar el monto cuestionado.
¿Puedo dejar de pagar el cargo duplicado de mi tarjeta de crédito?
No es recomendable decidir por cuenta propia dejar de pagar un monto sin consultar las condiciones del producto y el procedimiento de reclamo.
Contacte al emisor y solicite instrucciones específicas sobre el cargo que se encuentra en disputa.
¿Qué ocurre si el cargo duplicado aparece en cuotas?
Revise si realmente existen dos compras en cuotas y no solamente una presentación distinta de la misma operación.
Si confirma dos planes de cuotas por una sola compra, presente el reclamo con los comprobantes.
¿Puedo reclamar si ya pagué la tarjeta?
Sí, haber pagado el estado de cuenta no impide necesariamente solicitar revisión de un cargo que considera incorrecto.
La forma en que se aplicará una eventual devolución dependerá del producto y del procedimiento del banco.
¿Qué pasa si el banco devuelve el dinero después de que pagué?
Puede aparecer un abono o ajuste en la tarjeta y modificarse el saldo o cupo.
Consulte a su banco si necesita saber cómo será aplicado específicamente.
¿Tengo que bloquear mi tarjeta por un cobro duplicado?
No necesariamente.
Si el problema provino de una compra que usted realizó y fue procesada accidentalmente dos veces, el bloqueo puede no ser necesario.
Si existe una segunda operación que usted nunca autorizó o sospecha que los datos fueron comprometidos, contacte al emisor para evaluar las medidas de seguridad correspondientes.
¿Qué hago si no reconozco ninguno de los dos cargos?
Comuníquese inmediatamente con el emisor.
En ese caso puede estar frente a operaciones no autorizadas y no solamente ante un error de procesamiento.
¿Qué hago si reconozco uno pero no el otro?
Informe exactamente esa situación.
Explique al banco que reconoce una transacción legítima y que desconoce la segunda.
No afirme que desconoce ambas si sabe que una corresponde a su compra.
¿Cuánto tiempo tengo para reclamar una operación que no autoricé?
En el régimen vigente de la Ley N.º 20.009, para operaciones anteriores al aviso el usuario debe reclamar las operaciones que desconoce haber autorizado dentro de treinta días hábiles siguientes al aviso. El reclamo puede abarcar operaciones realizadas en los sesenta días corridos anteriores a dicho aviso.
Estas reglas corresponden específicamente a operaciones no autorizadas comprendidas en esa ley y no deben confundirse con los plazos para gestionar una devolución comercial por una compra duplicada.
¿El banco debe devolver inmediatamente una operación no autorizada?
La Ley N.º 20.009 establece reglas y plazos dependiendo del monto reclamado, del tipo de operación y de las circunstancias del caso.
Para montos iguales o inferiores al umbral aplicable, la norma contempla un plazo general de diez días hábiles para la cancelación de los cargos o restitución de fondos, con una regla de quince días hábiles para giros o avances en efectivo en cajeros automáticos. También existen procedimientos especiales que pueden aplicarse dependiendo de los antecedentes.
Si su problema es solamente un cobro comercial duplicado que usted originó al intentar pagar, no debe asumir automáticamente que ese régimen legal es aplicable.
¿Cuál es actualmente el umbral de restitución de la Ley N.º 20.009?
El Decreto Exento N.º 435 del Ministerio de Hacienda fijó el umbral de restitución en 35 UF, expresado en moneda nacional.
Como los umbrales pueden ser objeto de revisión, conviene verificar siempre la normativa vigente cuando se realiza un reclamo.
¿El banco puede pedirme una declaración jurada?
Para reclamos por operaciones fraudulentas comprendidos en la Ley N.º 20.009, la normativa permite que el emisor exija una declaración jurada simple con información sobre la operación y el fraude reclamado.
Esto no significa que todos los reclamos por cobros duplicados requieran necesariamente ese documento.
¿Necesito hacer una denuncia?
Cuando el caso corresponde a operaciones fraudulentas comprendidas en la Ley N.º 20.009, la normativa vigente puede exigir actuaciones adicionales relacionadas con la denuncia.
Si el problema es una simple duplicidad reconocida por el comercio, el procedimiento puede ser diferente.
Consulte al emisor y revise el texto vigente de la ley antes de realizar actuaciones innecesarias.
¿Qué documentos debo presentar para reclamar?
Dependerá del banco y del tipo de caso, pero pueden ser útiles:
- boleta;
- voucher;
- factura;
- captura de los movimientos;
- correo de confirmación;
- número de pedido;
- respuesta del comercio;
- comprobante de devolución;
- número de reclamo anterior.
¿Puedo enviar una captura de mi aplicación bancaria?
Puede utilizarla como antecedente cuando el canal oficial lo permita, pero proteja datos personales y de seguridad.
No publique la captura en redes sociales.
¿Debo enviar una foto de mi tarjeta?
No envíe fotografías completas del frente y reverso de la tarjeta a personas o empresas que las soliciten de manera informal.
Siga únicamente las instrucciones seguras del emisor.
¿Un comercio necesita mi PIN para devolverme el dinero?
No entregue su PIN.
Tampoco entregue contraseñas bancarias ni códigos de autenticación a un comercio que afirma necesitarlos para realizar una devolución.
¿Qué hago si me piden un código por SMS para devolver el dinero?
No lo entregue sin verificar exactamente qué está autorizando.
Los códigos pueden utilizarse para confirmar operaciones.
Ante cualquier duda, finalice el contacto y consulte directamente a su banco.
¿Qué hago si la compra fue realizada en el extranjero?
Reúna los mismos antecedentes: monto, fecha, comercio, comprobante y estado de las operaciones.
Considere además la moneda utilizada y cualquier diferencia de descripción.
Si confirma la duplicidad, contacte al comercio y al emisor.
¿Qué hago si el comercio desapareció o no responde?
Presente el caso directamente al emisor con todos los antecedentes disponibles.
También puede revisar las opciones de reclamo ante organismos de protección al consumidor cuando corresponda.
¿Puedo reclamar en SERNAC?
Si existe un problema de consumo con una empresa y no obtiene una solución, puede revisar la posibilidad de presentar un reclamo en el Portal del Consumidor.
Es recomendable adjuntar todos los antecedentes que respalden lo ocurrido.
¿Puedo reclamar ante la CMF?
Si el problema está relacionado con una entidad financiera fiscalizada y no quedó resuelto directamente con ella, puede revisar el procedimiento de reclamo de la Comisión para el Mercado Financiero.
La CMF recomienda recurrir primero a la institución involucrada para intentar resolver el problema.
¿Cómo sé si mi devolución ya fue realizada?
Revise los movimientos de la tarjeta y el cupo o saldo correspondiente.
La descripción de una devolución puede diferir de la descripción original del cargo.
Si no puede identificarla, consulte al banco.
¿La devolución siempre aparece con el mismo monto?
En compras nacionales normalmente debería poder identificarse el monto correspondiente, pero determinadas operaciones internacionales pueden involucrar monedas y conversiones.
Si existe una diferencia que no comprende, solicite una explicación al emisor.
¿Qué hago si devolvieron solamente parte del dinero?
Compare el monto recibido con la solución ofrecida por el comercio o banco.
Si esperaba una devolución total, solicite una explicación por escrito y mantenga abierto el reclamo hasta aclararlo.
¿Qué hago si el cobro desaparece y luego vuelve a aparecer?
Revise el estado definitivo de la operación y contacte al emisor.
Los cambios entre movimientos pendientes y contabilizados pueden ser difíciles de interpretar solamente desde la aplicación.
¿Puedo reclamar por un cargo duplicado antiguo?
Los plazos dependen del tipo de caso y del procedimiento utilizado.
No es recomendable esperar. Tan pronto detecte la duplicidad, reúna antecedentes y contacte a la institución correspondiente.
Si se trata de una operación verdaderamente no autorizada, existen plazos específicos en la Ley N.º 20.009.
¿Qué hago si perdí la boleta?
No significa necesariamente que no pueda reclamar.
Busque otros antecedentes como correos, facturas electrónicas, historial de pedidos, capturas, mensajes del comercio o comprobantes de pago.
Pregunte al establecimiento si puede recuperar la información de la compra.
¿Qué hago si pagué en efectivo después de que la tarjeta aparentemente falló?
Conserve el comprobante del pago en efectivo.
Si posteriormente aparece un cargo de tarjeta por esa misma compra, ese antecedente puede ayudar a demostrar que terminó pagando más de una vez.
¿Qué hago si pagué con otra tarjeta después del error?
Conserve ambos movimientos.
Si la primera tarjeta terminó siendo cargada y la segunda también, presente todos los comprobantes al comercio y al banco correspondiente.
¿Me conviene bloquear la tarjeta mientras reclamo?
Solamente por existir una duplicidad no siempre es necesario.
Si existe sospecha de que los datos fueron comprometidos o aparecen movimientos que usted no realizó, contacte al banco y siga sus recomendaciones de seguridad.
¿Una duplicidad puede reducir mi cupo de crédito?
Sí. Si aparecen dos operaciones, ambas pueden afectar temporalmente o definitivamente el cupo disponible mientras no se corrija una.
Después de la devolución, compruebe que el cupo se haya regularizado.
¿Una duplicidad puede dejar mi cuenta sin saldo?
En una tarjeta de débito, dos cargos pueden reducir el saldo disponible.
Si esto afecta gastos esenciales, informe al banco al presentar su caso y solicite orientación sobre el estado de la operación.
¿Puedo pedir una indemnización por un cobro duplicado?
La existencia de una eventual compensación dependerá de las circunstancias, de los perjuicios acreditables y del marco legal aplicable.
No debe asumirse que todo cargo duplicado genera automáticamente derecho a una indemnización.
Si considera que sufrió un perjuicio relevante y no obtiene solución, puede buscar orientación en los organismos correspondientes o asesoría legal.
¿Dónde puedo revisar la ley aplicable a fraude con tarjetas?
Puede consultar el texto actualizado de la Ley N.º 20.009 en la Biblioteca del Congreso Nacional.
La normativa ha sido modificada con el tiempo, por lo que conviene utilizar siempre la versión vigente.
¿Dónde puedo presentar un reclamo de consumo?
Puede revisar el Portal del Consumidor del SERNAC, donde existen opciones para presentar reclamos y consultar su estado.
¿Dónde puedo reclamar contra un banco o entidad supervisada?
La Comisión para el Mercado Financiero dispone de información sobre reclamos contra entidades fiscalizadas en su sitio oficial.
Encontrar dos movimientos aparentemente iguales en una tarjeta no significa automáticamente que el dinero haya sido cobrado dos veces de forma definitiva. El primer paso siempre debe ser revisar el estado de ambas operaciones y comprobar si una se encuentra pendiente, retenida o todavía en proceso.
Si ambos cargos están contabilizados, compare sus montos, fechas, comercio y comprobantes. Reconstruir lo ocurrido durante el pago permite determinar si existió un intento repetido, dos pedidos diferentes, una autorización provisional o una verdadera duplicidad.
Cuando se trata de una compra legítima que fue procesada dos veces, el comercio puede ser el primer canal para solicitar una corrección. Si reconoce haber recibido dos pagos, pida un comprobante de la devolución y no considere el caso cerrado hasta confirmar que el dinero o cupo haya sido efectivamente restituido.
Si el comercio no responde, niega el problema o la devolución no aparece, contacte al banco y entregue todos los antecedentes disponibles. Guarde siempre el folio del reclamo, los comprobantes, capturas, correos y respuestas recibidas.
Es especialmente importante distinguir un error de procesamiento de una operación realmente no autorizada. Si reconoce una compra y considera que fue duplicada, explique exactamente eso. Si la segunda transacción nunca fue realizada ni autorizada por usted, la situación puede corresponder a un incidente de seguridad y debe avisarse inmediatamente al emisor.
Para operaciones no autorizadas, la legislación chilena contempla un régimen específico en la Ley N.º 20.009. La normativa vigente permite reclamar operaciones realizadas dentro de los sesenta días corridos anteriores al aviso y establece que el reclamo de esas operaciones debe realizarse dentro de treinta días hábiles siguientes al aviso. También contempla reglas específicas de restitución y procedimientos adicionales dependiendo del caso.
Si después de reclamar directamente al banco o al comercio no consigue una solución, puede revisar los mecanismos disponibles ante la Comisión para el Mercado Financiero y el Servicio Nacional del Consumidor, según la naturaleza del problema.
Finalmente, nunca entregue claves, PIN ni códigos de autenticación a personas que prometen recuperar el dinero. Para cualquier gestión relacionada con la tarjeta utilice exclusivamente los canales oficiales del banco, comercio u organismo correspondiente.
Los procedimientos, plazos internos, medios de atención y requisitos pueden variar entre bancos y empresas y modificarse con el tiempo. Antes de realizar una gestión, confirme siempre la información directamente con la institución responsable y conserve todos los antecedentes hasta que el cargo haya sido corregido definitivamente.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta