
Tarjetas de crédito de tiendas en Chile: dónde sirven y cuánto pueden costar
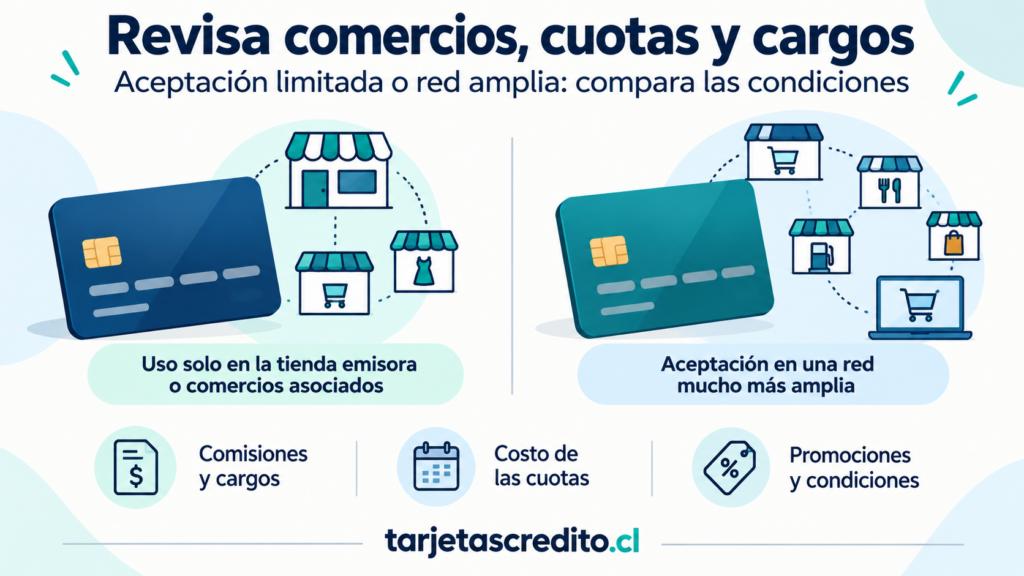
Las tarjetas de crédito asociadas a tiendas, supermercados, multitiendas y otros comercios pueden ofrecer descuentos, promociones y compras en cuotas. Sin embargo, no todas funcionan de la misma manera ni tienen el mismo nivel de aceptación.
Algunas tarjetas solo pueden utilizarse en la empresa que las emite o en comercios relacionados. Otras tienen una marca de pago nacional o internacional y pueden utilizarse en una red mucho más amplia de establecimientos físicos y plataformas digitales.
Además de revisar dónde sirven, es importante conocer cuánto pueden costar. Una tarjeta puede tener comisiones de mantención, administración, avances, compras en cuotas, seguros, intereses y otros cargos. Por eso, el precio de una cuota no siempre muestra el costo final de la operación.
En este artículo se explica cómo funcionan las tarjetas de crédito de tiendas en Chile, dónde pueden utilizarse, qué diferencias existen entre una tarjeta cerrada y una tarjeta de uso amplio, cómo revisar sus costos, qué derechos tiene el consumidor y qué precauciones conviene tomar antes de contratar o utilizar una.
Importante: las tarjetas, comercios asociados, promociones, tasas, comisiones y condiciones pueden cambiar con el tiempo. Antes de contratar una tarjeta o realizar una compra, se debe revisar la información vigente directamente con la entidad emisora.
Qué es una tarjeta de crédito de tienda
Una tarjeta de crédito de tienda es un producto financiero emitido por un banco, una empresa relacionada con el comercio, una sociedad emisora no bancaria u otra entidad autorizada, que permite realizar compras utilizando un cupo de crédito.
El titular no paga necesariamente la compra en el mismo momento con dinero disponible en su cuenta. La entidad financia la operación y posteriormente cobra el monto utilizado mediante un estado de cuenta.
Estas tarjetas pueden estar asociadas a:
- Multitiendas.
- Supermercados.
- Farmacias.
- Comercios especializados.
- Estaciones de servicio.
- Plataformas de compras.
- Grupos empresariales con varias marcas.
El hecho de que una tarjeta tenga el nombre de una tienda no significa necesariamente que solo pueda utilizarse allí. La aceptación depende del contrato, de la red de pago y de los comercios afiliados.
Cómo funcionan las tarjetas de crédito de tiendas
El funcionamiento general es parecido al de una tarjeta bancaria, aunque las condiciones comerciales pueden ser diferentes.
- La persona solicita la tarjeta a la tienda o entidad emisora.
- La institución revisa los antecedentes y evalúa la solicitud.
- Si se aprueba, se asigna un cupo de crédito.
- El titular utiliza la tarjeta en los comercios permitidos.
- Las compras se registran en el estado de cuenta.
- La persona debe pagar el total, las cuotas o el monto mínimo informado.
Dependiendo de la tarjeta, el usuario puede realizar compras en una sola cuota, en cuotas con interés, en cuotas sin interés, avances en efectivo u otras operaciones autorizadas.
Tipos de tarjetas de tiendas
No todas las tarjetas de retail tienen el mismo alcance. Una forma práctica de diferenciarlas es observar dónde pueden utilizarse y qué red de pagos utilizan.
Tarjetas de uso exclusivo o cerrado
Son tarjetas que normalmente funcionan dentro de la tienda que las emite o en un grupo limitado de comercios relacionados.
Por ejemplo, una tarjeta podría permitir compras en:
- La tienda principal.
- Las sucursales del mismo grupo comercial.
- El sitio web de la empresa.
- Comercios asociados específicos.
- Servicios relacionados informados en el contrato.
Estas tarjetas pueden ofrecer promociones especiales dentro de la cadena, pero su aceptación fuera de ese grupo puede ser limitada o inexistente.
Tarjetas con marca de red
Algunas tarjetas de tiendas funcionan además con una red de pagos nacional o internacional. En esos casos, pueden aceptarse en otros comercios que trabajen con la marca correspondiente.
La aceptación depende de:
- La marca de la tarjeta.
- El comercio donde se intenta pagar.
- La habilitación para compras nacionales o internacionales.
- El tipo de operación.
- Los límites definidos por la entidad emisora.
Una tarjeta con una marca de red suele tener mayor cobertura, pero eso no significa que pueda utilizarse absolutamente en todos los lugares.
Tarjetas digitales de tiendas
Algunas tarjetas se administran mediante aplicaciones o plataformas digitales. Pueden permitir compras por internet, revisar el cupo, consultar estados de cuenta, bloquear el producto y recibir notificaciones.
Su funcionamiento y aceptación dependen de si la tarjeta es exclusiva de la tienda o si está asociada a una red de pagos más amplia.
Dónde sirven las tarjetas de crédito de tiendas
La respuesta depende del tipo de tarjeta y de la información del contrato. En términos generales, pueden utilizarse en los siguientes lugares:
| Lugar | ¿Puede utilizarse? | Qué se debe revisar |
|---|---|---|
| Tienda emisora | Normalmente sí. | Promociones, cuotas y productos excluidos. |
| Sucursales del mismo grupo | Puede ser posible. | Lista de comercios relacionados. |
| Sitio web de la tienda | Generalmente sí si está habilitada. | Condiciones de compra en línea. |
| Otros comercios | Depende de la red de pago. | Marca y comercios afiliados. |
| Compras internacionales | Depende del producto. | Habilitación, moneda y comisiones. |
| Avances en efectivo | Depende de la tarjeta. | Tasa, comisión y canales disponibles. |
Cómo saber dónde sirve una tarjeta específica
La forma más segura de conocer los lugares de aceptación es revisar la información oficial de la tarjeta. No se debe asumir que todas las tarjetas de una tienda tienen el mismo alcance.
Se recomienda consultar:
- El contrato de la tarjeta.
- La hoja resumen.
- El sitio web oficial.
- La aplicación móvil.
- El tarifario.
- La sección de preguntas frecuentes.
- Los canales de atención al cliente.
- La información impresa en la tarjeta.
También se puede preguntar directamente:
- ¿Puedo utilizarla fuera de la tienda?
- ¿Puedo comprar en otros comercios?
- ¿Funciona en internet?
- ¿Puedo realizar compras internacionales?
- ¿Puedo asociarla a una billetera digital?
- ¿Permite avances en efectivo?
- ¿Dónde puedo consultar los comercios afiliados?
Si la respuesta depende de la marca o del tipo de tarjeta, se debe confirmar el nombre exacto del producto antes de realizar una compra.
Dónde suelen aceptarse las tarjetas cerradas
Una tarjeta de uso cerrado suele aceptarse en la empresa emisora y en los comercios relacionados que aparecen en las condiciones del producto.
Puede utilizarse, según cada caso, en:
- Sucursales de la tienda.
- Canales de venta telefónica.
- Sitios web de la empresa.
- Aplicaciones del mismo grupo.
- Comercios asociados anunciados por la entidad.
También puede haber productos o servicios excluidos, como determinadas categorías, compras fuera del país, pagos de cuentas o servicios que no se encuentren habilitados.
Dónde suelen aceptarse las tarjetas con red amplia
Una tarjeta de tienda que tenga una marca de pago aceptada por varios comercios puede utilizarse en establecimientos físicos y plataformas que trabajen con esa red.
Antes de utilizarla, conviene confirmar:
- Si la tarjeta está habilitada para compras nacionales.
- Si funciona en comercios en línea.
- Si permite compras internacionales.
- Si tiene restricciones por rubro.
- Si el comercio acepta esa marca.
- Si existe una comisión por determinadas operaciones.
La aceptación general no elimina las condiciones financieras de la tarjeta. Una compra fuera de la tienda puede tener una tasa o comisión diferente a una promoción interna.
Tarjeta de tienda y comercio relacionado
Algunas empresas forman parte de grupos que operan varias marcas. Una tarjeta puede aceptarse en más de un comercio del mismo grupo, pero esto debe confirmarse directamente.
La relación empresarial puede cambiar con el tiempo. Una tienda puede dejar de participar en una red o incorporarse a otra. Por eso, no es recomendable basarse únicamente en información antigua, comentarios de redes sociales o experiencias de otros usuarios.
Compras por internet con tarjetas de tiendas
Muchas tarjetas permiten comprar en el sitio web de la tienda emisora. Algunas también permiten comprar en otros sitios si cuentan con una marca de pago habilitada para comercio electrónico.
Antes de realizar una compra en línea, se debe revisar:
- Si la tarjeta está habilitada para internet.
- Si se requiere activar las compras en línea.
- Si se solicita una autenticación adicional.
- Si existe un límite para comercio electrónico.
- Si la operación se registra como compra o avance.
- Si el precio en cuotas incluye intereses.
- Si existe una comisión por compra.
La persona debe comprobar la dirección del sitio antes de ingresar los datos. No se recomienda acceder mediante enlaces recibidos por mensajes o correos que no hayan sido verificados.
Compras internacionales
Una tarjeta de tienda puede o no funcionar en comercios extranjeros. Las condiciones dependen de la marca, el contrato y la habilitación de la entidad emisora.
Si la tarjeta permite compras internacionales, pueden existir:
- Conversión de moneda.
- Comisión internacional.
- Diferencia entre el tipo de cambio del comercio y el del emisor.
- Impuestos o cargos adicionales.
- Restricciones de seguridad.
- Límites para compras fuera de Chile.
El monto definitivo en pesos puede ser diferente al valor que aparece inicialmente en la página extranjera.
Avances en efectivo con tarjetas de tiendas
Un avance en efectivo consiste en utilizar el cupo de la tarjeta para obtener dinero en efectivo o transferirlo a una cuenta, cuando esa función está disponible.
El avance no debe confundirse con una compra normal. Puede tener:
- Una tasa de interés específica.
- Una comisión fija.
- Una comisión por cada cuota.
- Intereses desde el día de la operación.
- Un plazo determinado.
- Condiciones diferentes a las compras.
El comparador de tarjetas del SERNAC permite revisar, entre otros aspectos, cargos asociados a avances y costos de administración de distintas tarjetas. La información debe confirmarse con la entidad porque puede actualizarse.
Cuánto puede costar una tarjeta de tienda
El costo de una tarjeta puede estar compuesto por varios elementos. No todas las tarjetas cobran los mismos conceptos ni los aplican de la misma manera.
Los costos más frecuentes son:
- Intereses.
- Comisión de mantención.
- Comisión de administración.
- Comisión por compra.
- Comisión por avance en efectivo.
- Comisión por tarjeta adicional.
- Seguros.
- Impuestos.
- Costos por compras internacionales.
- Intereses moratorios por atraso.
- Gastos de cobranza cuando correspondan.
La CMF explica que el uso de una tarjeta puede generar cobros por compras, intereses, impuestos y mantención, según las condiciones del contrato.
Comisión de mantención
La comisión de mantención es un cargo relacionado con mantener activa la tarjeta o la línea de crédito. Puede cobrarse mensualmente, anualmente o de acuerdo con determinadas condiciones de uso.
Una tarjeta puede ofrecer descuentos en la tienda y, al mismo tiempo, cobrar una comisión de mantención. Por esa razón, se debe calcular cuánto se pagará durante todo el año.
Ejemplo
Si una tarjeta cobra una comisión mensual referencial de $2.000:
$2.000 × 12 meses = $24.000 al año
El costo puede ser diferente si existen meses sin cobro, requisitos de uso, promociones o cambios contractuales autorizados de acuerdo con las condiciones aplicables.
Comisión de administración
La comisión de administración puede cubrir la gestión de la tarjeta, la línea de crédito, el estado de cuenta u otros servicios asociados.
Puede aparecer bajo nombres diferentes, como:
- Cargo de administración.
- Comisión de administración mensual.
- Costo de administración de cuenta.
- Cargo por uso de línea.
- Comisión de gestión.
El nombre exacto y la forma de cálculo deben revisarse en el contrato y tarifario de la tarjeta.
Intereses en compras de tiendas
Una compra puede realizarse en una cuota, en cuotas con interés o en cuotas sin interés. La modalidad elegida determina parte del costo final.
| Modalidad | Qué puede ocurrir |
|---|---|
| Una cuota | Se paga el monto facturado de acuerdo con el ciclo de la tarjeta. |
| Cuotas sin interés | Se divide la compra sin aplicar una tasa, si se cumplen las condiciones. |
| Cuotas con interés | Se agrega el costo del financiamiento. |
| Pago mínimo | Puede quedar un saldo financiado que genere intereses. |
Una promoción de cuotas sin interés puede estar limitada a ciertos comercios, fechas, productos o clientes.
Qué es la CAE
La Carga Anual Equivalente, conocida como CAE, es un porcentaje que permite comparar el costo de distintos créditos considerando varios cargos asociados.
La CAE puede incorporar elementos como:
- Tasa de interés.
- Comisiones.
- Seguros.
- Impuestos.
- Otros costos de la operación.
Para comparar correctamente, se debe utilizar el mismo monto y el mismo plazo. No es adecuado comparar la CAE de una compra en tres cuotas con la de un avance en efectivo a doce meses sin considerar la diferencia entre las operaciones.
Qué es el Costo Total del Crédito
El Costo Total del Crédito muestra cuánto terminará pagando la persona durante toda la operación.
Puede calcularse de forma básica sumando:
Cuotas + intereses + comisiones + seguros + impuestos + otros cargos
Ejemplo de cálculo
Una compra de $400.000 se realiza en ocho cuotas de $55.000. Además, se cobra una comisión de $4.000.
Primero se calcula el total de las cuotas:
$55.000 × 8 = $440.000
Después se agrega la comisión:
$440.000 + $4.000 = $444.000
El costo total estimado de la compra sería de $444.000.
Cómo calcular una compra en cuotas con una tarjeta de tienda
Antes de calcular, se debe determinar si la compra tiene interés y si existen comisiones.
Compra sin interés ni comisión
Si el producto cuesta $180.000 y se divide en tres cuotas:
$180.000 ÷ 3 = $60.000 por cuota
El total sería $180.000.
Compra sin interés con comisión
Si el precio es $180.000, la compra se divide en tres cuotas y existe una comisión de $6.000:
$180.000 + $6.000 = $186.000 de costo total
Compra con interés
Si el precio es $180.000, pero la operación tiene una tasa, el valor de cada cuota será superior a $60.000. El monto exacto debe aparecer en la simulación, cotización o comprobante de la entidad.
El precio con tarjeta puede ser diferente al precio contado
Una tienda puede establecer un precio contado y un precio en cuotas. La persona debe comparar ambos antes de decidir.
Ejemplo
| Forma de pago | Valor |
|---|---|
| Precio contado | $299.990 |
| Seis cuotas de $55.000 | $330.000 |
| Diferencia | $30.010 |
La persona pagaría $30.010 más si elige las cuotas. La diferencia debe ser considerada antes de aceptar la operación.
Promociones de tarjetas de tiendas
Las tarjetas de tiendas suelen ofrecer promociones como descuentos, cuotas sin interés, puntos, beneficios exclusivos o precios especiales. Estas ofertas pueden ser convenientes, pero normalmente tienen condiciones.
Se debe comprobar:
- Vigencia de la promoción.
- Tarjetas que participan.
- Productos incluidos.
- Comercios habilitados.
- Monto mínimo de compra.
- Número de cuotas permitido.
- Existencia de comisión.
- Condiciones para obtener el descuento.
- Si se puede combinar con otras ofertas.
- Si la promoción es exclusiva para clientes seleccionados.
Una oferta anunciada como “desde” puede depender del tipo de cliente, el cupo, el monto, la evaluación de riesgo o la modalidad de pago.
Tarjetas de tiendas y descuentos
Un descuento por pagar con la tarjeta puede reducir el precio inicial, pero no siempre significa que el costo total sea menor.
Para comprobarlo, se debe comparar:
- Precio del producto sin tarjeta.
- Precio con descuento.
- Número de cuotas.
- Valor de cada cuota.
- Comisiones.
- Intereses.
- Costo de mantención.
El descuento puede quedar compensado parcial o totalmente por los costos del crédito.
Qué significa una oferta de “cuota gratis”
Una cuota gratis puede tener distintas condiciones. En algunos casos se descuenta una cuota al final, se posterga un pago o se aplica una promoción especial. No se debe interpretar automáticamente como que el crédito es gratuito.
Antes de aceptar, se debe preguntar:
- Qué cuota se considera gratis.
- Si se mantienen los intereses.
- Si se cobran comisiones.
- Si existe un período de gracia.
- Si el pago se posterga y genera otros cargos.
- Cuál será el total final de la operación.
Tarjetas de supermercados y comercios relacionados
Una tarjeta vinculada a un supermercado puede ofrecer beneficios dentro de sus locales y plataformas. Sin embargo, su uso fuera de la cadena depende del tipo de tarjeta y de la red de pago.
Es importante comprobar si permite:
- Comprar en otros supermercados.
- Comprar en estaciones de servicio.
- Comprar en farmacias.
- Realizar pagos en internet.
- Realizar compras internacionales.
- Solicitar avances.
Los comercios relacionados pueden cambiar, por lo que la lista vigente debe consultarse en la entidad emisora.
Tarjetas de multitiendas
Las tarjetas de multitiendas pueden ofrecer descuentos, cuotas y beneficios en distintos departamentos o marcas del mismo grupo empresarial. Algunas también tienen una marca que permite utilizarlas en otros comercios.
No se debe asumir que una tarjeta de una marca sirve automáticamente en todas las empresas asociadas. Se debe revisar la información oficial del producto específico.
Tarjetas de farmacias u otros comercios especializados
Algunas tarjetas están asociadas a comercios específicos y pueden ofrecer beneficios en compras de determinados productos o servicios.
Antes de contratar, se debe confirmar:
- Si se puede utilizar fuera del comercio.
- Si tiene descuentos permanentes o temporales.
- Si cobra mantención.
- Si permite avances.
- Si las promociones se aplican a todos los productos.
Requisitos para solicitar una tarjeta de tienda
Los requisitos pueden variar según la entidad y la evaluación comercial. No todas las tiendas exigen los mismos antecedentes.
Podrían solicitar:
- Cédula de identidad vigente.
- RUT.
- Teléfono y correo electrónico.
- Domicilio.
- Información de ingresos.
- Antecedentes laborales.
- Antigüedad laboral.
- Documentos de respaldo.
- Autorización para revisar antecedentes comerciales.
El solicitante debe revisar los requisitos actualizados en la página oficial de la empresa. La aprobación no es automática y puede depender de la evaluación de riesgo.
Qué revisar en el contrato
El contrato es uno de los documentos más importantes. Antes de firmarlo o aceptarlo digitalmente, se recomienda buscar:
- Cupo inicial.
- Tasa de interés.
- CAE.
- Costo Total del Crédito.
- Comisión de mantención.
- Comisión de administración.
- Comisión por avances.
- Seguros.
- Fecha de facturación.
- Fecha de vencimiento.
- Pago mínimo.
- Condiciones de atraso.
- Canales para bloquear la tarjeta.
- Condiciones para terminar el contrato.
Si existe una cláusula que no se entiende, conviene solicitar una explicación antes de aceptar.
Qué revisar en la hoja resumen
La hoja resumen permite identificar rápidamente las condiciones principales de la tarjeta.
| Dato | Por qué es importante |
|---|---|
| Cupo | Indica cuánto se puede utilizar como máximo. |
| Tasa | Permite conocer el costo del financiamiento. |
| CAE | Ayuda a comparar el costo anual de distintas alternativas. |
| CTC | Muestra cuánto se pagará en total. |
| Comisiones | Permiten identificar cargos adicionales. |
| Seguros | Permiten saber si existe un producto asociado. |
| Pago mínimo | Indica el mínimo que debe pagarse en cada período. |
Cómo revisar el estado de cuenta
El estado de cuenta informa las operaciones realizadas durante el período de facturación y los cargos relacionados.
Se recomienda revisar:
- Compras recientes.
- Cuotas anteriores.
- Avances.
- Intereses.
- Comisiones.
- Seguros.
- Pagos realizados.
- Saldo adeudado.
- Cupo disponible.
- Pago mínimo.
- Fecha de vencimiento.
La CMF explica la información que puede contener el estado de cuenta de una tarjeta, incluyendo operaciones, intereses, comisiones y otros cargos.
Cuánto cuesta una compra en cuotas
Para conocer el costo aproximado de una compra en cuotas se puede utilizar esta fórmula:
Costo total = valor de la cuota × número de cuotas + cargos adicionales
Ejemplo de compra sin interés
Una compra de $450.000 se divide en nueve cuotas de $50.000 y no existen cargos adicionales.
$50.000 × 9 = $450.000
El costo total sería $450.000.
Ejemplo con comisión
Si la misma compra tiene una comisión de $7.000:
$450.000 + $7.000 = $457.000
La operación no tendría necesariamente intereses, pero el costo final sería mayor.
Qué es el pago mínimo
El pago mínimo es el monto mínimo que aparece en el estado de cuenta. No equivale al total de la deuda y puede dejar un saldo pendiente.
Si la persona paga solo el mínimo, el saldo restante puede continuar generando intereses conforme a las condiciones del contrato.
La CMF estableció una fórmula y una aplicación gradual para determinar el pago mínimo de las tarjetas de crédito. La información oficial puede consultarse en la publicación de la CMF sobre el pago mínimo.
El pago mínimo debe considerarse como una medida puntual y no como una estrategia permanente de financiamiento.
Avances en efectivo y tarjetas de tiendas
Los avances en efectivo suelen tener costos diferentes a las compras. Algunas tarjetas de tiendas ofrecen avances, mientras que otras solo permiten utilizarlas para compras.
Antes de solicitar un avance, se debe pedir información sobre:
- Monto líquido que se recibirá.
- Número de cuotas.
- Valor de cada cuota.
- Tasa de interés.
- Comisión por avance.
- Intereses desde la fecha de operación.
- Costo Total del Crédito.
El SERNAC ha advertido en distintos estudios que los avances pueden tener diferencias importantes entre instituciones y que las comisiones pueden representar una parte relevante del costo final. Las cifras históricas no deben utilizarse como precios vigentes; para conocer el valor actual se debe revisar la cotización de la institución.
Compras en cuotas sin interés
Las tarjetas de tiendas suelen ofrecer promociones de cuotas sin interés en determinados períodos o productos. Estas promociones pueden ser convenientes, pero se debe verificar si también se eliminan las comisiones.
Antes de aceptar, se debe preguntar:
- ¿Es realmente sin interés?
- ¿Existe una comisión por compra?
- ¿Se cobra administración durante las cuotas?
- ¿El precio total coincide con el precio contado?
- ¿Se debe utilizar una tarjeta específica?
- ¿La promoción tiene una fecha de término?
Qué significa comprar a precio contado
Cuando una tienda ofrece una compra a precio contado en varias cuotas, la suma de los pagos debería coincidir con el precio contado informado, aunque se deben revisar otros cargos que puedan formar parte del producto financiero.
Si el precio contado es $500.000 y se ofrecen cinco cuotas de $100.000, la suma de las cuotas es $500.000.
Si además existe una comisión de administración de $2.000 mensuales durante cinco meses, el costo final podría aumentar a $510.000.
Cómo comparar tarjetas de tiendas
Para comparar tarjetas de tiendas se debe analizar tanto la aceptación como el costo.
| Aspecto | Qué se debe comparar |
|---|---|
| Aceptación | Tiendas, comercios relacionados, internet y compras internacionales. |
| Cupo | Monto inicial y condiciones para aumentarlo. |
| Interés | Tasa para compras, avances y saldos pendientes. |
| CAE | Costo anual comparable. |
| CTC | Total que se pagará por una operación. |
| Mantención | Cargos mensuales, semestrales o anuales. |
| Avances | Tasa, comisión y condiciones de pago. |
| Seguridad | Bloqueo, notificaciones y canales de emergencia. |
El comparador de tarjetas de crédito del SERNAC puede servir como referencia para revisar cargos de mantención, administración, avances y otras operaciones.
Ejemplo de comparación
Supongamos que una persona compara dos tarjetas para una compra de $600.000 en seis cuotas.
| Concepto | Tarjeta A | Tarjeta B |
|---|---|---|
| Compra en cuotas | Sin interés | Sin interés |
| Comisión por compra | $0 | $5.000 |
| Cuota base | $100.000 | $100.000 |
| Comisión de administración | $0 durante la promoción | $2.000 mensuales |
| Costo estimado | $600.000 | $617.000 |
La Tarjeta B parece tener la misma cuota base, pero los cargos adicionales aumentan el costo final. La comparación debe considerar todas las comisiones durante el período.
Tarjetas de tiendas y tarjetas bancarias
Las tarjetas de tiendas y las tarjetas bancarias pueden cumplir funciones similares, pero sus costos, beneficios y lugares de aceptación pueden ser diferentes.
| Característica | Tarjeta de tienda | Tarjeta bancaria |
|---|---|---|
| Promociones | Suelen concentrarse en la tienda o grupo relacionado. | Pueden depender del banco y de comercios asociados. |
| Aceptación | Puede ser cerrada o amplia según la marca. | Generalmente depende de la red de pago. |
| Costos | Dependen del contrato y de las comisiones del emisor. | Dependen del banco y del tipo de tarjeta. |
| Beneficios | Descuentos, puntos o cuotas en la tienda. | Puntos, beneficios, seguros u otros servicios. |
| Avances | Dependen del producto. | Dependen del contrato y del cupo habilitado. |
Ninguna alternativa es automáticamente más barata. La comparación debe realizarse utilizando el mismo monto, plazo y tipo de operación.
Tarjetas de tiendas y tarjetas prepago
Una tarjeta prepago asociada a una tienda no es necesariamente una tarjeta de crédito. La tarjeta prepago utiliza dinero cargado previamente, mientras que la tarjeta de crédito utiliza un cupo que debe pagarse posteriormente.
Antes de contratar, se debe comprobar:
- Si existe una línea de crédito.
- Si se cobra interés.
- Si se recibe un estado de cuenta.
- Si se puede comprar en cuotas.
- Si permite avances.
- Si el dinero debe cargarse antes de utilizarla.
Seguridad de las tarjetas de tiendas
Las tarjetas de tiendas también pueden ser utilizadas para compras no autorizadas, especialmente cuando permiten operaciones por internet o se encuentran asociadas a una aplicación.
Se recomienda:
- No compartir la clave.
- No entregar códigos recibidos por SMS.
- No enviar fotografías de la tarjeta.
- Revisar frecuentemente los movimientos.
- Activar las alertas de compra.
- Bloquear inmediatamente la tarjeta si se pierde.
- Comprar solamente en sitios confiables.
- Evitar enlaces enviados por desconocidos.
La información del SERNAC sobre fraudes incluye recomendaciones para informar rápidamente a la empresa financiera cuando existen operaciones no autorizadas.
Qué hacer si se pierde una tarjeta de tienda
- Bloquear la tarjeta mediante la aplicación o canal oficial.
- Llamar al número de emergencia de la entidad.
- Solicitar un comprobante del bloqueo.
- Revisar los últimos movimientos.
- Desconocer las operaciones no realizadas.
- Solicitar reposición si corresponde.
- Guardar el número de atención.
Los teléfonos y horarios de atención pueden cambiar. Se deben consultar directamente en la página oficial de la tarjeta.
Qué hacer ante una compra no reconocida
Si aparece una compra que el titular no reconoce, debe avisar inmediatamente a la entidad emisora. No se recomienda esperar a que llegue el siguiente estado de cuenta.
Conviene conservar:
- Capturas de los movimientos.
- Fecha y monto de la operación.
- Número de reclamo.
- Comprobante de bloqueo.
- Denuncia cuando corresponda.
- Respuestas de la empresa.
La institución debe informar el procedimiento que corresponde según el tipo de operación y la normativa vigente.
Derechos del consumidor financiero
El consumidor tiene derecho a recibir información clara sobre el producto, sus costos y sus condiciones de uso.
Entre los principales aspectos que debe poder conocer se encuentran:
- Tipo de tarjeta.
- Cupo disponible.
- Tasa de interés.
- CAE.
- Costo Total del Crédito.
- Comisiones.
- Seguros.
- Condiciones de pago.
- Pago mínimo.
- Intereses por atraso.
- Condiciones para terminar el contrato.
También se deben informar los productos asociados y sus cobros. Si se ofrece un seguro u otro servicio adicional, el consumidor debe revisar si lo está contratando voluntariamente.
Qué hacer si existe un cobro indebido
Si la tarjeta cobra un monto que no estaba informado o que no coincide con la compra, se debe seguir un procedimiento ordenado.
- Revisar el contrato y la hoja resumen.
- Revisar el tarifario vigente.
- Comparar el cargo con el estado de cuenta.
- Solicitar una explicación escrita a la entidad.
- Guardar el número del reclamo.
- Conservar todos los comprobantes.
- Presentar un reclamo ante el SERNAC si no se obtiene una solución.
El sitio oficial del SERNAC permite consultar los canales vigentes para ingresar reclamos y solicitar orientación.
Cómo cerrar una tarjeta de tienda
Eliminar la aplicación o dejar de utilizar la tarjeta no significa necesariamente que el contrato haya terminado.
Antes de solicitar el cierre, se debe revisar:
- Saldo pendiente.
- Cuotas futuras.
- Avances vigentes.
- Seguros contratados.
- Pagos automáticos.
- Tarjetas adicionales.
- Devoluciones pendientes.
La persona debe solicitar el cierre por el canal oficial establecido por la entidad y guardar la confirmación.
Cuándo puede convenir una tarjeta de tienda
Una tarjeta de tienda puede ser conveniente cuando:
- La persona compra frecuentemente en la cadena.
- Los descuentos compensan los costos del producto financiero.
- Las cuotas sin interés son reales y están bien informadas.
- La tarjeta no cobra una mantención que no se utilizará.
- El consumidor puede pagar las cuotas a tiempo.
- El cupo es adecuado para el presupuesto.
- Los beneficios tienen utilidad real.
Cuándo puede no convenir
Puede no ser conveniente cuando:
- La persona solo la quiere por un descuento puntual.
- La mantención anual es alta.
- La tarjeta solo sirve en pocos lugares.
- Las cuotas incluyen intereses o comisiones elevadas.
- Se utiliza el pago mínimo habitualmente.
- La persona ya tiene varias tarjetas.
- El cupo facilita gastar más de lo que puede pagar.
- Los beneficios tienen restricciones difíciles de cumplir.
Preguntas frecuentes
¿Dónde sirven las tarjetas de crédito de tiendas?
Depende del producto. Algunas funcionan solo en la tienda emisora y comercios relacionados. Otras tienen una marca de pago que permite utilizarlas en una red más amplia de establecimientos físicos y digitales.
¿Todas las tarjetas de una misma tienda sirven en los mismos lugares?
No necesariamente. Una tarjeta exclusiva puede tener una aceptación diferente a otra tarjeta de la misma empresa que tenga una marca de pago nacional o internacional.
¿Cómo saber si una tarjeta sirve fuera de la tienda?
Se debe revisar la marca de la tarjeta, el contrato, la hoja resumen, el sitio oficial y la lista de comercios afiliados. También se puede consultar directamente a la entidad emisora.
¿Puedo comprar por internet con una tarjeta de tienda?
Depende de la tarjeta. Muchas permiten comprar en el sitio de la tienda y algunas también en otros comercios si cuentan con una red de pago habilitada para comercio electrónico.
¿Puedo comprar en el extranjero con una tarjeta de tienda?
Solo si el producto está habilitado para compras internacionales. Pueden existir comisiones, conversiones de moneda y límites específicos.
¿Las tarjetas de tiendas cobran mantención?
Algunas sí y otras pueden eliminar el cargo si se cumplen determinadas condiciones. Se debe revisar el contrato y el tarifario vigente.
¿Qué otros costos puede tener una tarjeta de tienda?
Puede tener intereses, comisiones de administración, cargos por compras, avances en efectivo, seguros, costos internacionales, impuestos y gastos relacionados con atrasos, según las condiciones del producto.
¿Una tarjeta de tienda tiene el mismo costo que una tarjeta bancaria?
No necesariamente. Cada institución define sus tasas, comisiones, beneficios y condiciones. La comparación debe hacerse con la misma operación y el mismo plazo.
¿Qué es la CAE de una tarjeta de tienda?
La CAE es un indicador porcentual que permite comparar el costo de una operación considerando distintos cargos asociados. Debe analizarse junto con el Costo Total del Crédito.
¿Qué es el Costo Total del Crédito?
Es el monto total que terminará pagando el consumidor por una operación, considerando la suma de las cuotas y los costos asociados que correspondan.
¿Las compras en cuotas de una tarjeta de tienda siempre tienen interés?
No. Algunas promociones pueden ofrecer cuotas sin interés, pero las condiciones deben confirmarse. Incluso cuando no existe interés, podrían aplicarse comisiones u otros cargos.
¿Un avance en efectivo tiene el mismo costo que una compra?
No necesariamente. El avance puede tener una tasa, comisión y fecha de inicio de intereses diferente a la compra.
¿Qué pasa si solo pago el mínimo?
Puede quedar un saldo pendiente que continúe generando intereses. El pago mínimo no equivale necesariamente a pagar el total de la deuda.
¿Qué hago si pierdo una tarjeta de tienda?
Se debe bloquear inmediatamente mediante la aplicación o el canal oficial de la entidad, solicitar un comprobante del bloqueo y revisar las operaciones recientes.
¿Qué hago si aparece una compra que no realicé?
Se debe avisar inmediatamente a la entidad emisora, bloquear la tarjeta, desconocer formalmente la operación y conservar los documentos y números de atención.
¿Puedo cerrar una tarjeta de tienda si todavía tengo cuotas?
El procedimiento depende del contrato y de la entidad. Antes de solicitar el cierre se debe consultar qué ocurrirá con las cuotas, los seguros y cualquier saldo pendiente.
¿Dónde puedo comparar tarjetas de crédito de tiendas?
El SERNAC dispone de un comparador de tarjetas de crédito que permite revisar distintos cargos y costos informados. La información debe complementarse con la cotización vigente de la institución.
Recomendaciones finales
- Confirma dónde sirve exactamente la tarjeta.
- Revisa si es de uso cerrado o si tiene una red de aceptación amplia.
- Compara el precio contado con el total en cuotas.
- Revisa la tasa, la CAE y el Costo Total del Crédito.
- Pregunta por la mantención y la administración.
- Consulta el costo de los avances en efectivo.
- Verifica los costos de compras internacionales.
- Lee el contrato y la hoja resumen.
- Guarda los comprobantes de cada compra.
- Revisa los estados de cuenta todos los meses.
- No compartas claves ni códigos de seguridad.
- Bloquea la tarjeta inmediatamente ante pérdida o fraude.
- No contrates varias tarjetas solo por obtener descuentos pequeños.
- Confirma los datos vigentes directamente con la entidad emisora.
Las tarjetas de crédito de tiendas pueden ser útiles para acceder a descuentos, promociones y cuotas, pero no todas sirven en los mismos lugares ni tienen el mismo costo.
Antes de contratar una, es necesario saber si funciona únicamente en la tienda emisora o si puede utilizarse en otros comercios mediante una red de pago. También se deben revisar el cupo, la tasa de interés, la CAE, el Costo Total del Crédito, las comisiones, la mantención, los avances y los seguros.
La decisión más conveniente dependerá del uso que se le dará y de la capacidad real de pago. Una tarjeta puede parecer atractiva por sus descuentos, pero resultar costosa si sus comisiones son elevadas o si se utiliza para financiar compras que no caben dentro del presupuesto.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta