
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
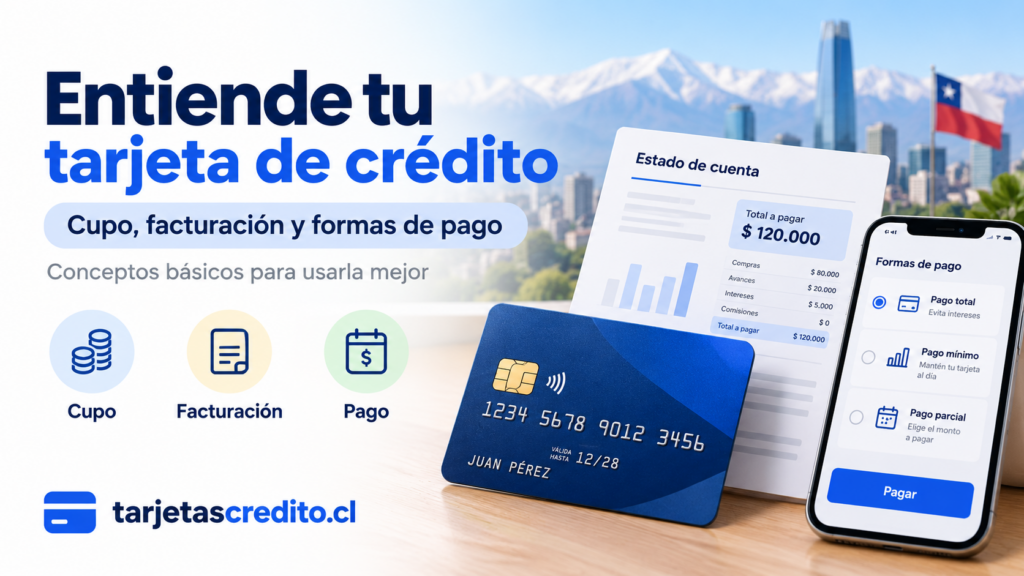
Una tarjeta de crédito es un medio de pago que permite comprar bienes, contratar servicios u obtener avances de dinero utilizando una línea de crédito otorgada por un banco, una cooperativa u otra institución autorizada.
A diferencia de una tarjeta de débito, el dinero utilizado con una tarjeta de crédito no se descuenta directamente de una cuenta bancaria. La institución emisora paga o financia la operación y posteriormente el titular debe devolver el monto utilizado, de acuerdo con las fechas, cuotas, intereses, comisiones e impuestos establecidos en el contrato.
Para utilizarla correctamente es necesario entender qué significa el cupo, cómo se descuenta una compra, qué es el período de facturación, cuál es la fecha de vencimiento, qué diferencia existe entre pagar el total y pagar el mínimo, y cuándo vuelve a estar disponible el crédito.
En este artículo se explica el funcionamiento general de las tarjetas de crédito en Chile con ejemplos sencillos y recomendaciones prácticas. Las condiciones exactas pueden variar entre instituciones, por lo que siempre debes revisar el contrato, el estado de cuenta y la información oficial del emisor.
Qué es una tarjeta de crédito
Una tarjeta de crédito es un instrumento que permite realizar compras y otras operaciones utilizando un crédito previamente aprobado por una institución financiera.
La Comisión para el Mercado Financiero define la tarjeta de crédito como un instrumento que permite adquirir bienes o pagar servicios a crédito en establecimientos afiliados al sistema correspondiente. También puede permitir avances de dinero y otros servicios, según el producto contratado.
Puedes consultar la definición oficial en CMF Educa sobre tarjetas de crédito.
Cuando utilizas una tarjeta de crédito, estás ocupando parte del cupo autorizado. Ese monto se transforma en una obligación de pago que aparecerá en el estado de cuenta o cartola de la tarjeta.
Cómo funciona una tarjeta de crédito
El funcionamiento puede resumirse en varias etapas:
- La institución evalúa al cliente y asigna un cupo.
- El titular realiza una compra o avance.
- La operación utiliza parte del cupo disponible.
- El emisor registra la operación.
- La compra aparece en el período de facturación correspondiente.
- El titular recibe un estado de cuenta.
- Debe pagar el total, el mínimo o el monto que corresponda antes de la fecha de vencimiento.
- El cupo se libera según el monto pagado y las condiciones del emisor.
El proceso puede cambiar si la compra se realiza en cuotas, si corresponde a un avance, si existe una comisión, si se efectúa en moneda extranjera o si el comercio mantiene la operación pendiente de confirmación.
Qué es el cupo de una tarjeta de crédito
El cupo es el monto máximo de crédito que la institución pone a disposición del cliente.
Por ejemplo, si tienes un cupo total de $500.000, no significa que recibiste $500.000 en tu cuenta. Significa que puedes utilizar hasta ese límite mediante compras, avances u otras operaciones autorizadas.
El cupo puede dividirse en distintos componentes, dependiendo de la tarjeta:
- Cupo nacional.
- Cupo internacional.
- Cupo para compras.
- Cupo para avances.
- Cupo en pesos.
- Cupo en dólares u otra moneda.
- Cupo compartido con tarjetas adicionales.
No todas las tarjetas muestran estas categorías de la misma manera. La forma de organizar el cupo depende del contrato y del sistema utilizado por el emisor.
Diferencia entre cupo total, cupo utilizado y cupo disponible
| Concepto | Significado |
|---|---|
| Cupo total | Es el límite máximo de crédito autorizado para la tarjeta. |
| Cupo utilizado | Es la parte del límite que ya ocupaste mediante compras, avances u otras operaciones. |
| Cupo disponible | Es el monto que todavía puedes utilizar. |
| Deuda facturada | Es el monto incluido en el estado de cuenta de un período determinado. |
| Deuda no facturada | Corresponde a operaciones realizadas después del cierre de facturación o que aún están en proceso. |
De forma simple, el cupo disponible puede entenderse así:
Cupo disponible = cupo total − operaciones utilizadas − cargos o retenciones pendientes
La fórmula es una explicación general. El cálculo real puede incluir intereses, comisiones, impuestos, seguros, compras pendientes y otros cargos previstos en el contrato.
Ejemplo básico
Supongamos que tienes una tarjeta con un cupo total de $1.000.000 y realizas una compra de $250.000.
- Cupo total: $1.000.000.
- Monto utilizado: $250.000.
- Cupo disponible aproximado: $750.000.
Si después realizas otra compra de $100.000, el cupo disponible aproximado podría disminuir a $650.000.
La diferencia entre tarjeta de crédito y tarjeta de débito
La tarjeta de débito utiliza el dinero que tienes depositado en una cuenta. La tarjeta de crédito utiliza un cupo que la institución financiera te autoriza y que debes pagar posteriormente.
| Característica | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo disponible en una cuenta. | Cupo de crédito otorgado por una institución. |
| Forma de pago | El monto se descuenta de la cuenta. | El monto se paga posteriormente al emisor. |
| Intereses | Generalmente no se generan por una compra común. | Pueden aplicarse según el tipo de operación y forma de pago. |
| Cuotas | No funciona como una línea de crédito tradicional. | Puede permitir compras en cuotas. |
| Avances | Giros con cargo al saldo de la cuenta. | Avances utilizando el cupo de crédito. |
La CMF explica que con una tarjeta de débito se utilizan fondos depositados, mientras que con una tarjeta de crédito se utiliza una línea otorgada por el emisor.
Qué es el período de facturación
El período de facturación es el intervalo durante el cual se registran las compras, avances, pagos, intereses, comisiones y otros movimientos que luego aparecen en el estado de cuenta.
Cuando el período termina, la institución realiza un cierre y calcula el monto que será informado en la cartola.
Una tarjeta puede tener, por ejemplo:
- Fecha de inicio del período.
- Fecha de cierre o facturación.
- Fecha de emisión del estado de cuenta.
- Fecha de vencimiento del pago.
Las fechas exactas dependen de cada emisor y producto.
Ejemplo de período de facturación
Supongamos que el período de facturación va desde el día 5 de un mes hasta el día 4 del mes siguiente.
- Una compra realizada el día 3 podría incluirse en la facturación que cierra el día 4.
- Una compra realizada el día 6 podría aparecer en el período siguiente.
Por eso, una compra realizada después del cierre puede no aparecer inmediatamente en el estado de cuenta que estás revisando, aunque ya haya reducido el cupo disponible.
Qué es la fecha de facturación
La fecha de facturación es el día en que el emisor cierra el período y prepara el estado de cuenta correspondiente.
En esa fecha se determina qué movimientos se incluyen en la cartola, cuál es el total facturado y qué pago mínimo corresponde.
Una compra realizada exactamente en la fecha de cierre puede quedar registrada en el período actual o en el siguiente, dependiendo de la hora y del procesamiento de la operación. Si necesitas certeza, consulta con la institución emisora.
Qué es el estado de cuenta
El estado de cuenta es el documento o resumen digital que muestra las operaciones realizadas durante el período de facturación y los montos que debes pagar.
La CMF indica que el estado de cuenta puede incluir:
- Nombre del titular.
- Identificación de la tarjeta.
- Fecha del estado de cuenta.
- Fecha de vencimiento.
- Monto mínimo de pago.
- Detalle de compras.
- Avances de dinero.
- Intereses.
- Comisiones.
- Otros cargos.
- Pagos efectuados.
- Saldo adeudado.
- Monto disponible.
- Tasa de interés aplicable al período siguiente.
Puedes revisar la explicación de la CMF sobre el estado de cuenta de una tarjeta de crédito.
Qué información debes revisar en la cartola
Cuando recibas el estado de cuenta, no revises solamente el total a pagar. También debes comprobar que las operaciones correspondan a compras realizadas por ti.
Revisa especialmente:
- Nombre del comercio.
- Fecha de la operación.
- Monto de la compra.
- Número de cuotas.
- Valor de cada cuota.
- Avances en efectivo.
- Pagos automáticos.
- Intereses.
- Comisiones.
- Impuestos.
- Seguros.
- Pagos y abonos registrados.
- Cupo total.
- Cupo disponible.
- Fecha de vencimiento.
Guarda los comprobantes de compra y compáralos con la cartola. Si observas una diferencia, comunícate con el emisor dentro del plazo indicado en el contrato.
Qué es la fecha de vencimiento
La fecha de vencimiento es el último día indicado por el emisor para pagar el monto correspondiente sin quedar en mora.
El estado de cuenta puede señalar el pago mínimo, el total facturado y otros montos disponibles. Debes revisar cuál es la fecha límite para evitar intereses por atraso, bloqueo u otros cargos.
La fecha de facturación y la fecha de vencimiento no son lo mismo:
| Fecha | Qué representa |
|---|---|
| Fecha de facturación | Día en que se cierra el período y se prepara el estado de cuenta. |
| Fecha de vencimiento | Último día para realizar el pago indicado sin quedar en mora, según el contrato. |
Qué es el pago total
El pago total es el monto completo que aparece facturado para el período. Al pagarlo, se cubren las operaciones incluidas en ese estado de cuenta, aunque pueden existir compras posteriores o movimientos aún pendientes.
Pagar el total puede ayudar a evitar que el saldo facturado se financie para el siguiente período. Sin embargo, debes revisar el contrato y la información de tu emisor, porque los efectos pueden variar según el tipo de operación.
Antes de realizar el pago total, comprueba:
- Que el monto corresponda a la tarjeta correcta.
- Que la fecha de vencimiento no haya pasado.
- Que no existan cargos adicionales pendientes.
- Que el pago se realice por un canal seguro.
- Que guardes el comprobante.
Qué es el pago mínimo
El pago mínimo es el monto más bajo que aparece indicado en el estado de cuenta para cumplir la obligación mensual en las condiciones establecidas por el emisor.
Pagar el mínimo no significa que la deuda completa quede pagada. El saldo restante puede seguir generando intereses y otros cargos, y el cupo puede continuar ocupado.
La CMF estableció una fórmula para determinar un piso del pago mínimo de las tarjetas de crédito. Su aplicación es gradual y considera componentes como cuotas sin interés, intereses, comisiones, impuestos y una parte del monto financiable.
Puedes consultar la información vigente en el artículo de la CMF sobre la fórmula del pago mínimo.
Por qué pagar solo el mínimo puede ser costoso
Cuando pagas únicamente el mínimo, una parte del saldo queda pendiente. Ese saldo puede generar intereses y prolongar el tiempo necesario para terminar de pagar la deuda.
Además, mientras la deuda continúe pendiente, el cupo disponible puede mantenerse reducido.
Antes de pagar solo el mínimo, revisa cuánto terminarás pagando y cuánto tiempo necesitarás para extinguir la deuda.
Qué es un pago parcial
Un pago parcial es cualquier abono superior al mínimo, pero inferior al total facturado.
Por ejemplo, si el total facturado es de $300.000 y el pago mínimo es de $40.000, puedes pagar $100.000. En ese caso, una parte de la deuda quedará pendiente.
El pago parcial puede reducir la deuda y liberar parte del cupo, pero el monto exacto dependerá de cómo el emisor aplique el abono y de los cargos pendientes.
Cómo se libera el cupo después de pagar
El cupo disponible se recupera cuando el pago es recibido, procesado y aplicado a la tarjeta.
El tiempo puede variar según:
- El banco o institución emisora.
- El canal de pago utilizado.
- La hora en que se efectuó el abono.
- Si el pago se hizo durante un día hábil.
- Si el dinero provino de otra institución financiera.
- La existencia de intereses o cargos pendientes.
- Las compras que todavía estén en proceso.
No existe un plazo único para todas las tarjetas. Si necesitas utilizar nuevamente el cupo, espera a que el pago aparezca aplicado y confirma el monto disponible en la aplicación o sitio oficial del emisor.
Ejemplo de liberación de cupo
Si tienes un cupo total de $800.000 y has utilizado $500.000, dispones aproximadamente de $300.000.
Si pagas $200.000 y el pago se aplica correctamente, podrías recuperar una parte equivalente a ese abono. Sin embargo, si existen intereses, comisiones o compras pendientes, el cupo liberado puede ser inferior.
Qué pasa con una compra en cuotas
Una compra en cuotas divide el pago en varios períodos. Dependiendo del contrato, la operación puede ocupar inicialmente el monto total de la compra o una parte específica del cupo.
Por ejemplo, una compra de $600.000 en seis cuotas de $100.000 no necesariamente ocupa solo $100.000. En muchos productos, el emisor considera el monto total de la operación al calcular el cupo utilizado.
El cupo puede liberarse progresivamente a medida que se pagan las cuotas, pero la forma exacta depende de la tarjeta.
Cuotas sin interés
Las cuotas sin interés permiten dividir una compra sin aplicar una tasa de interés determinada, de acuerdo con las condiciones de la promoción. Sin embargo, pueden existir impuestos, comisiones u otros cargos.
Antes de aceptar una promoción, revisa:
- Si el precio en cuotas es igual al precio contado.
- Si la oferta está limitada a ciertos comercios.
- Si existe un número máximo de cuotas.
- Si se aplica algún impuesto.
- Si la compra ocupará todo el monto del cupo.
- Si la promoción está vigente.
Cuotas con interés
En una compra con interés, el valor final puede superar el precio original. La cuota incluye una parte del capital y el costo financiero correspondiente.
Antes de contratar, compara la Carga Anual Equivalente y el Costo Total del Crédito. No te fijes únicamente en el valor de la cuota mensual.
Qué es una compra al contado con tarjeta de crédito
Una compra al contado con tarjeta de crédito no significa necesariamente que la operación se pague en el mismo instante. Generalmente significa que no se divide en cuotas, pero el monto se incluye en el próximo estado de cuenta según el período de facturación.
Si pagas el total facturado dentro del plazo correspondiente, puedes evitar ciertos intereses asociados al financiamiento del saldo, según las condiciones de la tarjeta.
Aun así, pueden existir comisiones de mantención, impuestos u otros cargos. Revisa el contrato del producto.
Qué es un avance en efectivo
Un avance en efectivo permite obtener dinero utilizando parte del cupo de la tarjeta.
El avance no es igual a una compra. Puede incluir una comisión, intereses desde el momento de la operación, impuestos y otras condiciones.
Antes de solicitar un avance, revisa:
- Monto recibido.
- Número de cuotas.
- Valor de cada cuota.
- Intereses.
- Comisión por avance.
- Impuestos.
- Carga Anual Equivalente.
- Costo Total del Crédito.
La CMF advierte que los avances pueden tener una comisión adicional al interés. Puedes revisar la información oficial en CMF Educa sobre el funcionamiento y costos de las tarjetas.
Qué costos puede tener una tarjeta de crédito
Los costos dependen de la institución y del contrato. Entre los cobros que pueden existir se encuentran:
- Intereses.
- Comisión de mantención.
- Comisión por avance en efectivo.
- Comisión por operaciones internacionales.
- Impuestos.
- Seguros.
- Costos de reposición.
- Gastos por atraso.
- Gastos de cobranza.
- Costos por refinanciamiento o reprogramación.
La institución debe informar las condiciones aplicables. Antes de contratar, lee la hoja resumen, el tarifario, la cotización y el contrato.
Qué es la tasa de interés
La tasa de interés representa el costo financiero de utilizar el crédito durante un período determinado.
Puede aplicarse en operaciones como:
- Compras financiadas.
- Compras en cuotas con interés.
- Avances en efectivo.
- Saldos pendientes.
- Refinanciamientos.
- Reprogramaciones.
La tasa puede expresarse en términos mensuales o anuales. Para comparar ofertas, observa también la Carga Anual Equivalente y el Costo Total del Crédito.
Qué es la Carga Anual Equivalente
La Carga Anual Equivalente, conocida como CAE, es un indicador que permite expresar en un porcentaje anual el costo de una operación de crédito considerando determinados intereses, comisiones y gastos asociados.
La CAE ayuda a comparar productos, pero debe analizarse junto con el monto, el plazo, las cuotas y el Costo Total del Crédito.
Una CAE más baja no siempre significa que una alternativa sea mejor si el plazo es mucho más largo o si el monto financiado es diferente.
Qué es el Costo Total del Crédito
El Costo Total del Crédito es el monto final que terminarás pagando por una operación, incluyendo el capital, los intereses, impuestos, comisiones y otros cargos que correspondan.
Si una compra cuesta $200.000 al contado y el Costo Total del Crédito alcanza $230.000, la diferencia representa el costo de financiarla.
Antes de aceptar una compra en cuotas o un avance, compara el monto recibido o comprado con el total que pagarás al final.
Qué es el período sin intereses
Algunas tarjetas ofrecen un período en el que una compra al contado puede pagarse hasta la fecha de vencimiento sin generar determinados intereses de financiamiento, siempre que se cumplan las condiciones del contrato.
Este período depende de la fecha de compra, el cierre de facturación y la fecha de vencimiento.
No debes asumir que todas las compras tienen el mismo plazo. Una compra realizada poco después del cierre puede tener más días antes del vencimiento que una compra realizada justo antes de la fecha de facturación.
Qué ocurre si pagas después de la fecha de vencimiento
Si no realizas el pago correspondiente dentro del plazo, la tarjeta puede quedar en mora y pueden aplicarse intereses por atraso, cargos de cobranza, bloqueo u otras consecuencias previstas en el contrato.
Las consecuencias exactas dependen del emisor y de la situación de la cuenta.
Si sabes que no podrás pagar:
- Contacta al emisor antes del vencimiento.
- Pregunta por las alternativas disponibles.
- Solicita una explicación del costo de cualquier refinanciamiento.
- No aceptes una reprogramación sin conocer el total final.
- Guarda los comprobantes y comunicaciones.
Qué pasa con el cupo cuando existe una deuda atrasada
Una deuda atrasada puede provocar el bloqueo de la tarjeta o impedir nuevas compras. El cupo puede aparecer disponible en ciertos sistemas, pero eso no significa que la institución autorizará nuevas operaciones.
Antes de volver a utilizar la tarjeta, debes regularizar la situación y confirmar con el emisor que el producto quedó habilitado.
Compras pendientes y retenciones temporales
Una operación puede reducir temporalmente el cupo antes de convertirse en un cargo definitivo. Esto se conoce como retención o autorización pendiente.
Puede ocurrir con:
- Hoteles.
- Arriendo de vehículos.
- Estaciones de servicio.
- Comercios internacionales.
- Compras por internet.
- Suscripciones.
- Reservas de servicios.
Si la operación se cancela, el monto puede liberarse posteriormente. El tiempo de liberación depende del comercio y del emisor.
Qué ocurre con las compras anuladas y las devoluciones
Una compra anulada no siempre libera el cupo de inmediato. El comercio debe enviar la reversa al sistema de pagos y el emisor debe procesarla.
Si solicitaste una devolución:
- Pide un comprobante escrito.
- Confirma si la devolución es total o parcial.
- Consulta cuándo será procesada.
- Revisa tus movimientos.
- Verifica si aumentó el cupo disponible.
- Comunícate con el emisor si el abono no aparece.
Si la compra estaba en cuotas, la devolución puede registrarse como un abono o ajuste de acuerdo con las condiciones del producto.
Qué son los pagos automáticos
Los pagos automáticos permiten cobrar periódicamente servicios o suscripciones a la tarjeta. Cada cobro utiliza parte del cupo disponible.
Entre los cargos recurrentes pueden estar:
- Servicios de streaming.
- Aplicaciones.
- Telefonía.
- Seguros.
- Gimnasios.
- Servicios de internet.
- Suscripciones digitales.
- Pagos de cuentas.
Revisa mensualmente los pagos automáticos. Cancelar una aplicación no siempre elimina la suscripción, por lo que debes solicitar la baja directamente al proveedor.
Qué pasa si utilizas todo el cupo
Si utilizas todo el cupo, las nuevas compras pueden ser rechazadas. También pueden fallar los pagos automáticos, las reservas y las operaciones que requieren una garantía temporal.
Utilizar el límite completo puede dificultar la administración de la deuda y dejarte sin margen para gastos importantes.
Una buena práctica es mantener una parte del cupo sin utilizar y revisar cuánto deberás pagar en la próxima facturación.
Qué significa exceder el cupo
Exceder el cupo ocurre cuando las operaciones o cargos superan el límite autorizado o cuando se intenta realizar una compra superior al monto disponible.
La institución puede rechazar la operación o aplicar las condiciones establecidas en el contrato. No debes suponer que existe autorización automática para gastar por encima del cupo.
Un aparente exceso puede originarse por:
- Intereses.
- Comisiones.
- Impuestos.
- Seguros.
- Compras internacionales.
- Variaciones del tipo de cambio.
- Operaciones pendientes.
Cómo revisar correctamente una tarjeta de crédito
Para controlar tu tarjeta, puedes seguir una rutina mensual:
- Revisa el cupo disponible antes de comprar.
- Guarda los comprobantes de las operaciones.
- Controla las compras en cuotas.
- Revisa los pagos automáticos.
- Descarga el estado de cuenta.
- Compara los movimientos con tus comprobantes.
- Revisa intereses, comisiones e impuestos.
- Confirma el pago mínimo y el total facturado.
- Paga antes de la fecha de vencimiento.
- Comprueba que el pago se haya aplicado.
Esta rutina ayuda a detectar cargos desconocidos, errores de facturación y suscripciones que ya no utilizas.
Cuándo puede ser conveniente una tarjeta de crédito
Una tarjeta puede ser útil para pagar compras grandes, reservar servicios, realizar pagos por internet, enfrentar gastos planificados o acceder a beneficios.
Puede ser conveniente cuando:
- Tienes ingresos estables.
- Conoces la fecha de vencimiento.
- Puedes pagar el total o una parte importante de la deuda.
- Comprendes el costo de las cuotas.
- Controlas el cupo disponible.
- No dependes de la tarjeta para gastos básicos mensuales.
Cuándo debes tener más cuidado
Debes ser especialmente cuidadoso cuando utilizas la tarjeta para cubrir gastos habituales, pagar otras deudas o realizar compras que no podrías pagar de otra manera.
También debes analizar con cuidado:
- Avances en efectivo.
- Compras en muchas cuotas.
- Refinanciamientos.
- Pagos mínimos repetidos.
- Uso permanente de casi todo el cupo.
- Compras en moneda extranjera.
- Suscripciones que se cobran automáticamente.
Seguridad al utilizar una tarjeta
La tarjeta es personal e intransferible. No debes prestarla ni permitir que otras personas conozcan tu clave.
Durante una compra:
- No pierdas de vista la tarjeta.
- Verifica el monto antes de confirmar.
- Revisa el comprobante.
- No compartas códigos de autorización.
- No ingreses datos en páginas sospechosas.
- Bloquea inmediatamente la tarjeta si la pierdes.
- Informa al emisor cualquier compra que no reconozcas.
La CMF recomienda guardar los comprobantes y compararlos con el estado de cuenta. Puedes revisar sus recomendaciones en la página sobre compras con tarjetas de crédito.
Qué hacer si no reconoces una compra
Si observas una operación que no realizaste, debes informar al emisor de inmediato utilizando sus canales oficiales.
- Revisa si la compra corresponde a una suscripción o pago automático.
- Comprueba la fecha y el nombre del comercio.
- Bloquea la tarjeta si sospechas de fraude.
- Comunícate con el emisor.
- Solicita un número de atención o reclamo.
- Guarda capturas y comprobantes.
- Sigue el procedimiento de desconocimiento de la operación.
No entregues tus claves a quien te contacte prometiendo solucionar el problema.
Cómo cerrar una tarjeta de crédito
Si ya no quieres utilizar una tarjeta, revisa el contrato y solicita el cierre mediante el procedimiento del emisor.
Antes de cerrarla:
- Paga las deudas pendientes.
- Revisa las compras en cuotas.
- Cancela los pagos automáticos.
- Confirma que no existan operaciones pendientes.
- Solicita un comprobante del cierre.
- Destruye el plástico cuando corresponda.
La CMF recomienda revisar el contrato y conservar respaldo de la solicitud de cierre.
Preguntas frecuentes
¿Qué es una tarjeta de crédito?
Es un medio de pago que permite comprar bienes, contratar servicios o realizar avances utilizando una línea de crédito otorgada por un banco, una cooperativa u otra institución autorizada.
El dinero utilizado debe pagarse posteriormente bajo las condiciones del contrato.
¿La tarjeta de crédito utiliza el dinero de mi cuenta?
No. La tarjeta de crédito utiliza un cupo otorgado por la institución. El dinero de una cuenta se utiliza directamente con una tarjeta de débito.
¿Qué es el cupo total?
Es el límite máximo que puedes utilizar con la tarjeta. Puede incluir compras, avances y otras operaciones autorizadas.
¿Qué es el cupo disponible?
Es la parte del cupo total que todavía no has utilizado. Puede disminuir por compras pendientes, cuotas, avances, comisiones, intereses, impuestos y retenciones.
¿Cuándo se descuenta una compra del cupo?
Normalmente se descuenta cuando la operación es autorizada o registrada, incluso si todavía no aparece en el estado de cuenta mensual.
¿Cuándo vuelve a estar disponible el cupo?
El cupo vuelve a estar disponible cuando el pago es recibido y aplicado por el emisor. El tiempo depende de la institución, del canal de pago, del horario y de la existencia de operaciones pendientes.
¿Pagar el mínimo libera el cupo?
Puede liberar solo una parte, pero no necesariamente todo. El saldo restante continúa pendiente y puede seguir ocupando cupo.
¿Pagar el total facturado deja el cupo completo?
No siempre. Las compras posteriores al cierre, los avances, las cuotas futuras, las retenciones y otros cargos pueden continuar reduciendo el cupo disponible.
¿Qué es la fecha de facturación?
Es la fecha en que se cierra el período de movimientos y se prepara el estado de cuenta.
¿Qué es la fecha de vencimiento?
Es el último día indicado para pagar el monto correspondiente de acuerdo con las condiciones de la tarjeta.
¿Qué diferencia hay entre el pago total y el pago mínimo?
El pago total cubre el monto facturado del período. El pago mínimo cubre solamente el monto mínimo exigido y deja una parte del saldo pendiente.
¿Qué pasa si pago después de la fecha de vencimiento?
La deuda puede quedar en mora y generar intereses, cargos, bloqueo u otras consecuencias previstas en el contrato.
¿Qué son las compras en cuotas?
Son compras cuyo pago se divide en varios períodos. Pueden tener interés o no, dependiendo de la oferta y de las condiciones del comercio y del emisor.
¿Una compra en cuotas ocupa todo el cupo?
En muchas tarjetas se considera inicialmente el monto total de la operación. La liberación puede ocurrir de manera gradual a medida que se pagan las cuotas.
¿Qué es un avance en efectivo?
Es una operación que permite obtener dinero utilizando parte del cupo de la tarjeta. Puede incluir intereses, comisiones e impuestos.
¿Qué es la facturación de una tarjeta?
Es el proceso mediante el cual el emisor reúne las compras, avances, cuotas, intereses, comisiones, pagos y otros movimientos de un período y los presenta en un estado de cuenta.
¿Por qué mi compra todavía no aparece en la cartola?
Puede haber sido realizada después del cierre de facturación o encontrarse pendiente de confirmación. Aun así, podría haber reducido el cupo disponible.
¿Qué es una retención de cupo?
Es una reserva temporal que disminuye el cupo mientras el comercio confirma una operación. Puede ocurrir en hoteles, arriendos de vehículos, estaciones de servicio y compras por internet.
¿Qué ocurre si devuelvo una compra?
El comercio debe procesar la devolución y el emisor debe registrarla. El cupo puede liberarse después, según los plazos de ambas instituciones.
¿Las suscripciones ocupan cupo?
Sí. Cada cobro automático utiliza parte del cupo disponible cuando se procesa.
¿Puedo usar todo el cupo de mi tarjeta?
La tarjeta puede permitir utilizar el límite total, pero no siempre es conveniente hacerlo. Mantener un margen disponible facilita enfrentar cargos imprevistos y pagos automáticos.
¿Puedo aumentar mi cupo?
El aumento depende de la evaluación del emisor. Puede considerar tus ingresos, deudas, historial de pago y capacidad financiera.
¿Puedo reducir mi cupo?
Debes solicitarlo directamente a la institución. Antes de hacerlo, revisa cuotas, compras pendientes y servicios asociados.
¿Qué es la CAE?
La Carga Anual Equivalente es un indicador que expresa en porcentaje anual el costo de una operación de crédito, considerando determinados intereses, comisiones y gastos.
¿Qué es el Costo Total del Crédito?
Es el monto final que pagarás por una operación, considerando el capital, los intereses, impuestos, comisiones y otros cargos aplicables.
¿Qué hago si no reconozco una compra?
Contacta inmediatamente al emisor, bloquea la tarjeta si corresponde y solicita el procedimiento para desconocer la operación. Conserva el número de atención y todos los comprobantes.
Resumen de los puntos principales
- Una tarjeta de crédito utiliza un cupo otorgado por una institución financiera.
- El cupo no es dinero depositado en una cuenta.
- El cupo total es el límite máximo autorizado.
- El cupo disponible es la parte que aún puedes utilizar.
- Las compras pueden reducir el cupo antes de aparecer en la cartola.
- Las compras en cuotas pueden ocupar inicialmente el monto total de la operación.
- El estado de cuenta muestra compras, avances, pagos, intereses, comisiones y otros cargos.
- La fecha de facturación y la fecha de vencimiento cumplen funciones diferentes.
- Pagar el mínimo no elimina la deuda total.
- Pagar el total puede evitar ciertos intereses, pero no necesariamente libera todas las operaciones pendientes.
- El cupo vuelve a estar disponible cuando el pago es aplicado por el emisor.
- Los avances, retenciones, cuotas, suscripciones y compras internacionales pueden afectar el cupo.
- La CAE y el Costo Total del Crédito ayudan a comparar alternativas.
- Debes revisar mensualmente el estado de cuenta y denunciar las operaciones que no reconozcas.
Una tarjeta de crédito puede ser una herramienta útil para organizar compras, pagar servicios y acceder a financiamiento, pero funciona con un límite que debe administrarse con cuidado.
El cupo disponible disminuye cuando realizas compras, avances, pagos automáticos u otras operaciones. Vuelve a liberarse cuando el emisor recibe y aplica tus pagos, aunque el tiempo puede variar según el canal utilizado y el estado de las operaciones.
Para utilizarla responsablemente, revisa el cupo, la facturación, el pago mínimo, el total facturado, la fecha de vencimiento, los intereses y el Costo Total del Crédito.
Si no entiendes un cobro, una compra, una cuota o la forma en que se actualizó tu cupo, consulta directamente con la institución emisora y revisa la información oficial antes de realizar nuevas operaciones.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos

¿Se pueden pagar cuentas con tarjeta de crédito? Costos y condiciones
Subir
Deja una respuesta