
Tarjeta de crédito preaprobada: qué significa y qué falta para contratar
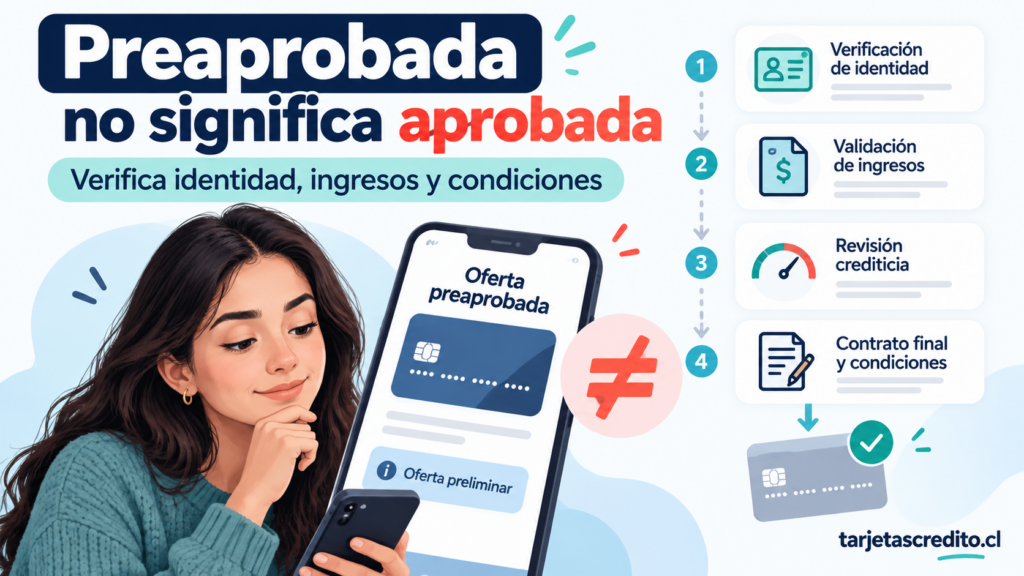
Recibir un aviso de “tarjeta de crédito preaprobada” puede parecer equivalente a tener el producto aprobado, pero no siempre significa que la institución ya haya terminado la evaluación. En la mayoría de los casos, una preaprobación es una oferta comercial basada en información preliminar. Todavía pueden faltar la validación de identidad, la acreditación de ingresos, la revisión de antecedentes, la firma del contrato y la aceptación de las condiciones definitivas.
La preaprobación tampoco significa que el dinero sea gratis ni que la tarjeta no tenga costos. El cupo ofrecido corresponde a una posibilidad de endeudamiento que deberá pagarse conforme a las condiciones del contrato, incluyendo intereses, comisiones, impuestos, seguros u otros cargos que correspondan.
En este artículo se explica qué significa una tarjeta preaprobada en Chile, qué etapas pueden faltar antes de contratarla, qué documentos podría pedir el emisor, cómo revisar la oferta, qué costos comparar y cómo reconocer mensajes falsos o intentos de fraude.
Las condiciones de cada tarjeta dependen del banco, cooperativa, casa comercial o institución emisora. Los requisitos, tasas, cupos, comisiones, promociones y canales de contratación pueden cambiar, por lo que siempre debes confirmar la información directamente con la entidad que aparece en la oferta.
- Cómo cerrar una tarjeta de crédito en Chile y qué pasa con la deuda pendiente
- Cómo solicitar una tarjeta de crédito en Chile: documentos y evaluación
- Tarjetas de crédito Santander Chile: tipos, requisitos y costos
- Tarjeta CMR Falabella: requisitos, uso y costos a revisar
Qué significa que una tarjeta esté preaprobada
Una tarjeta preaprobada es un producto que una institución está dispuesta a ofrecerte de manera preliminar porque, según la información que tiene disponible, podrías cumplir con ciertos criterios internos.
La institución puede haber considerado datos como los siguientes:
- Tu relación previa con el banco o emisor.
- Los depósitos o abonos que recibes.
- El comportamiento de pago de productos anteriores.
- Las tarjetas o créditos que ya tienes.
- La información que entregaste en una solicitud anterior.
- Tu nivel estimado de ingresos y endeudamiento.
- Una campaña comercial dirigida a determinados clientes.
Sin embargo, esa información puede estar incompleta o desactualizada. Por eso, el emisor puede necesitar realizar una revisión final antes de entregar la tarjeta, fijar el cupo definitivo o permitir el uso del producto.
El SERNAC explica que una oferta de crédito preaprobado es una oferta y no un crédito contratado. El consumidor puede aceptarla o rechazarla, pero debe exigir información clara sobre intereses, cuotas, costos y consecuencias del incumplimiento.
Preaprobada no significa aprobada definitivamente
La diferencia principal está en el momento de la evaluación. Una preaprobación suele basarse en un análisis inicial o automatizado, mientras que la aprobación definitiva normalmente ocurre después de revisar los antecedentes finales y aceptar el contrato.
| Estado | Qué suele significar | Qué puede faltar |
|---|---|---|
| Oferta comercial | La institución invita a solicitar el producto | Evaluación completa, documentos y aprobación |
| Precalificación | Una estimación preliminar basada en algunos datos | Validación de identidad, renta y antecedentes |
| Preaprobación | Existe una posibilidad concreta de contratar bajo ciertas condiciones | Aceptación de la oferta, contrato, verificación final y activación |
| Aprobación definitiva | La institución terminó su evaluación y autoriza la contratación | Firma o aceptación contractual y entrega del producto |
| Tarjeta emitida | La cuenta o tarjeta fue creada por el emisor | Activación, definición de clave o condiciones de uso |
| Tarjeta activada | El producto está habilitado para operar | Revisar cupo, cartola, fecha de pago y costos |
Los nombres utilizados pueden cambiar entre instituciones. Una aplicación puede mostrar “aprobada” cuando todavía falta firmar digitalmente, validar un documento o aceptar una tarifa. Por eso es importante leer el mensaje completo y no quedarse solo con la palabra promocional.
Qué puede faltar antes de contratarla
Después de recibir la preaprobación, pueden faltar varias etapas. No todas las instituciones piden lo mismo, pero normalmente deberás completar algunos de los siguientes pasos.
Confirmar tu identidad
El emisor debe comprobar que la persona que acepta la tarjeta es realmente el titular de la oferta. Esta validación puede realizarse mediante claves de acceso, preguntas de seguridad, biometría, videollamada, código enviado al teléfono registrado o firma electrónica.
Nunca entregues tus claves bancarias, códigos de autorización o códigos de seguridad a una persona que te contacte por teléfono o mensajería. Si la institución necesita que confirmes la operación, ingresa directamente a su aplicación o sitio oficial.
Actualizar tus datos personales
Puede ser necesario confirmar tu dirección, teléfono, correo electrónico, estado civil, actividad laboral o información de contacto. Si tus datos están desactualizados, la contratación podría quedar pendiente o ser rechazada.
Acreditar ingresos
Una oferta preaprobada puede haber considerado una renta estimada, pero el emisor podría solicitar documentos para confirmar cuánto ganas actualmente y si tus ingresos son estables.
Entre los antecedentes que pueden solicitarse se encuentran:
- Liquidaciones de sueldo.
- Certificados de antigüedad laboral.
- Contrato de trabajo.
- Cartolas bancarias.
- Boletas de honorarios.
- Declaraciones de impuestos.
- Inicio de actividades.
- Certificados de pensión.
- Comprobantes de domicilio.
La lista depende de la situación laboral y de las políticas del emisor. No existe un conjunto de documentos idéntico para todas las tarjetas.
Revisar nuevamente tus antecedentes financieros
La institución puede actualizar la evaluación antes de formalizar la tarjeta. Si desde la preaprobación adquiriste nuevas deudas, aumentaste el uso de otras tarjetas, quedaste en mora o disminuyeron tus ingresos, el resultado puede cambiar.
Aceptar la cotización
La oferta debería indicar, según corresponda, el cupo, las tasas, las comisiones, la fecha de vigencia, los costos de mantención, las condiciones de uso y otros elementos relevantes.
No aceptes una tarjeta si solo conoces el cupo. El cupo es una parte del producto, pero no informa por sí solo cuánto costará usarlo.
Firmar o aceptar el contrato
La contratación se completa cuando aceptas las condiciones contractuales por el canal definido por la institución. Puede tratarse de una firma manuscrita, firma electrónica, aceptación en la aplicación o confirmación mediante un mecanismo habilitado.
Lee el contrato, la hoja resumen y la tarifa de comisiones antes de aceptar. Guarda una copia descargable o solicita que te la envíen por correo.
Activar la tarjeta
Después de aprobar y contratar el producto, todavía puede ser necesario activarlo. La activación puede realizarse desde la aplicación, por teléfono, en una sucursal o mediante un cajero, según el emisor.
La activación no siempre es automática. Si recibes un plástico sin activar, revisa las instrucciones oficiales y no sigas enlaces enviados desde números desconocidos.
Por qué una preaprobación puede cambiar
Una preaprobación puede cambiar porque la institución la calculó con información preliminar. Algunas causas habituales son las siguientes:
- La información de ingresos ya no coincide con la registrada.
- El documento de identidad está vencido.
- La institución no pudo validar la identidad.
- Se detectaron nuevas deudas o un aumento del endeudamiento.
- Existe una morosidad informada después de la oferta.
- La campaña comercial terminó.
- La oferta tenía un plazo limitado.
- El cupo final es distinto al indicado inicialmente.
- La tarjeta estaba condicionada a contratar otro producto.
- La institución modificó sus políticas comerciales o de riesgo.
- El solicitante no cumplió una condición específica de la oferta.
Que el resultado cambie no significa necesariamente que exista un error. No obstante, tienes derecho a pedir una explicación clara y a revisar si las condiciones informadas inicialmente fueron respetadas.
Qué revisar en el mensaje de preaprobación
Antes de hacer clic en un enlace o aceptar la tarjeta, revisa cuidadosamente la comunicación.
- Nombre legal de la institución.
- Canal por el que fue enviada.
- Fecha de emisión.
- Fecha de vencimiento de la oferta.
- Nombre del producto.
- Cupo ofrecido.
- Comisión de mantención.
- Condiciones para obtener una exención.
- Tasa de interés.
- CAE y Costo Total del Crédito cuando correspondan.
- Costos de avances y compras en cuotas.
- Seguros incluidos u opcionales.
- Canal de aceptación.
- Datos oficiales de contacto.
Si el mensaje solo dice “felicitaciones, tienes una tarjeta aprobada” y no informa costos ni condiciones, no lo consideres suficiente para contratar.
Cómo saber si la oferta es real
Las ofertas de tarjetas preaprobadas pueden ser utilizadas por delincuentes para obtener datos personales, claves o pagos anticipados. Una comunicación verdadera también debe verificarse por un canal independiente.
Revisa el sitio oficial
Escribe directamente la dirección de la institución en el navegador o utiliza su aplicación oficial. No ingreses desde el enlace recibido en un mensaje hasta comprobar que el dominio sea correcto.
Compara el dominio
Una dirección fraudulenta puede parecerse mucho a la original y cambiar una letra, agregar palabras o utilizar extensiones extrañas. Comprueba que el dominio corresponda exactamente a la institución.
No entregues códigos de seguridad
Los códigos enviados por SMS, aplicaciones o dispositivos de seguridad sirven para autorizar operaciones. No los compartas con supuestos ejecutivos que llamen para “activar” o “liberar” la tarjeta.
No pagues para recibir el cupo
Desconfía de cualquier oferta que exija pagar una cuota por adelantado para aprobar la tarjeta, eliminar antecedentes, liberar un cupo o enviar el plástico. Una institución legítima debe informar sus cargos mediante el contrato y la tarifa oficial, no pedir transferencias informales a una persona.
Consulta por un canal oficial
Si recibiste la oferta por teléfono, termina la llamada y contacta a la institución usando el número publicado en su sitio oficial, aplicación o contrato. No uses el número entregado por el supuesto ejecutivo si no puedes verificarlo.
La Comisión para el Mercado Financiero publica información institucional sobre entidades y productos financieros. La existencia de una institución real no convierte en legítimo cualquier mensaje que utilice su nombre o logotipo.
Qué costos puede tener una tarjeta preaprobada
Una tarjeta preaprobada puede ser gratuita bajo ciertas condiciones o tener cargos desde el primer periodo. Revisa cada costo antes de aceptar.
Comisión de mantención
Es un cargo asociado a la administración o funcionamiento del producto. Puede cobrarse mensualmente, anualmente o por determinados periodos.
Algunas ofertas prometen mantención sin costo, pero solo si realizas una cantidad mínima de compras, recibes abonos, contratas un plan o cumples otra condición. Revisa qué sucederá si dejas de cumplirla.
Intereses
Los intereses pueden aplicarse a compras financiadas, avances, saldos no pagados u otras operaciones. La forma exacta depende del contrato y del tipo de transacción.
Avances en efectivo
Los avances suelen tener condiciones diferentes a las compras. Pueden incluir comisión, intereses desde el día de la operación, impuestos y otros cargos.
Compras en cuotas
Una compra en cuotas puede ser sin interés cuando existe una promoción válida y se cumplen todas sus condiciones. Si la compra tiene interés, compara el total de las cuotas con el precio al contado.
Tarjetas adicionales
El emisor puede cobrar por tarjetas adicionales o aplicar reglas específicas para los usuarios autorizados. La responsabilidad principal normalmente se mantiene en el titular del contrato.
Reposición
La reposición por pérdida, robo, deterioro o vencimiento puede tener costos distintos. Revisa cuándo se cobra y cuándo podría ser gratuita.
Seguros y asistencias
Un seguro o asistencia puede tener una prima mensual, exclusiones, límites y condiciones de activación. Confirma si es obligatorio, opcional o incluido temporalmente.
Compras internacionales
Las compras en moneda extranjera pueden involucrar conversión, tipo de cambio y cargos definidos por el emisor o la red de pagos. No supongas que el valor en pesos será idéntico al que aparece al momento de comprar.
La información de CMF Educa sobre los cobros de una tarjeta de crédito explica que el estado de cuenta puede incluir compras, intereses, impuestos y cargos de mantención, entre otros conceptos.
CAE y Costo Total del Crédito
La CAE y el Costo Total del Crédito son indicadores útiles para comparar operaciones, pero deben utilizarse con el mismo monto, plazo y tipo de producto.
Qué es la CAE
La Carga Anual Equivalente permite expresar el costo de una operación de crédito en términos anuales, incorporando elementos como la tasa y determinados gastos asociados.
Una CAE más baja puede indicar una operación más barata, pero solo cuando comparas créditos equivalentes. No es correcto comparar la CAE de un avance de corto plazo con la de una compra en cuotas de distinto monto.
Qué es el Costo Total del Crédito
El Costo Total del Crédito muestra cuánto terminarás pagando sumando las cuotas y cargos informados para una operación concreta.
Si una tarjeta ofrece un cupo de 1.000.000 de pesos, ese monto no es el Costo Total del Crédito. El costo solo puede calcularse para una operación específica, como una compra de 300.000 pesos en seis cuotas o un avance de 100.000 pesos en tres cuotas.
El SERNAC informa sobre el derecho a conocer la CAE y el Costo Total del Crédito antes de contratar determinadas operaciones financieras.
Qué documentos pueden solicitarte
La documentación depende de tu actividad laboral y de la política del emisor. Una preaprobación no significa necesariamente que no debas entregar antecedentes.
Trabajadores dependientes
- Cédula de identidad vigente.
- Liquidaciones de sueldo.
- Certificado de antigüedad laboral.
- Contrato de trabajo, si corresponde.
- Certificado de cotizaciones previsionales.
- Comprobante de domicilio.
Trabajadores independientes
- Cédula de identidad vigente.
- Inicio de actividades.
- Boletas de honorarios o facturas.
- Declaraciones de impuestos.
- Cartolas bancarias.
- Declaraciones de IVA, si corresponde.
- Comprobante de domicilio.
Jubilados o pensionados
- Cédula de identidad vigente.
- Liquidaciones de pensión.
- Comprobantes de abono.
- Comprobante de domicilio.
Personas extranjeras
Podrían solicitarse cédula para extranjeros, RUT, residencia vigente, acreditación de ingresos en Chile, antigüedad laboral y domicilio. Los requisitos cambian según el emisor y la situación migratoria.
Qué ocurre si ya tienes otras deudas
El emisor puede revisar tus obligaciones actuales antes de convertir la preaprobación en una tarjeta activa. Esto incluye créditos de consumo, otras tarjetas, líneas de crédito, avances y cuotas pendientes.
También puede observar cuánto del cupo disponible tienes utilizado. Una persona con varias tarjetas casi al límite puede recibir un cupo menor o no completar la contratación, aunque inicialmente haya recibido una oferta.
La preaprobación no aumenta tus ingresos
Recibir un cupo adicional no significa que tengas mayor capacidad económica. Si ya tienes una carga financiera elevada, contratar otra tarjeta puede aumentar el riesgo de atrasos.
Calcula el costo mensual real
Antes de aceptar, suma la nueva cuota estimada, la mantención, los seguros y los pagos mínimos de tus otros productos. Si el resultado deja poco dinero para gastos esenciales, probablemente no sea conveniente contratar.
Qué relación tiene la preaprobación con los antecedentes comerciales
Una institución puede ofrecer una tarjeta preaprobada a un cliente y luego revisar nuevamente sus antecedentes antes de contratar. Si durante ese periodo aparece una deuda vencida, una renegociación o un cambio importante en el nivel de endeudamiento, la oferta podría modificarse.
También puede ocurrir que la información utilizada por el emisor no esté completamente actualizada. Si observas un dato incorrecto, contacta al acreedor y solicita la corrección o actualización correspondiente.
No pagues a terceros que prometan borrar antecedentes de inmediato o garantizar la aprobación de una tarjeta. Ninguna persona externa puede obligar a una institución a aprobar un crédito.
Qué hacer si la oferta llega por teléfono
- Escucha el nombre de la institución y del producto.
- No entregues claves, códigos ni datos completos de tu tarjeta.
- Pregunta dónde puedes revisar la oferta por escrito.
- Termina la llamada si te presionan para aceptar.
- Ingresa por tu cuenta al sitio o aplicación oficial.
- Compara la información del canal oficial con lo que te ofrecieron.
- Solicita una cotización y el contrato antes de contratar.
Una llamada telefónica no es suficiente para demostrar que la oferta es legítima. Los delincuentes pueden conocer algunos datos personales obtenidos de filtraciones, redes sociales o bases de datos comerciales.
Qué hacer si la oferta llega por correo electrónico
Comprueba la dirección real del remitente y evita abrir archivos o enlaces sospechosos. Las instituciones legítimas pueden enviar campañas, pero nunca debes asumir que un correo es verdadero solo porque utiliza un logotipo conocido.
Es preferible abrir el navegador, escribir la dirección oficial y revisar si la campaña aparece en tu cuenta. Si no encuentras la oferta, comunícate con el emisor por un canal que hayas obtenido de su sitio oficial.
Qué hacer si la oferta aparece en la aplicación
Una oferta dentro de la aplicación oficial suele ser más confiable que un mensaje externo, pero aun así debes revisar sus condiciones. La aplicación puede mostrar un cupo estimado, una tarjeta temporal o una invitación que requiere evaluación final.
Antes de aceptar, revisa:
- Nombre exacto del producto.
- Cupo aprobado o estimado.
- Fecha de inicio del cobro de mantención.
- Condiciones de la promoción.
- Tasa y costos de las operaciones.
- Reglas para pagar el estado de cuenta.
- Contrato y hoja resumen.
Qué significa activar la tarjeta
La activación habilita el producto para utilizarlo, pero no elimina las obligaciones del contrato. Desde ese momento pueden comenzar a aplicarse las condiciones comerciales, aunque no realices compras, especialmente si existe una comisión de mantención.
Antes de activar, confirma si la tarjeta cobra por estar disponible, si tiene un periodo promocional y qué debes hacer para evitar cargos.
También revisa si la activación afecta automáticamente el cupo de otros productos o si incluye una cuenta, línea de crédito, seguro o servicio adicional.
Qué revisar después de contratar
- Que tu nombre y datos estén correctos.
- Que el cupo coincida con lo ofrecido.
- Que la comisión corresponda a la información recibida.
- Que no aparezcan seguros no solicitados.
- Que la fecha de facturación sea clara.
- Que conozcas la fecha de vencimiento.
- Que sepas cómo pagar y cuánto es el pago mínimo.
- Que puedas descargar el contrato y la cartola.
- Que las notificaciones de compras estén activadas.
Qué significa pagar el total o el mínimo
El pago total cubre el monto facturado en el periodo. El pago mínimo permite mantener la cuenta al día según las reglas del emisor, pero generalmente deja saldo pendiente y puede aumentar el costo de la deuda.
La CMF publicó información sobre la normativa del pago mínimo, cuyo objetivo es evitar que la deuda se prolongue indefinidamente y reducir el sobreendeudamiento.
No contrates una tarjeta suponiendo que siempre podrás pagar solo el mínimo. La cuota mínima puede parecer manejable, pero la deuda puede durar mucho más tiempo y acumular mayores intereses.
Qué derechos tienes antes de contratar
Como consumidor financiero, debes recibir información clara y oportuna sobre las condiciones del producto. Entre los aspectos que conviene solicitar se encuentran:
- Requisitos de contratación.
- Condiciones objetivas de acceso.
- Cupo y límites de uso.
- Tasa de interés.
- CAE y Costo Total del Crédito.
- Comisiones y cargos.
- Condiciones de las promociones.
- Consecuencias del atraso.
- Procedimiento de reclamo.
- Reglas para cerrar el producto.
La información disponible en el SERNAC señala que los consumidores tienen derecho a conocer las condiciones del crédito, solicitar información y revisar los costos antes de contratar.
Qué hacer si cambian las condiciones ofrecidas
Si el mensaje indicaba una comisión, cupo o beneficio y al momento de contratar aparece otra condición, detén el proceso y solicita una explicación.
Guarda capturas de pantalla, correos, mensajes y la fecha de la oferta. Esos antecedentes pueden ser útiles para comparar lo que se ofreció con lo que finalmente se intentó contratar.
Una promoción puede tener requisitos que no se muestran en el primer aviso. Por ejemplo, puede exigir contratar dentro de un plazo, realizar una compra mínima o mantener un producto adicional. Lee las bases completas antes de aceptar.
Qué hacer si te rechazan después de una preaprobación
Solicita el motivo de la decisión y pregunta qué antecedente faltó o qué condición no se cumplió. La preaprobación no obliga necesariamente al emisor a contratar si la oferta estaba sujeta a evaluación final, pero la respuesta debería ser clara y coherente con las condiciones informadas.
Algunas causas posibles son:
- Documento vencido o ilegible.
- Información laboral insuficiente.
- Ingreso no validado.
- Endeudamiento superior al permitido por la política interna.
- Antecedentes comerciales negativos.
- Oferta vencida.
- Error en datos personales.
- Falta de aceptación de una condición contractual.
- Problema de seguridad o validación digital.
La CMF explica que un crédito puede ser rechazado por no cumplir los requisitos, no presentar la documentación adecuada o no cumplir las políticas internas de riesgo. En cada caso concreto, debes consultar al emisor responsable de la solicitud.
Qué hacer si no deseas contratarla
No estás obligado a aceptar una oferta preaprobada. Puedes rechazarla, dejarla vencer o comunicar a la institución que no deseas recibir nuevas invitaciones, según los mecanismos que esta habilite.
Si la tarjeta ya fue emitida o contratada, no basta con dejarla guardada. Revisa si existe una comisión de mantención y consulta el procedimiento de cierre. Si no la necesitas, solicita formalmente la cancelación y conserva el comprobante.
Si tienes deuda pendiente, cerrar la tarjeta no elimina el saldo. Debes continuar pagando las obligaciones conforme al contrato.
Cuándo una tarjeta preaprobada puede ser conveniente
La oferta podría ser conveniente cuando:
- Necesitas una tarjeta para un uso concreto y planificado.
- Conoces el costo total de las operaciones que realizarás.
- La comisión de mantención es baja o puedes cumplir fácilmente la condición de exención.
- El cupo es adecuado para tu presupuesto.
- Puedes pagar el total facturado o las cuotas sin afectar gastos esenciales.
- La oferta proviene de un canal oficial.
- El contrato coincide con la cotización.
Cuándo no conviene aceptarla
Puede ser mejor rechazarla o esperar si:
- La necesitas para cubrir gastos básicos todos los meses.
- Ya tienes otras tarjetas casi al límite.
- No entiendes cómo se calcula el pago mínimo.
- La comisión es alta y no utilizarás los beneficios.
- La oferta exige un pago anticipado extraño.
- No existe información clara sobre el contrato.
- La institución te presiona para aceptar de inmediato.
- La cuota comprometería una parte importante de tu ingreso.
Ejemplo práctico
Supón que recibes una oferta de tarjeta preaprobada con un cupo de 800.000 pesos. El mensaje destaca el cupo y una promoción de bienvenida, pero no explica claramente la mantención ni el costo de los avances.
Antes de aceptar, deberías preguntar:
- ¿Cuánto se cobra por mantención?
- ¿La mantención se elimina solo si realizo compras?
- ¿Qué ocurre si no utilizo la tarjeta?
- ¿Cuál es la tasa de una compra en cuotas?
- ¿Cuánto cuesta un avance de 100.000 pesos?
- ¿Qué seguros están incluidos?
- ¿Cuál sería el pago mínimo?
- ¿Cuál es el costo total de una compra concreta?
Si el emisor no entrega respuestas claras, el cupo por sí solo no es motivo suficiente para contratar.
Canales oficiales de orientación
Para comprender tus derechos y obligaciones, puedes consultar los siguientes sitios:
- Comisión para el Mercado Financiero, para información institucional y financiera.
- CMF Educa sobre tarjetas de crédito, con información sobre funcionamiento y contratación.
- SERNAC, para orientación sobre derechos del consumidor financiero y reclamos.
- Consejos del SERNAC sobre créditos preaprobados.
Para conocer los requisitos particulares, la tasa y las comisiones, debes acudir al sitio oficial, aplicación, sucursal o canal de atención de la institución que ofrece la tarjeta.
Preguntas frecuentes
¿Una tarjeta preaprobada significa que ya está aprobada?
No necesariamente. La preaprobación suele ser una oferta basada en información preliminar. Puede faltar la validación de identidad, la acreditación de ingresos, la revisión de antecedentes, la aceptación del contrato o la activación.
¿Me pueden rechazar después de recibir una preaprobación?
Sí, especialmente si la oferta estaba condicionada a una evaluación final. También puede cambiar el resultado si tus antecedentes, ingresos, deudas o documentos no coinciden con la información utilizada inicialmente.
¿Qué documentos pueden pedirme?
El emisor puede solicitar cédula vigente, liquidaciones, contrato de trabajo, certificados de antigüedad, cartolas, documentos tributarios, comprobantes de domicilio u otros antecedentes. Los requisitos varían según la institución y tu actividad laboral.
¿Tengo que pagar para recibir una tarjeta preaprobada?
Una tarjeta puede tener comisiones establecidas en el contrato, pero debes desconfiar de pagos informales o transferencias a personas para “liberar” la aprobación. Revisa la tarifa oficial y el contrato antes de pagar cualquier cargo.
¿Una tarjeta preaprobada es gratis?
No necesariamente. Puede cobrar mantención, intereses, avances, reposición, seguros, compras en cuotas u otros cargos. La gratuidad puede depender de cumplir determinadas condiciones.
¿Qué pasa si no uso la tarjeta?
Depende del contrato. Algunas tarjetas pueden cobrar mantención aunque no realices compras, mientras otras eliminan el cargo bajo determinadas condiciones. Confirma este punto antes de aceptar.
¿El cupo preaprobado es definitivo?
No siempre. El cupo puede ser estimado, máximo o sujeto a evaluación. Revisa si la comunicación dice expresamente que es definitivo y compara esa información con el contrato final.
¿Puedo rechazar una tarjeta preaprobada?
Sí. Una oferta preaprobada no te obliga a contratar. Puedes no aceptarla o comunicar que no deseas el producto. Si ya fue contratado, debes solicitar el cierre según el procedimiento del emisor.
¿Qué ocurre si la oferta vence?
Puede dejar de estar disponible o requerir una nueva evaluación. No intentes contratar desde enlaces antiguos; consulta nuevamente mediante el sitio o aplicación oficial.
¿Puedo pedir que me aumenten el cupo ofrecido?
Puedes solicitarlo, pero el emisor puede realizar una nueva evaluación. Un aumento de cupo no es automático y puede implicar revisar ingresos, deudas y comportamiento de pago.
¿Puedo pedir un cupo menor?
En muchos casos puedes solicitar una reducción, aunque el procedimiento depende de la institución. Un cupo menor puede ayudarte a controlar el gasto, pero debes confirmar cómo afectará las condiciones del producto.
¿Puedo contratar una tarjeta preaprobada si estoy en DICOM?
La preaprobación no garantiza la contratación si existen antecedentes comerciales negativos. La institución puede actualizar la evaluación antes de aprobar definitivamente. Lo recomendable es revisar y regularizar la información incorrecta o pendiente antes de volver a postular.
¿Una tarjeta preaprobada sirve para crear historial?
Podría contribuir a tu historial si se utiliza responsablemente y los pagos se realizan oportunamente, pero no debes contratarla solo por esa razón. Considera las comisiones y usa únicamente un cupo que puedas pagar.
¿Puedo usar la tarjeta apenas me ofrecen la preaprobación?
No. Primero debe completarse la contratación y activación. Una oferta no habilita por sí sola el uso del cupo.
¿Cómo sé si una llamada sobre una tarjeta es verdadera?
No puedes confirmarlo solo por la llamada. No entregues claves ni códigos, termina la comunicación y contacta a la institución usando un canal publicado en su sitio oficial o aplicación.
¿Qué hago si ya entregué mis datos a un supuesto ejecutivo?
Contacta inmediatamente a tu banco o emisor por un canal oficial, cambia tus claves desde la aplicación o sitio legítimo, bloquea productos si corresponde y revisa tus movimientos. Si entregaste códigos o autorizaste una operación, informa el hecho de inmediato.
¿La preaprobación garantiza una tasa determinada?
No necesariamente. La tasa definitiva puede depender del producto, plazo, monto, tipo de operación y evaluación final. Solicita la cotización completa antes de aceptar.
¿Qué diferencia hay entre una tarjeta preaprobada y una tarjeta adicional?
La tarjeta preaprobada es una oferta para contratar un producto, mientras que una tarjeta adicional se entrega vinculada a la cuenta del titular principal. En una adicional, la responsabilidad frente al emisor normalmente permanece en el titular principal.
¿Puedo cerrar la tarjeta si todavía tengo cuotas pendientes?
El cierre no elimina las cuotas ni la deuda. Debes consultar al emisor cómo continuarás pagando el saldo y solicitar confirmación del cierre del producto.
Resumen final
- Una tarjeta preaprobada generalmente es una oferta preliminar.
- No siempre equivale a una aprobación definitiva.
- Pueden faltar documentos, validación de identidad, evaluación final y firma del contrato.
- El cupo ofrecido no es dinero gratis ni ingreso adicional.
- Debes revisar mantención, intereses, avances, cuotas, seguros, impuestos y otros cargos.
- La CAE y el Costo Total del Crédito ayudan a comparar operaciones equivalentes.
- No entregues claves ni códigos a supuestos ejecutivos.
- No pagues transferencias informales para liberar o asegurar una tarjeta.
- Confirma siempre la oferta mediante el sitio, la aplicación o el canal oficial del emisor.
- Si no necesitas el producto o no puedes pagarlo, es válido rechazarlo.
Cierre
Una tarjeta de crédito preaprobada puede ser una oportunidad para acceder a un medio de pago, pero no debe aceptarse automáticamente. Antes de contratar, verifica si la oferta es real, confirma qué etapa falta, revisa el contrato y calcula cuánto te costará utilizarla.
La decisión más segura es la que considera tu presupuesto, tus deudas actuales y el uso que realmente darás al producto. Si la información no es clara, si te presionan para aceptar o si te solicitan datos y pagos extraños, detén el proceso y consulta directamente con la institución correspondiente.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta