
Tarjeta de crédito digital en Chile: cómo funciona y qué revisar
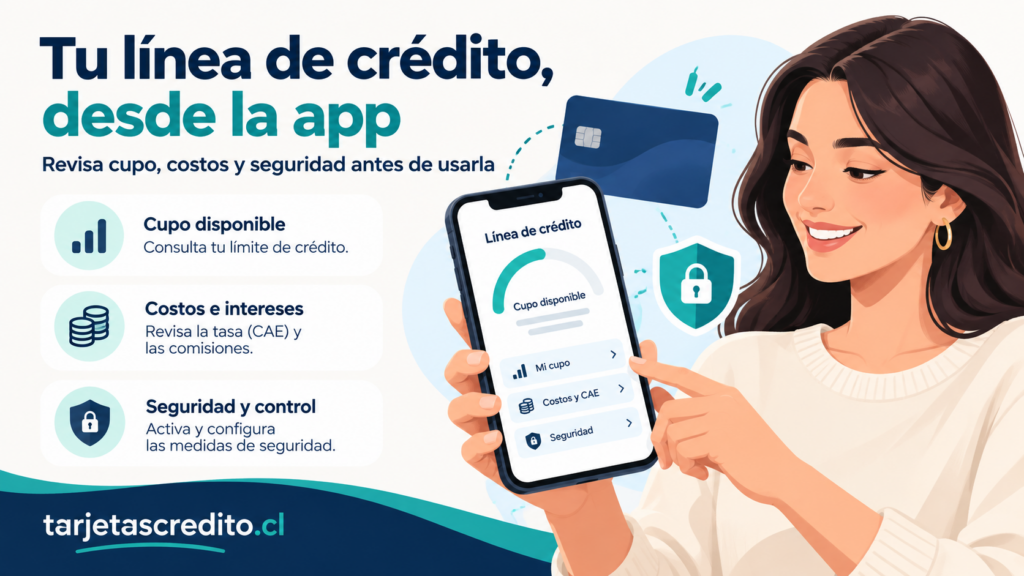
Una tarjeta de crédito digital permite realizar compras por internet, pagar servicios y utilizar una línea de crédito sin tener necesariamente una tarjeta física a mano. Generalmente se administra desde una aplicación móvil o una plataforma digital de la institución emisora.
Su funcionamiento puede parecer sencillo, pero antes de contratarla o utilizarla es importante revisar el cupo, la tasa de interés, la CAE, las comisiones, los seguros, la forma de pago y las medidas de seguridad. También se debe comprobar si se trata de una tarjeta de crédito, débito o prepago, porque no funcionan de la misma manera.
En este artículo se explica qué es una tarjeta de crédito digital en Chile, cómo solicitarla, cómo se utiliza, qué documentos pueden pedir, cuáles son sus costos, cómo funcionan las compras en cuotas, qué precauciones tomar y qué hacer ante un fraude o cargo no reconocido.
Importante: los requisitos, cupos, tasas, comisiones, límites, beneficios y condiciones dependen de cada banco, cooperativa, casa comercial o entidad emisora. La información definitiva debe confirmarse directamente en el sitio oficial o en la aplicación de la institución correspondiente.
Qué es una tarjeta de crédito digital
Una tarjeta de crédito digital es un medio de pago asociado a una línea de crédito que se consulta y utiliza principalmente mediante una aplicación o plataforma electrónica.
Puede incluir datos similares a una tarjeta física, como:
- Número de tarjeta.
- Fecha de vencimiento.
- Código de seguridad.
- Nombre del titular.
- Cupo disponible.
- Estado de cuenta.
La diferencia principal es que la información puede estar disponible dentro de una aplicación o billetera digital, en lugar de aparecer impresa en un plástico.
Dependiendo de la institución, la tarjeta digital puede ser:
- Una tarjeta virtual independiente.
- La versión digital de una tarjeta física.
- Una tarjeta disponible antes de recibir el plástico.
- Una tarjeta que puede agregarse a una billetera digital.
- Una tarjeta con número diferente al plástico físico.
No todas las tarjetas digitales funcionan de la misma forma. Algunas solo sirven para compras en línea, mientras que otras pueden utilizarse en comercios físicos mediante pagos sin contacto desde un teléfono compatible.
Qué diferencia existe entre una tarjeta digital, débito y prepago
Una de las primeras cosas que se debe verificar es el tipo de producto. Que una tarjeta se utilice desde una aplicación no significa automáticamente que sea una tarjeta de crédito.
| Tipo de tarjeta | De dónde sale el dinero | ¿Genera deuda? |
|---|---|---|
| Tarjeta de crédito digital | De una línea de crédito otorgada por la institución. | Sí, debe pagarse posteriormente. |
| Tarjeta de débito digital | Del saldo disponible en una cuenta bancaria o vista. | No funciona como crédito. |
| Tarjeta prepago digital | Del dinero cargado previamente por el usuario. | No debería generar una deuda de crédito por el uso normal. |
Una tarjeta de débito o prepago puede tener una apariencia muy parecida a una tarjeta de crédito dentro de la aplicación. Por eso, se debe leer el nombre exacto del producto, el contrato y las condiciones antes de utilizarla.
Cómo funciona una tarjeta de crédito digital
El funcionamiento general es similar al de una tarjeta de crédito tradicional. La institución entrega un cupo que puede utilizarse para realizar compras u otras operaciones autorizadas. Posteriormente, el titular debe pagar el monto utilizado de acuerdo con el estado de cuenta.
El proceso normalmente comprende las siguientes etapas:
- La persona solicita el producto en la aplicación o sitio web oficial.
- La institución verifica su identidad y evalúa la solicitud.
- Se aprueba o rechaza la tarjeta según sus políticas.
- Se asigna un cupo y se informan las condiciones.
- La tarjeta digital aparece en la aplicación si fue aprobada.
- El usuario puede realizar compras dentro de los límites establecidos.
- Las operaciones se registran en el estado de cuenta.
- El titular debe pagar el total, la cuota o el monto mínimo informado.
El proceso puede cambiar entre instituciones. Algunas pueden habilitar la tarjeta de inmediato y otras pueden requerir pasos adicionales antes de permitir compras.
Cómo solicitar una tarjeta de crédito digital en Chile
La solicitud suele realizarse por internet, desde una aplicación móvil o desde la página oficial de la institución. Sin embargo, no todas las entidades ofrecen contratación completamente digital.
El proceso puede incluir:
- Ingresar a la aplicación o sitio oficial.
- Seleccionar la tarjeta de crédito disponible.
- Leer las características y costos del producto.
- Completar los datos personales.
- Autorizar la verificación de identidad.
- Informar antecedentes laborales o de ingresos cuando corresponda.
- Revisar la evaluación de crédito.
- Aceptar o rechazar la oferta.
- Leer el contrato y la hoja resumen.
- Confirmar la contratación mediante el mecanismo de autenticación solicitado.
La institución puede solicitar información adicional si necesita comprobar la identidad, los ingresos, el domicilio o la situación financiera del solicitante.
Requisitos que podrían solicitar
Los requisitos dependen de la entidad y del tipo de tarjeta. No existe un listado único que se aplique a todas las instituciones.
Entre los antecedentes que podrían solicitar se encuentran:
- Cédula de identidad vigente.
- RUT.
- Número de teléfono.
- Correo electrónico.
- Domicilio.
- Información laboral.
- Ingresos mensuales.
- Antigüedad laboral.
- Documentos de respaldo de ingresos.
- Autorización para consultar antecedentes comerciales.
Una persona independiente puede recibir solicitudes diferentes a las de un trabajador dependiente. Por ejemplo, podrían pedir antecedentes de actividad, boletas, declaraciones u otros documentos, según las políticas de la institución.
Antes de iniciar una solicitud, se debe revisar el sitio oficial de la entidad para conocer sus requisitos vigentes.
¿Se necesita tener una cuenta en la misma institución?
No siempre. Algunas tarjetas digitales pueden estar vinculadas a una cuenta bancaria, mientras que otras pueden ofrecerse como productos independientes.
La institución podría exigir una cuenta para:
- Recibir pagos o abonos.
- Realizar el pago automático de la tarjeta.
- Administrar el cupo desde una aplicación.
- Acceder a beneficios específicos.
- Recibir devoluciones o promociones.
La existencia de este requisito depende del contrato y de la oferta disponible. Si la tarjeta exige contratar una cuenta u otro producto, se deben revisar los costos de todos los productos incluidos.
Evaluación de crédito y aprobación
Una tarjeta digital sigue siendo un producto de crédito, aunque no exista una tarjeta física. La entidad puede evaluar la capacidad de pago y el nivel de endeudamiento antes de aprobarla.
La evaluación puede considerar:
- Ingresos informados.
- Tipo de empleo.
- Antigüedad laboral.
- Deudas vigentes.
- Comportamiento de pago.
- Antecedentes comerciales.
- Relación con la institución.
- Políticas internas de riesgo.
La aprobación no está garantizada por completar el formulario. La entidad puede aprobar, rechazar o entregar un cupo diferente al solicitado.
Una tarjeta digital no debería contratarse únicamente porque el proceso es rápido. Antes de aceptar, es necesario comprobar cuánto costará utilizarla y cómo se pagará la deuda.
Qué es el cupo de una tarjeta digital
El cupo es el monto máximo que la institución permite utilizar mediante la tarjeta. No corresponde a dinero gratuito ni a un ingreso adicional. Es una línea de crédito que debe devolverse.
Por ejemplo, si una persona tiene un cupo de $500.000 y utiliza $120.000, el cupo disponible podría reducirse a aproximadamente $380.000, dependiendo de las compras, cuotas, bloqueos y condiciones del producto.
El cupo disponible puede cambiar según:
- Compras realizadas.
- Avances en efectivo.
- Cuotas pendientes.
- Pagos registrados.
- Intereses.
- Comisiones.
- Retenciones o bloqueos preventivos.
El cupo total tampoco representa necesariamente el dinero que conviene gastar. La capacidad real depende de los ingresos y gastos mensuales del titular.
Tarjeta digital y tarjeta física
Una tarjeta digital y una tarjeta física pueden pertenecer al mismo producto, pero no siempre tienen exactamente las mismas funciones.
| Característica | Tarjeta digital | Tarjeta física |
|---|---|---|
| Disponibilidad | Puede aparecer en la aplicación después de la aprobación. | Debe emitirse y entregarse físicamente. |
| Compras en internet | Normalmente está diseñada para este uso. | También puede utilizarse si se ingresan sus datos. |
| Compras presenciales | Puede requerir billetera digital y teléfono compatible. | Puede utilizarse en terminales habilitados. |
| Reposición | Puede bloquearse o renovarse desde la aplicación. | Requiere emitir otro plástico si se pierde o daña. |
| Datos | Puede utilizar números virtuales o dinámicos. | Puede tener datos impresos en el plástico. |
La institución debe informar si la tarjeta digital comparte el mismo cupo y estado de cuenta que la tarjeta física o si funciona como un producto separado.
¿La tarjeta digital reemplaza a la tarjeta física?
Depende del producto. Algunas tarjetas digitales permiten realizar todas las operaciones habituales por internet y mediante billeteras digitales. Otras solo sirven para compras en línea y requieren la tarjeta física para determinadas operaciones.
Antes de contratar, conviene verificar:
- Si se puede pagar en comercios físicos.
- Si funciona con pagos sin contacto.
- Si permite retiros en cajeros automáticos.
- Si permite compras internacionales.
- Si se puede agregar a una billetera digital.
- Si existe una tarjeta física asociada.
- Si la tarjeta física tiene un costo adicional.
Cómo pagar con una tarjeta de crédito digital por internet
Para una compra en línea, normalmente se deben ingresar los datos que muestra la aplicación o la plataforma autorizada.
El proceso puede incluir:
- Seleccionar el producto o servicio.
- Elegir la tarjeta de crédito como medio de pago.
- Ingresar el número de tarjeta virtual.
- Ingresar la fecha de vencimiento.
- Ingresar el código de seguridad cuando corresponda.
- Seleccionar el número de cuotas.
- Revisar el monto total.
- Completar la autenticación solicitada por la institución.
- Guardar el comprobante.
La pantalla de autenticación puede abrirse dentro de la aplicación, enviarse mediante una notificación o solicitar un código. El método depende de la institución y puede cambiar por razones de seguridad.
Cómo pagar con una tarjeta digital en un comercio físico
Para usar una tarjeta digital en un comercio presencial, normalmente se necesita agregarla a una billetera digital compatible con el teléfono o dispositivo.
El proceso general puede consistir en:
- Abrir la aplicación de la institución.
- Seleccionar la opción para agregar la tarjeta a una billetera digital.
- Completar la verificación de identidad.
- Activar el pago sin contacto si corresponde.
- Acercar el teléfono al terminal de pago.
- Confirmar la operación mediante huella, rostro, clave o mecanismo disponible.
No todos los teléfonos, sistemas operativos, comercios o terminales son compatibles. La disponibilidad debe confirmarse directamente con la institución emisora y con el proveedor de la billetera digital.
Qué es una billetera digital
Una billetera digital es una aplicación o función del dispositivo que permite almacenar medios de pago y utilizarlos en determinadas compras.
La billetera puede utilizar tokenización, lo que significa que el comercio o el terminal puede recibir un identificador digital asociado a la tarjeta en lugar del número físico completo.
Esto puede aumentar la seguridad en algunas operaciones, pero no elimina todos los riesgos. El usuario debe proteger el teléfono, la aplicación, las claves y los métodos de autenticación.
Qué revisar antes de agregar la tarjeta a una billetera digital
- Que la aplicación sea la oficial.
- Que el teléfono tenga bloqueo de pantalla.
- Que el sistema operativo esté actualizado.
- Que la tarjeta sea compatible.
- Que la institución solicite una verificación segura.
- Que el teléfono no esté rooteado o modificado de manera insegura.
- Que nadie más tenga acceso a la cuenta.
- Que se conozca cómo eliminar la tarjeta del dispositivo.
No se debe agregar una tarjeta desde enlaces recibidos por mensajes, correos o redes sociales. La operación debe realizarse desde la aplicación oficial descargada desde una tienda reconocida.
Costos que puede tener una tarjeta de crédito digital
El hecho de que no exista un plástico físico no significa necesariamente que el producto sea gratuito.
Los costos pueden incluir:
- Comisión de mantención.
- Comisión de administración.
- Intereses por compras en cuotas.
- Intereses por saldo pendiente.
- Intereses moratorios.
- Comisiones por avance en efectivo.
- Seguros.
- Costos de tarjetas adicionales.
- Comisiones por compras internacionales.
- Costos por reposición o renovación.
- Impuestos u otros cargos aplicables.
La forma de cobro debe estar informada en el contrato, la hoja resumen, el tarifario o los documentos correspondientes.
Cómo revisar la tasa de interés
La tasa de interés puede variar según la operación. Una tarjeta digital podría tener una tasa para compras en cuotas, otra para avances y otra para saldos financiados.
Al revisar la información, se debe comprobar:
- Si la tasa es mensual o anual.
- Si es nominal o efectiva.
- Si se aplica a compras o avances.
- Si es fija o puede cambiar.
- Si corresponde a una promoción.
- Si incluye o excluye comisiones.
Una tasa anunciada en una publicidad puede no ser la tasa final de todos los clientes. La información individual de la cotización y el contrato tiene especial importancia.
Qué es la CAE
La Carga Anual Equivalente, o CAE, es un indicador que permite comparar el costo de distintas alternativas de crédito considerando determinados cargos asociados a la operación.
La CAE puede considerar elementos como:
- Intereses.
- Comisiones.
- Seguros.
- Impuestos.
- Otros costos incluidos en la operación.
Para comparar dos tarjetas, se debe utilizar el mismo monto, el mismo plazo y la misma modalidad. Comparar una compra en tres cuotas con un avance de doce meses puede producir una conclusión equivocada.
Qué es el Costo Total del Crédito
El Costo Total del Crédito muestra cuánto terminará pagando el consumidor por una operación, considerando la suma de las cuotas y los cargos que correspondan.
Por ejemplo, si una compra tiene seis cuotas de $50.000 y una comisión de $5.000:
$50.000 × 6 = $300.000
Luego:
$300.000 + $5.000 = $305.000
El costo total de la operación sería aproximadamente $305.000.
La CAE ayuda a comparar porcentajes y el Costo Total del Crédito ayuda a saber cuánto dinero se pagará efectivamente.
Cómo calcular una compra con tarjeta digital
Si la compra se realiza en una sola cuota y se paga completamente dentro de las condiciones del producto, el costo puede corresponder al monto facturado más los cargos aplicables.
Si se realiza en cuotas, se debe revisar si existe interés.
Ejemplo sin interés
Compra de $240.000 en seis cuotas sin interés:
$240.000 ÷ 6 = $40.000 por cuota
El total sería $240.000 si no existen otros cargos.
Ejemplo con interés
Compra de $240.000 en seis cuotas con una tasa mensual referencial de 1,5%. La cuota será superior a $40.000 porque se agregará el costo del financiamiento.
El valor exacto debe calcularse con la fórmula de la entidad emisora o revisarse en la simulación antes de confirmar la compra.
Qué significa pagar el total, una cuota o el mínimo
El estado de cuenta puede ofrecer distintos montos de pago. No deben confundirse entre sí.
| Modalidad | Qué significa |
|---|---|
| Pago total | Se cancela todo el monto facturado. |
| Pago de cuotas | Se pagan las cuotas pactadas de las compras financiadas. |
| Pago parcial | Se abona solo una parte del saldo. |
| Pago mínimo | Se paga el mínimo indicado por la entidad, pero puede quedar saldo pendiente. |
El pago mínimo puede incluir distintos componentes. La normativa de la Comisión para el Mercado Financiero establece reglas para su determinación y aplicación gradual. La información válida para cada período es la que aparece en el estado de cuenta.
Cómo revisar el estado de cuenta de una tarjeta digital
El estado de cuenta puede encontrarse en la aplicación, en el sitio web de la institución o ser enviado por correo electrónico.
Se recomienda revisar:
- Fecha del estado de cuenta.
- Fecha de vencimiento.
- Monto total.
- Pago mínimo.
- Compras recientes.
- Cuotas pendientes.
- Intereses.
- Comisiones.
- Seguros.
- Pagos registrados.
- Cupo utilizado.
- Cupo disponible.
Qué pasa si se pierde el teléfono
Si el teléfono se pierde o es robado, la persona debe proteger inmediatamente el acceso a la aplicación y a la tarjeta digital.
- Bloquear el dispositivo mediante las herramientas disponibles.
- Contactar a la institución emisora.
- Bloquear o suspender la tarjeta digital.
- Cambiar la clave de acceso a la aplicación.
- Cambiar las contraseñas importantes si estaban guardadas.
- Eliminar la tarjeta de las billeteras digitales.
- Revisar los movimientos recientes.
- Solicitar una nueva tarjeta o credencial digital si corresponde.
No se debe esperar a revisar la cuenta durante varios días si el teléfono contenía sesiones abiertas o no tenía bloqueo de pantalla.
Seguridad de una tarjeta de crédito digital
La seguridad depende de la institución, de la aplicación, del dispositivo y de los hábitos del usuario. Una tarjeta digital puede incluir mecanismos como:
- Autenticación mediante clave.
- Huella digital.
- Reconocimiento facial.
- Códigos de verificación.
- Notificaciones de compras.
- Bloqueo temporal.
- Límites de uso.
- Números virtuales.
- Códigos de seguridad dinámicos.
La disponibilidad de estas funciones depende de cada entidad. La CMF publicó normas sobre seguridad y autenticación de medios de pago, incluyendo estándares para transacciones electrónicas y autenticación reforzada. La información oficial se puede revisar en el sitio de la Comisión para el Mercado Financiero.
Recomendaciones para proteger una tarjeta digital
- Descargar la aplicación desde una tienda oficial.
- No utilizar enlaces recibidos por mensajes para ingresar al banco.
- Activar el bloqueo de pantalla del teléfono.
- Utilizar una clave diferente a la de otros servicios.
- No compartir códigos de autenticación.
- No guardar capturas de la tarjeta en galerías públicas o nubes compartidas.
- No enviar el número de tarjeta por redes sociales.
- Activar las notificaciones de compras.
- Revisar frecuentemente los movimientos.
- Bloquear la tarjeta si se detecta una operación sospechosa.
- Mantener actualizado el sistema operativo.
- No instalar aplicaciones desconocidas.
Cómo evitar el phishing
El phishing consiste en engañar a una persona para que entregue claves, códigos o datos bancarios mediante un correo, mensaje, llamada o sitio falso.
Un mensaje fraudulento puede afirmar que:
- La tarjeta fue bloqueada.
- Existe una compra sospechosa.
- Se debe actualizar la aplicación.
- Se necesita confirmar un premio.
- Hay un problema con la cuenta.
- Se requiere validar la identidad.
La persona debe ingresar directamente a la aplicación o escribir manualmente la dirección oficial en el navegador. No se recomienda utilizar enlaces recibidos por SMS, WhatsApp, correo o redes sociales.
El SERNAC entrega recomendaciones para evitar estafas durante compras digitales y aconseja revisar cuidadosamente los sitios, proteger los datos y controlar los movimientos.
Qué hacer ante una compra no reconocida
Si aparece una operación que el titular no realizó, debe actuar inmediatamente.
- Bloquear la tarjeta desde la aplicación si la función está disponible.
- Contactar a la institución emisora por un canal oficial.
- Informar la operación desconocida.
- Solicitar un número o comprobante del aviso.
- Cambiar las claves comprometidas.
- Revisar si existen otras operaciones sospechosas.
- Realizar la denuncia correspondiente cuando sea necesario.
- Conservar todos los antecedentes.
La información del SERNAC sobre fraudes indica que la normativa puede aplicarse a tarjetas de crédito, débito, prepago y otros medios de pago electrónicos. Los pasos, plazos y documentos deben confirmarse con la entidad y con la autoridad correspondiente.
Qué hacer si se pierde la tarjeta digital
Una tarjeta digital no se pierde de la misma manera que un plástico, pero puede quedar expuesta si se pierde el teléfono, si alguien obtiene las credenciales o si la aplicación permanece abierta en un dispositivo compartido.
En ese caso, se debe:
- Bloquear la tarjeta desde la aplicación.
- Bloquear el teléfono.
- Cerrar las sesiones abiertas.
- Cambiar la clave de acceso.
- Contactar a la institución.
- Revisar las compras realizadas.
- Eliminar la tarjeta de billeteras digitales.
Qué ocurre si la aplicación deja de funcionar
Una falla de la aplicación puede impedir consultar el cupo, ver el estado de cuenta o bloquear la tarjeta temporalmente. Por eso, antes de contratar, conviene saber cuáles son los canales alternativos disponibles.
Se puede consultar si la institución ofrece:
- Atención telefónica.
- Bloqueo mediante sitio web.
- Atención presencial.
- Canal de emergencia permanente.
- Correo de soporte.
- Chat dentro de la aplicación.
Los teléfonos y horarios pueden cambiar, por lo que deben verificarse en el sitio oficial de la entidad emisora.
Qué revisar antes de contratar una tarjeta digital
| Aspecto | Pregunta que conviene realizar |
|---|---|
| Tipo de producto | ¿Es crédito, débito o prepago? |
| Cupo | ¿Cuál es el cupo inicial y cómo puede cambiar? |
| Tasa | ¿Qué tasa se aplica a compras, avances y saldos pendientes? |
| CAE | ¿Cuál es la CAE de la operación de referencia? |
| CTC | ¿Cuánto se terminará pagando? |
| Comisiones | ¿Existe mantención, administración o cargo por operación? |
| Tarjeta física | ¿Se entrega plástico y tiene costo? |
| Compras físicas | ¿Puede utilizarse mediante billetera digital? |
| Seguridad | ¿Qué mecanismos de bloqueo y autenticación existen? |
| Atención | ¿Qué canal funciona en caso de fraude o pérdida del teléfono? |
Cómo comparar dos tarjetas digitales
La mejor comparación no debe basarse solamente en la rapidez de aprobación o en el diseño de la aplicación.
Se recomienda comparar:
- Costo de mantención.
- Costo de administración.
- Tasa de interés.
- CAE.
- Costo Total del Crédito.
- Costo de los avances.
- Costo de las compras internacionales.
- Comisiones por tarjetas adicionales.
- Beneficios y restricciones.
- Facilidad para bloquear la tarjeta.
- Calidad de las notificaciones.
- Canales de atención.
Ejemplo comparativo
| Característica | Tarjeta digital A | Tarjeta digital B |
|---|---|---|
| Emisión digital | Disponible según aprobación | Disponible según aprobación |
| Mantención | Revisar condiciones | Revisar condiciones |
| Compras en cuotas | Revisar tasa y promociones | Revisar tasa y promociones |
| Avance en efectivo | Consultar comisión y tasa | Consultar comisión y tasa |
| Bloqueo desde la aplicación | Confirmar disponibilidad | Confirmar disponibilidad |
| Billetera digital | Confirmar compatibilidad | Confirmar compatibilidad |
La tarjeta más conveniente dependerá del uso que se le dará. Una persona que realiza principalmente compras en línea puede priorizar el control de seguridad, mientras que alguien que compra en comercios físicos debe revisar la compatibilidad con pagos sin contacto.
Tarjeta digital para compras por internet
Una tarjeta digital puede ser práctica para comprar en línea porque evita esperar la entrega de un plástico y permite consultar los datos desde la aplicación.
Antes de utilizarla, conviene verificar:
- Si permite compras nacionales.
- Si permite compras internacionales.
- Si tiene límite para comercio electrónico.
- Si el código de seguridad cambia.
- Si se puede bloquear temporalmente.
- Si requiere autorización para cada compra.
- Si se reciben notificaciones inmediatas.
La rapidez de uso no debe llevar a comprar sin revisar el precio total, los costos de despacho, la modalidad de pago y las condiciones de devolución.
Tarjeta digital para suscripciones
Algunas personas utilizan tarjetas digitales para contratar servicios de streaming, aplicaciones, plataformas, membresías o suscripciones.
Antes de registrar la tarjeta, se debe confirmar:
- Periodicidad del cobro.
- Fecha de renovación.
- Procedimiento para cancelar.
- Moneda utilizada.
- Comisión internacional.
- Posibilidad de cambiar el medio de pago.
Cancelar una aplicación no siempre cancela automáticamente la tarjeta. Se debe comprobar la cancelación en la plataforma y revisar los estados de cuenta posteriores.
Tarjeta digital y compras internacionales
Una tarjeta digital puede permitir compras en sitios extranjeros, pero las condiciones dependen de la marca, el emisor y el tipo de tarjeta.
Se deben revisar:
- Moneda de la operación.
- Tipo de cambio aplicado.
- Comisión internacional.
- Impuestos o cargos adicionales.
- Compatibilidad con el comercio.
- Restricciones de seguridad.
- Límites para compras fuera de Chile.
El monto definitivo en pesos puede ser diferente al valor mostrado inicialmente por el comercio extranjero.
Tarjeta digital y compras en cuotas
La posibilidad de utilizar una tarjeta digital en cuotas depende del comercio, de la institución emisora y de la operación. No todas las compras digitales permiten seleccionar cuotas y no todas las tarjetas ofrecen cuotas sin interés.
Antes de confirmar una compra, se debe revisar:
- Número de cuotas.
- Valor de cada cuota.
- Interés aplicable.
- CAE.
- Costo Total del Crédito.
- Comisiones.
- Precio contado.
El uso de una tarjeta digital no cambia necesariamente las reglas de financiamiento de la tarjeta de crédito asociada.
Qué ocurre si se utiliza todo el cupo
Utilizar todo el cupo puede impedir realizar nuevas compras y aumentar el riesgo de no poder pagar el estado de cuenta.
Además, las cuotas futuras pueden reducir el cupo disponible durante varios meses. Pagar una sola cuota no siempre libera todo el monto original de la compra, porque el saldo pendiente continúa vigente.
Se recomienda mantener un margen disponible para gastos necesarios y emergencias.
Qué pasa si se paga tarde
El atraso puede generar intereses moratorios, gastos de cobranza y restricciones en el uso del producto, según las condiciones aplicables.
Para evitarlo:
- Revisar la fecha de vencimiento.
- Activar recordatorios.
- Verificar que el pago automático funcione.
- Confirmar que el pago haya sido registrado.
- Mantener saldo suficiente si se utiliza un débito automático.
Un pago automático fallido no debe asumirse como pagado. Se debe revisar la aplicación o solicitar confirmación a la institución.
Qué hacer si se quiere cerrar la tarjeta digital
Eliminar la aplicación no equivale necesariamente a cerrar la tarjeta. La persona debe solicitar formalmente el cierre del producto siguiendo el procedimiento informado por la entidad.
Antes de pedir el cierre, conviene revisar:
- Saldo pendiente.
- Cuotas futuras.
- Avances vigentes.
- Pagos automáticos asociados.
- Suscripciones vinculadas.
- Tarjetas adicionales.
- Devoluciones pendientes.
El SERNAC informa sobre el derecho a terminar productos financieros una vez que se han pagado las obligaciones pendientes, de acuerdo con las condiciones legales aplicables.
Qué hacer si se pierde el acceso a la aplicación
Si la persona olvida la clave o pierde acceso a la aplicación, debe utilizar únicamente los mecanismos oficiales de recuperación.
- Ingresar desde la aplicación descargada oficialmente.
- Utilizar la opción de recuperación de acceso.
- Contactar al canal oficial de atención.
- No entregar claves a terceros.
- No instalar aplicaciones enviadas por supuestos ejecutivos.
- Revisar los movimientos después de recuperar la cuenta.
Una institución legítima no debería solicitar la clave completa, códigos de seguridad o contraseñas mediante canales informales.
Qué hacer ante un fraude
Si se detecta una operación no autorizada, se debe avisar inmediatamente a la institución emisora y solicitar el bloqueo de la tarjeta.
La información del SERNAC sobre fraudes financieros señala que las normas pueden aplicarse a tarjetas de crédito, débito, prepago y otros medios de pago electrónicos.
Los pasos generales son:
- Informar a la institución financiera.
- Bloquear la tarjeta o el medio de pago.
- Solicitar un comprobante del aviso.
- Desconocer formalmente las operaciones no autorizadas.
- Realizar la denuncia ante la autoridad correspondiente cuando proceda.
- Entregar los antecedentes solicitados por la entidad.
- Conservar copias de todos los documentos.
Los plazos, documentos y procedimientos pueden depender del tipo de operación y de la normativa vigente. Se deben confirmar directamente con la institución y los organismos oficiales.
Cómo evitar aplicaciones falsas
Una de las principales formas de fraude consiste en instalar aplicaciones falsas o acceder a sitios que imitan a una institución financiera.
Para prevenirlo:
- Descargar la aplicación desde la tienda oficial del dispositivo.
- Revisar el nombre del desarrollador.
- Evitar enlaces recibidos por mensajes.
- No instalar archivos enviados por desconocidos.
- Comprobar la dirección del sitio web.
- No ingresar claves en páginas abiertas desde anuncios sospechosos.
- Mantener actualizado el teléfono.
Ventajas de una tarjeta de crédito digital
Una tarjeta digital puede ofrecer algunas ventajas, dependiendo de la entidad y de las funciones disponibles.
- Disponibilidad rápida después de la aprobación.
- Administración desde el teléfono.
- Consulta de movimientos en línea.
- Notificaciones de compras.
- Bloqueo temporal desde la aplicación.
- Posibilidad de utilizar una billetera digital.
- Menor dependencia de un plástico físico.
- Acceso a promociones o beneficios digitales.
Estas ventajas no significan que el producto sea necesariamente más barato. La conveniencia debe evaluarse junto con los costos y las condiciones de uso.
Desventajas y limitaciones
También pueden existir algunas limitaciones:
- Dependencia del teléfono y de la conexión a internet.
- Riesgo si el dispositivo no está protegido.
- Incompatibilidad con algunos comercios.
- Restricciones para retiros en cajeros.
- Dificultad de uso si la aplicación presenta una falla.
- Requisitos de verificación digital.
- Cargos similares a los de una tarjeta tradicional.
- Necesidad de actualizar datos y aplicaciones.
Antes de contratar, se debe comprobar si la tarjeta sirve para las operaciones que realmente se necesitan.
Cuándo puede convenir una tarjeta digital
Puede ser conveniente para una persona que:
- Realiza compras frecuentes por internet.
- Prefiere administrar sus productos desde una aplicación.
- Desea recibir notificaciones de cada operación.
- Necesita bloquear y desbloquear la tarjeta rápidamente.
- Utiliza billeteras digitales compatibles.
- Conoce sus fechas y obligaciones de pago.
También puede ser útil para una compra puntual, siempre que la persona comprenda el costo y las condiciones del crédito.
Cuándo puede no ser conveniente
Puede no ser conveniente si:
- La persona no tiene ingresos suficientes para pagar.
- La tarjeta cobra cargos que no se comprenden.
- El teléfono no tiene seguridad adecuada.
- Se pretende utilizar para cubrir gastos básicos todos los meses.
- Se tienen demasiadas deudas vigentes.
- La persona no revisa sus movimientos.
- El producto exige contratar servicios adicionales costosos.
Preguntas frecuentes
¿Qué es una tarjeta de crédito digital?
Es una tarjeta asociada a una línea de crédito que se administra principalmente desde una aplicación o plataforma digital. Puede utilizarse para compras en línea y, si es compatible, para pagos presenciales mediante una billetera digital.
¿Una tarjeta digital es lo mismo que una tarjeta de débito?
No. La tarjeta de crédito utiliza una línea de crédito que debe pagarse posteriormente. La tarjeta de débito utiliza el dinero disponible en una cuenta y la tarjeta prepago utiliza el saldo cargado previamente.
¿Se puede obtener una tarjeta de crédito digital sin ir al banco?
Algunas instituciones permiten solicitarla y contratarla de forma digital, pero no todas tienen el mismo proceso. La entidad puede pedir verificación de identidad, antecedentes de ingresos u otros requisitos.
¿Qué documentos pueden pedir para solicitarla?
Depende de la institución. Podrían solicitar cédula vigente, RUT, teléfono, correo, domicilio, información laboral, ingresos y autorización para consultar antecedentes financieros.
¿La tarjeta digital tiene un cupo?
Sí, si se trata de una tarjeta de crédito. El cupo corresponde al límite disponible para realizar operaciones y puede cambiar según el uso, los pagos, las cuotas y las políticas de la entidad.
¿Puedo usar una tarjeta digital en una tienda física?
Depende de si puede agregarse a una billetera digital y de si el teléfono, la tarjeta y el terminal de pago son compatibles. Esta condición debe confirmarse con la institución emisora.
¿Puedo comprar por internet con una tarjeta digital?
Generalmente sí, si la tarjeta está habilitada para comercio electrónico. Se deben utilizar los datos mostrados por la aplicación y completar la autenticación solicitada.
¿Una tarjeta digital es más segura que una física?
Puede incorporar mecanismos como bloqueo desde la aplicación, notificaciones, autenticación y números virtuales, pero no es completamente inmune al fraude. La seguridad también depende del teléfono y de los hábitos del usuario.
¿Qué hago si pierdo el teléfono donde tengo la tarjeta?
Se debe bloquear el dispositivo, contactar a la institución, suspender la tarjeta, cambiar las claves y revisar las operaciones recientes. También conviene eliminar la tarjeta de las billeteras digitales.
¿Qué pasa si me roban la tarjeta digital?
Se debe bloquear desde la aplicación si es posible y avisar inmediatamente a la entidad emisora. También se deben revisar los movimientos y desconocer las operaciones que no hayan sido autorizadas.
¿Una tarjeta digital cobra menos comisiones?
No necesariamente. Puede tener costos de mantención, administración, intereses, avances, seguros o compras internacionales similares a los de una tarjeta física. Se debe revisar el contrato y el tarifario.
¿Puedo comprar en cuotas con una tarjeta digital?
Depende del comercio, la entidad emisora y las condiciones de la tarjeta. Antes de confirmar se debe revisar el número de cuotas, la tasa, la CAE, el Costo Total del Crédito y las comisiones.
¿Puedo sacar dinero en efectivo con una tarjeta digital?
Depende del producto. Algunas tarjetas digitales no permiten avances o retiros, mientras que otras pueden habilitarlos bajo condiciones específicas. Los avances pueden tener una tasa y comisión diferente a las compras.
¿La tarjeta digital reemplaza automáticamente al plástico?
No siempre. Algunas instituciones entregan una versión digital antes del plástico, mientras que otras ofrecen una tarjeta exclusivamente digital. Se debe confirmar qué operaciones permite cada modalidad.
¿Puedo cerrar una tarjeta digital desde la aplicación?
Depende de la entidad. Eliminar la aplicación no necesariamente cierra el producto. Se debe solicitar el término formal y verificar que no existan saldos, cuotas o servicios pendientes.
¿Qué hago si aparece una compra que no reconozco?
Se debe bloquear la tarjeta, avisar inmediatamente a la institución, solicitar el desconocimiento de la operación y conservar el comprobante del aviso. También se deben seguir las instrucciones de la entidad y de los organismos oficiales.
¿Dónde puedo informarme sobre seguridad de medios de pago?
La CMF publica información sobre seguridad y autenticación de medios de pago. También se puede consultar la información de prevención de fraudes del SERNAC.
Recomendaciones finales
- Confirma si el producto es crédito, débito o prepago.
- Lee el contrato antes de aceptar.
- Revisa la tasa, la CAE y el Costo Total del Crédito.
- Pregunta por la mantención y administración.
- Verifica las condiciones de los avances.
- No compartas claves ni códigos de autenticación.
- Descarga aplicaciones solo desde fuentes oficiales.
- Activa las notificaciones de compra.
- Bloquea la tarjeta si pierdes el teléfono.
- Revisa periódicamente el estado de cuenta.
- No utilices todo el cupo si no puedes pagar la deuda.
- Confirma la compatibilidad con billeteras digitales.
- Guarda los comprobantes de cada operación.
- Consulta directamente a la entidad ante cualquier cobro o condición poco clara.
Una tarjeta de crédito digital puede facilitar las compras por internet, el uso de billeteras digitales y la administración de una línea de crédito desde el teléfono. Sin embargo, sigue siendo un producto financiero que puede generar deuda, intereses, comisiones y otras obligaciones.
Antes de contratarla, se debe confirmar el tipo de tarjeta, el cupo, la tasa, la CAE, el Costo Total del Crédito, las comisiones, los seguros, las condiciones de uso y los canales disponibles para bloquearla en caso de fraude o pérdida del dispositivo.
La tarjeta digital puede ser conveniente cuando se utiliza de manera planificada, se revisan los estados de cuenta y se pagan las obligaciones a tiempo. La rapidez de contratación y la comodidad de usarla desde una aplicación no deben reemplazar la revisión cuidadosa del contrato y de los costos reales.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta