
Tarjeta de crédito adicional: cómo funciona y quién paga las compras
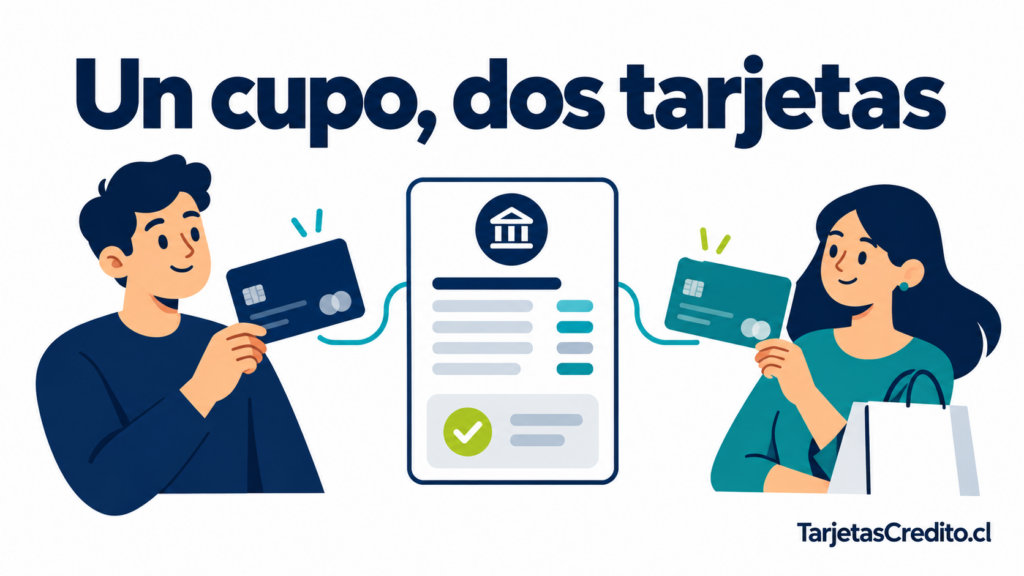
Una tarjeta de crédito adicional permite que otra persona utilice parte del cupo asociado a la tarjeta principal. Puede ser una alternativa práctica para organizar gastos familiares, entregar medios de pago a un integrante del hogar o separar ciertos consumos. Sin embargo, también implica responsabilidades, costos y riesgos que conviene comprender antes de solicitarla o utilizarla.
La duda más importante suele ser quién debe pagar las compras realizadas con la tarjeta adicional. En términos generales, la deuda se carga a la línea de crédito del titular principal y las operaciones aparecen en su estado de cuenta. Por eso, salvo que el contrato establezca una regla distinta, el titular principal debe responder ante el emisor por los pagos, aunque las compras las haya realizado el usuario adicional.
En este artículo se explica cómo funciona este producto en Chile, qué diferencias existen entre una tarjeta principal y una adicional, cómo se utiliza el cupo, qué costos pueden aplicarse, cómo solicitarla, qué ocurre si la deuda no se paga y qué medidas ayudan a evitar problemas. Las condiciones concretas dependen del banco, cooperativa, entidad financiera o empresa emisora, por lo que deben confirmarse en el contrato, tarifario y canales oficiales correspondientes.
Qué es una tarjeta de crédito adicional
Una tarjeta de crédito adicional es un medio de pago emitido a nombre de una persona distinta del titular principal, pero asociado a la misma línea de crédito o cuenta de tarjeta. El usuario adicional puede realizar compras dentro de las condiciones autorizadas, mientras que la administración general del producto permanece vinculada al titular principal.
La tarjeta adicional no suele constituir una línea de crédito completamente independiente. En la mayoría de los casos utiliza el mismo cupo disponible de la tarjeta principal. Si el titular tiene un cupo total de $1.000.000 y la persona adicional realiza compras por $200.000, el cupo disponible para el conjunto de las tarjetas podría disminuir a aproximadamente $800.000, considerando también otras compras, cuotas, avances, intereses, comisiones y transacciones pendientes.
La forma exacta de calcular el cupo depende del emisor. Algunas instituciones permiten establecer un límite específico para la tarjeta adicional, conocido como sublímite o límite de gasto. Ese límite no necesariamente aumenta el cupo total de la cuenta; normalmente restringe cuánto puede gastar el usuario adicional dentro del cupo general.
La Comisión para el Mercado Financiero explica que una tarjeta de crédito permite al titular o usuario adquirir bienes y servicios a crédito, utilizando una línea otorgada por el emisor. La información general sobre su funcionamiento puede consultarse en el sitio de CMF Educa.
Diferencias entre la tarjeta principal y la adicional
| Aspecto | Tarjeta principal | Tarjeta adicional |
|---|---|---|
| Persona asociada | Es el titular que contrató la línea de crédito. | Es otra persona autorizada para usar parte de la línea. |
| Cupo | Administra el cupo total aprobado por el emisor. | Normalmente comparte el cupo de la cuenta principal. |
| Estado de cuenta | Recibe o puede consultar el estado de cuenta general. | Puede consultar sus movimientos si el emisor habilita esa función. |
| Pago de la deuda | Generalmente debe responder ante el emisor por el total facturado. | Por lo general no paga directamente al emisor como obligado principal, aunque depende del contrato. |
| Solicitud | Contrata originalmente el producto. | Se incorpora posteriormente, si el emisor aprueba la solicitud. |
| Bloqueo o eliminación | Puede gestionar la tarjeta principal y, según el canal, las adicionales. | Puede solicitar el bloqueo de su tarjeta, pero no siempre puede modificar la cuenta completa. |
| Responsabilidad por el uso | Debe controlar el producto y mantener los pagos al día. | Debe usar la tarjeta de acuerdo con la autorización recibida y las reglas de seguridad. |
Esta comparación es general. La responsabilidad contractual, los límites de uso, la posibilidad de consultar movimientos y las facultades de cada persona deben revisarse en las condiciones particulares del producto.
Quién paga las compras realizadas con la tarjeta adicional
La respuesta más habitual es que el titular principal debe pagar la deuda facturada por el emisor. Las compras de la tarjeta adicional se cargan a la misma cuenta de tarjeta y forman parte del saldo utilizado, junto con las compras efectuadas con la tarjeta principal.
Por ejemplo, si el titular principal compra $250.000 y la persona adicional compra $150.000, el estado de cuenta podría reflejar un total de $400.000, además de las cuotas, intereses, impuestos, comisiones u otros cargos que correspondan. El emisor normalmente no espera que cada usuario pague por separado, salvo que ofrezca un mecanismo especial o que el contrato disponga otra modalidad.
Esto significa que la tarjeta adicional no debe entregarse a una persona que no tenga capacidad o voluntad de reembolsar los gastos. Aunque exista un acuerdo familiar o informal para que el usuario adicional pague sus consumos, ese acuerdo no necesariamente modifica la obligación del titular frente al banco o emisor.
Responsabilidad frente al emisor
El titular principal es quien normalmente mantiene el contrato de crédito. Si la persona adicional no entrega el dinero que debía aportar, el titular debe buscar una solución directamente con ella, pero la deuda con el emisor continúa vigente.
Si el titular paga solo una parte del estado de cuenta, pueden generarse intereses, impuestos, comisiones o cargos asociados al saldo pendiente, según las condiciones contratadas. Si no paga al menos el monto mínimo exigido dentro del plazo, la cuenta podría quedar en mora y la tarjeta podría ser bloqueada.
No conviene suponer que el usuario adicional es automáticamente un codeudor solidario, aval o responsable independiente. Esa condición solo debe afirmarse si aparece expresamente en el contrato o en los documentos de incorporación. En caso de duda, el titular debe pedir una explicación escrita al emisor.
Responsabilidad entre familiares o personas cercanas
Muchas tarjetas adicionales se entregan a cónyuges, convivientes, hijos, padres u otros familiares. La relación personal no elimina la necesidad de definir reglas claras. Antes de entregar la tarjeta, es conveniente acordar:
- Qué tipos de compras están autorizados.
- Cuál es el límite mensual que la persona puede utilizar.
- Si puede comprar en cuotas.
- Si puede realizar avances en efectivo.
- Quién transferirá el dinero para cubrir los consumos.
- Qué día debe realizarse ese reembolso.
- Qué ocurrirá si la persona excede el límite acordado.
- Cómo se avisará una compra desconocida o sospechosa.
- Qué debe hacerse si la tarjeta se pierde o es robada.
Estas reglas no reemplazan el contrato con el emisor, pero ayudan a evitar conflictos y a mantener controlado el presupuesto familiar.
Cómo se utiliza el cupo compartido
El cupo es el monto máximo de crédito disponible para las operaciones autorizadas por el emisor. Cuando se incorpora una tarjeta adicional, el cupo suele ser común para la tarjeta principal y todas las tarjetas adicionales vinculadas a la cuenta.
El cupo disponible puede disminuir por diferentes conceptos:
- Compras realizadas con la tarjeta principal.
- Compras realizadas con tarjetas adicionales.
- Compras en cuotas, aunque solo se facture una cuota en el período.
- Avances en efectivo.
- Intereses, impuestos y comisiones que afecten la línea.
- Transacciones autorizadas que aún no aparecen como facturadas.
- Reservas o preautorizaciones, como algunas operaciones de hospedaje o arriendo de vehículos.
Por esta razón, el monto que figura como cupo disponible puede no coincidir exactamente con la suma de las compras que aparecen en el último estado de cuenta.
Ejemplo de cupo compartido
Supongamos que una tarjeta tiene un cupo total de $1.500.000. El titular realiza una compra de $400.000 y la persona adicional realiza otra por $250.000. El crédito utilizado sería de $650.000, sin considerar todavía eventuales intereses, comisiones, cuotas pendientes o transacciones en proceso. El cupo restante podría ser cercano a $850.000.
Si posteriormente la persona adicional compra un producto de $300.000 en seis cuotas, el cupo disponible puede disminuir inicialmente por un monto superior a la cuota mensual, dependiendo de la forma en que el emisor contabilice la operación. Las condiciones exactas deben revisarse antes de aceptar la compra.
El sublímite de la tarjeta adicional
Algunas entidades permiten establecer un límite propio para cada tarjeta adicional. Por ejemplo, el titular podría autorizar que una tarjeta adicional tenga un máximo mensual de $200.000. Ese monto puede evitar que el usuario adicional utilice todo el cupo global, pero no convierte la tarjeta en una línea independiente.
Un sublímite puede ser útil para:
- Controlar el gasto de un hijo o familiar.
- Separar los gastos de una persona que viaja.
- Definir un presupuesto mensual para compras del hogar.
- Reducir el riesgo de sobregasto accidental.
- Facilitar la revisión de consumos.
El sublímite puede tener restricciones. Es posible que no se aplique a todas las transacciones, que no permita avances, que se mida por período de facturación o que deba ser modificado directamente por el titular principal. Conviene preguntar cómo funciona antes de confiar en él como único mecanismo de control.
Qué compras puede realizar el usuario adicional
La persona adicional puede utilizar la tarjeta en los comercios, sitios web y servicios que acepten la marca y modalidad de pago correspondiente, siempre que la tarjeta esté activa, exista cupo y la operación cumpla con las reglas del emisor.
La autorización no significa necesariamente que pueda realizar todas las operaciones disponibles para el titular principal. Algunas entidades limitan o bloquean determinadas funciones en las tarjetas adicionales, como:
- Avances en efectivo.
- Compras internacionales.
- Compras por internet.
- Suscripciones o pagos recurrentes.
- Compras en cuotas.
- Transferencias o pagos especiales.
- Uso en billeteras digitales.
También pueden existir configuraciones de seguridad distintas para cada plástico o tarjeta digital. Por eso, el titular debe consultar qué operaciones están habilitadas y cómo modificarlas.
Compras en cuotas
Una compra en cuotas compromete el cupo y el presupuesto de la cuenta durante varios períodos. Aunque la persona adicional pague al titular solo la cuota del mes, el titular sigue teniendo que cubrir la obligación que aparezca en el estado de cuenta.
Antes de aceptar cuotas, deben revisarse:
- El número total de cuotas.
- El valor de cada cuota.
- La tasa de interés aplicable.
- El costo total de la operación.
- Los impuestos asociados.
- Si la promoción corresponde realmente a cuotas sin interés.
- Si el precio en cuotas es igual al precio al contado.
- Qué sucede si se paga anticipadamente o se cierra la tarjeta.
Una promoción ofrecida por un comercio no necesariamente se aplica a todas las tarjetas, fechas, canales o tipos de compra. El comprobante, el contrato y la información previa deben conservarse.
Avances en efectivo
El avance en efectivo no debe confundirse con una compra normal. Puede tener intereses, comisiones, impuestos y condiciones diferentes. Además, normalmente reduce el mismo cupo que utilizan las compras.
Si el titular autoriza avances para la tarjeta adicional, debe establecer un límite claro y conocer cómo se informa la operación. En muchos casos, esta función puede aumentar considerablemente el costo del crédito y dificultar la identificación del destino del dinero.
La información educativa de la CMF sobre tarjetas de crédito advierte que los avances pueden generar comisiones adicionales a los intereses y recomienda revisar las condiciones antes de realizar este tipo de operaciones.
Cómo aparecen las compras en el estado de cuenta
Las compras de la tarjeta adicional suelen aparecer en el estado de cuenta de la tarjeta principal. El detalle puede incluir el nombre del establecimiento, fecha, monto, número de cuotas, moneda y últimos dígitos de la tarjeta utilizada.
El formato depende de cada emisor. Algunas instituciones identifican expresamente que la operación fue realizada con una tarjeta adicional; otras muestran el nombre del usuario, un número de tarjeta parcialmente oculto o un código asociado al plástico.
El titular debería revisar cada estado de cuenta y comparar sus registros con los consumos informados por la persona adicional. La revisión debe incluir:
- Compras realizadas durante el período.
- Cuotas de operaciones anteriores.
- Avances y pagos efectuados.
- Intereses y comisiones.
- Impuestos.
- Abonos o reversas.
- Compras anuladas o devueltas.
- Pagos automáticos asociados a la tarjeta.
La CMF explica que el estado de cuenta contiene información sobre movimientos, fechas, pagos, tasas, cargos y saldo disponible. Si el documento no permite identificar suficientemente el origen de una operación, el titular puede solicitar una aclaración al emisor.
Costos que puede tener una tarjeta adicional
No existe una tarifa única aplicable a todas las tarjetas adicionales. El costo depende de la institución, del tipo de tarjeta, del plan contratado y de las condiciones vigentes al momento de la solicitud.
Antes de aceptar una tarjeta adicional conviene revisar al menos los siguientes conceptos:
Comisión de emisión
Algunos emisores pueden cobrar por emitir una tarjeta adicional, mientras que otros pueden ofrecerla sin costo dentro de determinadas condiciones. El cargo puede ser único, periódico o estar incluido en otro plan. Debe confirmarse en el tarifario y en la información entregada antes de contratar.
Comisión de mantención
Puede existir una comisión mensual, trimestral, semestral o anual por la administración de la tarjeta o de la cuenta completa. En algunos casos, las tarjetas adicionales están incluidas sin costo; en otros, generan un cargo separado.
También puede haber descuentos o exenciones condicionados a factores como abonos de remuneraciones, nivel de uso, contratación de un plan, cumplimiento de ciertos montos o utilización de productos adicionales. No debe darse por hecho que una exención será permanente.
Intereses
Los intereses pueden aparecer cuando se financia un saldo, se compra en cuotas con interés, se realiza un avance o se incumple el pago en la fecha correspondiente. La tasa y la forma de cálculo deben estar informadas en el contrato y en el estado de cuenta.
Impuestos
Algunas operaciones de crédito pueden quedar afectas a impuestos establecidos por la legislación chilena. El emisor debe informar cómo se aplican y dónde aparecen en la documentación contractual o en el estado de cuenta.
Comisiones por avances
Los avances en efectivo pueden tener una comisión adicional, independiente del interés. Si la tarjeta adicional tiene habilitada esta función, el titular debe conocer previamente el costo total de la operación.
Cargos por mora y cobranza
Si no se paga oportunamente el monto mínimo exigido, pueden generarse intereses de mora y, bajo las condiciones y límites aplicables, gastos de cobranza. Estos costos afectan al titular principal aunque la compra haya sido realizada por el usuario adicional.
Seguros y servicios asociados
Un seguro, asistencia u otro servicio adicional no debe considerarse incluido automáticamente solo porque se haya solicitado una tarjeta. Los productos accesorios deben ser informados y aceptados de acuerdo con las reglas aplicables. El consumidor puede revisar sus derechos en el especial de consumidor financiero de SERNAC.
Quién debe responder si la tarjeta adicional no paga
La tarjeta adicional normalmente no funciona como una cuenta separada. Si el usuario adicional promete transferir su parte y no lo hace, el emisor seguirá considerando el saldo total de la cuenta principal.
Por ejemplo, si el titular paga únicamente la parte que gastó personalmente y deja pendiente el consumo de la tarjeta adicional, el pago podría ser insuficiente para cubrir el monto mínimo. La cuenta podría quedar en mora y el titular podría enfrentar costos adicionales.
La persona adicional podría tener una obligación personal frente al titular, especialmente si existía un acuerdo de reembolso, pero esa relación no debe confundirse con la obligación contractual frente al emisor.
Qué conviene hacer antes de entregar una tarjeta
- Definir un límite mensual inferior al máximo disponible.
- Evitar habilitar avances si no son estrictamente necesarios.
- Establecer si se permiten compras en cuotas.
- Acordar una fecha fija para reembolsar los consumos.
- Solicitar comprobantes o revisar juntos los movimientos.
- Explicar que el titular responde ante el emisor.
- Configurar alertas de compras cuando el emisor las ofrezca.
- Bloquear o cancelar la tarjeta si se rompe el acuerdo.
Cómo solicitar una tarjeta de crédito adicional
El procedimiento cambia según la institución. Algunos emisores permiten solicitarla desde la aplicación o el sitio web; otros exigen acudir a una sucursal, llamar al centro de atención o firmar documentos específicos.
Como referencia, Banco de Chile informa en su centro de ayuda que sus clientes pueden solicitar una tarjeta adicional desde Banco en Línea, dentro de la sección correspondiente a la tarjeta de crédito. También indica que es posible establecer determinados datos, como el nombre que aparecerá en la tarjeta y un límite de gastos, sujeto a las condiciones del producto. Esta información corresponde a ese emisor y debe verificarse directamente antes de iniciar el trámite.
El proceso general puede incluir los siguientes pasos:
- Revisar el contrato vigente de la tarjeta principal.
- Consultar si el producto permite tarjetas adicionales.
- Verificar comisiones de emisión, mantención y uso.
- Confirmar el cupo disponible y la posibilidad de establecer un sublímite.
- Ingresar la solicitud por un canal oficial.
- Entregar los datos de identificación de la persona adicional.
- Revisar las autorizaciones, permisos y condiciones antes de aceptar.
- Esperar la evaluación o validación del emisor.
- Activar la tarjeta siguiendo las instrucciones oficiales.
- Definir reglas de uso y comenzar a monitorear los movimientos.
Datos que podrían solicitarse
La entidad puede pedir información de la persona adicional, como nombre completo, documento de identidad, fecha de nacimiento, domicilio, teléfono, correo electrónico u otros antecedentes necesarios para emitir y administrar el producto.
Los requisitos de edad, parentesco, residencia, autorización y evaluación no son iguales en todas las instituciones. No conviene asumir que cualquier persona puede recibir una tarjeta adicional ni que el titular puede solicitarla sin entregar antecedentes del usuario.
Activación y entrega
Una tarjeta adicional puede entregarse en una sucursal, domicilio, punto habilitado o formato digital, según el emisor. La activación puede requerir cambio de clave, validación en una aplicación, uso en un cajero, compra presencial u otro procedimiento.
La tarjeta no debe comenzar a utilizarse hasta confirmar que está correctamente activada, que el nombre y los datos son correctos y que el usuario entiende las medidas de seguridad. La información de activación nunca debe obtenerse desde enlaces enviados por desconocidos.
Qué revisar en el contrato y tarifario
Antes de solicitar una tarjeta adicional, el titular debe leer la información contractual y pedir aclaración sobre cualquier término que no comprenda. La decisión no debería basarse solamente en si la tarjeta se entrega sin costo inicial.
Es recomendable buscar especialmente:
- Quién figura como titular del crédito.
- Qué persona queda autorizada como usuario adicional.
- Si existe responsabilidad solidaria o alguna obligación particular del adicional.
- Cómo se comparte el cupo.
- Si se puede establecer un límite individual.
- Qué operaciones están permitidas.
- Si existen restricciones para avances o compras internacionales.
- Cuál es la fecha de facturación.
- Cuál es la fecha de vencimiento.
- Qué monto mínimo debe pagarse.
- Qué intereses pueden aplicarse.
- Qué comisiones se cobran.
- Qué ocurre si se bloquea o cancela la tarjeta principal.
- Qué ocurre con la tarjeta adicional si el titular fallece, cambia de producto o cierra la cuenta.
- Cómo se reclaman operaciones desconocidas.
- Cómo se solicita el bloqueo definitivo.
La CMF señala que los costos de las tarjetas deben quedar establecidos en el contrato y que pueden incluir compras, intereses, impuestos y cargos de mantención. La información específica de cada producto debe solicitarse al emisor.
Cómo controlar los gastos de la tarjeta adicional
El control periódico es más importante que revisar solamente el estado de cuenta al final del mes. Un gasto no planificado puede reducir el cupo antes de que el titular lo advierta.
Activar alertas
Si el emisor permite recibir notificaciones por aplicación, correo electrónico o mensaje de texto, conviene activar las alertas de compras. Las alertas no reemplazan la revisión del estado de cuenta, pero permiten detectar rápidamente operaciones desconocidas o gastos superiores a lo acordado.
Definir un presupuesto
El límite acordado con el usuario adicional debería ser menor que el máximo permitido por la entidad. Si la persona puede gastar hasta $500.000, pero el presupuesto familiar solo soporta $150.000, no es prudente dejar el límite en $500.000.
Revisar el cupo antes de una compra grande
Antes de aceptar una compra importante, el titular debe verificar el cupo disponible, las cuotas pendientes y las compras aún no facturadas. Una operación rechazada puede deberse a una preautorización, una cuota pendiente o una compra realizada por otra tarjeta asociada.
Separar gastos personales y familiares
Una hoja de cálculo, aplicación presupuestaria o registro mensual puede ayudar a distinguir las compras del titular de las del usuario adicional. Deben anotarse la fecha, el comercio, el monto, el número de cuotas y la fecha en que se reembolsará el dinero.
Qué ocurre si el titular paga solo el mínimo
El pago mínimo es el monto que el emisor exige para evitar, bajo las condiciones aplicables, que la cuenta quede inmediatamente en incumplimiento. No equivale necesariamente al pago total de la deuda ni significa que el crédito se haya pagado.
Si el titular paga solo el mínimo, el saldo restante puede continuar generando intereses y otros cargos. Además, la deuda podría reducirse lentamente, especialmente si se siguen realizando nuevas compras con la tarjeta principal o adicional.
El titular debe revisar en el estado de cuenta:
- El monto total facturado.
- El pago mínimo.
- La fecha de vencimiento.
- La tasa de interés.
- Los cargos adicionales.
- El saldo pendiente después del pago.
- El cupo disponible.
La CMF recomienda revisar cuidadosamente estos datos y, cuando sea posible, pagar el total facturado para evitar que la deuda se financie. Si no es posible pagar todo, el titular debería dejar de usar la tarjeta adicional hasta recuperar el control del saldo.
Qué pasa si se excede el cupo
Una compra de la tarjeta adicional puede ser rechazada si no existe cupo suficiente, aunque la persona crea que todavía tiene disponible el límite que se le comunicó. Esto puede ocurrir por:
- Compras efectuadas por el titular principal.
- Cuotas de compras anteriores.
- Avances en efectivo.
- Intereses o comisiones cargados recientemente.
- Transacciones pendientes de contabilización.
- Una reducción del cupo decidida por el emisor bajo las condiciones contractuales.
- Un sublímite individual ya utilizado.
No se debe intentar repetir muchas veces una transacción rechazada ni entregar datos de la tarjeta a terceros que prometan “liberar” el cupo. Lo correcto es consultar el estado de la cuenta mediante la aplicación, sitio web, teléfono o sucursal oficial del emisor.
Qué ocurre si se pierde o roban una tarjeta adicional
La pérdida, hurto o robo debe informarse de inmediato al emisor. El usuario adicional puede avisar directamente a la entidad si dispone de un canal habilitado, pero también debe informar al titular principal.
Al realizar el aviso, conviene solicitar y guardar:
- El código o número de recepción.
- La fecha y hora del bloqueo.
- La identificación del canal utilizado.
- Las instrucciones para solicitar una reposición.
- La confirmación de si se bloquearon también las tarjetas digitales o billeteras asociadas.
El titular debe revisar las operaciones efectuadas antes y después del aviso, siguiendo el procedimiento indicado por el emisor. La normativa sobre medios de pago y responsabilidad por operaciones no reconocidas puede cambiar, por lo que deben consultarse los procedimientos vigentes y los plazos aplicables.
La información general de SERNAC sobre protección frente a tarjetas extraviadas, hurtadas o robadas puede consultarse en su página dedicada a la Ley N.° 20.009.
Qué hacer ante una compra que no reconoce el titular
Si aparece una operación desconocida, el titular no debe asumir automáticamente que se trata de un error del usuario adicional. Primero debe revisar la fecha, el comercio, el monto, las cuotas y las compras pendientes de contabilización.
Si la operación continúa sin explicación, se recomienda:
- Contactar de inmediato al emisor por un canal oficial.
- Solicitar el bloqueo de la tarjeta comprometida si existe riesgo de fraude.
- Informar que la operación no es reconocida.
- Solicitar un número de reclamo, caso o constancia.
- Guardar capturas, comprobantes y estados de cuenta.
- Seguir el procedimiento de objeción o desconocimiento indicado por la entidad.
- Revisar si existen otras operaciones sospechosas.
Algunos emisores ofrecen funciones específicas para solicitar aclaraciones u objetar cargos desde la banca en línea. Por ejemplo, Banco de Chile informa en su centro de ayuda que sus clientes pueden solicitar la aclaración de determinados movimientos desde Banco en Línea.
El procedimiento de cada institución puede incluir plazos, formularios y antecedentes específicos. No se debe entregar la clave completa, códigos de seguridad ni claves de autorización a personas que llamen solicitando esos datos.
Cómo cancelar una tarjeta adicional
La cancelación puede solicitarla el titular principal, el usuario adicional o ambos, según las reglas del emisor. En algunos casos se puede bloquear temporalmente desde la aplicación; en otros, es necesario pedir el cierre definitivo por un canal formal.
Antes de cancelar, conviene comprobar:
- Que no existan compras pendientes de contabilización.
- Que no haya suscripciones o pagos automáticos asociados.
- Que no existan cuotas futuras que deban seguir pagándose.
- Que la tarjeta no esté vinculada a una billetera digital.
- Que se haya solicitado una constancia del bloqueo o cierre.
- Que se destruyan los medios físicos de pago según las instrucciones del emisor.
Cancelar la tarjeta adicional no necesariamente elimina las cuotas pendientes. Las obligaciones generadas antes del cierre normalmente deben continuar pagándose hasta su extinción, de acuerdo con el contrato.
Cancelación de la tarjeta principal
Si se cierra la tarjeta principal, las tarjetas adicionales vinculadas normalmente dejarán de funcionar. El titular debe confirmar qué ocurrirá con las compras en cuotas, pagos automáticos, seguros y servicios asociados.
La CMF recomienda revisar los pagos automáticos antes de cerrar una tarjeta y avisar con anticipación a los proveedores que utilicen ese medio de pago. La cancelación del plástico no siempre cancela automáticamente una suscripción contratada con un comercio.
Tarjeta adicional y pagos automáticos
Una tarjeta adicional puede utilizarse para contratar suscripciones, servicios digitales, seguros, membresías o pagos recurrentes, si el emisor y el proveedor lo permiten. Esto puede ser cómodo, pero aumenta el riesgo de olvidar cargos periódicos.
El titular debe mantener una lista de los servicios asociados y revisar si los cargos continuarán después de bloquear o reemplazar la tarjeta. En ocasiones, los comercios reciben la actualización automática de los datos de la tarjeta; por eso, cambiar el plástico no siempre basta para cancelar un servicio.
Si se otorgó un mandato o autorización para pagar automáticamente un saldo de una cuenta, crédito o tarjeta, la Ley de Protección de los Derechos de los Consumidores contempla la posibilidad de dejarlo sin efecto bajo ciertas condiciones. El texto del artículo 17 I puede consultarse en el sitio jurídico de SERNAC. La revocación puede producir efectos desde el período de pago siguiente, por lo que conviene realizarla con anticipación y conservar la constancia.
Ventajas de tener una tarjeta adicional
Una tarjeta adicional puede ser útil cuando existe una necesidad concreta y un sistema de control. Entre sus posibles ventajas se encuentran:
- Facilitar compras necesarias para el hogar.
- Entregar un medio de pago a una persona que no tiene una tarjeta propia.
- Centralizar los gastos familiares en un estado de cuenta.
- Obtener alertas y registros de las compras.
- Evitar el uso de efectivo en ciertos casos.
- Permitir que una persona autorizada enfrente una emergencia.
- Controlar el gasto mediante un sublímite, si el emisor lo ofrece.
- Usar beneficios o promociones que dependan de la tarjeta principal.
Estas ventajas solo son reales si el costo total y el riesgo de endeudamiento están bajo control. Una tarjeta adicional no aumenta los ingresos del hogar ni elimina la obligación de pagar.
Riesgos y desventajas
El principal riesgo es que el usuario adicional gaste más de lo acordado y el titular quede obligado a cubrir la deuda. También pueden producirse problemas cuando varias personas utilizan el mismo cupo sin comunicación suficiente.
Entre las principales desventajas se encuentran:
- El cupo disponible disminuye con las compras de todas las tarjetas asociadas.
- El titular principal puede quedar responsable de compras que no realizó personalmente.
- Los gastos en cuotas comprometen períodos futuros.
- Los avances pueden tener costos altos.
- La falta de pago puede afectar el historial financiero del titular.
- Una compra desconocida puede requerir una investigación y documentación.
- El cierre de la tarjeta puede afectar pagos automáticos.
- Una relación familiar o de confianza no reemplaza las reglas del contrato.
Cuándo puede ser conveniente solicitarla
La tarjeta adicional puede ser conveniente cuando el titular tiene ingresos estables, conoce el costo del producto, revisa periódicamente la cuenta y existe un acuerdo claro con la persona que la utilizará.
También puede resultar útil cuando:
- Se necesita centralizar gastos del hogar.
- La persona adicional tiene una necesidad puntual y verificable.
- El titular puede pagar el total facturado sin depender del reembolso inmediato.
- El emisor ofrece un sublímite adecuado.
- Las comisiones son bajas o están justificadas por el uso.
- Existen alertas y herramientas de control.
Cuándo no conviene solicitarla
No es recomendable solicitar una tarjeta adicional para cubrir gastos que el titular no podría pagar por sí mismo. Tampoco conviene si la cuenta ya está cerca del límite, si existen atrasos frecuentes o si el usuario adicional no acepta reglas de gasto.
Puede ser preferible buscar otra alternativa cuando:
- La persona necesita una línea de crédito completamente independiente.
- El titular no quiere responder por las compras de otra persona.
- La cuenta tiene costos de mantención elevados.
- La persona adicional necesita construir su propia relación financiera.
- Existe riesgo de compras impulsivas o de uso no autorizado.
- El titular no puede revisar los estados de cuenta.
- El cupo disponible es insuficiente para las necesidades habituales.
En ciertos casos puede ser más apropiada una tarjeta de débito, una cuenta vista, una tarjeta prepago o una transferencia periódica. La opción depende de si se necesita crédito, control de presupuesto, independencia financiera o disponibilidad inmediata de fondos.
Errores frecuentes y cómo evitarlos
Confundir una tarjeta adicional con una cuenta independiente
El usuario adicional puede tener un plástico con su propio nombre, pero eso no significa que posea un cupo separado. Antes de comprar, debe saber cuánto crédito comparte con la cuenta principal.
Suponer que el usuario adicional paga directamente al banco
En general, el estado de cuenta se paga desde la relación del titular principal con el emisor. Si existe un acuerdo de reembolso, debe organizarse entre las partes.
Permitir avances sin control
Los avances pueden generar costos diferentes a las compras. Si no son necesarios, conviene mantenerlos bloqueados o no autorizarlos.
No revisar las cuotas
Una compra realizada en varias cuotas puede seguir afectando el cupo y el presupuesto durante meses. El titular debe revisar el costo total y no solo el valor de la primera cuota.
Entregar la tarjeta a otra persona
Las tarjetas son instrumentos personales y no deben prestarse. Si el titular desea que otra persona compre, debe solicitar una tarjeta adicional formalmente, cuando el producto lo permita.
No actualizar la información ante un cambio familiar
Si termina una relación, cambia la convivencia o se pierde la confianza, el titular debe bloquear o cancelar la tarjeta adicional de inmediato. Mantenerla activa puede generar compras que luego sean difíciles de resolver.
Ignorar las compras pendientes
El estado de cuenta no siempre refleja de inmediato todas las transacciones. Las compras recientes pueden aparecer posteriormente, por lo que el cupo disponible y el saldo facturado deben revisarse por separado.
Recomendaciones de seguridad para el usuario adicional
- No compartir la clave, el código de seguridad ni los códigos recibidos por mensaje.
- No fotografiar ni enviar la tarjeta por redes sociales o aplicaciones de mensajería.
- Usar sitios web oficiales y verificar la dirección antes de pagar.
- No ingresar datos en enlaces enviados por desconocidos.
- Activar notificaciones de compras cuando estén disponibles.
- Revisar el monto antes de confirmar una operación.
- Guardar comprobantes de compras importantes.
- Avisar inmediatamente si la tarjeta desaparece.
- No permitir que terceros fotografíen el anverso o reverso de la tarjeta.
- Evitar guardar los datos completos en comercios que no sean confiables.
Las tarjetas de crédito son personales. La persona adicional no debe prestar su tarjeta, aunque el titular principal le haya permitido utilizarla.
Derechos del titular y del usuario
El titular tiene derecho a recibir información clara sobre las condiciones del producto, sus costos, el funcionamiento del cupo, la forma de pago y los canales para reclamar. También debe poder conocer las operaciones cargadas a la cuenta y solicitar aclaraciones cuando exista una diferencia.
El usuario adicional debe recibir instrucciones suficientes para utilizar la tarjeta de manera segura. La entidad debe aplicar sus procedimientos de identificación, seguridad y atención de reclamos conforme a la normativa vigente.
Los productos asociados, seguros o servicios adicionales deben informarse de manera clara y contratarse conforme a las reglas aplicables. Para conocer recomendaciones y derechos generales, puede revisarse la información de SERNAC sobre consumidores financieros.
Reclamo ante el emisor
El primer paso ante un cobro desconocido, comisión no entendida o problema con la tarjeta es ingresar el reclamo ante el emisor. Deben guardarse el número de caso, la fecha, los documentos enviados y la respuesta recibida.
Si la respuesta no resuelve el problema, el consumidor puede revisar las opciones de orientación y reclamo disponibles en el sitio oficial de SERNAC. También puede consultar la información institucional de la Comisión para el Mercado Financiero, especialmente cuando se trate de una entidad o materia bajo su ámbito de fiscalización.
Cómo evaluar si el costo vale la pena
Para decidir, no basta con preguntar si la tarjeta adicional es gratuita. Debe calcularse el costo total de mantenerla y el valor que realmente aporta.
Una evaluación sencilla puede considerar:
- Comisión de emisión.
- Comisión de mantención.
- Costos del plan bancario.
- Intereses probables por financiar compras.
- Costos de avances.
- Impuestos aplicables.
- Valor de descuentos o beneficios que realmente se utilizarán.
- Riesgo de que se produzcan gastos no planificados.
- Tiempo que se dedicará a revisar y controlar los movimientos.
Por ejemplo, si una tarjeta adicional cuesta $2.000 mensuales, el costo anual sería de $24.000, sin considerar intereses ni otros cargos. Para que resulte conveniente, los beneficios reales deberían superar ese costo y el titular debería poder pagar las compras sin generar una deuda más cara.
Preguntas frecuentes
¿La persona adicional es dueña de la tarjeta de crédito?
La persona adicional es la usuaria autorizada del medio de pago que se emitió a su nombre, pero no necesariamente es la titular del contrato de crédito. La titularidad, responsabilidad y facultades dependen de los documentos firmados con el emisor.
¿Quién paga una compra hecha con una tarjeta adicional?
Normalmente el titular principal debe pagar el estado de cuenta completo o el monto mínimo exigido por el emisor. La persona adicional puede reembolsar internamente el dinero, pero ese acuerdo no suele liberar al titular de su obligación frente al banco o entidad emisora.
¿La tarjeta adicional tiene un cupo propio?
Por lo general, utiliza el cupo compartido de la tarjeta principal. Algunas instituciones permiten establecer un sublímite, pero este normalmente forma parte del cupo total y no representa crédito adicional.
¿Se puede fijar un límite para la tarjeta adicional?
Algunos emisores ofrecen esa posibilidad. El límite puede ser mensual, por período de facturación o para determinados tipos de operación. Debe confirmarse si el límite se aplica a compras, cuotas, avances y transacciones internacionales.
¿La persona adicional puede retirar dinero en efectivo?
Depende del emisor y de la configuración de la tarjeta. Si los avances están habilitados, pueden aplicarse intereses, comisiones e impuestos distintos a los de una compra. Antes de autorizar esta función conviene revisar su costo total.
¿La tarjeta adicional sirve para comprar en internet?
Puede servir si el emisor habilita las compras online y el comercio acepta la marca de la tarjeta. Algunas entidades permiten bloquear o desbloquear esta función. El usuario debe comprobar que está utilizando un sitio seguro y que la operación corresponde al monto autorizado.
¿La tarjeta adicional afecta el historial financiero del usuario?
La respuesta depende de cómo esté estructurado el producto y de la información que reporte el emisor. No debe asumirse que una tarjeta adicional construirá el mismo historial que una tarjeta principal. La persona interesada debe consultar directamente a la entidad y revisar las condiciones aplicables.
¿Qué pasa si el usuario adicional no devuelve el dinero?
El titular principal generalmente debe pagar igualmente la deuda al emisor. Si no lo hace, pueden generarse intereses, mora, bloqueo y otros efectos contractuales. El titular tendrá que resolver el reembolso directamente con el usuario adicional.
¿Se puede cancelar solo la tarjeta adicional?
En muchos productos sí es posible bloquearla o eliminarla sin cerrar la tarjeta principal. El procedimiento depende del emisor. Deben revisarse las compras pendientes, cuotas futuras, pagos automáticos y la constancia de cancelación.
¿Qué pasa con la tarjeta adicional si se cancela la principal?
Normalmente deja de funcionar porque depende de la línea principal. Las cuotas y saldos generados antes de la cancelación pueden continuar vigentes. El titular debe consultar cómo se administrarán esas obligaciones y qué ocurrirá con los pagos automáticos.
¿Qué debo hacer si pierdo la tarjeta adicional?
Debe avisarse de inmediato al emisor mediante sus canales oficiales y solicitar el bloqueo. También se debe informar al titular principal, revisar los movimientos y guardar el número o código de la constancia.
¿Puede el titular entregar su propia tarjeta a otra persona en vez de pedir una adicional?
No es recomendable. Las tarjetas son personales y deben ser utilizadas por la persona autorizada. Entregar el plástico, la clave o los códigos a terceros puede dificultar la identificación de operaciones y aumentar el riesgo de fraude.
¿Las compras adicionales aparecen separadas en el estado de cuenta?
Depende del emisor. Algunas instituciones identifican al usuario o los últimos dígitos de la tarjeta utilizada; otras muestran la operación dentro del detalle general. Si no se puede reconocer un movimiento, el titular debe solicitar una aclaración.
¿La tarjeta adicional puede generar una comisión?
Sí, dependiendo del producto. Puede existir una comisión de emisión, mantención, administración u otro cargo. También pueden aplicarse costos derivados de compras en cuotas, avances, intereses, impuestos o mora. La tarifa debe confirmarse en el contrato y tarifario vigente.
¿Se puede usar una tarjeta adicional para pagar suscripciones?
Puede ser posible, pero conviene llevar un registro de cada pago recurrente. Si la tarjeta se bloquea o reemplaza, el servicio podría suspenderse o actualizar automáticamente sus datos. Para cancelar una suscripción, generalmente se debe solicitar la baja directamente al proveedor del servicio.
¿Qué ocurre si la compra adicional fue fraudulenta?
El titular debe informar de inmediato al emisor, bloquear la tarjeta si corresponde y seguir el procedimiento de desconocimiento u objeción. Es importante conservar la constancia, revisar otros cargos y cumplir los plazos y requisitos informados por la entidad.
Lista de comprobación antes de solicitarla
- Confirmar quién será el usuario adicional.
- Revisar si existe una necesidad concreta.
- Leer el contrato de la tarjeta principal.
- Consultar el costo de emisión y mantención.
- Verificar si el cupo será compartido.
- Preguntar si existe sublímite individual.
- Definir si se permiten avances.
- Consultar las condiciones de compras en cuotas.
- Activar alertas de consumo.
- Acordar cómo se devolverán los gastos.
- Explicar al usuario las reglas de seguridad.
- Confirmar los canales de bloqueo y reclamo.
- Guardar el contrato, tarifario y comprobantes.
Resumen de los puntos principales
Una tarjeta de crédito adicional permite que otra persona utilice parte de la línea asociada a la tarjeta principal. Normalmente el cupo es compartido y las compras aparecen en el estado de cuenta del titular.
El titular principal suele ser quien debe pagar al emisor, incluso cuando las compras fueron realizadas por el usuario adicional. El reembolso entre familiares o personas cercanas es un acuerdo privado que no necesariamente modifica la obligación contractual con el banco o entidad financiera.
Antes de solicitarla es fundamental revisar las comisiones, el cupo, los sublímites, los intereses, las condiciones de los avances, las compras en cuotas y el procedimiento para bloquear o cancelar la tarjeta. También conviene definir reglas de uso, activar alertas y revisar periódicamente el estado de cuenta.
La información puede cambiar entre instituciones y con el tiempo. Antes de contratar, se deben confirmar las condiciones directamente en el sitio oficial, aplicación, contrato, tarifario o canal de atención del emisor. Una tarjeta adicional puede ser útil cuando existe control y capacidad de pago, pero puede transformarse en una fuente de deuda si se entrega sin límites ni acuerdos claros.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta