
Tarjetas de crédito sin mantención: qué otros costos debes revisar
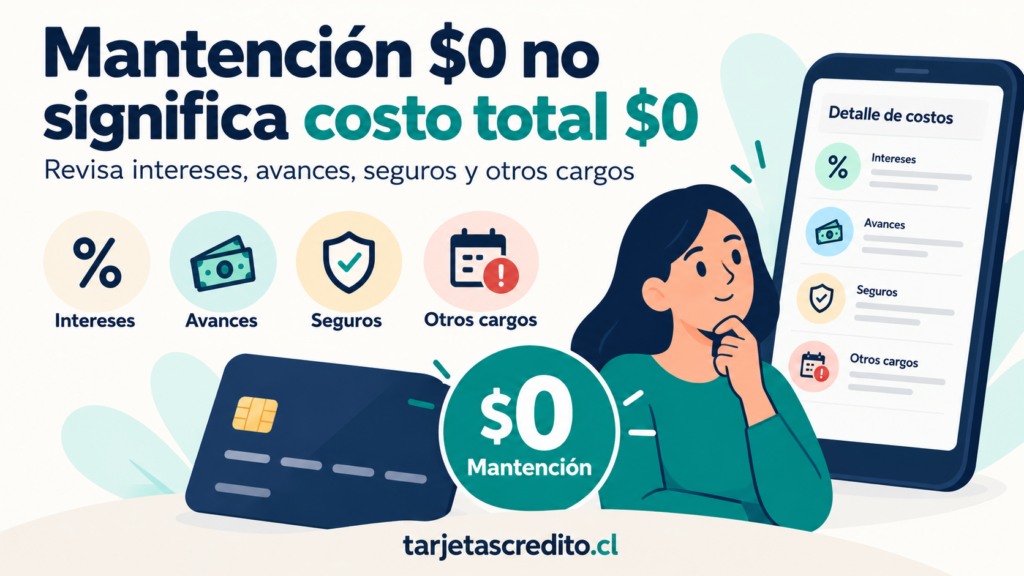
Una tarjeta de crédito sin comisión de mantención puede parecer gratuita, pero esa característica no significa necesariamente que utilizarla no tenga ningún costo. La institución puede no cobrar por mantener el producto y, al mismo tiempo, aplicar intereses, comisiones por compras, cargos por avances, seguros, costos internacionales, gastos de cobranza u otros cobros asociados.
Por eso, antes de contratar una tarjeta anunciada como “sin mantención”, es importante revisar el contrato, la hoja resumen, el tarifario y las condiciones de la promoción. El verdadero costo depende de la forma en que se utiliza la tarjeta, del tipo de compra, del número de cuotas, del comportamiento de pago y de los servicios asociados.
En este artículo se explican los principales cobros que deben revisarse en Chile, cómo comparar una tarjeta sin mantención con otras alternativas, qué significa realmente una promoción de este tipo, qué derechos tiene el consumidor y qué precauciones conviene tomar para evitar aceptar un producto aparentemente gratuito que termine siendo costoso.
Las tasas, comisiones, promociones, requisitos y condiciones pueden cambiar entre instituciones y con el paso del tiempo. Antes de contratar, se debe confirmar la información directamente con el banco, cooperativa, casa comercial o emisor correspondiente.
Qué significa que una tarjeta sea “sin mantención”
Cuando una tarjeta se anuncia como “sin mantención”, normalmente significa que la institución no cobra una comisión específica por mantener el producto bajo determinadas condiciones.
Sin embargo, esa frase puede tener distintos significados:
- La tarjeta no cobra mantención de manera permanente.
- La tarjeta no cobra mantención durante un período promocional.
- La comisión se elimina si el cliente realiza cierto número de compras.
- La comisión se elimina si se abona el sueldo o se contrata un plan.
- La mantención no se cobra, pero existen comisiones por usar la tarjeta.
- La promoción se aplica solamente a determinados clientes.
- La institución no cobra mantención, pero sí cobra administración u otros conceptos.
Por eso, no basta con leer el título de la oferta. Es necesario identificar exactamente qué comisión no se cobra, durante cuánto tiempo y qué otros costos siguen vigentes.
La diferencia entre “sin mantención” y “sin costo”
“Sin mantención” no es lo mismo que “sin costo”. La primera expresión se refiere normalmente a un cargo específico. La segunda daría a entender que no existen otros cobros, algo que debe comprobarse cuidadosamente.
Una tarjeta sin mantención puede cobrar:
- Intereses por compras financiadas.
- Comisiones por avances en efectivo.
- Comisiones por compras en cuotas.
- Seguros voluntarios.
- Costos por compras internacionales.
- Intereses de mora.
- Gastos de cobranza extrajudicial.
- Comisiones por servicios adicionales.
- Cargos por reposición o emisión de una nueva tarjeta.
- Costos vinculados a determinados canales de operación.
La tarjeta solamente puede considerarse realmente conveniente después de analizar el costo que tendrá según el uso que realizará el cliente.
Por qué una tarjeta sin mantención puede tener otros cobros
Las instituciones financieras obtienen ingresos de distintas operaciones relacionadas con la tarjeta. La comisión de mantención es solamente una de las posibles fuentes de cobro.
Una tarjeta puede no cobrar por estar abierta, pero generar ingresos para el emisor cuando el cliente:
- Compra en cuotas con interés.
- Mantiene un saldo pendiente.
- Solicita un avance en efectivo.
- Contrata un seguro.
- Realiza compras internacionales.
- Utiliza determinados servicios adicionales.
- Paga después de la fecha de vencimiento.
Esto explica por qué una promoción sin mantención no significa que la tarjeta sea la más barata para todas las personas. Una persona que paga siempre el total podría utilizarla sin generar intereses, mientras que otra que paga solamente el mínimo podría terminar pagando un costo considerable.
Qué costos debes revisar antes de contratar
La siguiente lista permite revisar una tarjeta sin mantención de manera más completa.
| Costo | Qué debes preguntar |
|---|---|
| Mantención | ¿Es realmente permanente o solamente promocional? |
| Administración | ¿Existe otro cargo parecido a la mantención? |
| Interés de compras | ¿Qué tasa se aplica si financio el saldo? |
| Compras en cuotas | ¿La operación tiene interés o comisión? |
| Avances | ¿Cuánto cuesta retirar dinero? |
| Seguros | ¿Son voluntarios y cuánto cuestan? |
| Compras internacionales | ¿Qué comisión y tipo de cambio se aplican? |
| Atrasos | ¿Qué interés de mora y gastos de cobranza se pueden generar? |
| Reposición | ¿Cuánto cuesta reemplazar la tarjeta? |
| Servicios adicionales | ¿Qué productos vienen asociados al contrato? |
Comisión de administración
Una tarjeta puede no tener comisión de mantención, pero cobrar una comisión de administración o gestión de la línea de crédito. En algunos productos ambos conceptos son equivalentes; en otros pueden aparecer por separado.
Para evitar confusiones, se debe revisar el nombre exacto del cobro en el contrato y el tarifario. No importa solamente cómo se presenta la publicidad, sino cómo aparece definido el cargo en los documentos contractuales.
Preguntas que conviene realizar:
- ¿Existe una comisión de administración?
- ¿Se cobra mensualmente, anualmente o por evento?
- ¿Se cobra aunque la tarjeta no se utilice?
- ¿Se elimina al realizar compras?
- ¿Se cobra por mantener un plan bancario?
- ¿Puede cambiar su monto en el futuro?
- ¿Se aplica a todas las tarjetas adicionales?
Si el ejecutivo afirma que la tarjeta no tiene mantención, se puede pedir que indique por escrito si tampoco existe una comisión de administración equivalente.
Condiciones para mantener la promoción sin mantención
Algunas ofertas eliminan la comisión solamente si el cliente cumple determinados requisitos. La condición puede estar relacionada con el uso, los ingresos o la contratación de otros productos.
Entre las condiciones habituales pueden encontrarse:
- Realizar un número mínimo de compras mensuales.
- Gastar un monto mínimo durante el mes.
- Abonar remuneraciones en la institución.
- Contratar una cuenta corriente o cuenta asociada.
- Mantener un saldo determinado.
- Pertenecer a un segmento específico de clientes.
- Cumplir una condición durante un período promocional.
Si la tarjeta no cobra mantención solamente cuando se realizan compras, debe calcularse si el costo de esas compras o de los productos asociados compensa el ahorro.
Ejemplo de una promoción condicionada
Supongamos que una tarjeta cobra una comisión mensual de $5.000, pero la elimina si el cliente realiza al menos una compra al mes.
Si la persona realiza una compra necesaria y paga el total sin intereses, la promoción podría ser conveniente. Pero si compra algo que no necesita solamente para evitar la comisión, podría terminar gastando más dinero que el cargo que pretendía evitar.
La conveniencia depende de que el uso sea natural y compatible con el presupuesto, no de realizar compras artificiales para conservar una promoción.
Intereses por compras
El interés es uno de los costos más importantes de una tarjeta de crédito. Puede generarse cuando una compra se financia en cuotas con interés o cuando el cliente no paga completamente el saldo facturado.
La tasa puede variar según:
- La institución emisora.
- El tipo de tarjeta.
- El monto de la compra.
- El número de cuotas.
- La promoción vigente.
- El perfil del cliente.
- La modalidad de financiamiento.
Una tarjeta sin mantención no necesariamente tiene la tasa de interés más baja. Por eso, si la persona suele comprar en cuotas o mantener saldos pendientes, debe priorizar el costo financiero por sobre el ahorro de la mantención.
Cuándo se generan intereses
Los intereses pueden generarse en situaciones como:
- Comprar en cuotas con interés.
- Pagar solamente el pago mínimo.
- Pagar menos que el total facturado.
- Utilizar un avance en efectivo.
- Atrasarse en el pago.
- Convertir una compra a cuotas posteriormente.
La forma exacta depende del contrato y de la operación. No se debe asumir que todas las compras de la tarjeta tienen el mismo tratamiento.
Pago total, pago mínimo y saldo pendiente
El estado de cuenta normalmente muestra un total facturado y un pago mínimo. El total corresponde a la obligación completa del período, mientras que el mínimo representa la cantidad más baja exigida para mantener la cuenta al día respecto de esa obligación.
| Forma de pago | Qué ocurre normalmente |
|---|---|
| Pagar el total | Se cubre el monto facturado del período y se reduce el financiamiento pendiente, según las condiciones de la tarjeta. |
| Pagar más que el mínimo | Se reduce con mayor rapidez el saldo pendiente. |
| Pagar solamente el mínimo | Queda un saldo que puede continuar generando intereses. |
| Pagar menos que el mínimo | La cuenta puede quedar atrasada y generar intereses de mora. |
| No pagar | La deuda puede entrar en mora y generar otras consecuencias. |
Compras en cuotas
Las compras en cuotas pueden tener interés o no tenerlo. Antes de aceptar una promoción, se debe confirmar:
- Precio al contado.
- Número de cuotas.
- Valor de cada cuota.
- Interés aplicable.
- Comisión por compra.
- Seguros.
- Costo Total del Crédito.
- Fecha de la primera cuota.
Una tarjeta sin mantención puede ser conveniente para compras en cuotas si ofrece buenas condiciones de financiamiento. Pero si las cuotas tienen una tasa alta, el costo total puede superar ampliamente el ahorro obtenido por no pagar mantención.
Ejemplo de compra con interés
Supongamos una compra de $300.000 en seis cuotas. La institución informa un total de $330.000 debido a intereses y cargos.
- Precio de la compra: $300.000.
- Intereses y cargos: $30.000.
- Costo final: $330.000.
- Cuota aproximada: $55.000.
La tarjeta no cobra mantención, pero la operación sí tiene un costo financiero. Para saber si conviene, se debe comparar ese total con otras tarjetas o con el pago al contado.
Cuotas sin interés
Una compra en cuotas sin interés puede coincidir con el precio al contado, siempre que no existan otros cargos y se cumplan las condiciones de la promoción.
Sin embargo, se debe revisar si la oferta es:
- Sin interés, pero con comisión.
- Sin interés solamente para ciertas tarjetas.
- Sin interés a partir de un monto mínimo.
- Sin interés durante un período promocional.
- Sin interés únicamente en una cantidad determinada de cuotas.
- Sin interés, pero con seguro asociado.
La expresión “sin interés” no significa automáticamente “sin ningún cobro”.
Comisiones por compras
Algunas tarjetas pueden aplicar comisiones en determinadas operaciones. Estas pueden depender de la cantidad de cuotas, el tipo de comercio, la promoción o la modalidad de uso.
Antes de comprar se debe preguntar:
- ¿La compra tiene una comisión fija?
- ¿La comisión se cobra una sola vez?
- ¿La comisión se aplica por cada cuota?
- ¿La promoción elimina la comisión?
- ¿La comisión aparece en el precio del comercio o en la tarjeta?
Una comisión pequeña puede aumentar el costo de muchas compras. Por eso, es conveniente observar el total anual y no solamente un cobro individual.
Avances en efectivo
Un avance en efectivo permite retirar dinero utilizando la línea de crédito de la tarjeta. Normalmente tiene condiciones distintas a una compra y puede resultar más costoso.
Los costos pueden incluir:
- Interés específico para avances.
- Comisión por retirar dinero.
- Comisión por cuota.
- Impuestos.
- Seguro.
- Interés de mora si se atrasa.
Una tarjeta sin mantención no significa que los avances sean gratuitos. Antes de solicitar uno, se debe pedir una simulación con el monto líquido recibido, el valor de cada cuota y el Costo Total del Crédito.
El SERNAC ha informado que los avances pueden incorporar comisiones relevantes. Los valores de estudios anteriores no deben utilizarse como precios actuales; sirven solamente para comprender que existen diferencias importantes entre productos.
Costos por compras internacionales
Una tarjeta sin mantención puede cobrar por compras realizadas fuera de Chile o en plataformas extranjeras.
Los costos pueden relacionarse con:
- Conversión de moneda.
- Comisión por operación internacional.
- Tipo de cambio aplicado.
- Impuestos.
- Compra en moneda extranjera.
- Servicios de procesamiento.
Antes de utilizar la tarjeta en el extranjero, se debe consultar:
- Si la tarjeta está habilitada internacionalmente.
- Qué tipo de cambio se aplicará.
- Si existe una comisión fija o porcentual.
- Cómo se mostrará la operación en el estado de cuenta.
- Qué ocurre con compras anuladas o devueltas.
Ejemplo de conversión
Si una compra cuesta 100 dólares, el monto final en pesos dependerá del tipo de cambio utilizado por la institución y de las comisiones que correspondan. El valor mostrado al momento de comprar puede no coincidir exactamente con el monto registrado posteriormente.
Por eso, no se debe calcular el costo solamente multiplicando el precio en dólares por el tipo de cambio observado en una página externa.
Seguros asociados
Una tarjeta puede ofrecer seguros relacionados con fraude, compras, viajes, accidentes, desempleo u otras situaciones.
El consumidor debe comprobar:
- Si el seguro es obligatorio o voluntario.
- Cuál es la prima.
- Cómo se cobra.
- Qué cobertura entrega.
- Qué exclusiones tiene.
- Cómo se cancela.
- Si se renueva automáticamente.
Un seguro contratado puede aparecer mensualmente aunque la tarjeta no tenga mantención. Si no se desea, se debe solicitar su cancelación por un canal formal y guardar la confirmación.
Servicios adicionales asociados a la tarjeta
Algunas instituciones ofrecen planes que incluyen cuenta corriente, línea de crédito, seguros, asistencias, tarjetas adicionales o beneficios especiales.
Un plan puede parecer conveniente, pero se debe calcular el costo total de todos sus componentes.
Antes de aceptarlo se debe preguntar:
- Cuál es el costo mensual del plan.
- Qué ocurre si se deja de cumplir una condición.
- Si la tarjeta puede contratarse por separado.
- Si se puede cancelar un producto sin cerrar los demás.
- Qué comisiones existen después del período promocional.
Tarjetas adicionales
Algunas tarjetas permiten emitir tarjetas adicionales para familiares u otras personas autorizadas. Los consumos de las tarjetas adicionales normalmente afectan la cuenta del titular principal.
Se deben revisar:
- Si existe un cobro por emisión.
- Si se cobra mantención por cada tarjeta.
- Cuál es el cupo compartido.
- Quién responde por los pagos.
- Cómo se bloquea una tarjeta adicional.
- Cómo se informa cada consumo.
El titular debe controlar el uso de las tarjetas adicionales porque puede ser responsable de las obligaciones que se registren en la cuenta, según el contrato.
Reposición y renovación de la tarjeta
La reposición puede ser necesaria por pérdida, robo, daño, vencimiento, cambio de tecnología o actualización de seguridad.
Se debe consultar:
- Si la reposición tiene costo.
- Si la renovación es automática.
- Qué ocurre con las suscripciones vinculadas.
- Si cambia el número de tarjeta.
- Si se mantienen las compras en cuotas.
- Cómo se actualizan los pagos automáticos.
La renovación de la tarjeta puede ser gratuita, pero no siempre lo son todos los servicios asociados.
Costos por atraso
Si el cliente no paga dentro de la fecha indicada, pueden generarse intereses de mora sobre la parte vencida.
También pueden existir gastos de cobranza extrajudicial cuando se cumplen los plazos y las condiciones establecidos por la ley.
El SERNAC explica los derechos de los consumidores frente a las cobranzas extrajudiciales, incluyendo límites, horarios y la obligación de respetar la privacidad.
Una tarjeta sin mantención puede terminar siendo costosa si el cliente se atrasa con frecuencia, aunque la comisión de mantención sea cero.
Gastos de cobranza extrajudicial
Los gastos de cobranza no deben confundirse con la mantención ni con los intereses normales. Se relacionan con las gestiones realizadas para cobrar una deuda vencida.
Según la información vigente del SERNAC, los gastos de cobranza extrajudicial pueden cobrarse por gestiones realizadas después de transcurridos 20 días corridos desde el vencimiento de la obligación, siempre que las acciones se hayan realizado y se respeten los topes legales.
La persona puede solicitar:
- Detalle de la deuda vencida.
- Fecha de vencimiento.
- Gestiones realizadas.
- Gastos cobrados.
- Porcentaje aplicado.
- Interés de mora.
- Liquidación actualizada.
Si una empresa informa una deuda ya pagada, contacta insistentemente o revela la información a terceros, el consumidor puede presentar un reclamo.
Costos por pago automático rechazado
Algunas personas configuran el pago automático de la tarjeta desde una cuenta bancaria. Si no hay saldo suficiente, el pago puede ser rechazado.
Esto puede provocar:
- Atraso en la cuenta.
- Intereses de mora.
- Gastos de cobranza posteriores.
- Rechazo de otros pagos automáticos.
- Bloqueo de la tarjeta.
Se debe comprobar cada mes que el pago haya sido procesado. Una instrucción automática no garantiza que la deuda se haya pagado si la cuenta no tenía saldo o si hubo un problema técnico.
Costos por prepago
El prepago consiste en pagar anticipadamente una parte o la totalidad de la deuda. Las condiciones dependen del tipo de operación y de la normativa aplicable.
Antes de pagar por adelantado se debe solicitar:
- Saldo de capital.
- Intereses que se eliminarían.
- Comisiones que permanecerían.
- Posibles gastos de prepago.
- Forma en que se aplicará el dinero.
- Fecha de liberación del cupo.
- Comprobante del cierre de la operación.
No se debe depositar un monto aproximado esperando que el sistema lo considere automáticamente como prepago total.
Costos por cierre de la tarjeta
El cierre de la tarjeta puede estar sujeto a que no existan saldos pendientes. Si hay compras en cuotas, avances o cargos por pagar, la deuda continúa existiendo.
Antes de solicitar el cierre, se recomienda pedir:
- Saldo total de la cuenta.
- Cuotas pendientes.
- Cargos futuros.
- Seguros activos.
- Servicios vinculados.
- Comprobante de término.
La tarjeta sin mantención no siempre es gratuita después del cierre si existen obligaciones pendientes o servicios asociados que deben cancelarse por separado.
Promociones de bienvenida
Algunas tarjetas ofrecen beneficios durante los primeros meses, como ausencia de comisión, descuentos, puntos o devolución de dinero.
Antes de aceptar, se debe confirmar:
- Duración de la promoción.
- Requisitos para acceder.
- Fecha en que se entrega el beneficio.
- Condiciones para conservarlo.
- Costos que comienzan después del período inicial.
- Si el beneficio se pierde por atraso.
Una promoción de seis meses no debe confundirse con una condición permanente.
Beneficios y costos de los programas de puntos
Los programas de puntos pueden ser atractivos, pero deben evaluarse junto con las comisiones y tasas de la tarjeta.
Se debe revisar:
- Cuántos puntos se acumulan por cada compra.
- Si existe una fecha de vencimiento.
- Qué productos se pueden canjear.
- Cuántos puntos se necesitan.
- Si hay restricciones de fechas.
- Si los puntos se pierden al cerrar la tarjeta.
- Si los puntos se acumulan en compras sin interés.
Si una persona no utiliza los puntos, no conviene pagar costos adicionales solamente para obtenerlos.
Devolución de dinero y cashback
Algunas tarjetas ofrecen devolución parcial de dinero. La devolución puede estar limitada a ciertas categorías, topes mensuales o condiciones de uso.
Conviene confirmar:
- Porcentaje de devolución.
- Tope máximo.
- Fecha de abono.
- Compras excluidas.
- Condiciones de permanencia.
- Si la devolución se descuenta de la cuenta o se abona en dinero.
El cashback no debe utilizarse como justificación para gastar más de lo previsto.
Qué tarjeta conviene si siempre pagas el total
Si una persona paga siempre el total facturado y no solicita avances, puede priorizar:
- Baja o nula comisión de mantención.
- Ausencia de seguros no deseados.
- Buenas medidas de seguridad.
- Beneficios que realmente utilizará.
- Comisiones internacionales razonables.
- Buena calidad de atención.
En este caso, la tasa de interés puede ser menos determinante para las compras que se pagan completamente, pero seguirá siendo importante si alguna vez se financia un saldo o se utiliza un avance.
Qué tarjeta conviene si sueles comprar en cuotas
Si la persona utiliza frecuentemente las compras en cuotas, debe priorizar:
- CAE competitiva.
- Costos totales claros.
- Promociones reales sin interés.
- Bajas comisiones por compras.
- Información detallada en el estado de cuenta.
- Opciones de prepago claras.
La comisión de mantención no debe analizarse separadamente del costo de las cuotas. Una tarjeta sin mantención puede ser más cara por el interés de cada compra.
Qué tarjeta conviene si realizas avances
Si la persona utiliza avances con frecuencia, debe comparar:
- Tasa específica del avance.
- Comisión por operación.
- Comisión por cuota.
- CAE.
- Costo Total del Crédito.
- Plazo disponible.
- Condiciones de prepago.
Una tarjeta sin mantención no necesariamente es conveniente para avances. Esta operación debe analizarse de manera independiente.
Qué tarjeta conviene si compras en el extranjero
Se deben revisar las comisiones internacionales, la conversión de moneda, la seguridad y la aceptación de la marca.
También conviene activar avisos de compra y revisar la tarjeta antes de viajar para confirmar límites y medidas de seguridad.
Cómo comparar una tarjeta sin mantención con una tarjeta tradicional
| Aspecto | Tarjeta sin mantención | Tarjeta con mantención |
|---|---|---|
| Comisión fija | Puede ser cero bajo ciertas condiciones. | Existe un cargo definido en el contrato. |
| Tasa de compras | Puede ser alta o baja; debe revisarse. | Puede ser alta o baja; debe revisarse. |
| Avances | Puede cobrar comisión y tasas propias. | Puede cobrar comisión y tasas propias. |
| Beneficios | Dependen del producto. | Podrían incluir más beneficios, pero no siempre. |
| Condiciones | Puede tener requisitos para conservar la promoción. | Puede tener condiciones permanentes. |
| Conveniencia | Depende del uso y de los demás costos. | Depende del uso y del valor de los beneficios. |
La comparación correcta debe hacerse usando el costo total anual y el costo de cada operación que realmente se realizará.
Ejemplo de costo anual
Supongamos dos tarjetas que una persona utilizará durante un año.
| Concepto | Tarjeta A sin mantención | Tarjeta B con mantención |
|---|---|---|
| Mantención anual | $0 | $48.000 |
| Intereses de compras | $60.000 | $20.000 |
| Comisiones por operaciones | $12.000 | $8.000 |
| Otros costos | $5.000 | $4.000 |
| Costo anual ilustrativo | $77.000 | $80.000 |
En este ejemplo, la tarjeta sin mantención termina siendo solamente un poco más barata, porque sus intereses son mayores. Si la persona utilizara otra modalidad, el resultado podría cambiar.
Cómo leer el tarifario
El tarifario es el documento que permite revisar los cobros aplicables al producto. No siempre utiliza palabras simples, por lo que conviene identificar cada concepto.
Se debe buscar:
- Comisión de mantención.
- Comisión de administración.
- Comisión por emisión.
- Comisión por reposición.
- Comisión por avance.
- Comisión por compras en cuotas.
- Interés rotativo.
- Interés de compras.
- Interés de avances.
- Interés moratorio.
- Costos internacionales.
- Seguros.
- Gastos de cobranza.
Si un concepto no se entiende, se debe solicitar una explicación antes de contratar.
Cómo revisar el contrato
El contrato debe explicar las condiciones de la tarjeta, los cobros y las obligaciones del cliente.
Conviene leer especialmente:
- Cláusulas de comisiones.
- Reglas para modificar el cupo.
- Condiciones de las promociones.
- Forma de calcular los intereses.
- Pago mínimo.
- Consecuencias del atraso.
- Condiciones de término.
- Seguros y servicios adicionales.
- Uso internacional.
- Responsabilidad por operaciones no reconocidas.
El sitio CMF Educa informa que las tarjetas deben estar respaldadas por un contrato que regula los derechos y obligaciones de las partes.
Qué derechos tiene el consumidor
El consumidor tiene derecho a recibir información clara y previa sobre el producto financiero.
Entre sus derechos se encuentran:
- Conocer las condiciones objetivas de contratación.
- Conocer las tasas y comisiones.
- Conocer la CAE y el Costo Total del Crédito cuando correspondan.
- Rechazar productos o seguros que no desea contratar.
- Recibir información sobre el crédito.
- Solicitar el detalle de los cargos.
- Reclamar cobros que no reconoce.
- Exigir que se respeten las condiciones informadas.
- Recibir una respuesta a sus solicitudes y reclamos.
- Solicitar el cierre cuando corresponda y no existan saldos pendientes.
La información exacta y los procedimientos pueden cambiar, por lo que conviene revisar la normativa y los canales oficiales vigentes.
Qué hacer si aparece un cobro desconocido
- Revisar el estado de cuenta.
- Confirmar si el cobro corresponde a un seguro, comisión o compra.
- Bloquear la tarjeta si existe sospecha de fraude.
- Contactar al emisor por un canal oficial.
- Presentar el reclamo.
- Solicitar un número de seguimiento.
- Guardar capturas, comprobantes y correos.
- Consultar el procedimiento para desconocer la operación.
No se deben entregar claves, códigos de autorización ni datos sensibles a personas que contacten al cliente por mensajes o redes sociales.
Cómo evitar contratar servicios adicionales sin querer
Durante la solicitud pueden aparecer casillas relacionadas con seguros, asistencias, cuentas, tarjetas adicionales u otros servicios.
Antes de confirmar se debe:
- Leer cada casilla marcada.
- Verificar si el producto tiene costo.
- Preguntar si es obligatorio.
- Solicitar el contrato individual.
- Desmarcar los servicios no deseados cuando sea posible.
- Guardar una copia de la solicitud.
El silencio o la falta de revisión no deberían utilizarse como sustituto de una aceptación clara. Si aparece un servicio que no fue solicitado, se debe reclamar y pedir los antecedentes de contratación.
Seguridad al solicitar una tarjeta por internet
Las solicitudes digitales son cómodas, pero también pueden ser utilizadas para cometer fraude.
Se recomienda:
- Ingresar manualmente al sitio oficial.
- Verificar el dominio.
- No completar formularios enviados por desconocidos.
- No entregar claves bancarias.
- No compartir códigos de verificación.
- Revisar la política de privacidad.
- Confirmar que la institución exista y esté autorizada.
La CMF mantiene información institucional sobre entidades financieras y tarjetas de pago. Si existe duda sobre un emisor, se debe buscar información directamente en la autoridad correspondiente.
Errores frecuentes al elegir una tarjeta sin mantención
Mirar solamente la comisión cero
El consumidor observa que no existe mantención y deja de revisar los intereses, avances, seguros y comisiones.
No revisar la duración de la promoción
La tarjeta puede ser gratuita durante los primeros meses y comenzar a cobrar después.
Confundir mantención con administración
Puede existir otro cargo parecido, pero con un nombre distinto.
Comprar más para mantener el beneficio
El cliente realiza compras innecesarias para evitar una comisión y termina gastando más dinero.
No revisar los avances
La tarjeta puede ser conveniente para compras y costosa para retirar dinero.
No considerar las cuotas futuras
El cliente observa solamente la cuota del primer mes y olvida que el compromiso puede mantenerse durante un año o más.
Aceptar seguros automáticamente
Un seguro puede agregar un cobro mensual aunque la tarjeta no tenga mantención.
Ignorar compras internacionales
El cliente utiliza la tarjeta en el extranjero sin conocer la comisión de conversión o el tipo de cambio.
Pagar solamente el mínimo
La deuda se mantiene y puede aumentar por intereses.
Cómo comparar una promoción sin mantención
- Identificar el nombre exacto de la tarjeta.
- Leer la duración de la promoción.
- Revisar las condiciones para conservarla.
- Confirmar si existe una comisión de administración.
- Revisar la tasa de interés de compras.
- Consultar el costo de los avances.
- Revisar los seguros incluidos.
- Comprobar los costos internacionales.
- Solicitar una simulación de compra.
- Comparar el costo anual total con otras tarjetas.
- Leer el contrato y la hoja resumen.
- Guardar toda la información.
Qué tarjeta puede convenir según tu comportamiento de pago
Si pagas siempre el total
Puede ser conveniente priorizar una tarjeta sin mantención, con buena seguridad, beneficios útiles y bajas comisiones por servicios que realmente utilices.
Si compras en cuotas
Debes priorizar una tasa competitiva, una CAE baja y un Costo Total del Crédito claro. La ausencia de mantención puede ser menos importante que el costo de cada compra.
Si realizas avances
Debes revisar específicamente la tasa y la comisión de avances. Una tarjeta sin mantención puede no ser conveniente para esta operación.
Si compras en el extranjero
Debes revisar la comisión internacional, el tipo de cambio, la seguridad y el servicio de bloqueo.
Si tienes un presupuesto ajustado
Debes evitar tarjetas con condiciones complejas, muchos servicios asociados o cupos superiores a tus ingresos. La simplicidad y el control pueden ser más importantes que los beneficios.
Cómo calcular el costo real durante un año
Para calcular el costo anual aproximado, se pueden sumar:
- Comisiones de mantención o administración.
- Intereses pagados.
- Comisiones por compras.
- Comisiones por avances.
- Seguros.
- Costos internacionales.
- Otros cargos.
Ejemplo ilustrativo:
| Concepto | Monto anual |
|---|---|
| Mantención | $0 |
| Intereses | $36.000 |
| Comisiones por compras | $12.000 |
| Seguro | $18.000 |
| Avance en efectivo | $15.000 |
| Costo anual ilustrativo | $81.000 |
En este caso, aunque la mantención sea de $0, la tarjeta genera $81.000 de costos durante el año. El ejemplo no representa una tarifa real y debe sustituirse por los valores del contrato específico.
Qué hacer si una tarjeta deja de ser conveniente
Si los costos aumentan o la tarjeta ya no se utiliza, se debe revisar si conviene mantenerla.
Antes de cerrarla:
- Revisar cuotas pendientes.
- Pagar el saldo total.
- Cancelar seguros.
- Cancelar suscripciones.
- Solicitar una liquidación.
- Pedir el cierre formal.
- Obtener un comprobante.
Si existe una deuda, cerrar la tarjeta no elimina la obligación. Se debe consultar cómo continuar con el pago.
Preguntas frecuentes
¿Qué significa que una tarjeta no tenga mantención?
Normalmente significa que no cobra una comisión específica por mantener el producto, pero puede tener otros costos. Se debe revisar si la condición es permanente o promocional.
¿Una tarjeta sin mantención es gratis?
No necesariamente. Puede cobrar intereses, comisiones por compras, avances, seguros, costos internacionales, intereses de mora y gastos de cobranza.
¿Qué otros costos debo revisar?
Debes revisar administración, intereses, compras en cuotas, avances, seguros, reposición, compras internacionales, pago atrasado y servicios adicionales.
¿Puede existir una comisión de administración si no hay mantención?
Sí, dependiendo del producto. Se debe leer el tarifario y preguntar si existe un cobro equivalente con otro nombre.
¿La promoción sin mantención dura para siempre?
No siempre. Algunas promociones duran un período limitado o exigen cumplir condiciones. La duración debe aparecer en la oferta o contrato.
¿Qué pasa si no cumplo la condición de la promoción?
La institución podría comenzar a cobrar la comisión correspondiente, según las condiciones informadas. Se debe revisar desde qué fecha y bajo qué circunstancias se aplica.
¿Tengo que comprar todos los meses para no pagar mantención?
Depende de la promoción. Algunas tarjetas pueden exigir uso mínimo, mientras que otras no. La condición debe confirmarse con el emisor.
¿Conviene comprar algo pequeño para evitar la mantención?
Solamente si la compra es necesaria y el costo total de la operación es menor que la comisión que se pretende evitar. No conviene gastar innecesariamente para conservar una promoción.
¿Una tarjeta sin mantención puede cobrar intereses?
Sí. La ausencia de mantención no elimina los intereses de compras en cuotas, saldos financiados o avances en efectivo.
¿Puedo comprar en cuotas sin interés?
Depende de la promoción y de la tarjeta. Debes confirmar si la oferta aplica a tu producto, comercio, monto y número de cuotas.
¿Cuotas sin interés significa que no pagaré nada adicional?
No necesariamente. Puede existir una comisión, seguro, impuesto u otro cargo. Se debe comparar el precio al contado con el total final.
¿Qué es la CAE?
Es un indicador que ayuda a comparar el costo de diferentes alternativas de crédito, incorporando diversos cargos asociados.
¿Qué es el Costo Total del Crédito?
Es la suma de los pagos que se realizarán por la operación, incluyendo capital, intereses, comisiones, seguros, impuestos y otros costos informados.
¿Qué es más importante: la CAE o la comisión de mantención?
Depende del uso. Si compras en cuotas, la CAE y el Costo Total del Crédito pueden ser más importantes. Si pagas siempre el total, la comisión de mantención y los cargos por operación pueden tener mayor relevancia.
¿Una tarjeta sin mantención tiene menor tasa?
No necesariamente. La tasa de interés debe compararse por separado y puede variar según la institución, el cliente y la operación.
¿Los avances tienen el mismo costo que las compras?
No necesariamente. Los avances suelen tener tasas y comisiones específicas. Se debe solicitar una simulación antes de retirar dinero.
¿Una tarjeta sin mantención cobra por comprar en el extranjero?
Puede hacerlo. Se deben revisar las comisiones internacionales, el tipo de cambio y los cargos asociados a operaciones en moneda extranjera.
¿Puede cobrarme un seguro aunque la tarjeta no tenga mantención?
Sí, si el seguro fue contratado o aparece incluido de acuerdo con las condiciones del producto. Debes revisar su precio y solicitar la cancelación si no lo deseas.
¿Qué pasa si pago solamente el mínimo?
El saldo que queda pendiente puede continuar generando intereses. La tarjeta sin mantención puede seguir siendo costosa si se utiliza de manera rotativa.
¿Qué pasa si me atraso?
Pueden generarse intereses de mora, gastos de cobranza, bloqueo de la tarjeta y otras consecuencias previstas en el contrato y la normativa aplicable.
¿Qué pasa si no uso la tarjeta?
Depende del contrato. Si realmente no existe mantención ni administración, puede no haber un cobro por no utilizarla. Pero se deben revisar seguros, planes o servicios asociados.
¿Puedo cerrar una tarjeta sin mantención?
Sí, pero primero debes revisar si existen saldos pendientes, cuotas futuras, seguros o suscripciones. El cierre no elimina las deudas.
¿La tarjeta sin mantención puede tener tarjetas adicionales con costo?
Puede ocurrir. Se debe consultar si la condición de gratuidad se aplica también a las tarjetas adicionales.
¿Qué hago si me cobran una comisión que no conocía?
Debes revisar el contrato, el tarifario y la hoja resumen. Luego solicita una explicación formal al emisor y presenta un reclamo si el cobro no fue informado o no corresponde.
¿Dónde puedo reclamar por un cobro indebido?
Puedes reclamar primero ante la institución emisora y, si no obtienes una solución, acudir al SERNAC. También puedes revisar la información de la CMF cuando se trate de una entidad dentro de su ámbito de supervisión.
¿Qué debo hacer si aparece una compra que no realicé?
Debes bloquear la tarjeta, informar inmediatamente al emisor, presentar el reclamo y guardar todos los comprobantes. No entregues claves ni códigos a terceros.
¿Es mejor una tarjeta sin mantención o una con mantención?
No existe una respuesta universal. Debes comparar el costo total de acuerdo con tu uso real. Una tarjeta con mantención puede ser conveniente si ofrece mejores condiciones para las operaciones que realizas, mientras que una sin mantención puede ser más costosa por sus intereses o comisiones.
Canales oficiales y recursos de consulta
- Comisión para el Mercado Financiero, para información sobre entidades fiscalizadas y regulación financiera.
- CMF Educa sobre tarjetas de pago.
- SERNAC, para orientación y reclamos de consumidores.
- Calculadora de carga financiera del SERNAC.
- Calculadora de gastos de cobranza del SERNAC.
- Información educativa del SERNAC sobre tarjetas de crédito.
Los teléfonos, horarios, formularios y condiciones de atención pueden cambiar. Antes de entregar datos personales o realizar un reclamo, se debe confirmar la información directamente en el sitio oficial.
Resumen de los puntos principales
- “Sin mantención” no significa necesariamente “sin costo”.
- La tarjeta puede cobrar administración, intereses, comisiones, seguros y otros cargos.
- La promoción puede ser temporal o estar sujeta a condiciones de uso.
- Las compras en cuotas pueden generar intereses aunque la tarjeta no tenga mantención.
- Las cuotas sin interés pueden incluir comisiones u otros cargos.
- Los avances en efectivo suelen tener condiciones distintas a las compras.
- Las compras internacionales pueden incluir conversión de moneda y comisiones.
- El pago mínimo puede dejar un saldo que continúe generando intereses.
- Los atrasos pueden producir intereses de mora y gastos de cobranza.
- Los seguros y servicios adicionales deben revisarse y aceptarse conscientemente.
- La CAE y el Costo Total del Crédito son útiles para comparar alternativas.
- Una tarjeta con mantención puede ser más conveniente que una sin mantención si ofrece mejores condiciones para el uso habitual.
- La mejor tarjeta depende del comportamiento de pago, las compras realizadas y la capacidad financiera.
Conclusión
Una tarjeta de crédito sin mantención puede ser una buena alternativa cuando realmente no cobra ese concepto y sus demás costos son razonables. Sin embargo, el consumidor no debe quedarse solamente con la publicidad de “mantención cero”. Es necesario revisar los intereses, las comisiones, los avances, los seguros, las compras internacionales, los servicios adicionales y las consecuencias del atraso.
La comparación debe realizarse pensando en el uso real. Si la persona paga siempre el total, puede valorar una tarjeta sin mantención, segura y con beneficios útiles. Si compra en cuotas, debe priorizar el Costo Total del Crédito y la CAE. Si realiza avances, debe revisar específicamente la tasa y la comisión de esa operación.
Antes de contratar, conviene solicitar una cotización, leer la hoja resumen, revisar el tarifario y preguntar cuánto costará mantener y utilizar la tarjeta durante un año. También es importante guardar los documentos y revisar cada estado de cuenta.
Una tarjeta sin mantención solamente es conveniente cuando el costo total resulta razonable para el consumidor y cuando las compras se pueden pagar sin depender permanentemente del pago mínimo.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta