
Tarjeta de crédito sin intereses: cuándo una compra puede tener otros costos
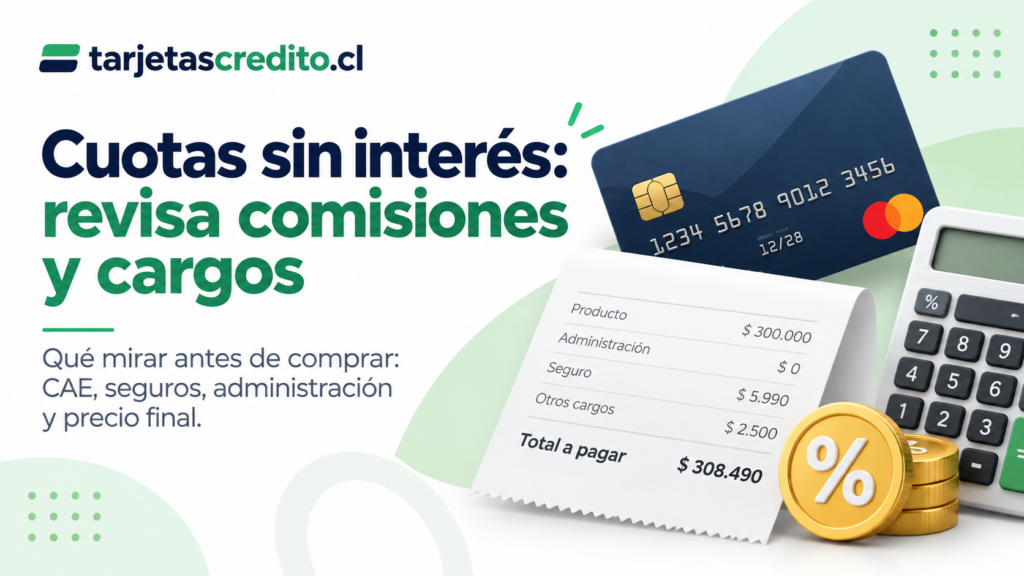
Una tarjeta de crédito sin intereses puede parecer una alternativa completamente gratuita, pero esa conclusión no siempre es correcta. Que una compra se ofrezca en cuotas sin interés significa que, bajo determinadas condiciones, no se aplicará una tasa de interés sobre el monto financiado. Sin embargo, todavía pueden existir comisiones, cargos de administración, seguros, impuestos, diferencias entre el precio contado y el precio en cuotas u otros costos asociados.
Por eso, antes de aceptar una promoción de cuotas sin interés, no basta con dividir el precio por el número de pagos. También es necesario revisar el comprobante, el contrato de la tarjeta, la cotización, la CAE, el Costo Total del Crédito y las condiciones particulares de la institución emisora.
En este artículo se explica cuándo una compra sin intereses puede tener otros costos, cómo identificarlos, dónde buscar la información, qué diferencias existen entre una compra sin interés y una tarjeta sin costo, cómo comparar alternativas y qué derechos tiene el consumidor en Chile.
Importante: las promociones, comisiones, seguros, valores, tasas y condiciones pueden cambiar según la entidad, el tipo de tarjeta, el comercio, la fecha y el perfil del cliente. Antes de realizar una compra, se debe confirmar la información directamente con la institución emisora o el comercio correspondiente.
Qué significa realmente comprar en cuotas sin intereses
Una compra en cuotas sin intereses es una operación en la que el monto de la compra se divide en varios pagos y no se aplica una tasa de interés sobre el saldo financiado, de acuerdo con las condiciones anunciadas.
Por ejemplo, si un producto cuesta $300.000 y se ofrece en tres cuotas sin interés, el cálculo básico sería:
$300.000 ÷ 3 = $100.000 por cuota
Si no existe ningún otro cargo, la persona pagaría tres cuotas de $100.000 y el total sería de $300.000.
Sin embargo, la expresión “sin intereses” no siempre significa que el uso de la tarjeta sea completamente gratis. Puede referirse solamente al interés de esa compra específica. La tarjeta podría cobrar otros conceptos independientes.
| Situación | ¿Puede existir otro costo? |
|---|---|
| Compra en cuotas sin interés | Sí, podrían existir comisiones u otros cargos. |
| Tarjeta sin comisión de compra | Sí, podría tener mantención o administración. |
| Tarjeta sin mantención | Sí, podrían existir intereses o cargos en otras operaciones. |
| Promoción sin interés ni comisión | Se deben revisar las condiciones y restricciones de la oferta. |
La diferencia entre una compra sin interés y una tarjeta gratuita
Una compra sin interés es una condición aplicada a una operación determinada. Una tarjeta gratuita sería aquella que no cobra costos por mantenerla o utilizarla, lo que debe confirmarse en el contrato y en la información oficial del producto.
Son conceptos diferentes:
- Una compra puede tener cero interés, pero la tarjeta puede cobrar una comisión de administración.
- Una tarjeta puede no cobrar mantención, pero aplicar intereses en compras financiadas.
- Una promoción puede eliminar la comisión de una compra, pero no la de un avance en efectivo.
- Una tarjeta puede ser gratuita si se cumplen ciertas condiciones de uso.
- Un seguro contratado junto con la tarjeta puede generar un cobro mensual independiente.
Por ese motivo, es importante distinguir entre el costo de la compra y el costo general de mantener o utilizar la tarjeta.
Qué otros costos pueden aparecer en una compra sin intereses
Los costos adicionales dependen del contrato, de la entidad emisora, del comercio y del tipo de operación. No todos se aplican a todas las compras, pero conviene conocerlos antes de aceptar una promoción.
Comisión por compra
Algunas tarjetas o planes pueden establecer un cargo por realizar determinadas operaciones. Este cobro puede aplicarse por compra, por cuota, por evento o bajo condiciones específicas.
Si una compra de $400.000 se divide en cuatro cuotas sin interés, pero tiene una comisión única de $5.000, el cálculo sería:
$400.000 ÷ 4 = $100.000 por cuota
Luego se agrega la comisión:
$400.000 + $5.000 = $405.000 de costo total
En este caso, la compra no tendría intereses, pero tampoco sería completamente igual al precio contado porque existiría un cargo adicional.
Comisión de mantención
La comisión de mantención es un cobro relacionado con la existencia o utilización de la tarjeta durante un período determinado. Puede cobrarse mensualmente, trimestralmente, semestralmente o anualmente, dependiendo del contrato.
Este cargo puede aparecer aunque la compra específica haya sido realizada en cuotas sin interés. Por ejemplo, una persona podría comprar un producto en tres cuotas sin interés y, en el mismo estado de cuenta, encontrar una comisión mensual de administración.
Para saber si existe este cobro, se debe revisar:
- El contrato de la tarjeta.
- La hoja resumen.
- El tarifario vigente.
- El estado de cuenta.
- Las condiciones para quedar exento del cargo.
Comisión de administración
La administración puede cobrarse por mantener activa la línea de crédito, utilizar determinados servicios o cumplir una modalidad de contratación. No siempre se presenta con el mismo nombre.
Puede aparecer como:
- Comisión de administración.
- Cargo de administración mensual.
- Cargo por uso de la línea.
- Comisión de operación.
- Costo de mantención del producto.
La denominación exacta debe revisarse en los documentos entregados por la institución.
Seguro asociado
Algunas tarjetas pueden ofrecer seguros de desgravamen, protección de pagos, asistencia, protección contra fraude u otros productos asociados. Un seguro puede generar un cobro mensual o aplicarse según el saldo utilizado.
La persona debe comprobar si el seguro fue contratado voluntariamente, cuál es su precio, qué cubre, cuáles son sus exclusiones y cómo se puede terminar.
El SERNAC informa que los productos asociados a un crédito no deben imponerse sin la voluntad del consumidor, salvo las situaciones que correspondan conforme a la ley.
Impuestos
Dependiendo de la operación, pueden existir impuestos u otros cobros legalmente aplicables. La persona debe revisar la cotización y el desglose entregado por la institución.
No se debe asumir que todos los impuestos están incluidos en la frase “sin interés”. La ausencia de intereses no elimina automáticamente otros conceptos que puedan corresponder.
Diferencia entre el precio contado y el precio en cuotas
Una promoción puede mostrar una cantidad por pago aparentemente conveniente, pero el precio total en cuotas puede ser diferente al precio contado.
Por ejemplo:
| Modalidad | Valor |
|---|---|
| Precio contado | $250.000 |
| Seis cuotas de $45.000 | $270.000 |
| Diferencia | $20.000 |
En este ejemplo, la persona pagaría $20.000 más que el precio contado, aunque la publicidad no utilice necesariamente la palabra “interés”. Para evaluar la conveniencia se debe comparar el precio contado con la suma de todas las cuotas y los cargos asociados.
Costos por tarjetas adicionales
Algunas instituciones permiten contratar tarjetas adicionales para otras personas. Esas tarjetas pueden tener cargos propios o afectar el costo de administración del producto principal.
Antes de solicitar una tarjeta adicional, se recomienda confirmar si existe:
- Comisión de emisión.
- Comisión de mantención.
- Cargo por administración.
- Costo por reposición.
- Cambio en el plan de beneficios.
Costos por compras internacionales
Una compra realizada fuera de Chile o en un comercio extranjero puede incluir conversión de moneda, comisión internacional, diferencias cambiarias u otros cargos.
Una promoción de cuotas sin interés en compras nacionales no necesariamente se aplica a operaciones internacionales. Las condiciones deben confirmarse directamente con la entidad emisora.
Costo por avance en efectivo
Un avance en efectivo es diferente de una compra. Puede tener una tasa específica, una comisión fija o porcentual y una forma distinta de calcular los intereses.
Que una tarjeta permita comprar en cuotas sin interés no significa que los avances también sean gratuitos. Antes de solicitar uno, se debe pedir una simulación completa con el monto recibido, la cuota, la comisión y el total final.
Ejemplo de una compra sin interés con comisión
Supongamos una compra de $600.000 en seis cuotas sin interés, con una comisión única de $9.000.
Primero se calcula la cuota correspondiente al precio:
$600.000 ÷ 6 = $100.000
Después se agrega la comisión al costo total:
$600.000 + $9.000 = $609.000
La persona pagará seis cuotas de aproximadamente $100.000, pero el costo total de la operación será de $609.000 si la comisión se cobra por separado.
Si la comisión se divide entre las seis cuotas, equivaldría a:
$9.000 ÷ 6 = $1.500 adicionales por cuota
En ese caso, el pago aproximado de cada cuota sería de $101.500.
La forma de cobro puede variar. La comisión podría aparecer completa en el primer estado de cuenta o distribuirse según las condiciones del producto.
Ejemplo de una compra sin interés con comisión mensual
Consideremos una compra de $480.000 en ocho cuotas sin interés y una comisión mensual de $2.000 durante todo el período.
La cuota de la compra sería:
$480.000 ÷ 8 = $60.000
La comisión total sería:
$2.000 × 8 = $16.000
El costo total estimado sería:
$480.000 + $16.000 = $496.000
Aunque la compra no genere intereses, la persona terminaría pagando $16.000 adicionales por el cargo mensual.
| Concepto | Monto |
|---|---|
| Precio de la compra | $480.000 |
| Cuota base | $60.000 |
| Comisión mensual | $2.000 |
| Total de comisiones | $16.000 |
| Costo total estimado | $496.000 |
Ejemplo de una promoción sin interés con mantención de la tarjeta
Supongamos que una tarjeta ofrece una compra de $300.000 en tres cuotas sin interés, pero cobra una comisión de administración mensual de $1.990 durante el período.
La compra se divide así:
$300.000 ÷ 3 = $100.000 por cuota
La comisión correspondiente a tres meses sería:
$1.990 × 3 = $5.970
El costo aproximado sería:
$300.000 + $5.970 = $305.970
Sin embargo, si la comisión se cobra por la existencia de la tarjeta y no solo durante la compra, podría continuar después de terminar las tres cuotas. Por eso se debe verificar la periodicidad y las condiciones exactas del cargo.
Qué revisar antes de aceptar una promoción sin intereses
Antes de confirmar una compra, se recomienda revisar la información en este orden:
- Precio contado del producto o servicio.
- Precio total en cuotas.
- Número de cuotas.
- Valor exacto de cada cuota.
- Existencia de intereses.
- Existencia de comisión por compra.
- Comisión de administración o mantención.
- Seguros asociados.
- Impuestos u otros cargos.
- Fecha de facturación y vencimiento.
- Condiciones en caso de atraso.
- Vigencia de la promoción.
Si el vendedor solo informa el valor mensual y no entrega el costo total, conviene solicitar el desglose antes de aceptar.
Qué documentos se deben revisar
Contrato de la tarjeta
El contrato contiene las condiciones generales del producto, las comisiones, los servicios asociados y las reglas para el cálculo de intereses.
Hoja resumen
La hoja resumen permite conocer de forma más rápida las principales condiciones, como el costo de administración, la tasa, la CAE, el Costo Total del Crédito y otros cargos.
Tarifario
El tarifario puede mostrar los valores de las comisiones por mantención, administración, avance, compras internacionales, reposición de tarjeta y otros servicios.
Comprobante de compra
El comprobante debería permitir identificar el monto de la operación, el número de cuotas y, cuando corresponda, el valor de cada pago.
Estado de cuenta
El estado de cuenta mensual muestra las operaciones realizadas, intereses, comisiones, pagos, saldo y monto mínimo. La CMF explica la información que puede contener el estado de cuenta.
Dónde encontrar los costos en el estado de cuenta
Los cargos pueden aparecer en distintas secciones del documento. Conviene revisar cuidadosamente cada línea y no observar solamente el total a pagar.
| Sección | Qué puede mostrar |
|---|---|
| Compras | Comercio, fecha, monto y número de cuotas. |
| Intereses | Tasa, período de aplicación y monto cobrado. |
| Comisiones | Mantención, administración, avance u otros cargos. |
| Seguros | Prima o cobro correspondiente al producto contratado. |
| Impuestos | Montos que correspondan a determinadas operaciones. |
| Pagos | Abonos realizados durante el período. |
Si una compra fue pactada sin interés, pero aparece un cargo adicional, se debe comprobar si corresponde a la operación, a la administración general de la tarjeta o a un producto asociado.
La importancia de comparar el precio contado con el total en cuotas
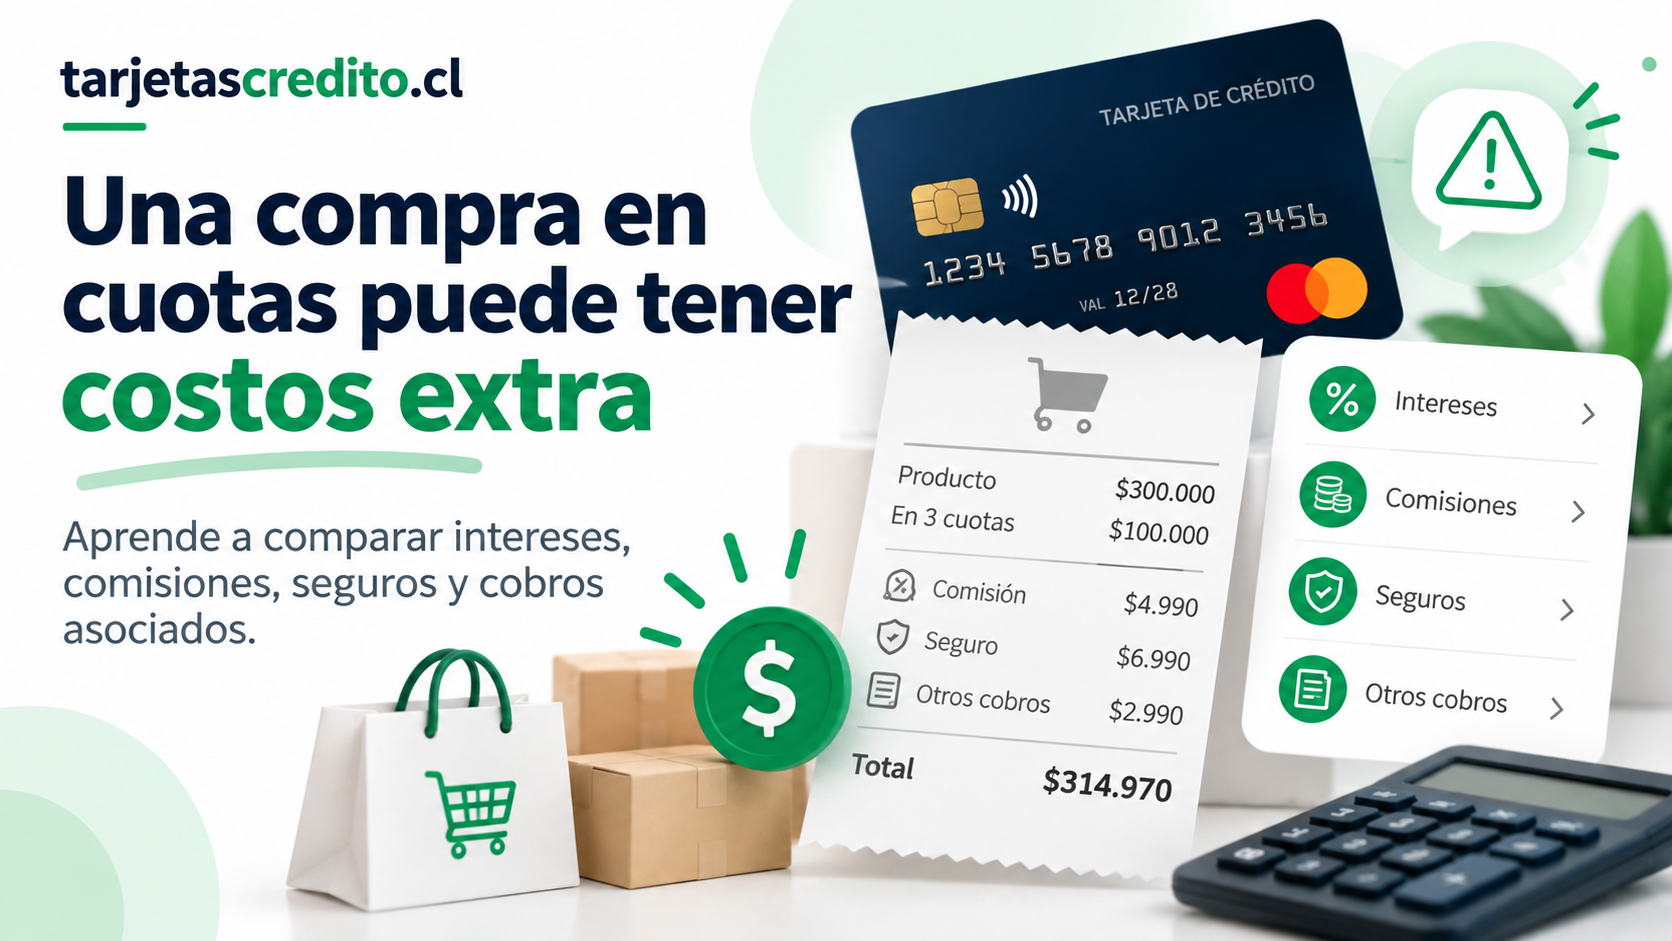
Una de las revisiones más importantes consiste en comparar el precio contado con la suma de todas las cuotas.
La fórmula básica es:
Precio total en cuotas = valor de la cuota × número de cuotas
Si el resultado es mayor que el precio contado, existe una diferencia que debe explicarse mediante intereses, comisiones, seguros, impuestos, diferencias de precio u otros conceptos.
Ejemplo práctico
Un producto tiene un precio contado de $179.990 y se ofrece en diez cuotas de $19.990.
El total en cuotas sería:
$19.990 × 10 = $199.900
La diferencia con el precio contado sería:
$199.900 − $179.990 = $19.910
En este caso, la compra en cuotas cuesta $19.910 más que el precio contado. La persona debe revisar si la diferencia corresponde a intereses, comisiones u otra condición informada.
Cuándo una compra sin intereses puede ser conveniente
Una compra sin intereses puede ser conveniente cuando se cumplen varias condiciones al mismo tiempo:
- El precio total en cuotas es igual o muy cercano al precio contado.
- No existe una comisión por la operación.
- No se obliga a contratar un seguro no solicitado.
- La comisión de mantención está controlada o no se aplica.
- La cuota cabe cómodamente en el presupuesto.
- La persona no tiene demasiadas cuotas vigentes.
- La promoción tiene una vigencia clara.
- El comercio y la entidad entregan información verificable.
También puede ser útil para distribuir una compra necesaria sin pagar intereses, siempre que la persona tenga ingresos suficientes para cumplir cada pago.
Cuándo una compra sin intereses puede no ser conveniente
La promoción puede dejar de ser conveniente cuando:
- El precio en cuotas es mayor que el precio contado.
- La tarjeta cobra una comisión elevada.
- La mantención de la tarjeta aumenta el costo final.
- La persona debe contratar un seguro que no necesita.
- La cuota se suma a muchas obligaciones anteriores.
- La compra se realiza solamente por aprovechar una oferta.
- El atraso puede generar intereses y gastos adicionales.
- El consumidor debe mantener la tarjeta durante un plazo que no desea.
Una compra sin interés no compensa adquirir un producto que no se necesita ni asumir una deuda que puede dificultar el pago de gastos básicos.
Qué ocurre si la persona se atrasa
El hecho de que una compra haya sido pactada sin intereses no significa que el atraso sea gratuito. Si el pago no se realiza dentro del plazo establecido, pueden aplicarse intereses moratorios, cargos de cobranza u otras consecuencias según el contrato y la normativa vigente.
Por eso se debe distinguir entre:
- Interés de la compra financiada.
- Interés por saldo pendiente.
- Interés moratorio por atraso.
- Gastos de cobranza extrajudicial, cuando correspondan.
Para evitar problemas, se recomienda revisar la fecha de vencimiento y programar el pago con anticipación.
Qué sucede si se paga solamente el mínimo
El pago mínimo no equivale al pago completo de una compra sin intereses. Si el estado de cuenta incluye otras compras, saldos anteriores, comisiones o cargos, pagar solamente el mínimo puede dejar una parte de la deuda pendiente.
El saldo restante puede continuar financiándose y generar intereses según las condiciones de la tarjeta.
La normativa sobre pago mínimo establece componentes y porcentajes que se aplican gradualmente. La CMF informa sobre la aplicación gradual de la fórmula del pago mínimo. El monto válido para cada mes es el que aparece en el estado de cuenta emitido por la institución.
Ejemplo de una compra sin interés dentro de una cuenta con saldo pendiente
Supongamos que una persona realiza una compra de $120.000 en tres cuotas sin interés. Cada cuota de esa compra sería de $40.000.
Sin embargo, la misma persona también tiene:
- Una compra anterior de $50.000.
- Una comisión de administración de $2.000.
- Intereses por un saldo anterior de $3.000.
El estado de cuenta podría incluir:
| Concepto | Monto |
|---|---|
| Primera cuota de la compra sin interés | $40.000 |
| Compra anterior | $50.000 |
| Comisión de administración | $2.000 |
| Intereses de saldo anterior | $3.000 |
| Total referencial | $95.000 |
La compra nueva no generó interés, pero el estado de cuenta total sí puede incluir otros conceptos derivados de la relación general con la tarjeta.
Qué diferencia existe entre una tarjeta sin intereses y una tarjeta sin costo
Una tarjeta sin intereses puede referirse solamente a una compra o promoción específica. Una tarjeta sin costo sería aquella que no cobra determinados cargos, pero esa condición debe aparecer claramente en el contrato y puede estar sujeta a requisitos.
| Expresión | Qué puede significar |
|---|---|
| Cuotas sin interés | La operación no incluye una tasa de interés determinada. |
| Sin comisión | No se cobra una comisión específica, pero puede haber otros cargos. |
| Sin mantención | No se cobra ese cargo bajo las condiciones anunciadas. |
| Costo cero | Debe revisarse exactamente qué componentes están incluidos. |
| Tarjeta gratuita | Debe verificarse si la gratuidad es permanente o depende del uso. |
Cómo identificar una promoción engañosa o poco clara
No toda promoción sin intereses es engañosa. Sin embargo, una oferta puede resultar confusa si destaca una cuota muy baja y omite información relevante sobre el precio total, la comisión o las condiciones.
Conviene solicitar aclaración cuando:
- No se informa el precio contado.
- No se informa la cantidad total de cuotas.
- Solo aparece la expresión “desde”.
- No se explica quién puede acceder a la promoción.
- No se muestra el costo total.
- La comisión aparece en un documento diferente.
- La promoción exige contratar productos adicionales.
- El precio cambia al seleccionar la forma de pago.
- El vendedor no entrega comprobante.
En esos casos, lo recomendable es pedir una cotización completa antes de entregar los datos de la tarjeta o confirmar la operación.
Qué significa una promoción “sin interés y sin comisión”
Una oferta que indica “sin interés y sin comisión” puede ser más conveniente, pero todavía deben revisarse sus condiciones.
Es necesario confirmar:
- Si la exención corresponde a la compra específica.
- Si la mantención general de la tarjeta sigue vigente.
- Si se exige utilizar una tarjeta determinada.
- Si existe un monto mínimo de compra.
- Si la oferta se aplica a todas las cuotas.
- Si la promoción tiene fecha de inicio y término.
- Si existen cargos por atraso.
- Si la operación se registra correctamente en el estado de cuenta.
La frase no debería interpretarse como una garantía de que la persona no pagará ningún otro cargo relacionado con la tarjeta.
Cómo comparar dos promociones sin intereses
Para comparar dos promociones se debe utilizar el mismo producto, el mismo precio contado y el mismo número de cuotas cuando sea posible.
Ejemplo de comparación
Una persona quiere comprar un producto cuyo precio contado es de $360.000.
| Alternativa | Condición | Total de cuotas | Otros cargos | Costo total estimado |
|---|---|---|---|---|
| A | 6 cuotas de $60.000 | $360.000 | $0 | $360.000 |
| B | 12 cuotas de $31.000 | $372.000 | $0 | $372.000 |
| C | 6 cuotas de $60.000 | $360.000 | Comisión de $8.000 | $368.000 |
La alternativa A tiene el menor costo total, aunque la alternativa B ofrece una cuota mensual menor. La alternativa C anuncia cuotas iguales a la opción A, pero la comisión aumenta el costo final.
La decisión dependerá de si la persona necesita reducir el pago mensual o prioriza pagar menos en total.
La CAE y el Costo Total del Crédito en compras sin interés
Una compra sin interés puede tener una CAE distinta de cero si existen otros costos asociados. La CAE busca reflejar el costo anual de una operación considerando los cargos que correspondan.
El Costo Total del Crédito muestra cuánto terminará pagando la persona. Si una compra es realmente sin interés, sin comisión, sin seguro y sin otros cargos, el total debería coincidir con el precio financiado. Si existe cualquier cobro adicional, el total puede aumentar.
Según la información del SERNAC sobre CAE y Costo Total del Crédito, la comparación debe considerar todos los cobros asociados y no solamente la tasa de interés.
Cómo calcular el costo total de una compra sin intereses
La fórmula básica es:
Costo total = suma de las cuotas + comisiones + seguros + impuestos + otros cargos
Ejemplo completo
Una compra tiene las siguientes condiciones:
- Precio: $750.000.
- Plazo: diez cuotas.
- Interés: 0%.
- Comisión por operación: $7.000.
- Seguro mensual aceptado: $1.200.
La cuota base de la compra sería:
$750.000 ÷ 10 = $75.000
El seguro total sería:
$1.200 × 10 = $12.000
El costo total estimado sería:
$750.000 + $7.000 + $12.000 = $769.000
La compra no tiene intereses, pero el consumidor terminaría pagando $19.000 adicionales por la comisión y el seguro.
Qué puede ocurrir con las cuotas de una tarjeta
Las cuotas pueden aparecer de diferentes formas en el estado de cuenta:
- La cuota completa de una compra sin interés.
- Una cuota con interés.
- Una cuota de un avance en efectivo.
- Una comisión de administración.
- Un seguro mensual.
- Un impuesto u otro cargo.
Por eso, el valor de la cuota de una compra no siempre coincide con el total que la persona debe pagar durante el mes.
Qué revisar en el comprobante de la compra
Antes de retirarse del comercio o cerrar una compra en línea, conviene revisar:
- Nombre del producto o servicio.
- Precio contado.
- Precio total en cuotas.
- Número de cuotas.
- Valor de cada cuota.
- Tipo de promoción.
- Interés aplicado.
- Comisiones.
- Seguros.
- Fecha y número de la operación.
Si el comprobante no entrega suficiente información, se puede solicitar una copia de la cotización o consultar directamente a la entidad emisora.
Qué hacer si la promoción no se respeta
Si una persona acepta una compra sin interés y luego encuentra un cobro distinto, debe reunir los antecedentes y solicitar una revisión.
- Guardar el comprobante de compra.
- Guardar la publicidad o promoción.
- Descargar el estado de cuenta donde aparece el cargo.
- Identificar la diferencia entre lo anunciado y lo cobrado.
- Contactar al comercio o a la institución emisora.
- Solicitar una respuesta formal.
- Presentar un reclamo si el problema no se resuelve.
La respuesta puede depender de quién aplicó el cobro. Si se trata de una comisión de la tarjeta, la consulta debe dirigirse principalmente al emisor. Si existe una diferencia entre el precio anunciado y el cobrado por el comercio, también puede ser necesario contactar al vendedor.
Derechos del consumidor en compras con tarjeta
Los consumidores tienen derecho a recibir información clara sobre los precios, las condiciones de financiamiento y los cargos asociados.
Entre los aspectos que conviene conocer se encuentran:
- Conocer el precio contado y el precio total en cuotas.
- Conocer la tasa de interés cuando corresponda.
- Conocer la CAE y el Costo Total del Crédito.
- Recibir información sobre comisiones y cargos.
- Conocer los seguros contratados.
- Recibir un estado de cuenta periódico.
- No contratar productos asociados que no se hayan solicitado.
- Reclamar por cobros que no correspondan a lo informado.
El SERNAC dispone de información sobre los derechos del consumidor financiero, incluyendo cotizaciones, contratos, cargos y productos asociados.
Cuándo una comisión puede ser especialmente importante
Las comisiones tienen un mayor impacto cuando el monto de la compra es pequeño o cuando el plazo es corto.
Ejemplo con una compra pequeña
Una compra de $30.000 en tres cuotas sin interés podría tener un cargo de $5.000. Aunque el monto de la comisión parezca pequeño, representa una proporción importante del precio.
El total sería:
$30.000 + $5.000 = $35.000
La comisión equivale a aproximadamente 16,67% del precio original. Por eso, se debe observar el valor absoluto y también su importancia proporcional.
Ejemplo con una compra grande
En una compra de $1.000.000, una comisión de $5.000 representa un porcentaje menor, pero sigue aumentando el costo final. La conveniencia dependerá del resto de las condiciones.
La mantención puede superar el período de la compra
Una de las confusiones más frecuentes ocurre cuando una persona piensa que la comisión de la tarjeta se cobra solamente mientras existen cuotas de una compra.
Dependiendo del contrato, una comisión de administración puede continuar mientras la tarjeta permanezca activa, aunque la compra ya se haya terminado de pagar.
Por eso es necesario confirmar:
- Si el cargo se relaciona con una compra específica.
- Si se cobra por mantener la tarjeta activa.
- Si se elimina al dejar de utilizar el producto.
- Si se elimina al cumplir un número mínimo de compras.
- Si existen condiciones para obtener una exención.
Qué pasa si la tarjeta se usa varias veces
Una persona puede aprovechar varias promociones sin interés y aun así terminar con una carga mensual elevada. Cada compra puede ser gratuita en materia de intereses, pero las cuotas se acumulan.
Ejemplo de acumulación de cuotas
| Compra | Cuota mensual | Cuotas restantes |
|---|---|---|
| Televisor | $80.000 | 6 |
| Electrodoméstico | $35.000 | 4 |
| Ropa | $25.000 | 3 |
| Compra en línea | $20.000 | 8 |
| Total mensual inicial | $160.000 |
Aunque todas las compras fueran sin interés, la persona tendría que disponer de $160.000 mensuales durante el período en que coincidan las cuotas.
Cómo evitar pagar una comisión innecesaria
- Preguntar expresamente si la compra tiene comisión.
- Solicitar el costo total antes de confirmar.
- Revisar si existe una tarjeta o modalidad sin cargo.
- Comparar el precio contado con el precio en cuotas.
- Leer las condiciones de las promociones.
- Revisar el tarifario vigente.
- Evitar contratar seguros que no se necesitan.
- Revisar el estado de cuenta después de la compra.
- Reclamar rápidamente si aparece un cobro desconocido.
Qué opción puede ser más conveniente según la situación
Si el precio en cuotas es igual al precio contado
Puede ser conveniente dividir la compra si no existen cargos adicionales y la cuota cabe dentro del presupuesto. La persona debe mantener el dinero disponible para cumplir los pagos futuros.
Si el precio en cuotas es superior, pero la cuota es cómoda
La decisión depende de cuánto vale para la persona conservar liquidez. Antes de aceptar, debe calcular cuánto pagará de más y comprobar que la diferencia sea razonable.
Si existe una comisión única
Se debe comparar el valor de esa comisión con el beneficio de financiar la compra. En montos pequeños, una comisión fija puede representar una parte importante del precio.
Si existe una comisión mensual
Se debe calcular la comisión durante todo el período de pago y verificar si continuará después de terminar la compra.
Si se necesita dinero en efectivo
No se debe confundir una promoción de compras sin interés con un avance en efectivo. El avance debe cotizarse por separado.
Si la persona ya tiene muchas cuotas
Puede ser más conveniente postergar la compra, ahorrar una parte del dinero o reducir el monto financiado. El objetivo debe ser evitar que las cuotas acumuladas comprometan los gastos esenciales.
Cómo revisar una tarjeta antes de contratarla
- Solicitar la información completa del producto.
- Revisar la hoja resumen.
- Comparar la tasa y la CAE.
- Confirmar el Costo Total del Crédito.
- Revisar las comisiones de mantención.
- Revisar las comisiones por operación.
- Preguntar por los seguros incluidos o disponibles.
- Confirmar el costo de los avances.
- Revisar los costos internacionales.
- Conocer las consecuencias de atrasarse.
- Guardar una copia del contrato y del tarifario.
El comparador de tarjetas de crédito del SERNAC puede ser utilizado como referencia para conocer cargos de administración, mantención, avances y otros costos. La oferta definitiva debe confirmarse con el emisor.
Errores frecuentes al interpretar una compra sin interés
Confundir sin interés con sin costo
La ausencia de intereses no elimina automáticamente las comisiones, los seguros, la mantención ni otros cargos.
Mirar solamente el valor de la cuota
Una cuota baja puede corresponder a un plazo muy largo o a un precio total superior. Siempre se debe multiplicar el valor de la cuota por el número de pagos.
No preguntar por la mantención
La comisión de mantención puede ser independiente de la compra y continuar durante el tiempo en que la tarjeta permanezca activa.
No comparar el precio contado
Sin conocer el precio contado, es difícil determinar si el precio en cuotas representa una verdadera ventaja.
Suponer que todas las tarjetas funcionan igual
Cada entidad puede tener distintas tasas, comisiones, fechas de facturación, beneficios y condiciones. La información de una tarjeta no debe aplicarse automáticamente a otra.
Aceptar seguros sin leer sus condiciones
Un seguro puede agregar un costo mensual y tener exclusiones. Antes de aceptarlo, se deben revisar la cobertura, el precio y la forma de cancelación.
No guardar la promoción
Si después aparece una diferencia, será más difícil revisar lo acordado si no se conserva el comprobante o la publicidad.
Qué hacer si aparece un costo no informado
Cuando una persona detecta un cargo que no reconoce o que no coincide con lo ofrecido, debe actuar de forma ordenada.
- Revisar el estado de cuenta completo.
- Identificar el nombre exacto del cargo.
- Comparar el cobro con el contrato y el comprobante.
- Consultar a la entidad emisora.
- Solicitar el detalle y fundamento del cobro.
- Guardar el número de atención o reclamo.
- Esperar la respuesta formal.
- Recurrir al SERNAC o a la autoridad competente si el problema persiste.
No se deben entregar claves, códigos de verificación ni contraseñas a personas que contacten solicitando información para “revisar” la tarjeta.
Cómo reclamar ante el SERNAC
El SERNAC dispone de canales para consultas y reclamos relacionados con productos y servicios financieros.
Antes de reclamar, conviene reunir:
- Nombre de la empresa.
- Fecha de la compra.
- Monto de la operación.
- Comprobante.
- Publicidad o promoción.
- Estado de cuenta.
- Respuesta de la entidad.
- Descripción clara del problema.
Los canales de atención y horarios pueden modificarse. Por eso, se deben confirmar directamente en el sitio oficial del organismo.
Preguntas frecuentes
¿Una tarjeta de crédito sin intereses es completamente gratis?
No necesariamente. La frase puede referirse solamente a una compra específica. La tarjeta podría cobrar mantención, administración, seguros, impuestos, comisiones u otros cargos.
¿Qué significa comprar en tres cuotas sin interés?
Significa que el monto de la compra se divide en tres pagos sin aplicar una tasa de interés sobre esa operación, según las condiciones de la promoción. El precio final puede aumentar si existen comisiones u otros cargos.
¿Cómo saber si una compra sin interés realmente no tiene costos adicionales?
Se debe comparar el precio contado con la suma de todas las cuotas y revisar el comprobante, el contrato, la hoja resumen, el tarifario y el estado de cuenta. Si el total es superior, se debe identificar la causa de la diferencia.
¿Puede cobrarse mantención aunque la compra sea sin interés?
Sí. La mantención puede corresponder al uso o existencia general de la tarjeta y no necesariamente a la compra específica. Sus condiciones deben estar informadas en el contrato o tarifario.
¿Una compra sin interés puede tener una comisión?
Sí, dependiendo de las condiciones del producto. Puede existir una comisión por operación, administración, mantención u otro servicio. El cobro debe estar informado y respaldado por las condiciones correspondientes.
¿El precio contado debe ser igual al total de las cuotas?
No necesariamente. Si el total en cuotas es mayor, debe revisarse qué conceptos explican la diferencia. Puede tratarse de intereses, comisiones, seguros, impuestos o una diferencia entre los precios publicados.
¿Qué es más importante: la cuota o el precio total?
Ambos datos son importantes. La cuota permite saber si el pago cabe en el presupuesto mensual, mientras que el precio total muestra cuánto dinero se terminará pagando.
¿Una promoción sin comisión elimina la mantención de la tarjeta?
No necesariamente. “Sin comisión” puede referirse únicamente a la compra o a una operación concreta. La mantención de la tarjeta debe revisarse por separado.
¿Los avances en efectivo tienen cuotas sin interés?
Depende de la oferta específica. Los avances suelen tener condiciones distintas a las compras, por lo que se debe solicitar una simulación con la tasa, la comisión y el costo total.
¿Pagar el mínimo mantiene una compra sin interés?
No necesariamente. Si se paga solo el mínimo del estado de cuenta, puede quedar un saldo pendiente que genere intereses según las condiciones de la tarjeta.
¿Qué ocurre si me atraso en una compra sin interés?
El atraso puede generar intereses moratorios, cargos de cobranza u otras consecuencias previstas en el contrato y la normativa aplicable. La promoción sin interés no debe interpretarse como una exención por incumplimiento.
¿Dónde puedo revisar los costos de una tarjeta?
Se pueden revisar en el contrato, la hoja resumen, el tarifario, el estado de cuenta, la aplicación o el sitio oficial de la institución emisora. También se puede consultar el comparador de tarjetas del SERNAC.
¿Qué hago si el comercio anuncia cuotas sin interés, pero el estado de cuenta muestra un cobro adicional?
Se debe guardar el comprobante, revisar el estado de cuenta y solicitar una explicación al comercio y a la entidad emisora. Si el cargo no estaba informado o no corresponde a las condiciones aceptadas, se puede presentar un reclamo.
¿Una tarjeta sin mantención es igual a una tarjeta sin interés?
No. La ausencia de mantención se relaciona con el costo de mantener el producto, mientras que la ausencia de interés se relaciona con una operación o modalidad de financiamiento específica.
¿Cómo puedo comparar dos tarjetas sin equivocarme?
Se debe comparar el mismo monto, el mismo plazo y el mismo tipo de operación. También se deben revisar la CAE, el Costo Total del Crédito, las comisiones, los seguros, la mantención y las condiciones de atraso.
Recomendaciones finales
- No interpretes “sin interés” como “sin ningún costo”.
- Compara el precio contado con la suma de las cuotas.
- Solicita el costo total antes de aceptar.
- Revisa las comisiones de mantención y administración.
- Confirma si existen seguros asociados.
- Guarda la publicidad y el comprobante de la promoción.
- Revisa el estado de cuenta después de realizar la compra.
- No confundas el pago mínimo con el pago total.
- Evita acumular más cuotas de las que puedes pagar.
- Compara la CAE y el Costo Total del Crédito.
- Consulta directamente a la entidad cuando la información no sea clara.
- Verifica en los sitios oficiales cualquier dato que pueda cambiar.
Una compra con tarjeta de crédito sin intereses puede ser conveniente cuando el precio total en cuotas coincide con el precio contado, no existen comisiones, no se agregan seguros no deseados y la cuota cabe cómodamente en el presupuesto.
Sin embargo, la ausencia de intereses no elimina automáticamente otros costos. Pueden existir cargos de mantención, administración, seguros, impuestos, comisiones por operación, diferencias de precio o costos relacionados con el atraso.
La forma más segura de evaluar una promoción consiste en comparar el precio contado con el costo total, revisar el contrato, consultar la CAE y comprobar el estado de cuenta después de la compra. Antes de aceptar, se debe confirmar por escrito qué incluye exactamente la oferta y qué cobros podrían aparecer aparte.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta