
Requisitos para obtener una tarjeta de crédito en Chile
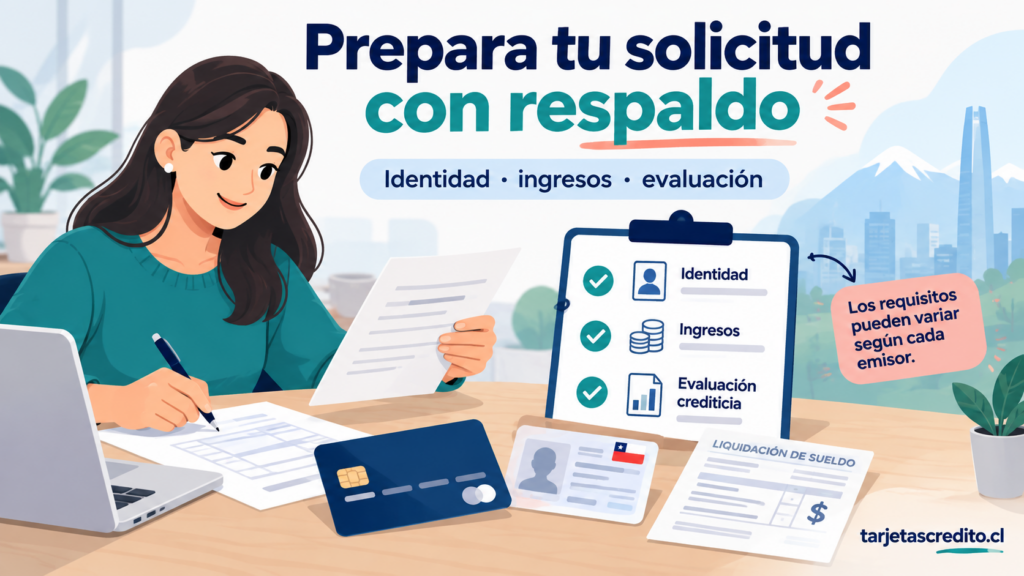
Para obtener una tarjeta de crédito en Chile normalmente debes ser mayor de edad, acreditar tu identidad, demostrar ingresos y cumplir con la evaluación comercial y financiera del emisor. Sin embargo, los requisitos exactos cambian según el banco, cooperativa, casa comercial, institución no bancaria, tipo de tarjeta, cupo solicitado y situación personal del solicitante.
No existe una lista única de documentos ni una renta mínima válida para todas las tarjetas. Una persona puede ser aprobada por una institución y rechazada por otra porque cada emisor utiliza sus propias políticas de riesgo, condiciones comerciales y criterios de evaluación.
Este artículo explica los requisitos más habituales, los documentos que pueden pedirte, las diferencias entre trabajadores dependientes e independientes, las condiciones para estudiantes y extranjeros, la importancia de los antecedentes comerciales, los costos que debes revisar y los pasos recomendados para presentar una solicitud.
La información sobre rentas mínimas, comisiones, promociones, antigüedad laboral, canales digitales y cupos puede cambiar. Antes de postular, confirma siempre las condiciones directamente con la institución emisora y revisa la cotización, el contrato y la hoja resumen del producto.
- Cómo cerrar una tarjeta de crédito en Chile y qué pasa con la deuda pendiente
- Cómo solicitar una tarjeta de crédito en Chile: documentos y evaluación
- Tarjetas de crédito Santander Chile: tipos, requisitos y costos
- Tarjeta CMR Falabella: requisitos, uso y costos a revisar
Qué es una tarjeta de crédito
Una tarjeta de crédito es un medio de pago que permite realizar compras o determinadas operaciones utilizando un cupo otorgado por una institución. El titular no paga necesariamente con dinero que ya tiene depositado, sino que utiliza un crédito que debe devolver según las fechas y condiciones pactadas.
El emisor puede ser un banco, una cooperativa u otra entidad autorizada conforme a la normativa aplicable. La tarjeta debe estar respaldada por un contrato que indique los derechos, obligaciones, costos, cupos y reglas de funcionamiento.
La CMF explica que las tarjetas de crédito pueden ser emitidas por instituciones bancarias y no bancarias registradas, y que cada producto debe contar con un contrato entre el cliente, el emisor y, cuando corresponda, el operador de la tarjeta.
Requisitos generales para solicitar una tarjeta
Aunque cada institución define sus propias condiciones, los siguientes requisitos son frecuentes en Chile:
- Ser mayor de edad.
- Contar con una cédula de identidad vigente.
- Tener RUT o identificación aceptada por el emisor.
- Acreditar ingresos regulares.
- Demostrar cierta antigüedad laboral o continuidad de ingresos.
- Contar con un domicilio comprobable.
- Cumplir la política comercial y crediticia de la institución.
- No presentar un nivel de endeudamiento incompatible con el nuevo producto.
- Entregar documentos válidos y verificables.
- Aceptar el contrato y las condiciones de la tarjeta.
Cumplir estos requisitos básicos no garantiza la aprobación. El emisor puede realizar una evaluación adicional antes de definir si entrega la tarjeta, qué cupo asigna y bajo qué condiciones.
Ser mayor de edad
La mayoría de las tarjetas de crédito exige que el solicitante tenga 18 años o más. Algunas instituciones pueden establecer condiciones distintas para determinados productos, pero la edad mínima debe verificarse directamente con el emisor.
Ser mayor de edad solo permite presentar una solicitud. No significa que la institución deba aprobarla. También tendrá que revisar tus ingresos, deudas, antecedentes y capacidad de pago.
Personas jóvenes
Los jóvenes que recién comienzan a trabajar pueden tener dificultades para acreditar antigüedad o historial financiero. En esos casos, el emisor podría ofrecer un cupo reducido, solicitar documentos adicionales o proponer una tarjeta vinculada a una cuenta o relación bancaria previa.
Si no tienes ingresos propios, una tarjeta adicional puede ser una alternativa, pero debes entender que normalmente el titular principal conserva la responsabilidad frente al emisor.
Personas mayores
Las instituciones pueden evaluar ingresos, pensiones, capacidad de pago y condiciones del contrato. No debe asumirse que existe una edad máxima general aplicable a todos los productos. Las restricciones deben estar fundadas en criterios objetivos y deben consultarse con el emisor.
En 2025, el SERNAC informó sobre una sentencia relacionada con el rechazo de productos financieros por una limitación de edad. Cada caso debe analizarse según sus antecedentes y la normativa vigente.
Documento de identidad y RUT
El emisor necesita comprobar quién está solicitando la tarjeta. Para los ciudadanos chilenos, normalmente se utiliza la cédula de identidad vigente. Si el documento está vencido, deteriorado o contiene datos que no coinciden con la solicitud, el proceso puede quedar pendiente.
No envíes fotografías de tu cédula a personas o páginas que no puedas verificar. Si el trámite es digital, utiliza solamente la aplicación oficial o el sitio web legítimo de la institución.
Qué pueden revisar durante la identificación
- Nombre completo.
- RUT.
- Fecha de nacimiento.
- Fotografía y firma.
- Vigencia del documento.
- Coincidencia entre la información ingresada y la base del emisor.
- Pruebas de identidad digital o biométrica.
En algunos procesos en línea también pueden solicitar una fotografía facial, una videollamada o la lectura de un código. Antes de continuar, confirma que estés dentro del canal oficial.
Requisitos para personas extranjeras
Las personas extranjeras pueden solicitar tarjetas de crédito en Chile, pero los requisitos dependen de la institución, la residencia, la antigüedad en el país, los ingresos y la documentación disponible.
Algunos emisores pueden solicitar:
- Cédula de identidad para extranjeros vigente.
- RUT chileno.
- Residencia temporal o definitiva.
- Contrato de trabajo en Chile.
- Liquidaciones de sueldo.
- Antigüedad laboral.
- Comprobante de domicilio.
- Cartolas o antecedentes que acrediten ingresos locales.
No existe una regla única para todas las nacionalidades ni para todos los tipos de residencia. Antes de iniciar la solicitud, pregunta qué documentos acepta la institución y si exige residencia definitiva.
Residencia temporal
Algunas instituciones podrían aceptar a personas con residencia temporal, mientras otras podrían exigir una permanencia más prolongada o residencia definitiva. También pueden considerar el plazo de vigencia del permiso y la duración del contrato laboral.
Residencia definitiva
La residencia definitiva puede facilitar la acreditación de permanencia, pero tampoco garantiza la aprobación. El emisor seguirá revisando ingresos, empleo, endeudamiento y antecedentes comerciales.
Acreditar ingresos
La acreditación de ingresos es uno de los aspectos más importantes de la evaluación. La institución necesita estimar si podrás pagar la deuda de la tarjeta sin comprometer excesivamente tu presupuesto.
El ingreso considerado no siempre coincide con la cantidad total que recibes. El emisor puede aplicar criterios propios para descontar impuestos, cotizaciones, gastos, ingresos variables o montos que no considere permanentes.
Trabajadores dependientes
Los trabajadores contratados pueden acreditar su renta mediante documentos como:
- Liquidaciones de sueldo.
- Contrato de trabajo.
- Certificado de antigüedad laboral.
- Certificado de cotizaciones previsionales.
- Cartolas bancarias donde aparezca el abono de remuneraciones.
- Certificado emitido por el empleador.
La cantidad de liquidaciones exigida puede variar. Algunas instituciones revisan uno o dos meses, mientras otras pueden solicitar un periodo mayor cuando los ingresos son variables o el contrato es reciente.
Trabajadores con contrato indefinido
Un contrato indefinido puede facilitar la demostración de continuidad laboral, pero no garantiza que la tarjeta sea aprobada. También se consideran la renta, las deudas, la antigüedad y el cupo solicitado.
Trabajadores con contrato a plazo fijo
Los contratos a plazo fijo pueden ser aceptados por algunas instituciones, aunque podrían exigir más meses de antigüedad, continuidad laboral o documentos adicionales.
Trabajadores por turnos
Si recibes bonos, comisiones, gratificaciones u horas extraordinarias, el emisor puede calcular un promedio. Es posible que no considere todos los pagos variables como ingresos permanentes.
Trabajadores independientes
Los independientes deben demostrar que sus ingresos son reales, regulares y suficientes. Pueden solicitarse:
- Inicio de actividades.
- Boletas de honorarios.
- Facturas emitidas.
- Declaraciones de impuestos.
- Declaraciones de IVA.
- Cartolas bancarias.
- Certificados de situación tributaria.
- Contratos con clientes.
- Comprobantes de ingresos periódicos.
El emisor puede considerar el promedio de los ingresos de varios meses o años. Facturar un monto elevado no significa necesariamente que toda esa cantidad sea renta disponible, porque pueden existir costos del negocio, impuestos y gastos operacionales.
Emprendedores y dueños de empresas
Si recibes ingresos a través de una empresa, la institución puede diferenciar entre el dinero de la sociedad y tu renta personal. Pueden solicitarse antecedentes tributarios, estados financieros, retiros, dividendos o transferencias personales.
Jubilados y pensionados
La pensión puede utilizarse para acreditar ingresos. Es posible que te pidan liquidaciones de pensión, comprobantes de depósito o certificados de la entidad pagadora.
Antigüedad laboral
La antigüedad laboral permite estimar la estabilidad de los ingresos. Cada emisor define su propio mínimo y puede establecer condiciones diferentes para trabajadores dependientes, independientes, pensionados o personas con contrato reciente.
Algunas instituciones también pueden considerar la continuidad entre empleos. Por ejemplo, una persona que cambió de empresa, pero mantiene una trayectoria laboral estable, podría ser evaluada de manera distinta a otra que recién comenzó su primer trabajo.
Qué hacer si llevas poco tiempo trabajando
- Pregunta si existe una tarjeta de cupo inicial reducido.
- Consulta si se acepta continuidad laboral.
- Presenta liquidaciones y contrato vigente.
- Evita solicitar un cupo superior a tus ingresos.
- Considera utilizar primero una cuenta bancaria o tarjeta de débito.
- Espera a cumplir la antigüedad requerida si la institución la exige.
Domicilio acreditable
La institución puede solicitar un comprobante de domicilio para confirmar dónde resides y mantener actualizados sus registros.
Entre los documentos que podrían aceptarse se encuentran:
- Cuenta de electricidad, agua, gas o internet.
- Contrato de arriendo.
- Certificado de residencia.
- Cartola bancaria.
- Correspondencia oficial.
- Documento municipal o tributario.
El comprobante debe estar a tu nombre o cumplir las condiciones que establezca el emisor. La antigüedad máxima aceptada también puede variar.
Evaluación de antecedentes comerciales
El emisor puede revisar el comportamiento de pago de tus obligaciones. Esto puede incluir tarjetas, créditos, líneas de crédito, avances y otras deudas informadas por las instituciones correspondientes.
Los antecedentes comerciales no son el único elemento de la evaluación. Sin embargo, una morosidad vigente, una deuda castigada o varios atrasos pueden dificultar la aprobación, reducir el cupo o modificar las condiciones ofrecidas.
No aparecer en un registro negativo no garantiza la aprobación
Una persona puede no tener morosidades y aun así ser rechazada por falta de antigüedad laboral, ingresos insuficientes, poca información financiera o exceso de obligaciones actuales.
Qué hacer si encuentras un error
- Solicita una copia o consulta de la información que aparece registrada.
- Identifica qué acreedor informó el dato.
- Contacta al acreedor y pide la corrección.
- Guarda comprobantes de pago y respuestas.
- Solicita la actualización al administrador del registro correspondiente.
- Verifica nuevamente después del plazo informado.
La CMF aclara que no corrige directamente la información de empresas privadas de antecedentes comerciales. Si el dato pertenece a un registro privado, debes contactar al acreedor y al administrador correspondiente.
Nivel de endeudamiento
El nivel de endeudamiento corresponde a la relación entre tus ingresos y las obligaciones que debes pagar. El emisor puede considerar cuotas de créditos, pagos mínimos de tarjetas, avances, arriendos y otros compromisos que afecten tu capacidad de pago.
Una persona con ingresos altos puede ser rechazada si ya tiene demasiadas obligaciones. Del mismo modo, una persona con ingresos moderados podría obtener una tarjeta con cupo reducido si demuestra estabilidad y bajo endeudamiento.
Cómo evaluar tu propia capacidad
- Suma tus ingresos líquidos mensuales.
- Resta arriendo, alimentación, transporte, servicios y gastos esenciales.
- Agrega las cuotas de créditos y pagos mínimos actuales.
- Considera gastos variables y emergencias.
- Calcula cuánto podrías pagar mensualmente sin quedar al límite.
- Solicita un cupo acorde con ese margen.
El cupo disponible no debe confundirse con dinero propio. Es una posibilidad de endeudamiento que tendrás que devolver.
Historial de pago
El historial de pago muestra cómo has cumplido obligaciones anteriores. Los pagos oportunos pueden ayudar a demostrar responsabilidad, aunque no garantizan la aprobación.
Los atrasos pueden afectar la solicitud incluso si la deuda ya fue pagada, especialmente si la actualización todavía no se refleja en los registros revisados por la institución.
Qué influye en el historial
- Pagos realizados dentro del plazo.
- Atrasos recientes o reiterados.
- Deudas vencidas.
- Renegociaciones.
- Uso frecuente del cupo total.
- Avances en efectivo.
- Incumplimientos anteriores.
Relación previa con el banco
Ser cliente de un banco puede facilitar la validación de identidad y de ingresos, especialmente si recibes tu sueldo o mantienes movimientos regulares. No obstante, la relación previa no obliga al banco a otorgarte una tarjeta.
El banco puede ofrecerte una tarjeta porque conoce parte de tu comportamiento financiero, pero todavía puede revisar tus ingresos, deudas y antecedentes antes de definir el cupo.
Tarjetas para estudiantes
Los estudiantes pueden encontrar productos especiales, tarjetas adicionales o alternativas de cupo reducido. La disponibilidad depende de cada institución.
Si no tienes ingresos propios, pregunta:
- Si la tarjeta estará a tu nombre.
- Quién será responsable de pagar.
- Qué persona asumirá la deuda si existe un atraso.
- Cuál es el cupo disponible.
- Qué comisión se cobra.
- Si se trata de una tarjeta titular o adicional.
Una tarjeta adicional no necesariamente crea una obligación independiente para el estudiante. Normalmente está vinculada a la cuenta del titular principal, quien puede responder ante el emisor por las compras realizadas.
Tarjetas para personas sin historial
No tener historial crediticio no equivale a tener mal historial. Sin embargo, la institución cuenta con menos información para evaluar cómo pagarías una deuda.
En esta situación, podrías encontrar:
- Tarjetas con cupo inicial bajo.
- Tarjetas vinculadas a una cuenta bancaria.
- Productos dirigidos a clientes que reciben remuneraciones.
- Tarjetas adicionales.
- Alternativas que requieran respaldo o condiciones especiales.
No es necesario endeudarse para construir historial. Si obtienes una tarjeta, úsala en gastos presupuestados y paga oportunamente.
Tarjetas para trabajadores independientes
La principal dificultad para un trabajador independiente suele ser demostrar ingresos regulares. El emisor puede solicitar antecedentes de varios meses o años para calcular un promedio.
Conviene reunir con anticipación:
- Declaraciones de impuestos.
- Boletas y facturas.
- Cartolas bancarias.
- Inicio de actividades.
- Contratos vigentes.
- Declaraciones de IVA, si corresponde.
Explica claramente si recibes ingresos estacionales, pagos por proyectos o transferencias variables. La información inconsistente puede retrasar o dificultar la evaluación.
Tarjetas para personas extranjeras
Los requisitos para extranjeros dependen del emisor y de la situación migratoria. Algunas instituciones pueden pedir residencia definitiva, mientras otras pueden aceptar residencia temporal con determinadas condiciones.
Antes de postular, confirma:
- Qué documento de identidad aceptan.
- Si exigen residencia definitiva.
- Cuánto tiempo debes llevar en Chile.
- Qué antigüedad laboral solicitan.
- Qué comprobante de domicilio aceptan.
- Cómo debes acreditar tus ingresos.
Qué documentos pueden pedirte
La siguiente tabla es orientativa. La institución puede solicitar menos o más antecedentes.
| Perfil | Documentos que podrían solicitarse |
|---|---|
| Trabajador dependiente | Cédula, liquidaciones, contrato, certificado laboral, cotizaciones y domicilio |
| Trabajador independiente | Cédula, inicio de actividades, boletas, facturas, declaraciones y cartolas |
| Jubilado | Cédula, liquidación de pensión, comprobantes de abono y domicilio |
| Estudiante | Cédula, certificado de alumno regular, antecedentes del responsable y comprobantes exigidos |
| Extranjero | Cédula para extranjeros, RUT, residencia, ingresos, contrato laboral y domicilio |
| Empresario | Antecedentes tributarios, ingresos personales, documentos de la empresa y cartolas |
Qué costos debes revisar antes de solicitar
Obtener una tarjeta no significa que el producto sea gratuito. Antes de aceptar, revisa todos los cobros asociados.
Comisión de mantención
Puede cobrarse mensualmente, anualmente o bajo determinadas condiciones. Algunas tarjetas ofrecen una exención si realizas compras, recibes abonos o mantienes otros productos.
Tasa de interés
La tasa puede variar según la operación. No necesariamente es igual para compras, avances, refinanciamientos o pagos posteriores.
Costo de avances
Los avances pueden tener comisiones e intereses diferentes a las compras. Solicita una simulación antes de retirar dinero.
Compras en cuotas
Confirma si las cuotas son sin interés, si existe una promoción específica y cuál es el total final que pagarás.
Seguros
Revisa si existe un seguro incluido, si es opcional, cuánto cuesta y cómo se cancela. El SERNAC recuerda que los seguros asociados a créditos deben ser aceptados expresamente y que, en general, su contratación es voluntaria.
Tarjetas adicionales
Confirma si se cobra por emitir o mantener tarjetas adicionales y quién será responsable de las compras.
Reposición
La reposición por pérdida, robo, deterioro o vencimiento puede tener cargos diferentes. Lee la tarifa vigente.
CAE y Costo Total del Crédito
La CAE y el Costo Total del Crédito son herramientas importantes para comparar ofertas.
La CAE expresa el costo anual de una operación considerando la tasa y determinados cargos. El Costo Total del Crédito muestra cuánto pagarás en total por una operación concreta.
La comparación debe realizarse con el mismo monto, plazo y tipo de operación. No es correcto comparar la CAE de un avance con la de una compra en cuotas de distinto plazo.
Cómo solicitar una tarjeta paso a paso
- Define para qué necesitas la tarjeta.
- Calcula tus ingresos y gastos mensuales.
- Revisa tus deudas actuales.
- Consulta los requisitos oficiales del emisor.
- Prepara documentos actualizados.
- Compara cupo, mantención, tasas y beneficios.
- Ingresa a la aplicación o sitio oficial.
- Completa la información de forma verdadera.
- Entrega los documentos solicitados.
- Lee la cotización y la hoja resumen.
- Revisa el contrato antes de firmar.
- Guarda una copia de todos los antecedentes.
- Activa la tarjeta solo cuando conozcas sus condiciones.
Cómo comprobar que el sitio de solicitud es oficial
Las tarjetas son utilizadas en fraudes que buscan obtener claves, fotografías de documentos o transferencias.
- Escribe manualmente la dirección de la institución.
- Evita ingresar desde enlaces recibidos inesperadamente.
- Comprueba que el dominio coincida con el oficial.
- No entregues códigos de seguridad por teléfono.
- No pagues a terceros para asegurar la aprobación.
- Desconfía de promesas de tarjeta garantizada sin evaluación.
- Consulta por canales publicados en el sitio oficial.
- Descarga aplicaciones solo desde tiendas reconocidas.
La CMF publica información sobre instituciones y productos financieros. Sin embargo, debes comprobar que la oferta concreta provenga realmente de la institución y no de una persona que utilice su nombre.
Qué significa que te rechacen
Un rechazo no significa necesariamente que nunca podrás obtener una tarjeta. Puede deberse a una causa temporal o a un requisito específico que no cumpliste.
Motivos frecuentes
- Ingresos insuficientes.
- Antigüedad laboral menor a la exigida.
- Exceso de deudas.
- Uso elevado de otros cupos.
- Morosidad vigente.
- Información desactualizada.
- Documento vencido.
- Falta de domicilio acreditable.
- Ingresos variables no comprobados.
- Errores en la solicitud.
- Incumplimiento de una política interna.
Qué hacer después del rechazo
- Solicita una explicación formal.
- Pregunta qué documento o condición faltó.
- Revisa tus antecedentes comerciales.
- Corrige datos erróneos.
- Reduce deudas o uso de cupos si es posible.
- Evita presentar muchas solicitudes simultáneas.
- Vuelve a postular solo cuando tu situación haya mejorado.
Derechos del consumidor financiero
Antes de contratar una tarjeta, tienes derecho a recibir información clara sobre las condiciones del producto y sus costos.
Entre los aspectos que debes poder conocer se encuentran:
- Requisitos objetivos para solicitar la tarjeta.
- Cupo inicial y condiciones para modificarlo.
- Tasa de interés.
- CAE y Costo Total del Crédito.
- Comisiones de mantención.
- Costos de avances y compras en cuotas.
- Seguros y servicios adicionales.
- Fecha de facturación.
- Fecha de vencimiento.
- Pago mínimo.
- Consecuencias del atraso.
- Procedimiento de reclamo y cierre.
El SERNAC dispone de información y canales de orientación para consumidores que tengan dudas o problemas con productos financieros.
Qué diferencia hay entre una oferta y un contrato
Una publicidad, correo o invitación puede describir una tarjeta, pero el contrato es el documento que establece las obligaciones definitivas. La oferta puede contener condiciones resumidas o promocionales, mientras el contrato desarrolla los detalles del producto.
Antes de firmar, compara la publicidad con el contrato. Si el cupo, comisión, beneficio o tasa es distinto, solicita una explicación antes de aceptar.
Tarjeta de crédito y tarjeta de débito
La tarjeta de débito utiliza el dinero disponible en una cuenta. La tarjeta de crédito utiliza un cupo que posteriormente debes pagar.
| Característica | Tarjeta de crédito | Tarjeta de débito |
|---|---|---|
| Origen del dinero | Cupo otorgado por el emisor | Saldo disponible en la cuenta |
| Genera deuda | Sí, cuando utilizas el cupo | No por la compra, si tienes fondos suficientes |
| Puede tener intereses | Sí, según la operación y el pago | Normalmente no por una compra con saldo disponible |
| Evaluación crediticia | Generalmente sí | Depende de la cuenta, pero no funciona como un crédito tradicional |
| Compras en cuotas | Depende del contrato y del comercio | No corresponde asumir que estarán disponibles |
Una tarjeta con marca Visa o Mastercard no necesariamente es de crédito. Revisa la naturaleza del producto antes de contratar.
Qué tarjeta puede convenirte según tu perfil
| Perfil | Alternativa que podrías evaluar | Aspecto principal que debes revisar |
|---|---|---|
| Trabajador dependiente estable | Tarjeta básica o vinculada a tu banco | Renta mínima, mantención y costo de compras |
| Trabajador independiente | Tarjeta que acepte documentación tributaria | Promedio de ingresos y antigüedad de actividad |
| Estudiante | Producto estudiantil o tarjeta adicional | Responsabilidad por la deuda y cupo |
| Persona sin historial | Tarjeta de cupo inicial reducido | Comisión mensual y posibilidad de controlar el cupo |
| Persona con antecedentes de atraso | Regularizar primero y luego postular | Actualización de registros y capacidad de pago |
| Persona que solo quiere controlar gastos | Tarjeta de débito o prepago | Comisiones, límites y aceptación |
Errores frecuentes al solicitar una tarjeta
Solicitar sin revisar el presupuesto
El cupo disponible puede llevarte a gastar más de lo que puedes pagar. Calcula primero cuál sería el pago mensual máximo que puedes asumir.
Elegir solo por la promoción
Los puntos, descuentos o meses sin mantención pueden ser temporales. Revisa las condiciones que se aplicarán después de la promoción.
Mirar solo la renta mínima
Una renta mínima publicada no garantiza la aprobación. También pueden evaluarse antigüedad, deudas, antecedentes y estabilidad.
Aceptar seguros automáticamente
Lee cada seguro o asistencia y confirma si realmente lo necesitas. Revisa precio, cobertura y forma de cancelación.
Usar el avance como dinero disponible
El avance es una operación de crédito que puede ser costosa. No lo confundas con retirar fondos propios.
Postular en demasiadas instituciones
Presentar muchas solicitudes puede dificultar la organización y, dependiendo del modelo de evaluación, influir en la percepción de riesgo. Compara antes de postular.
Cómo usar una tarjeta de manera responsable
- Compra solo lo que puedas pagar.
- Prefiere pagar el total facturado cuando sea posible.
- Evita financiar gastos cotidianos de forma permanente.
- Revisa la cartola todos los meses.
- Activa alertas de compra y vencimiento.
- No compartas la clave.
- No permitas que terceros utilicen tu tarjeta sin control.
- Evita retirar efectivo para pagar otra tarjeta.
- Compara el costo total antes de comprar en cuotas.
- Solicita un cupo razonable.
Qué ocurre si pagas solo el mínimo
El pago mínimo es la cantidad que debes pagar según la cartola para mantener la cuenta al día bajo las condiciones del contrato. Al pagar solo ese monto, una parte de la deuda puede quedar pendiente y generar nuevos intereses o cargos.
El pago mínimo puede ser útil en una dificultad puntual, pero no debería convertirse en la forma habitual de administrar la tarjeta. La deuda puede prolongarse y terminar costando mucho más que el valor original de las compras.
La CMF ha publicado información sobre la normativa del pago mínimo en tarjetas de crédito. Como las reglas pueden actualizarse, revisa siempre la cartola y la información vigente del emisor.
Qué hacer si pierdes la tarjeta después de obtenerla
Si pierdes, sufres el robo o detectas un uso no autorizado, informa de inmediato al emisor y solicita el bloqueo. Guarda el número o código de recepción de la denuncia.
La CMF recomienda avisar de inmediato al banco o emisor ante el robo, hurto o extravío de una tarjeta.
Canales oficiales de consulta
Para informarte antes de contratar puedes consultar:
- Comisión para el Mercado Financiero.
- CMF Educa sobre bancos y tarjetas.
- CMF Educa sobre tarjetas de crédito.
- SERNAC.
- Información del SERNAC sobre tarjetas de crédito.
Para conocer requisitos concretos, debes revisar la página oficial del banco o emisor que te interesa. Las rentas mínimas, documentos, edades, antigüedad y condiciones comerciales pueden cambiar sin que exista una regla común para todas las instituciones.
Preguntas frecuentes
¿Cuál es el requisito principal para obtener una tarjeta de crédito?
El requisito principal es demostrar que puedes pagar las obligaciones. Para eso, normalmente se revisan identidad, ingresos, estabilidad laboral, endeudamiento, antecedentes comerciales y política interna del emisor.
¿Cuánto debo ganar para obtener una tarjeta?
No existe una renta mínima única para todas las tarjetas. Cada institución fija sus condiciones y puede establecer montos diferentes según el producto, el cupo y el perfil del solicitante.
¿Puedo solicitar una tarjeta si gano el sueldo mínimo?
Podrías postular a determinados productos, pero la aprobación dependerá de tus deudas, antigüedad laboral, gastos, antecedentes y política del emisor. Es posible que se ofrezca un cupo menor.
¿Puedo obtener una tarjeta sin contrato de trabajo?
Algunas instituciones aceptan trabajadores independientes, pensionados o personas que acrediten ingresos mediante otros documentos. Debes consultar qué formas de acreditación acepta el emisor.
¿Puedo sacar una tarjeta siendo independiente?
Sí, si puedes demostrar ingresos suficientes y regulares. Pueden solicitarte inicio de actividades, boletas, facturas, declaraciones tributarias y cartolas bancarias.
¿Puedo sacar una tarjeta si soy estudiante?
Depende del producto. Podrías acceder a una tarjeta para estudiantes, una tarjeta de cupo reducido o una tarjeta adicional. Revisa siempre quién será responsable de pagar la deuda.
¿Puedo solicitar una tarjeta si soy extranjero?
Sí, pero los requisitos dependen de tu residencia, documentación, ingresos, antigüedad en Chile y política del emisor. Confirma si aceptan residencia temporal o exigen residencia definitiva.
¿Necesito tener cuenta corriente?
No siempre. Algunas tarjetas requieren una cuenta o plan bancario, mientras otras pueden contratarse por separado. Tener una cuenta no garantiza la aprobación.
¿Puedo obtener una tarjeta si nunca he tenido crédito?
Es posible, aunque el emisor tendrá menos información para evaluar tu comportamiento. Podría ofrecer un cupo inicial reducido o pedir antecedentes adicionales.
¿Puedo obtener una tarjeta si aparezco en DICOM?
Una morosidad o antecedente negativo puede dificultar la aprobación, pero cada institución evalúa de manera diferente. Lo recomendable es revisar la información, regularizar las deudas pendientes y solicitar la actualización de los registros correspondientes.
¿No aparecer en DICOM garantiza que me aprobarán?
No. También se consideran ingresos, antigüedad laboral, deudas actuales, uso de cupos, documentación y políticas internas.
¿Qué documentos debe presentar un trabajador dependiente?
Puede necesitar cédula, liquidaciones de sueldo, contrato, certificado de antigüedad, cotizaciones y comprobante de domicilio. El número de documentos depende del emisor.
¿Qué documentos necesita un trabajador independiente?
Puede solicitarse inicio de actividades, boletas, facturas, declaraciones de impuestos, cartolas bancarias y otros antecedentes que demuestren ingresos regulares.
¿Qué pasa si me rechazan la tarjeta?
Pide una explicación formal, revisa si tus documentos y antecedentes están correctos y pregunta qué condición no cumpliste. Evita postular repetidamente sin corregir el problema.
¿El banco está obligado a aprobarme si cumplo la renta mínima?
No. La renta mínima es solo uno de los requisitos. La institución también puede evaluar deudas, historial, antigüedad, capacidad de pago y otros criterios objetivos.
¿Qué es una tarjeta preaprobada?
Es una oferta preliminar basada en información que el emisor tiene sobre ti. Puede faltar una evaluación final, validación de documentos, aceptación del contrato o activación.
¿Qué diferencia hay entre una tarjeta adicional y una tarjeta propia?
La tarjeta adicional está asociada a la cuenta del titular principal. La tarjeta propia se contrata directamente a nombre del solicitante. En una adicional, el titular principal normalmente conserva la responsabilidad frente al emisor.
¿Qué debo revisar antes de aceptar una tarjeta?
Revisa cupo, mantención, tasa, CAE, Costo Total del Crédito, avances, cuotas, seguros, fecha de pago, pago mínimo, promociones y procedimiento de cierre.
¿Una tarjeta sin mantención es siempre gratuita?
No necesariamente. Puede tener intereses, comisiones por avances, cargos por compras en cuotas, seguros, reposición, operaciones internacionales u otros costos.
¿Puedo pedir un cupo más bajo?
En muchos casos puedes solicitarlo, pero depende del emisor. Un cupo menor puede ayudarte a limitar el gasto y reducir el riesgo de sobreendeudamiento.
¿Puedo cerrar la tarjeta si todavía tengo deuda?
El cierre del producto no elimina la deuda. Debes acordar con el emisor cómo pagar las cuotas y el saldo pendiente.
¿Cómo sé si una oferta de tarjeta es una estafa?
Desconfía de pagos anticipados, promesas de aprobación garantizada, presión para decidir, enlaces extraños y solicitudes de claves o códigos. Verifica la oferta directamente en el sitio o aplicación oficial.
Resumen de los requisitos más importantes
- Ser mayor de edad.
- Tener una identificación vigente.
- Contar con RUT o documentación aceptada.
- Acreditar ingresos.
- Demostrar estabilidad o continuidad de ingresos.
- Contar con domicilio comprobable.
- Cumplir la política crediticia del emisor.
- Mantener un nivel de endeudamiento compatible.
- Entregar información verdadera y verificable.
- Revisar y aceptar el contrato.
Cierre
Obtener una tarjeta de crédito en Chile depende de mucho más que cumplir una renta mínima. La institución revisará tu identidad, ingresos, estabilidad laboral, deudas, antecedentes y capacidad de pago antes de definir si aprueba la solicitud y qué cupo entrega.
Antes de postular, reúne tus documentos, calcula tu presupuesto y compara los costos reales. No elijas solo por el cupo, los puntos o una promoción temporal. Revisa la mantención, los intereses, los avances, las compras en cuotas, los seguros y las condiciones para pagar.
Si la información cambia, la solicitud es rechazada o los requisitos no están claros, consulta directamente con el emisor y utiliza los canales oficiales de la CMF o del SERNAC. Una tarjeta puede ser útil cuando se emplea de manera planificada, pero puede generar una deuda costosa si se utiliza sin considerar la capacidad real de pago.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta