
¿Una tarjeta prepago es de crédito? Diferencias importantes en Chile
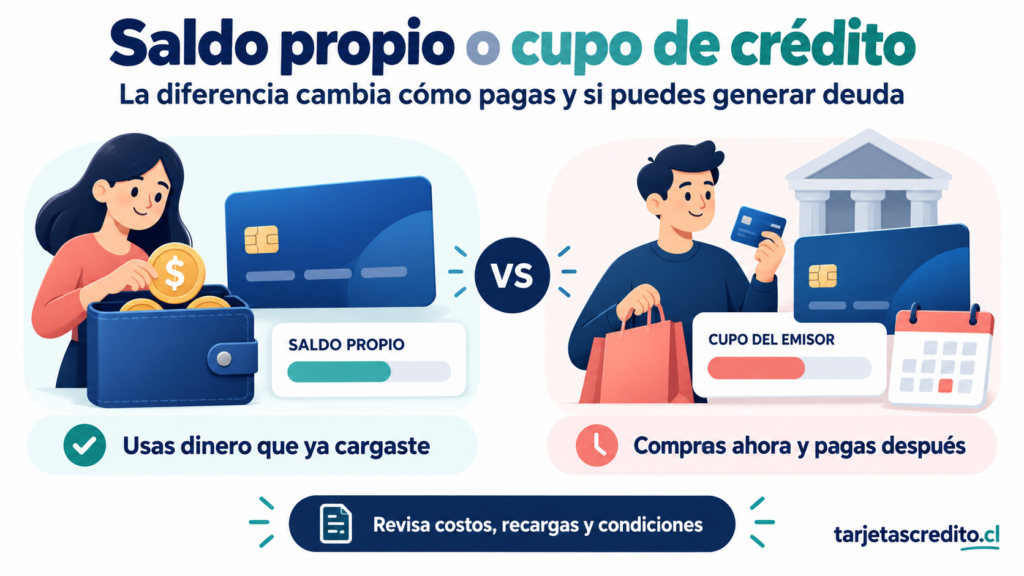
Una tarjeta prepago no es lo mismo que una tarjeta de crédito. Aunque ambas pueden utilizarse para comprar en comercios físicos, pagar por internet o asociarse a una billetera digital, funcionan de manera diferente y generan obligaciones distintas para el usuario.
La tarjeta prepago utiliza dinero que la persona cargó previamente o que recibió en una cuenta asociada al producto. En cambio, la tarjeta de crédito utiliza un cupo otorgado por una institución financiera y permite comprar ahora para pagar posteriormente.
Esta diferencia influye en la existencia de deuda, el cobro de intereses, la forma de recargar, el uso de cuotas, los requisitos de contratación, los costos, los límites y la posibilidad de solicitar avances en efectivo.
En este artículo se explica qué es una tarjeta prepago en Chile, cómo funciona, por qué no debe confundirse con una tarjeta de crédito, cuáles son sus principales diferencias, qué costos puede tener, dónde se puede utilizar, cómo protegerla y qué revisar antes de contratarla.
Importante: las condiciones pueden cambiar según el emisor, la marca, el tipo de tarjeta, la fecha y el contrato. Antes de cargar dinero o utilizar una tarjeta prepago, se deben revisar directamente las condiciones vigentes de la institución correspondiente.
Respuesta rápida: ¿una tarjeta prepago es de crédito?
No. Una tarjeta prepago no es una tarjeta de crédito cuando funciona únicamente con el dinero que el usuario carga o mantiene disponible en una cuenta de provisión de fondos.
La tarjeta prepago permite gastar hasta el saldo disponible. Si no hay dinero suficiente, normalmente la operación será rechazada, salvo que el producto tenga una función adicional de sobregiro, crédito o financiamiento expresamente contratada.
La tarjeta de crédito, en cambio, utiliza una línea de crédito. La institución permite realizar compras hasta un cupo determinado y el titular debe pagar posteriormente el monto utilizado, junto con los intereses, comisiones u otros cargos que correspondan.
| Característica | Tarjeta prepago | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo cargado previamente o depositado. | Cupo de crédito otorgado por la institución. |
| Genera deuda | No por el uso normal del saldo disponible. | Sí, debe pagarse posteriormente. |
| Intereses | Normalmente no por comprar con saldo propio. | Pueden aplicarse según la operación y la forma de pago. |
| Pago posterior | No se paga una deuda por cada compra, salvo condiciones especiales. | Se paga mediante el estado de cuenta. |
| Cuotas | Dependen del producto y del comercio. | Suelen estar disponibles según el contrato y la operación. |
| Riesgo de endeudamiento | Generalmente limitado al dinero disponible. | Puede aumentar hasta el cupo autorizado. |
Qué es una tarjeta prepago
Una tarjeta prepago es un medio de pago asociado a una cuenta o saldo de provisión de fondos. El usuario deposita, transfiere o carga dinero y posteriormente utiliza ese saldo para comprar bienes, pagar servicios u otras operaciones permitidas.
La Comisión para el Mercado Financiero explica que las tarjetas de pago con provisión de fondos permiten utilizar recursos depositados en una cuenta asociada para realizar pagos en las entidades afiliadas al sistema.
En Chile, también se conocen como tarjetas de prepago, tarjetas con provisión de fondos o tarjetas de pago con provisión de fondos.
La tarjeta puede existir en formato:
- Físico.
- Digital.
- Virtual.
- Asociado a una aplicación.
- Agregado a una billetera digital.
El formato no cambia necesariamente la naturaleza del producto. Una tarjeta prepago digital sigue siendo prepago si utiliza únicamente el dinero disponible en el saldo asociado.
Cómo funciona una tarjeta prepago
El funcionamiento básico puede resumirse en cuatro etapas:
- La persona abre o activa la tarjeta prepago.
- Ingresa dinero mediante una transferencia, depósito, recarga u otro mecanismo autorizado.
- Utiliza la tarjeta para realizar compras o pagos.
- El saldo disminuye según los montos utilizados.
Por ejemplo, si una persona carga $100.000 y realiza una compra de $35.000, su saldo disponible podría quedar en aproximadamente $65.000, descontando cualquier comisión que corresponda.
Si luego intenta realizar una compra de $80.000 sin volver a cargar dinero, la operación podría ser rechazada porque el saldo disponible no sería suficiente.
Qué es una tarjeta de crédito
Una tarjeta de crédito es un medio de pago vinculado a una línea de crédito. La institución emisora establece un cupo y permite utilizarlo para realizar compras, avances u otras operaciones.
El titular recibe posteriormente un estado de cuenta que informa las compras, cuotas, intereses, comisiones, pagos y el monto mínimo que debe cancelar.
En una tarjeta de crédito:
- Se puede comprar utilizando dinero prestado por la entidad.
- El cupo se reduce cuando se realizan operaciones.
- Los pagos pueden liberar parte del cupo.
- Puede existir interés por financiar el saldo.
- Puede haber comisiones de mantención o administración.
- El pago mínimo puede dejar una deuda pendiente.
La tarjeta de crédito puede ser útil si se utiliza de forma planificada, pero puede aumentar el endeudamiento cuando se usa sin considerar la capacidad real de pago.
La diferencia principal entre prepago y crédito
La diferencia fundamental es el origen del dinero utilizado.
Con una tarjeta prepago se utiliza dinero que ya se encuentra disponible. Con una tarjeta de crédito se utiliza un cupo que la institución permite ocupar y que deberá pagarse después.
Ejemplo con tarjeta prepago
Una persona carga $50.000 en su tarjeta prepago. Después compra un producto de $20.000.
- Saldo inicial: $50.000.
- Compra: $20.000.
- Saldo estimado: $30.000.
- Deuda pendiente por la compra: no necesariamente existe.
Ejemplo con tarjeta de crédito
Una persona tiene un cupo de crédito de $500.000 y compra un producto de $20.000.
- Cupo inicial: $500.000.
- Compra: $20.000.
- Cupo disponible estimado: $480.000.
- Deuda pendiente: $20.000, más los cargos que correspondan.
En el primer caso se utiliza saldo propio. En el segundo, se utiliza financiamiento.
¿Una tarjeta prepago genera deuda?
Por el uso normal del saldo disponible, una tarjeta prepago no debería generar una deuda de crédito. Si la persona tiene $30.000 disponibles y gasta $20.000, utiliza parte de ese saldo.
Sin embargo, se deben revisar las condiciones particulares del producto. Algunas plataformas pueden ofrecer servicios adicionales, como crédito, sobregiro, avances, compras diferidas o líneas complementarias.
Si el producto permite gastar más dinero del saldo disponible, ya no se debe analizar como una tarjeta prepago simple. En ese caso, se deben revisar las condiciones del componente de crédito.
¿Una tarjeta prepago cobra intereses?
Una compra realizada con saldo disponible normalmente no genera intereses como una compra financiada con tarjeta de crédito. Sin embargo, la tarjeta prepago puede tener otros costos.
Podrían existir cargos por:
- Emisión.
- Recarga.
- Retiro de dinero.
- Transferencia.
- Mantención.
- Conversión de moneda.
- Uso internacional.
- Reposición.
- Inactividad.
- Servicios adicionales.
La ausencia de intereses no significa que el producto sea completamente gratuito. Se debe revisar el tarifario y el contrato antes de utilizarlo.
¿Una tarjeta prepago permite comprar en cuotas?
Depende del producto y del comercio. No todas las tarjetas prepago permiten cuotas, porque las cuotas normalmente requieren algún mecanismo de financiamiento o una autorización especial de la red de pagos.
Una tarjeta prepago podría permitir:
- Comprar en una sola cuota utilizando el saldo disponible.
- Comprar en cuotas si el comercio y el emisor lo permiten.
- Utilizar promociones determinadas.
- Realizar pagos recurrentes.
Si se ofrecen cuotas, se debe verificar si el dinero se descuenta inmediatamente, si el saldo queda retenido o si existe un producto de financiamiento separado.
La persona no debe asumir que una tarjeta prepago ofrece las mismas cuotas que una tarjeta de crédito.
¿Una tarjeta prepago permite avances en efectivo?
Algunas tarjetas prepago pueden permitir retiros de dinero, mientras que otras solo permiten compras y pagos digitales.
Si existe la posibilidad de retirar efectivo, se deben revisar:
- Comisión por retiro.
- Red de cajeros disponibles.
- Límite diario.
- Límite mensual.
- Comisión por uso internacional.
- Tipo de cambio.
- Requisitos de seguridad.
Un retiro desde una tarjeta prepago no necesariamente es un avance de crédito. Si el dinero proviene del saldo disponible, se trata de una disposición de fondos propios. Si la operación utiliza crédito adicional, las condiciones serán diferentes.
Diferencias entre tarjeta prepago, débito y crédito
Las tres tarjetas pueden utilizarse para pagar, pero representan productos diferentes.
| Aspecto | Prepago | Débito | Crédito |
|---|---|---|---|
| Saldo utilizado | Dinero cargado en el producto. | Dinero disponible en una cuenta. | Dinero prestado hasta un cupo. |
| Deuda | No por el uso normal. | No por el uso normal. | Sí. |
| Intereses | No normalmente por comprar con saldo propio. | No normalmente por comprar con saldo propio. | Pueden existir. |
| Pago posterior | No necesariamente. | No necesariamente. | Sí, mediante el estado de cuenta. |
| Requisitos | Pueden ser distintos y, en algunos casos, más simples. | Requiere una cuenta o producto asociado. | Incluye una evaluación de crédito. |
| Cuotas | Dependen del producto. | Dependen del comercio y de la cuenta. | Suelen estar disponibles según las condiciones. |
Diferencia entre prepago y cuenta bancaria
Una tarjeta prepago puede tener una cuenta de provisión de fondos, pero eso no significa que sea necesariamente una cuenta corriente o una cuenta bancaria tradicional.
La cuenta asociada a una tarjeta prepago puede estar diseñada principalmente para:
- Recibir dinero.
- Cargar la tarjeta.
- Mantener un saldo.
- Realizar pagos.
- Transferir fondos según las condiciones.
Las funciones exactas dependen de la institución. Se debe revisar si el producto permite transferencias, pagos, retiros, depósitos, abonos de terceros o solo uso como medio de pago.
Cómo se carga una tarjeta prepago
Las formas de carga pueden variar según el emisor. Algunas alternativas posibles son:
- Transferencia bancaria.
- Depósito.
- Carga desde otra cuenta.
- Pago en determinados puntos físicos.
- Abono de remuneraciones o beneficios, cuando el producto lo permite.
- Recarga mediante plataformas autorizadas.
Antes de cargar dinero, se debe confirmar:
- Si existe una comisión.
- El monto mínimo de carga.
- El monto máximo permitido.
- El tiempo de acreditación.
- Si la recarga puede revertirse.
- Si existe un límite diario o mensual.
Qué ocurre después de cargar dinero
Una vez realizada la carga, el monto debería aparecer como saldo disponible de acuerdo con los tiempos y condiciones informados por el emisor.
Si una persona carga $80.000 y la operación se acredita correctamente, puede utilizar ese saldo en las compras permitidas por la tarjeta.
El saldo puede disminuir por:
- Compras.
- Pagos de servicios.
- Retiros.
- Comisiones.
- Conversiones de moneda.
- Retenciones temporales.
- Operaciones pendientes de confirmación.
El saldo que aparece como disponible no siempre coincide inmediatamente con el saldo contable. Algunas operaciones pueden quedar pendientes durante un período.
Qué son las retenciones de saldo
Algunos comercios o servicios pueden retener temporalmente una parte del saldo antes de confirmar el monto definitivo. Esto puede ocurrir en determinados servicios, reservas, compras en línea o pagos donde el valor final aún no se conoce.
Si se realiza una retención, el saldo disponible puede disminuir temporalmente. La duración depende del comercio, del operador y de las condiciones del producto.
Antes de utilizar una tarjeta prepago para reservas o pagos con montos variables, conviene confirmar cómo se gestionan las retenciones.
Tarjetas prepago digitales
Una tarjeta prepago digital puede utilizarse desde una aplicación o billetera digital sin contar necesariamente con un plástico físico.
Puede incluir:
- Número de tarjeta.
- Fecha de vencimiento.
- Código de seguridad.
- Saldo disponible.
- Historial de movimientos.
- Bloqueo temporal.
- Notificaciones de compra.
La tarjeta digital sigue siendo prepago si las compras se descuentan del saldo disponible y no de una línea de crédito.
Tarjetas prepago físicas
Una tarjeta prepago física puede utilizarse en comercios presenciales, cajeros o plataformas digitales, según la red y las condiciones del emisor.
Se debe confirmar:
- Si tiene banda magnética o chip.
- Si permite pagos sin contacto.
- Si se puede utilizar en compras en línea.
- Si permite retiros en cajeros.
- Si tiene costo de emisión.
- Qué ocurre si se pierde o se daña.
Tarjetas prepago con marca nacional o internacional
La cobertura de una tarjeta prepago depende en parte de la red de pagos a la que pertenece.
Una tarjeta cerrada puede utilizarse únicamente en los comercios asociados al sistema. Una tarjeta abierta puede ser aceptada en una red más amplia de comercios que trabajen con la marca correspondiente.
La marca no garantiza que la tarjeta funcione en cualquier lugar. Se debe revisar:
- Países habilitados.
- Comercios participantes.
- Compras por internet.
- Compras internacionales.
- Retiros en cajeros.
- Compatibilidad con billeteras digitales.
Uso de tarjetas prepago en el transporte público
El Banco Central de Chile publicó en 2026 normas para permitir el uso de tarjetas de crédito, débito y prepago en sistemas de transporte público masivo, bajo ciertas condiciones y siempre que la funcionalidad se encuentre disponible.
La información oficial del Banco Central señala que la disponibilidad depende de la implementación del sistema, de los operadores y de las tarjetas habilitadas.
Por eso, no se debe asumir que cualquier tarjeta prepago funcionará en todos los buses, estaciones, trenes o sistemas de transporte.
Uso internacional de tarjetas prepago
Algunas tarjetas prepago permiten realizar compras fuera de Chile o retirar dinero en el extranjero. Otras tienen uso limitado al país o a determinados comercios.
Antes de viajar, se debe revisar:
- Si la tarjeta está habilitada para uso internacional.
- Si requiere activación previa.
- Qué tipo de cambio se aplica.
- Si existe comisión por compra internacional.
- Si existe comisión por retiro.
- Qué límites diarios se aplican.
- Qué hacer ante un bloqueo en el extranjero.
- Qué canales de atención funcionan desde otro país.
El valor descontado puede diferir del precio mostrado inicialmente por el comercio debido a la conversión de moneda y a los cargos aplicables.
Costos de una tarjeta prepago
El costo de una tarjeta prepago depende de su emisor y de los servicios contratados. Puede ser gratuita en algunas operaciones y tener cargos en otras.
| Tipo de costo | Cuándo podría aplicarse |
|---|---|
| Emisión | Al crear o solicitar la tarjeta. |
| Mantención | Por mantener activo el producto. |
| Recarga | Al ingresar dinero mediante determinados canales. |
| Retiro | Al sacar dinero en cajeros o puntos autorizados. |
| Reposición | Al reemplazar una tarjeta perdida, robada o dañada. |
| Conversión | Al realizar operaciones en otra moneda. |
| Inactividad | Si el contrato contempla un cargo por falta de uso. |
No todas las tarjetas tienen estos cobros. La persona debe revisar el tarifario vigente y las condiciones específicas del producto.
Ejemplo de cálculo de costos
Supongamos que una tarjeta prepago tiene los siguientes cargos referenciales:
- Recarga: $500.
- Retiro: $1.000.
- Compra nacional: $0.
- Reposición: valor informado por el emisor.
Si una persona realiza cuatro recargas durante el mes:
$500 × 4 = $2.000
Si además realiza un retiro:
$2.000 + $1.000 = $3.000 en cargos referenciales
El ejemplo no representa un precio general del mercado. Los valores reales deben consultarse directamente en la entidad correspondiente.
¿Una tarjeta prepago afecta el historial crediticio?
Una tarjeta prepago simple normalmente no funciona como una línea de crédito, por lo que su uso no equivale a contratar un crédito tradicional.
Sin embargo, el efecto específico sobre los registros financieros depende del producto, del emisor y de la información que se reporte. Si la tarjeta incluye un crédito, sobregiro o financiamiento adicional, esa parte debe analizarse por separado.
Una persona no debe contratar una tarjeta prepago suponiendo que automáticamente construirá historial crediticio. Si ese es el objetivo, debe consultar directamente qué información reporta la institución y qué producto corresponde.
¿Una tarjeta prepago mejora la evaluación para obtener un crédito?
No existe una garantía general de que utilizar una tarjeta prepago mejore la evaluación para obtener una tarjeta de crédito o un préstamo.
La aprobación de un crédito puede considerar ingresos, comportamiento de pago, deudas, antecedentes comerciales y políticas internas de la institución.
La tarjeta prepago puede ayudar a organizar gastos o controlar el presupuesto, pero no debe presentarse como una forma segura de obtener posteriormente un crédito.
Tarjeta prepago para controlar el presupuesto
Una de las ventajas de una tarjeta prepago es que permite limitar el gasto al dinero cargado, siempre que no incluya servicios adicionales de crédito.
Por ejemplo, una persona puede cargar un monto mensual destinado a:
- Compras por internet.
- Suscripciones.
- Transporte.
- Alimentación.
- Viajes.
- Gastos de un hijo o familiar.
Este sistema puede ayudar a evitar el uso de un cupo de crédito, pero se deben controlar las comisiones y los pagos automáticos.
Tarjetas prepago para menores de edad
Algunas instituciones pueden ofrecer productos para menores de edad o tarjetas vinculadas a un adulto responsable. Los requisitos y las condiciones varían según la entidad.
Antes de contratar una tarjeta para un menor, se debe confirmar:
- Edad mínima.
- Autorización del representante.
- Documentos solicitados.
- Límites de uso.
- Posibilidad de retirar dinero.
- Notificaciones para el adulto responsable.
- Responsabilidad frente a operaciones no autorizadas.
- Costos de emisión y mantención.
No se debe asumir que todos los productos prepago permiten contratar una tarjeta para menores.
Tarjetas prepago para viajes
Una tarjeta prepago puede ser útil durante un viaje porque permite separar el dinero destinado a gastos y reducir la exposición de una cuenta principal.
Antes de utilizarla fuera de Chile, se deben revisar:
- Países donde funciona.
- Monedas disponibles.
- Tipo de cambio.
- Comisiones internacionales.
- Retiros en cajeros.
- Límites de uso.
- Bloqueo por seguridad.
- Atención desde el extranjero.
También conviene mantener un medio de pago alternativo por si la tarjeta se bloquea, el comercio no la acepta o se presenta una falla técnica.
Tarjetas prepago y suscripciones
Las tarjetas prepago pueden utilizarse para algunas suscripciones digitales si el comercio acepta ese tipo de medio de pago y existe saldo suficiente al momento del cobro.
Antes de registrar la tarjeta, se debe confirmar:
- Fecha del cobro.
- Monto de la suscripción.
- Moneda.
- Periodicidad.
- Procedimiento de cancelación.
- Qué ocurre si no hay saldo suficiente.
Retirar la tarjeta de una aplicación no siempre cancela la suscripción. La cancelación debe realizarse siguiendo el procedimiento del proveedor.
Tarjetas prepago y pagos automáticos
Algunos servicios pueden realizar cobros automáticos en una tarjeta prepago. Si no hay saldo suficiente, el pago podría ser rechazado.
Esto puede ocurrir con:
- Servicios de streaming.
- Aplicaciones.
- Planes de telefonía.
- Servicios digitales.
- Reservas.
- Plataformas de software.
La persona debe revisar los pagos recurrentes y mantener saldo suficiente solo cuando esté segura de que desea conservar el servicio.
Seguridad de las tarjetas prepago
Una tarjeta prepago puede reducir la exposición de una cuenta bancaria principal, pero no elimina los riesgos de fraude.
Se recomienda:
- No compartir el número de tarjeta.
- No enviar fotografías del plástico.
- No entregar claves ni códigos.
- Activar notificaciones.
- Revisar los movimientos.
- Bloquear la tarjeta ante pérdida.
- Utilizar sitios confiables.
- No ingresar datos desde enlaces sospechosos.
- Mantener segura la aplicación.
La información del SERNAC sobre fraudes en medios de pago incluye tarjetas de prepago físicas y digitales dentro de los medios que pueden verse afectados por operaciones no autorizadas.
Qué hacer si aparece una operación no reconocida
Si una persona observa una compra o retiro que no realizó, debe avisar inmediatamente al emisor.
- Bloquear la tarjeta desde la aplicación si existe esa opción.
- Contactar a la institución por un canal oficial.
- Informar la operación no autorizada.
- Solicitar un número o comprobante del aviso.
- Cambiar las claves comprometidas.
- Revisar los movimientos anteriores.
- Realizar la denuncia cuando corresponda.
- Conservar todos los antecedentes.
La Ley de Fraudes y las normas aplicables pueden establecer procedimientos, obligaciones y plazos específicos. La persona debe seguir las instrucciones de la entidad y consultar la información oficial.
Qué hacer si se pierde una tarjeta prepago
La tarjeta debe bloquearse lo antes posible para evitar que otra persona utilice el saldo.
Se recomienda:
- Bloquearla temporalmente.
- Solicitar el bloqueo definitivo si corresponde.
- Informar la pérdida al emisor.
- Solicitar reposición.
- Revisar los movimientos.
- Desconocer operaciones no realizadas.
- Guardar el comprobante del bloqueo.
Qué pasa si la aplicación deja de funcionar
Una falla en la aplicación puede impedir consultar el saldo o bloquear la tarjeta. Por eso, antes de utilizarla, es conveniente conocer los canales alternativos.
Se debe verificar si existe:
- Atención telefónica.
- Sitio web para bloquear.
- Atención presencial.
- Correo de soporte.
- Chat oficial.
- Canal de emergencia permanente.
Los teléfonos, horarios y canales pueden cambiar. Deben consultarse en la página oficial del emisor.
Cómo verificar si el emisor es confiable
Antes de cargar dinero, se debe identificar quién emite y administra la tarjeta.
Conviene revisar:
- Razón social.
- RUT de la empresa.
- Dirección y canales de contacto.
- Contrato del producto.
- Política de privacidad.
- Tarifario.
- Condiciones de reclamo.
- Registro o supervisión que corresponda.
La CMF mantiene información sobre entidades fiscalizadas y emisores sujetos a su regulación. Se puede consultar la información institucional de la CMF sobre emisores y operadores de tarjetas de pago.
La existencia de una aplicación o de publicidad en redes sociales no demuestra por sí sola que un producto sea seguro o adecuado.
Qué dice la regulación sobre las tarjetas prepago
Las tarjetas de pago con provisión de fondos forman parte del sistema de medios de pago regulado en Chile. El Banco Central establece normas para la emisión y operación, mientras que la CMF supervisa determinados aspectos de las entidades correspondientes.
El Banco Central publica el marco normativo sobre tarjetas de pago con provisión de fondos.
Las condiciones concretas de cada tarjeta dependen del contrato celebrado entre el usuario y el emisor, además de las normas aplicables.
¿Una tarjeta prepago tiene CAE?
La CAE está vinculada principalmente a operaciones de crédito. Una tarjeta prepago que utiliza saldo propio no funciona necesariamente como un crédito y, por lo tanto, no debe analizarse igual que una tarjeta de crédito.
Si el producto incorpora un crédito, una línea adicional o una modalidad de financiamiento, se deben revisar las condiciones de esa operación y los indicadores que correspondan.
Para una tarjeta prepago simple, suelen ser más importantes:
- Comisión de emisión.
- Comisión de carga.
- Comisión de retiro.
- Comisión de mantención.
- Tipo de cambio.
- Límites de uso.
- Costos de reposición.
¿Una tarjeta prepago tiene estado de cuenta?
Puede entregar una cartola, historial o resumen de movimientos, aunque no necesariamente sea el mismo estado de cuenta de una tarjeta de crédito.
La información puede incluir:
- Saldo inicial.
- Cargas realizadas.
- Compras.
- Retiros.
- Comisiones.
- Devoluciones.
- Saldo disponible.
- Operaciones pendientes.
Se debe revisar con qué frecuencia se actualiza la información y cómo se puede descargar o solicitar.
Devoluciones y anulaciones
Si una compra se anula o el comercio realiza una devolución, el dinero puede tardar en volver al saldo disponible.
El plazo depende del comercio, del operador de pagos y del emisor de la tarjeta. La persona debe conservar:
- Comprobante de compra.
- Comprobante de cancelación.
- Correo de devolución.
- Número de operación.
- Fecha de solicitud.
Si el dinero no aparece dentro del plazo informado, se debe consultar primero al comercio y luego al emisor.
Qué pasa si no hay saldo suficiente
Si la tarjeta prepago no tiene saldo suficiente, la compra puede ser rechazada. También puede rechazarse si existe una retención, una comisión pendiente, un límite de seguridad o una operación anterior en proceso.
Antes de volver a intentar una compra, se recomienda:
- Revisar el saldo disponible.
- Comprobar si existe una operación pendiente.
- Verificar los límites de uso.
- Confirmar que la tarjeta esté activa.
- Revisar si el comercio acepta ese medio de pago.
¿Se puede sobregirar una tarjeta prepago?
Una tarjeta prepago simple debería limitar las compras al saldo disponible. Sin embargo, algunos productos pueden ofrecer servicios adicionales que permitan cubrir temporalmente una operación o utilizar una línea de crédito.
Si existe un sobregiro o crédito asociado, se deben revisar:
- Monto máximo.
- Tasa de interés.
- Comisiones.
- Plazo de pago.
- Forma de cobro.
- Consecuencias del atraso.
En ese caso, el producto tiene un componente de crédito y no debe analizarse como una tarjeta prepago pura.
Ventajas de una tarjeta prepago
Una tarjeta prepago puede ofrecer ventajas según las necesidades del usuario.
- Permite gastar hasta el saldo disponible.
- Puede ayudar a controlar el presupuesto.
- No requiere necesariamente una línea de crédito.
- Puede ser útil para compras en internet.
- Puede utilizarse para separar dinero destinado a un objetivo.
- Puede ser una alternativa para quienes no desean usar crédito.
- Puede permitir pagos digitales y compras internacionales, según el producto.
Estas ventajas dependen de las condiciones de la tarjeta y no significan que todos los productos prepago sean gratuitos o aceptados en todos los lugares.
Desventajas y limitaciones
También pueden existir limitaciones importantes:
- No siempre permite comprar en cuotas.
- No siempre permite avances.
- Puede cobrar por recargar.
- Puede cobrar por retirar dinero.
- Puede tener límites de saldo.
- Puede no ser aceptada en determinados comercios.
- Puede requerir conexión a internet o una aplicación.
- Puede tener restricciones internacionales.
- Podría no construir historial crediticio.
- El saldo puede quedar retenido temporalmente en algunas operaciones.
Cuándo puede convenir una tarjeta prepago
Puede ser una alternativa adecuada para una persona que:
- Quiere controlar cuánto dinero puede gastar.
- Prefiere no utilizar una línea de crédito.
- Realiza compras por internet.
- Necesita separar dinero para un viaje.
- Busca una tarjeta para pagos digitales.
- Quiere reducir la exposición de su cuenta principal.
- Necesita una alternativa para determinados comercios.
Cuándo puede convenir una tarjeta de crédito
Una tarjeta de crédito puede ser más adecuada cuando la persona necesita:
- Comprar en cuotas.
- Acceder a una línea de crédito.
- Realizar una compra de mayor monto y pagar después.
- Utilizar promociones específicas de crédito.
- Contar con un cupo disponible para emergencias.
Sin embargo, debe utilizarse solo cuando exista capacidad de pago. Las cuotas, intereses y comisiones pueden aumentar el costo final de una compra.
Cómo elegir entre prepago y crédito
| Necesidad | Alternativa que podría ser más adecuada |
|---|---|
| Controlar estrictamente el gasto | Tarjeta prepago. |
| Comprar utilizando dinero disponible | Tarjeta prepago o débito. |
| Comprar en cuotas | Tarjeta de crédito, si el costo es razonable. |
| Evitar intereses | Prepago o débito, siempre que exista saldo. |
| Acceder a un cupo de financiamiento | Tarjeta de crédito. |
| Realizar pagos digitales puntuales | Prepago, débito o crédito según aceptación y costo. |
Preguntas frecuentes
¿Una tarjeta prepago es una tarjeta de crédito?
No. Una tarjeta prepago utiliza dinero cargado previamente o disponible en una cuenta de provisión de fondos. Una tarjeta de crédito utiliza un cupo otorgado por una institución y genera una obligación de pago posterior.
¿Una tarjeta prepago genera deuda?
Por el uso normal del saldo disponible, no. Si el producto incorpora un sobregiro, crédito o financiamiento adicional, esa función debe analizarse según sus propias condiciones.
¿Una tarjeta prepago cobra intereses?
Normalmente no cobra intereses por comprar con saldo propio. Sin embargo, puede tener comisiones por emisión, recarga, retiro, mantención, uso internacional u otros servicios.
¿Puedo comprar en cuotas con una tarjeta prepago?
Depende del producto, del comercio y del sistema de pago. No todas las tarjetas prepago permiten cuotas y algunas solo funcionan como pago inmediato con el saldo disponible.
¿Puedo sacar dinero de una tarjeta prepago?
Algunas tarjetas permiten retiros en cajeros o puntos habilitados, mientras que otras no. Se deben revisar las comisiones, límites y condiciones del emisor.
¿Una tarjeta prepago tiene cupo?
Tiene un límite de saldo o de uso, pero no es lo mismo que el cupo de crédito de una tarjeta tradicional. El dinero disponible depende de las cargas realizadas y de los límites establecidos.
¿Una tarjeta prepago sirve para comprar por internet?
Puede servir si el comercio acepta la tarjeta y el producto está habilitado para compras en línea. La disponibilidad depende de la marca, el emisor y las condiciones del medio de pago.
¿Una tarjeta prepago sirve en el extranjero?
Depende de la tarjeta. Algunas permiten compras y retiros internacionales, mientras que otras tienen uso limitado a Chile o a determinados comercios.
¿Una tarjeta prepago construye historial crediticio?
No se debe asumir que lo hace. Una tarjeta prepago simple no es un crédito. Si el producto incluye una línea de crédito, se debe consultar directamente a la institución cómo se informa esa operación.
¿Una tarjeta prepago tiene CAE?
Una tarjeta prepago simple no se analiza normalmente como un crédito, por lo que la CAE puede no ser el indicador principal. Si incorpora financiamiento, se deben revisar los indicadores y costos de esa modalidad.
¿Qué diferencia existe entre una tarjeta prepago y una tarjeta de débito?
La tarjeta prepago utiliza dinero cargado en el producto o cuenta de provisión de fondos. La tarjeta de débito utiliza el saldo de una cuenta bancaria o cuenta asociada.
¿Qué diferencia existe entre una tarjeta prepago y una tarjeta de crédito?
La prepago utiliza fondos disponibles y normalmente no genera deuda por cada compra. La tarjeta de crédito utiliza una línea de financiamiento y debe pagarse posteriormente.
¿Qué hago si pierdo una tarjeta prepago?
Se debe bloquear inmediatamente mediante la aplicación o el canal oficial del emisor, revisar los movimientos y solicitar reposición si corresponde.
¿Qué hago si aparece una compra que no realicé?
Se debe avisar de inmediato a la entidad emisora, bloquear la tarjeta, desconocer la operación y conservar el comprobante del aviso y los demás antecedentes.
¿Las tarjetas prepago son gratuitas?
No siempre. Algunas pueden no cobrar por determinadas operaciones, pero tener costos por emisión, recargas, retiros, mantención, reposición o uso internacional.
¿Dónde puedo revisar la regulación de las tarjetas prepago?
El Banco Central de Chile publica la normativa sobre tarjetas de pago con provisión de fondos. También se puede consultar la información de la CMF sobre emisores y operadores.
Recomendaciones finales
- Confirma que el producto sea realmente prepago y no una tarjeta de crédito.
- Revisa quién es el emisor y quién administra el dinero.
- Lee el contrato y el tarifario antes de cargar fondos.
- Pregunta por los costos de recarga y retiro.
- Confirma dónde se puede utilizar.
- Revisa si permite compras en línea e internacionales.
- Comprueba los límites de saldo y de operación.
- No confundas el saldo disponible con un cupo de crédito.
- Activa las notificaciones de movimientos.
- Bloquea la tarjeta inmediatamente si la pierdes.
- No compartas claves, códigos ni fotografías.
- Revisa las operaciones y devoluciones.
- Consulta directamente al emisor cualquier condición que no comprendas.
Una tarjeta prepago no es una tarjeta de crédito cuando funciona utilizando únicamente el dinero que la persona cargó o mantiene disponible en una cuenta de provisión de fondos. La tarjeta de crédito, en cambio, permite utilizar un cupo financiado que debe pagarse posteriormente.
La tarjeta prepago puede ser útil para controlar gastos, realizar compras digitales, separar dinero para un objetivo o utilizar un medio de pago sin recurrir necesariamente a una deuda. Sin embargo, puede tener comisiones, límites, restricciones de uso y costos asociados a recargas, retiros o compras internacionales.
Antes de contratarla, es importante revisar el contrato, el tarifario, los comercios donde se acepta, los canales de bloqueo, la política frente a operaciones no autorizadas y la existencia de cualquier función de crédito adicional.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta