
Pago mínimo de la tarjeta de crédito en Chile: cómo se calcula
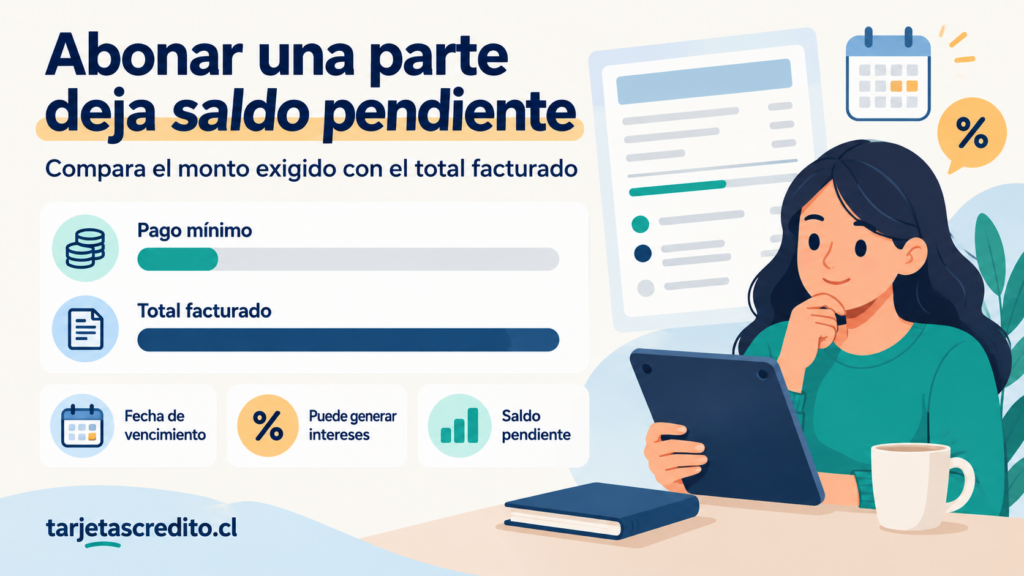
El pago mínimo de una tarjeta de crédito es la cantidad que el titular debe pagar, como mínimo, antes de la fecha de vencimiento indicada en su estado de cuenta. Pagarlo oportunamente permite mantener la cuenta al día, pero no significa que la deuda quede pagada ni que se eviten los intereses asociados al saldo pendiente.
En Chile, la forma de determinar el pago mínimo está regulada por la Comisión para el Mercado Financiero, conocida como CMF. La normativa establece una fórmula que considera los cargos del período y un porcentaje del monto financiable de la deuda. Sin embargo, el monto exacto puede variar según la institución emisora, el tipo de operación, las cuotas contratadas y las políticas de cada tarjeta.
En este artículo se explica qué significa el pago mínimo, cómo se calcula, qué diferencia existe con el total facturado, qué ocurre cuando solamente se paga ese monto y qué recomendaciones pueden ayudar a evitar el sobreendeudamiento.
Qué es el pago mínimo de una tarjeta de crédito
El pago mínimo es el monto más bajo que la institución emisora exige pagar dentro del período indicado en el estado de cuenta para evitar que la cuenta sea considerada impaga por no haber cubierto la obligación mínima del mes.
Este monto no representa el total de la deuda. Normalmente corresponde a una parte de los consumos, cuotas, intereses, comisiones, impuestos, seguros u otros cargos registrados en la tarjeta.
Cuando una persona paga solamente el mínimo, el saldo restante continúa pendiente. Ese saldo puede generar nuevos intereses, cargos financieros u otros costos de acuerdo con el contrato de la tarjeta y las condiciones de cada operación.
Por esta razón, el pago mínimo debe entenderse como una alternativa para cumplir parcialmente con la obligación mensual cuando no es posible pagar todo el estado de cuenta. No debería confundirse con una forma económica de utilizar la tarjeta ni con una cuota fija que permita conocer de antemano el costo final de la deuda.
Cómo se calcula el pago mínimo en Chile
La Comisión para el Mercado Financiero estableció una fórmula general para determinar un piso del pago mínimo de las tarjetas de crédito fiscalizadas.
La fórmula básica es:
Pago mínimo = Monto No Financiable + 5% del Monto Financiable
La explicación sencilla es que algunos conceptos deben pagarse completamente en el período correspondiente, mientras que sobre el resto de la deuda se exige, como mínimo, un porcentaje de amortización.
La normativa establece un piso. Por lo tanto, una institución financiera puede fijar un pago mínimo superior si así lo contemplan sus políticas, su contrato o las características de la operación.
Qué es el Monto No Financiable
El Monto No Financiable, conocido como MNF, corresponde a los conceptos que no deberían quedar postergados indefinidamente mediante el pago mínimo.
Entre los componentes que pueden formar parte del Monto No Financiable se encuentran:
- Intereses generados durante el período.
- Comisiones asociadas a la tarjeta o a determinadas operaciones.
- Impuestos aplicables.
- Primas de seguros que hayan sido contratadas o cobradas de acuerdo con las condiciones correspondientes.
- Cargos adicionales informados en el estado de cuenta.
- Otros conceptos que la normativa o el contrato considere dentro de esta categoría.
- El porcentaje de las cuotas sin interés que corresponda incorporar durante el período de transición de la normativa.
Los conceptos incluidos en el MNF se incorporan al pago mínimo en el porcentaje que corresponda. En general, los intereses, comisiones y otros cargos señalados por la normativa deben considerarse por el total que corresponda al período.
Qué es el Monto Financiable
El Monto Financiable, conocido como MF, es la parte del saldo que puede continuar financiándose. Corresponde principalmente al capital pendiente de pago de las compras y operaciones realizadas con la tarjeta.
Sobre este monto se aplica, como regla general, el 5% establecido en la fórmula.
El Monto Financiable puede incluir, entre otros elementos:
- Capital pendiente de compras realizadas en modalidad rotativa.
- Capital insoluto de operaciones que se encuentran financiadas con interés.
- La parte de las cuotas sin interés que todavía no se haya incorporado completamente al Monto No Financiable durante la transición normativa.
- Otros saldos que, de acuerdo con la regulación y las condiciones de la tarjeta, puedan continuar financiándose.
Capital insoluto significa la parte de la deuda que todavía no se ha pagado. No corresponde necesariamente al monto original de la compra, porque puede haber disminuido con pagos anteriores.
El 5% no siempre se aplica al total facturado
Una confusión frecuente consiste en tomar el total de la cuenta y calcular directamente el 5%. Esa operación puede entregar un resultado incorrecto.
El 5% se aplica al Monto Financiable, no necesariamente al total facturado. Primero deben separarse los conceptos que forman parte del Monto No Financiable y luego calcular el porcentaje correspondiente sobre el saldo que puede financiarse.
Por ejemplo, si una cuenta tiene intereses, comisiones, seguros y capital pendiente, la institución puede incluir completamente los primeros conceptos en el pago mínimo y aplicar el 5% solamente sobre la parte financiable.
Por eso, el monto que aparece en el estado de cuenta de la tarjeta es el valor que debe utilizarse para pagar. La fórmula sirve para comprender su composición, pero no reemplaza el cálculo oficial realizado por el emisor.
Ejemplo sencillo del cálculo del pago mínimo
El siguiente ejemplo es ilustrativo. No corresponde a una tarjeta específica ni permite conocer el monto que cobrará una institución determinada.
Supongamos que el estado de cuenta contiene los siguientes conceptos:
| Concepto | Monto | Tratamiento ilustrativo |
|---|---|---|
| Intereses del período | $20.000 | Se incorpora al Monto No Financiable |
| Comisiones y otros cargos | $7.000 | Se incorpora al Monto No Financiable |
| Capital financiable | $300.000 | Se aplica el 5% |
En este ejemplo:
- Monto No Financiable: $27.000.
- Monto Financiable: $300.000.
- 5% del Monto Financiable: $15.000.
- Pago mínimo ilustrativo: $42.000.
La operación sería:
$27.000 + ($300.000 × 0,05) = $42.000
Si la institución establece un piso superior, existen cuotas vencidas, se agregan cargos de períodos anteriores o la tarjeta tiene una forma de cálculo distinta permitida por la regulación, el pago mínimo informado podría ser mayor.
Ejemplo con una compra en cuotas sin interés
Las compras en cuotas sin interés también deben revisarse con atención. Que una compra haya sido pactada sin interés no significa necesariamente que la cuota completa deba formar parte del pago mínimo desde el primer momento durante la etapa de transición normativa.
Supongamos una compra de $240.000 pactada en tres cuotas sin interés de $80.000 cada una. En el primer período, la cuota correspondiente sería de $80.000.
Durante la primera etapa de aplicación de la normativa, iniciada el 4 de junio de 2026, las cuotas sin interés se incorporan al Monto Financiable. Por lo tanto, en términos generales, solamente el 5% de la cuota sin interés se consideraría dentro del pago mínimo mediante esa parte de la fórmula.
Si la cuota sin interés del mes fuera de $80.000, el 5% equivaldría a:
$80.000 × 0,05 = $4.000
A este monto habría que sumar los intereses, comisiones, impuestos, seguros u otros cargos que correspondan, además del porcentaje aplicable al resto del saldo financiable.
Este ejemplo no significa que la persona pueda dejar de pagar la cuota completa sin consecuencias. El saldo no incluido en el pago mínimo continúa siendo una deuda pendiente y puede quedar financiado según las condiciones de la tarjeta.
Cómo se incorporan gradualmente las cuotas sin interés
La CMF estableció una transición para que las cuotas sin interés se incorporen gradualmente al Monto No Financiable. La finalidad es que el cambio no provoque un aumento inmediato y brusco del pago mínimo para todas las personas.
| Fecha de referencia | Porcentaje de la cuota sin interés incorporado al MNF | Porcentaje que permanece en el MF |
|---|---|---|
| Desde el 4 de junio de 2026 | 0% | 100% |
| Desde el 4 de diciembre de 2026 | 25% | 75% |
| Desde el 4 de junio de 2027 | 50% | 50% |
| Desde el 4 de diciembre de 2027 | 75% | 25% |
| Desde el 4 de junio de 2028 | 100% | 0% |
De acuerdo con la información publicada por la CMF, el inicio de la aplicación de la fórmula ocurrió el 4 de junio de 2026. La institución emisora debe informar el monto concreto en cada estado de cuenta, por lo que es conveniente revisar cómo aparece desglosado el pago mínimo de la tarjeta.
Como la fecha de este artículo puede no coincidir con la fecha en que el lector consulte su estado de cuenta, cualquier cambio posterior debe verificarse directamente en la información oficial de la CMF sobre la entrada en vigencia de la normativa.
Qué diferencia existe entre el pago mínimo y el total facturado
El total facturado representa la suma de las obligaciones que la institución informa para el período de facturación. Puede incluir compras, cuotas, avances, intereses, comisiones, seguros, impuestos, cargos anteriores y otros movimientos registrados.
El pago mínimo es solamente la cantidad mínima exigida para cumplir parcialmente con la obligación del período.
| Característica | Pago mínimo | Total facturado o total a pagar |
|---|---|---|
| Qué cubre | Una parte de la deuda y determinados cargos | La totalidad del monto informado para el período |
| Intereses futuros | Normalmente pueden generarse sobre el saldo pendiente | Puede evitar intereses sobre el saldo facturado cuando se paga íntegramente y dentro del plazo, según las condiciones de la tarjeta |
| Duración de la deuda | Puede prolongarse durante varios meses | Se reduce considerablemente o puede quedar pagado el período completo |
| Riesgo de endeudamiento | Mayor, especialmente si se utiliza todos los meses | Menor, siempre que el pago sea compatible con el presupuesto |
| Monto mensual | Más bajo | Más alto, pero generalmente permite reducir el saldo con mayor rapidez |
La posibilidad de pagar menos cada mes puede ser útil ante una emergencia puntual. Sin embargo, si una persona paga el mínimo de manera permanente y continúa utilizando la tarjeta, la deuda puede mantenerse durante mucho tiempo o incluso aumentar.
¿Pagar el mínimo evita los intereses?
No necesariamente. Pagar el mínimo evita que la persona incumpla la cantidad mínima exigida para ese período, pero no significa que el saldo restante quede libre de intereses.
La deuda pendiente puede continuar financiándose y generar costos de acuerdo con la tasa de interés, el tipo de operación, las fechas de facturación, los pagos realizados y las condiciones del contrato.
La situación exacta depende de la tarjeta. Algunas compras pueden tener una promoción específica, mientras que el saldo rotativo, los avances en efectivo u otras operaciones pueden tener condiciones diferentes.
La CMF Educa explica que pagar solamente el monto mínimo puede hacer que la deuda se prolongue y que, en ciertas situaciones, incluso aumente. Por eso, cuando sea posible, se recomienda pagar el total facturado o una cantidad superior al mínimo.
Qué ocurre si se paga solamente el mínimo durante varios meses
Cuando se paga el mínimo, una parte relativamente pequeña del capital puede reducirse. El resto continúa pendiente y puede generar nuevos intereses.
Si la persona vuelve a usar la tarjeta antes de terminar de pagar el saldo anterior, se produce una acumulación de obligaciones. En cada nuevo estado de cuenta pueden aparecer:
- El saldo anterior que aún no se ha pagado.
- Intereses sobre el financiamiento pendiente.
- Nuevas compras realizadas durante el período.
- Nuevas cuotas de operaciones anteriores.
- Comisiones, seguros, impuestos u otros cargos.
- El nuevo pago mínimo calculado sobre la situación actual.
El problema principal no es pagar el mínimo una sola vez. La dificultad aparece cuando el pago mínimo se convierte en la forma habitual de administrar la tarjeta y el saldo se mantiene o aumenta mes a mes.
La CMF ha utilizado ejemplos educativos para mostrar que una tasa de amortización muy baja puede extender el pago de la deuda durante muchos años. Las cifras de esos ejemplos dependen de supuestos específicos y no representan el resultado de todas las tarjetas, pero sirven para entender por qué pagar únicamente el mínimo puede ser costoso.
Cómo leer el estado de cuenta de la tarjeta
Antes de realizar el pago, conviene revisar todos los datos del estado de cuenta y no fijarse solamente en el monto mínimo.
Fecha de facturación o cierre
Es la fecha en que la institución determina los movimientos que formarán parte del estado de cuenta. Las compras realizadas después del cierre normalmente quedan para el período siguiente, aunque esto depende de la fecha en que la operación sea registrada.
Fecha de vencimiento
Es el último día informado para realizar el pago correspondiente. Pagar después de esta fecha puede generar intereses de mora, gastos de cobranza u otras consecuencias previstas en el contrato y en la legislación aplicable.
La hora límite puede variar según el canal utilizado. Un pago realizado por internet, una transferencia, una caja presencial o un sistema externo podría registrarse en momentos distintos. Para evitar problemas, conviene no esperar hasta el último minuto.
Total a pagar
Es el monto que la institución informa como obligación total del período. Puede tener una denominación diferente según la tarjeta, como total facturado, pago total, monto total o monto para no generar intereses.
El lector debe revisar la explicación específica que aparece en su estado de cuenta, porque las condiciones pueden cambiar según el producto financiero y el tipo de operación.
Pago mínimo
Es la cantidad mínima exigida para el período. Pagarla oportunamente no elimina el saldo restante ni garantiza que no se generen intereses sobre la deuda pendiente.
Tasa de interés
La tasa permite conocer el costo del financiamiento. Puede variar según la operación: compras rotativas, compras en cuotas, avances en efectivo y otras modalidades pueden tener tasas y comisiones diferentes.
Carga Anual Equivalente y Costo Total del Crédito
La Carga Anual Equivalente, conocida como CAE, ayuda a comparar el costo de distintas alternativas de crédito porque considera más elementos que la tasa de interés aislada.
El Costo Total del Crédito muestra cuánto terminaría pagando el consumidor bajo determinadas condiciones. Ambos indicadores deben revisarse antes de contratar una tarjeta, solicitar un avance o aceptar una compra financiada.
Cupo utilizado y cupo disponible
El cupo utilizado corresponde a la parte de la línea de crédito que ya se encuentra comprometida. El cupo disponible es el monto que todavía puede utilizarse, aunque puede modificarse por compras pendientes de contabilización, pagos aún no procesados y otras operaciones.
Cómo calcular de forma aproximada el pago mínimo usando el estado de cuenta
La institución emisora es la responsable de informar el monto oficial. Aun así, una persona puede revisar la lógica general del cálculo siguiendo estos pasos:
- Identificar el período de facturación al que corresponde el estado de cuenta.
- Separar los intereses, comisiones, impuestos, seguros y otros cargos que aparecen informados.
- Identificar el capital pendiente de compras rotativas, compras en cuotas y avances.
- Revisar si existen cuotas sin interés y qué porcentaje corresponde incorporar al Monto No Financiable según la etapa normativa vigente.
- Sumar los conceptos que correspondan al Monto No Financiable.
- Determinar el Monto Financiable restante.
- Calcular el 5% del Monto Financiable.
- Sumar ambos resultados.
- Comparar el resultado con el pago mínimo informado por la institución.
Si los valores no coinciden, no significa necesariamente que exista un error. Puede haber saldos vencidos, pagos todavía no procesados, diferencias de fechas, cargos incorporados en otra sección, un pago mínimo superior al piso regulatorio o una forma de cálculo específica del contrato.
Cuando exista una diferencia importante, lo más recomendable es pedir a la institución una explicación detallada del estado de cuenta y de la forma en que se determinó el pago mínimo.
Qué operaciones pueden influir en el pago mínimo
Compras en modalidad rotativa
Una compra rotativa es aquella que no se paga completamente durante el período y cuyo saldo continúa financiándose. Esta modalidad puede generar intereses, por lo que el saldo pendiente debe revisarse mes a mes.
Las compras rotativas suelen ser una de las principales razones por las que una deuda permanece durante mucho tiempo. Si el pago realizado apenas cubre intereses y una pequeña parte del capital, la reducción del saldo será lenta.
Compras en cuotas con interés
En una compra en cuotas con interés, cada cuota puede incluir una parte del capital, intereses y eventualmente otros cargos. La cantidad que se incorpora al pago mínimo depende de la estructura de la operación y de la normativa aplicable.
No se debe asumir que todas las cuotas tienen el mismo costo. Una compra en tres cuotas, una compra en doce cuotas y un avance en efectivo pueden tener tasas, comisiones y costos totales diferentes.
Compras en cuotas sin interés
Las cuotas sin interés deben analizarse con cuidado. La promoción puede indicar que no se cobra interés sobre la compra, pero podrían existir comisiones, seguros, impuestos u otras condiciones específicas.
Además, durante la transición de la normativa sobre el pago mínimo, la proporción de la cuota sin interés que se incorpora al Monto No Financiable aumenta progresivamente hasta llegar al 100% el 4 de junio de 2028, de acuerdo con la información publicada por la CMF.
Avances en efectivo
Los avances en efectivo suelen tener condiciones distintas a las compras. Pueden incorporar intereses desde el momento de la operación, comisiones fijas o variables y otros costos.
Antes de aceptar un avance, conviene solicitar el monto total que se terminará pagando, la cantidad de cuotas, la tasa de interés, la CAE, las comisiones y cualquier seguro o cargo asociado.
Comisiones de mantención o administración
Algunas tarjetas pueden cobrar comisiones periódicas por mantención, administración u otros servicios. La existencia, monto y forma de cobro deben revisarse en el contrato y en el estado de cuenta.
Seguros asociados
Los seguros deben revisarse con atención. El consumidor debe saber qué seguro contrató, cuál es su prima, qué cobertura ofrece y si realmente desea mantenerlo.
Si aparece un seguro que la persona no reconoce o que no solicitó, debe reclamar ante la institución y pedir los antecedentes de contratación.
¿Qué pasa si se paga menos que el pago mínimo?
Si el pago realizado es inferior al monto mínimo informado, la cuenta podría quedar parcialmente impaga. Las consecuencias pueden incluir intereses de mora, cargos por atraso, bloqueo temporal, reducción del cupo disponible, gestiones de cobranza u otras medidas previstas en el contrato.
Las consecuencias concretas dependen del tiempo de atraso, del tipo de tarjeta, de la institución y de la legislación vigente.
Pagar una cantidad inferior al mínimo no significa que esa suma se pierda. El pago normalmente se registra como abono, pero puede no ser suficiente para cumplir la obligación mínima del período.
Si una persona no puede cubrir el pago mínimo, debería comunicarse cuanto antes con la institución y solicitar alternativas formales. Es mejor buscar una solución antes de acumular varios vencimientos.
Qué pasa si se paga después de la fecha de vencimiento
El atraso puede generar intereses de mora y otros cargos conforme a las condiciones aplicables. También puede afectar la relación contractual y la información financiera del cliente, especialmente si el incumplimiento se prolonga.
Para evitar problemas:
- Revisar la fecha de vencimiento apenas se recibe el estado de cuenta.
- Programar el pago con anticipación.
- Verificar que el pago haya sido procesado y descontado correctamente.
- Guardar el comprobante de la operación.
- Consultar si los pagos realizados en fines de semana o feriados se registran el mismo día.
- Confirmar qué ocurre si se paga desde otro banco o mediante un canal externo.
Si se pagó oportunamente, pero la institución registró el pago como atrasado, se debe presentar el comprobante y solicitar una revisión formal del caso.
¿El pago mínimo mantiene la tarjeta habilitada?
El pago mínimo oportuno puede permitir que la cuenta se mantenga al día, pero no garantiza que la tarjeta permanezca habilitada en todas las circunstancias.
La institución podría aplicar restricciones por distintas razones, como exceso de cupo, incumplimientos anteriores, medidas de seguridad, fraude, bloqueo solicitado por el cliente, actualización de antecedentes, vencimiento del contrato u otras condiciones.
Si la tarjeta no funciona después de pagar el mínimo, se debe revisar el estado de cuenta y consultar directamente con el emisor.
Excepciones al pago mínimo
La normativa permite que las entidades establezcan ciertas excepciones al pago mínimo de acuerdo con sus políticas internas. Estas excepciones no constituyen un derecho automático para todos los clientes.
Según la información publicada por la CMF, una institución puede eximir temporalmente al deudor del pago mínimo en determinadas circunstancias, siempre que la deuda exceptuada pueda amortizarse completamente en un plazo máximo de 24 meses. Además, la excepción puede otorgarse por un máximo de dos meses consecutivos.
La posibilidad de acceder a una excepción depende de la evaluación de la institución y de las condiciones del contrato. Si una persona atraviesa una dificultad económica, debe preguntar expresamente por alternativas como:
- Postergación temporal.
- Renegociación.
- Reprogramación.
- Convenio de pago.
- Consolidación de deudas.
- Disminución temporal del pago.
- Bloqueo voluntario para evitar nuevos usos.
Antes de aceptar una alternativa, es importante solicitar por escrito el nuevo costo total, la tasa, el plazo, las comisiones y las consecuencias de incumplir el acuerdo.
Qué opción conviene según la situación
Si se puede pagar el total facturado
En general, pagar el total facturado dentro del plazo es la opción más conveniente para evitar que el saldo se financie. De todas formas, se deben revisar las condiciones particulares de la tarjeta, porque no todas las operaciones funcionan de la misma manera.
Si no se puede pagar el total, pero se puede pagar más que el mínimo
Pagar más que el mínimo reduce con mayor rapidez el capital pendiente y puede disminuir los intereses futuros. Conviene establecer un monto mensual realista que no comprometa gastos básicos, arriendo, alimentación, salud, transporte ni otras obligaciones prioritarias.
Si solamente se puede pagar el mínimo por una emergencia
Puede ser una solución puntual para evitar un atraso, pero es conveniente dejar de utilizar la tarjeta hasta recuperar el control del presupuesto. Si se continúa comprando, el saldo puede aumentar mientras se paga una cantidad pequeña.
Si se paga el mínimo todos los meses
Esta situación indica que la deuda probablemente supera la capacidad de pago actual. Conviene calcular el saldo total, suspender nuevas compras y consultar alternativas de reprogramación o consolidación antes de que se acumulen atrasos.
Si existen varias tarjetas
Es recomendable elaborar una lista con el saldo de cada tarjeta, el pago mínimo, la tasa, el vencimiento y el costo de mantención. También puede ser útil concentrar los pagos adicionales en la deuda con mayor costo, siempre manteniendo al día las demás obligaciones.
Consejos para evitar que la deuda aumente
- No utilizar el cupo disponible como si fuera dinero propio.
- Definir un límite mensual de compras con tarjeta.
- Evitar financiar gastos cotidianos durante períodos prolongados.
- No realizar avances en efectivo sin conocer el costo total.
- Revisar el estado de cuenta todos los meses.
- Comprobar que no existan seguros, comisiones o cargos desconocidos.
- Pagar antes de la fecha de vencimiento.
- Guardar los comprobantes de pago.
- Evitar tener muchas compras en cuotas simultáneamente.
- Considerar las cuotas futuras antes de realizar una nueva compra.
- No aceptar una compra solamente porque la cuota parece baja.
- Comparar la CAE y el Costo Total del Crédito.
- Solicitar una liquidación completa si no se entiende el saldo.
- Evitar pagar una tarjeta con otra tarjeta sin un plan de salida.
- Solicitar orientación temprana si los pagos ya no son sostenibles.
Errores frecuentes al usar el pago mínimo
Confundir el mínimo con una cuota fija
El pago mínimo puede cambiar todos los meses. No necesariamente corresponde a una cuota fija ni permite saber cuánto tiempo demorará la deuda en terminarse.
Creer que pagar el mínimo elimina los intereses
El pago mínimo normalmente cubre solamente una parte de la obligación. El saldo restante puede continuar generando intereses y otros costos.
Seguir usando la tarjeta sin revisar el saldo
Si se realizan nuevas compras mientras todavía existe una deuda anterior, el próximo estado de cuenta puede aumentar considerablemente.
Mirar solamente el valor de la cuota
Una cuota baja puede esconder un plazo más largo y un costo total mayor. Antes de comprar, conviene conocer cuánto se pagará en total.
No considerar las cuotas futuras
Una compra en doce cuotas no termina en el mes de la compra. Cada cuota ocupará parte del presupuesto durante varios meses, aunque la persona deje de utilizar la tarjeta.
Ignorar los cargos pequeños
Comisiones, seguros, impuestos y cargos periódicos pueden parecer poco importantes por separado, pero acumularse durante varios meses.
Esperar a tener varios atrasos
Cuando la persona advierte que no podrá continuar pagando, debe comunicarse con la institución cuanto antes. Esperar puede dificultar la negociación y aumentar los costos.
Derechos del consumidor al utilizar una tarjeta de crédito
Los consumidores tienen derecho a recibir información clara sobre las condiciones del producto financiero, sus costos, tasas, comisiones, seguros, modalidades de pago y consecuencias del atraso.
Antes de contratar o utilizar una tarjeta, es importante conocer:
- La tasa de interés aplicable.
- La CAE.
- El Costo Total del Crédito cuando corresponda.
- Las comisiones de mantención y administración.
- Los cargos por avances en efectivo.
- La forma de calcular las compras en cuotas.
- La fecha de facturación.
- La fecha de vencimiento.
- La forma en que se imputa cada pago.
- Las consecuencias de pagar solamente el mínimo.
- Las consecuencias de pagar después de la fecha límite.
- Las condiciones para cerrar la tarjeta.
El SERNAC dispone de información educativa sobre tarjetas de crédito y derechos de los consumidores. Las condiciones específicas pueden modificarse, por lo que conviene consultar siempre la versión vigente de la información oficial.
Qué hacer si no se reconoce un cobro
Si aparece una compra, comisión, seguro, avance o cargo que la persona no reconoce, se debe contactar inmediatamente a la institución emisora utilizando sus canales oficiales.
Conviene realizar las siguientes acciones:
- Revisar el detalle del estado de cuenta.
- Identificar la fecha, monto y descripción del cobro.
- Bloquear la tarjeta si existe sospecha de fraude.
- Informar el problema al emisor.
- Solicitar un número o comprobante del reclamo.
- Guardar capturas de pantalla, correos y comprobantes.
- Consultar los plazos y documentos necesarios para desconocer la operación.
- Presentar un reclamo ante el organismo correspondiente si la respuesta no resuelve el problema.
No se debe entregar la clave, códigos de seguridad ni datos completos de la tarjeta a personas que contacten al cliente por redes sociales, llamadas no verificadas o mensajes sospechosos.
Dónde consultar información oficial
La información sobre el cálculo del pago mínimo puede cambiar debido a nuevas normas, modificaciones contractuales o instrucciones de la autoridad. Para confirmar la información, se pueden consultar los siguientes sitios:
- Comisión para el Mercado Financiero: entrada en vigencia de la fórmula del pago mínimo.
- CMF: normativa sobre fórmula y componentes del pago mínimo.
- CMF Educa: recomendaciones para terminar con la deuda de una tarjeta.
- SERNAC: información sobre tarjetas de crédito.
- SERNAC: Portal institucional y canales de reclamo.
- Biblioteca del Congreso Nacional: Ley N.º 18.010.
- Biblioteca del Congreso Nacional: Ley N.º 21.673.
Para consultar el monto concreto de una cuenta, el canal principal debe ser la aplicación, sitio web, sucursal o centro de atención oficial de la institución que emitió la tarjeta.
Preguntas frecuentes sobre el pago mínimo
¿Qué significa pagar el mínimo de la tarjeta?
Significa pagar la cantidad mínima exigida por la institución para el período informado. Ese pago cubre solamente una parte de la obligación y deja un saldo pendiente que puede continuar financiándose.
¿El pago mínimo es igual en todas las tarjetas?
No. La fórmula regulatoria establece un piso, pero el monto puede cambiar según la institución, el tipo de tarjeta, las operaciones realizadas, los intereses, las comisiones, los seguros, las cuotas y las políticas internas del emisor.
¿El pago mínimo corresponde siempre al 5% del total?
No. El 5% se aplica al Monto Financiable. Además, deben incorporarse los conceptos que forman parte del Monto No Financiable. Por eso, calcular simplemente el 5% del total facturado puede entregar un resultado equivocado.
¿Qué ocurre si pago solamente el mínimo?
La deuda restante continúa pendiente. Dependiendo de las condiciones de la tarjeta, puede generar intereses y otros cargos, además de prolongar el tiempo necesario para terminar de pagar.
¿Pagar el mínimo evita aparecer como moroso?
El pago mínimo realizado dentro del plazo normalmente permite cumplir con la obligación mínima del período. Sin embargo, la situación concreta depende del estado de la cuenta, de la fecha de registro del pago y de las condiciones del contrato. Si existe alguna duda, se debe consultar directamente con el emisor.
¿Pagar el mínimo evita los intereses?
No necesariamente. El saldo que permanece pendiente puede seguir generando intereses. Para conocer el efecto exacto, es necesario revisar el tipo de operación y las condiciones informadas por la institución.
¿Es mejor pagar el mínimo o no pagar nada?
Si no es posible pagar el total, pagar el mínimo dentro del plazo puede evitar algunas consecuencias asociadas al incumplimiento de la obligación mínima. Sin embargo, la persona debe considerar que la deuda continúa y que puede generar nuevos costos.
Si tampoco es posible pagar el mínimo, conviene contactar a la institución antes del vencimiento para solicitar una alternativa formal.
¿Puedo pagar más que el mínimo?
Sí. Pagar una cantidad superior al mínimo permite reducir con mayor rapidez el saldo pendiente. Antes de realizar un pago extraordinario, conviene revisar cómo se aplicará al saldo y solicitar información si existen varias operaciones diferentes.
¿Puedo pagar el total aunque el estado de cuenta muestre un mínimo?
Sí. El pago mínimo es solamente la cantidad más baja exigida. Si se dispone del dinero, se puede pagar el total indicado por la institución, siempre verificando el monto actualizado y la fecha límite.
¿Qué pasa con las compras en cuotas sin interés?
La cuota sin interés forma parte de la deuda y debe pagarse según el calendario pactado. Durante la transición de la normativa del pago mínimo, el porcentaje incorporado al Monto No Financiable aumenta gradualmente. El saldo que no se incluya en el mínimo continúa siendo una obligación pendiente.
¿Las cuotas sin interés pueden terminar generando intereses?
La compra puede haber sido contratada sin interés, pero si la persona no paga las obligaciones correspondientes y deja saldos financiados, pueden producirse costos según las condiciones de la tarjeta y la forma en que se incumpla o postergue la deuda. También pueden existir comisiones, impuestos u otros cargos independientes del interés de la compra.
¿El pago mínimo cambia todos los meses?
Puede cambiar. El monto depende de las compras, cuotas, avances, intereses, pagos anteriores, comisiones, seguros, cargos y saldo pendiente de cada período.
¿Qué pasa si tengo varias compras en cuotas?
Las cuotas se acumulan en cada estado de cuenta. Aunque cada compra individual tenga una cuota baja, la suma de todas ellas puede ocupar una parte importante del presupuesto mensual.
¿El avance en efectivo se calcula igual que una compra?
No necesariamente. Los avances pueden tener tasas, comisiones y condiciones diferentes. Se debe revisar el costo total de la operación antes de aceptarla.
¿Qué debo hacer si no entiendo el monto mínimo?
Se debe revisar el detalle del estado de cuenta y solicitar a la institución una explicación de los conceptos incluidos en el Monto No Financiable y el Monto Financiable. También conviene pedir una liquidación completa de la deuda.
¿La institución puede cobrar un pago mínimo superior al resultado de la fórmula?
La normativa de la CMF establece un piso. La institución puede fijar un monto superior de acuerdo con sus políticas y las condiciones aplicables, siempre dentro del marco legal correspondiente.
¿Puedo pedir que me eliminen el pago mínimo durante un mes?
Algunas instituciones pueden ofrecer excepciones o alternativas temporales, pero no es automático. La posibilidad depende de las políticas del emisor, de la evaluación del cliente y de los límites establecidos por la normativa.
¿Qué plazo tengo para reclamar un cobro desconocido?
El plazo puede depender del tipo de operación, de la legislación aplicable y del procedimiento del emisor. Ante un cargo no reconocido, conviene informar inmediatamente a la institución y solicitar instrucciones formales.
¿Pagar el mínimo aumenta el cupo disponible?
El pago puede liberar una parte del cupo cuando es registrado, pero el aumento dependerá del monto abonado, de los saldos pendientes, de las compras aún no procesadas y de las políticas de la institución.
¿Puedo cerrar la tarjeta si todavía debo dinero?
El cierre de la tarjeta y el pago de la deuda son asuntos relacionados, pero no necesariamente significan lo mismo. La deuda pendiente continúa existiendo aunque se deje de utilizar o se solicite el cierre del producto. Se debe pedir información a la institución sobre el procedimiento y el saldo final.
¿Conviene pedir un crédito para pagar la tarjeta?
Puede ser conveniente solamente si el nuevo crédito tiene un costo total menor, un plazo manejable y una cuota compatible con el presupuesto. No basta con mirar que la nueva cuota sea más baja. Hay que comparar la CAE, las comisiones, el total que se pagará y las condiciones de prepago.
¿Qué pasa si pago el mínimo y sigo usando la tarjeta?
La deuda puede crecer porque se suma el saldo anterior con las nuevas compras, cuotas, intereses y otros cargos. Para recuperar el control, suele ser recomendable detener temporalmente el uso de la tarjeta y elaborar un plan de pago.
Resumen de los puntos principales
- El pago mínimo es la cantidad más baja exigida por la tarjeta para el período correspondiente.
- No equivale al total de la deuda ni elimina automáticamente los intereses.
- La fórmula general considera el Monto No Financiable más el 5% del Monto Financiable.
- El Monto No Financiable puede incluir intereses, comisiones, impuestos, seguros y otros cargos.
- El Monto Financiable corresponde principalmente al capital pendiente de pago.
- Las cuotas sin interés se incorporan gradualmente al Monto No Financiable entre 2026 y 2028.
- La institución puede informar un pago mínimo superior al piso establecido por la regulación.
- Pagar solamente el mínimo durante muchos meses puede prolongar la deuda y aumentar su costo.
- Si no es posible pagar el total, conviene pagar más que el mínimo cuando el presupuesto lo permita.
- Si tampoco se puede pagar el mínimo, es recomendable contactar a la institución antes del vencimiento.
- El monto oficial que debe pagarse es el informado por la institución emisora en el estado de cuenta actualizado.
Conclusión
El pago mínimo de una tarjeta de crédito en Chile se calcula considerando una parte de los cargos que deben pagarse en el período y un porcentaje del saldo que puede continuar financiándose. La fórmula ayuda a establecer un piso regulatorio, pero el monto concreto depende de cada tarjeta y de las operaciones registradas.
Pagar el mínimo puede ser útil como solución temporal cuando existe una dificultad puntual, pero no debería transformarse en la forma permanente de administrar la deuda. Si se dispone de recursos, pagar el total o un monto superior al mínimo permite reducir más rápido el capital y limitar los costos futuros.
Antes de realizar el pago, es importante revisar la fecha de vencimiento, el total facturado, el mínimo, las tasas, las comisiones, los seguros y las cuotas pendientes. Si la información no es clara o la deuda ya no puede pagarse con normalidad, se debe solicitar orientación directamente al emisor y confirmar los derechos disponibles en los sitios oficiales de la CMF y del SERNAC.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta