
¿Cuándo conviene pagar la tarjeta de crédito? Fechas y estado de cuenta
Saber cuándo pagar una tarjeta de crédito es fundamental para evitar intereses, atrasos, cargos de cobranza y problemas con el cupo disponible. Muchas personas miran solamente la fecha de vencimiento, pero también deben entender la fecha de facturación, el período de compras, el monto total, el pago mínimo y las operaciones que todavía no aparecen en la cartola.
El mejor momento para pagar depende de tu objetivo. Si quieres evitar intereses, normalmente conviene pagar el monto total facturado antes de la fecha de vencimiento. Si deseas ordenar tu presupuesto, puedes pagar antes del cierre para reducir el saldo que aparecerá en el siguiente estado de cuenta. Si estás cerca de la fecha límite, debes utilizar un canal confiable y conservar el comprobante.
En este artículo se explica cómo funcionan las fechas de una tarjeta de crédito en Chile, qué diferencia existe entre facturación y vencimiento, cuándo conviene pagar, cómo interpretar el estado de cuenta, qué ocurre si pagas antes o después, cómo usar el pago mínimo y qué hacer cuando el pago no se refleja inmediatamente.
Las fechas, plazos y condiciones pueden cambiar según el banco, cooperativa, retail financiero o emisor. Revisa siempre el contrato, la cartola y la información oficial de tu tarjeta.
- Cómo cerrar una tarjeta de crédito en Chile y qué pasa con la deuda pendiente
- Cómo solicitar una tarjeta de crédito en Chile: documentos y evaluación
- Tarjetas de crédito Santander Chile: tipos, requisitos y costos
- Tarjeta CMR Falabella: requisitos, uso y costos a revisar
Las fechas más importantes de una tarjeta
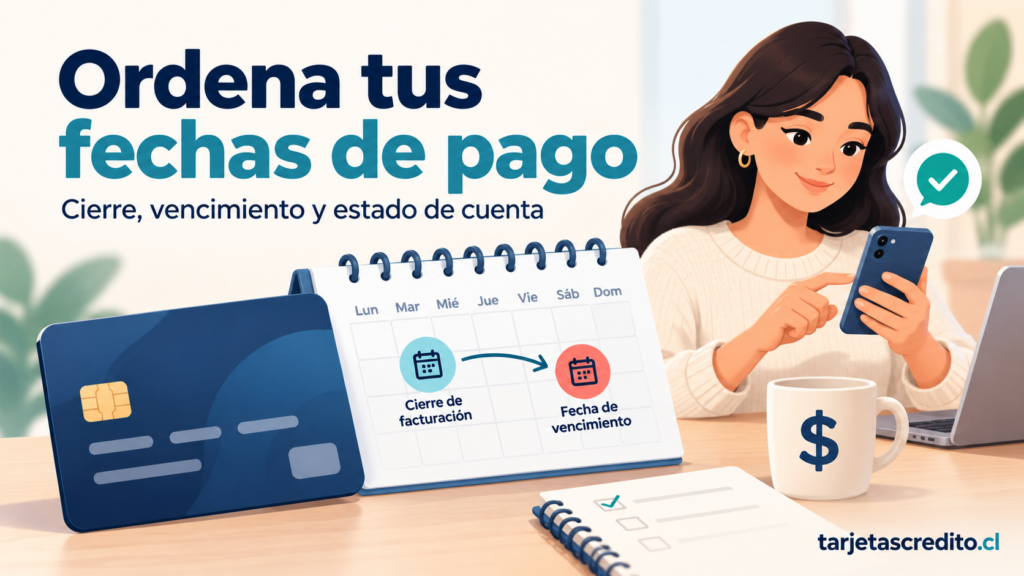
Una tarjeta de crédito normalmente funciona mediante un ciclo mensual. Durante ese período realizas compras y otras operaciones. Luego el emisor cierra la facturación, genera el estado de cuenta y establece una fecha límite para pagar.
Las fechas principales son:
- Fecha de compra: día en que realizas la operación.
- Fecha de contabilización: día en que el comercio o emisor registra la compra.
- Fecha de facturación o cierre: día en que termina el período mensual.
- Fecha de emisión del estado de cuenta: momento en que se genera la cartola.
- Fecha de vencimiento: último día informado para realizar el pago exigido.
- Fecha de actualización: momento en que el pago aparece reflejado en la cuenta.
Estas fechas no siempre coinciden. Una compra hecha un día determinado puede aparecer en el estado de cuenta actual o en el siguiente, según cuándo sea procesada.
Qué es la fecha de facturación
La fecha de facturación es el día en que el emisor cierra el período de movimientos. En ese momento se agrupan las compras, cuotas, intereses, comisiones, seguros y otros cargos que correspondan.
Después del cierre se genera el estado de cuenta, donde podrás revisar cuánto debes pagar y cuándo vence la obligación.
Ejemplo de un ciclo de facturación
Supón que tu tarjeta factura el día 20 de cada mes y vence el día 5 del mes siguiente:
- Compras realizadas entre el 21 de enero y el 20 de febrero: período facturado.
- Fecha de cierre: 20 de febrero.
- Emisión del estado de cuenta: después del cierre.
- Fecha de vencimiento: 5 de marzo.
Una compra realizada el 19 de febrero podría aparecer en la cartola que vence el 5 de marzo. Una compra realizada el 21 de febrero probablemente quedará para el siguiente período, aunque la fecha exacta depende de la contabilización.
Qué es la fecha de vencimiento
La fecha de vencimiento es el día límite indicado por el emisor para realizar el pago de la tarjeta. Si no pagas dentro del plazo, puedes caer en mora y generar intereses o cargos adicionales.
La fecha de vencimiento aparece normalmente en:
- Estado de cuenta.
- Aplicación del banco.
- Sitio privado.
- Correo electrónico del emisor.
- Comprobante de pago anterior.
- Canal telefónico oficial.
No utilices como referencia la fecha de vencimiento de otra tarjeta. Incluso dentro del mismo banco, diferentes productos pueden tener fechas distintas.
Cuál es el mejor momento para pagar
En términos generales, conviene pagar el total facturado antes de la fecha de vencimiento. Sin embargo, también puedes pagar antes del cierre si deseas reducir el saldo que aparecerá en el próximo estado de cuenta o liberar cupo con mayor rapidez.
| Momento del pago | Qué puede ocurrir | Cuándo puede convenir |
|---|---|---|
| Antes del cierre | Reduce el saldo que aparecerá en la próxima cartola | Si quieres ordenar el presupuesto o liberar cupo |
| Después del cierre y antes del vencimiento | Pagas el monto facturado dentro del plazo | Si quieres evitar atrasos e intereses |
| En la fecha de vencimiento | Puede ser válido si el canal registra el pago oportunamente | Solo si confirmas el horario y el medio utilizado |
| Después del vencimiento | Puede generar mora, intereses y cargos | Debe evitarse |
Pagar antes de la fecha de facturación
Pagar antes del cierre puede ser útil para reducir el saldo que aparecerá en el siguiente estado de cuenta. También puede liberar parte del cupo, aunque el momento exacto depende del emisor y del canal utilizado.
Este pago anticipado puede convenirte si:
- Estás cerca de utilizar todo el cupo.
- Quieres controlar mejor tus gastos.
- Deseas que la próxima cartola muestre una deuda menor.
- Recibiste tus ingresos antes de la fecha de vencimiento.
- Quieres evitar acumular demasiados movimientos.
Pagar antes del cierre no reemplaza necesariamente el estado de cuenta siguiente. Si realizas nuevas compras después del pago, esas operaciones pueden aparecer en la próxima facturación.
Ejemplo de pago antes del cierre
Tu tarjeta cierra el día 20 y actualmente registra compras por $200.000. Si pagas $150.000 el día 18, es posible que el saldo informado en la cartola sea menor, siempre que el pago se contabilice antes del cierre.
Si luego compras $80.000 el día 19, el monto final del período puede cambiar y deberás revisar la cartola definitiva.
Pagar después del cierre y antes del vencimiento
Este es el período habitual para revisar el estado de cuenta y realizar el pago. Después del cierre ya conoces el monto facturado y puedes decidir si pagarás el total, el mínimo u otra cantidad.
Este momento puede ser conveniente porque:
- Ya conoces la deuda exacta del período.
- Puedes revisar todos los movimientos.
- Puedes elegir el monto que pagarás.
- Puedes guardar el estado de cuenta como respaldo.
No esperes hasta el último minuto si pagarás desde otro banco. El dinero puede salir de tu cuenta de origen, pero tardar en reflejarse en la tarjeta.
Pagar el día del vencimiento
Pagar el mismo día del vencimiento puede ser válido, pero depende del canal, el horario y la forma en que el emisor contabiliza la operación.
Un pago realizado durante la noche, un fin de semana, un feriado o fuera del horario de procesamiento puede registrarse el siguiente día hábil.
Si necesitas pagar el último día:
- Prefiere la aplicación o el sitio privado del mismo emisor.
- Comprueba que la operación aparezca como aprobada.
- Guarda el comprobante con la hora.
- No cierres la aplicación antes de obtener la confirmación.
- Verifica posteriormente que el pago haya sido aplicado.
Si utilizas Webpay, transferencia o una cuenta de otro banco, realiza el pago con anticipación suficiente.
Pagar después del vencimiento
Cuando pagas después de la fecha límite, la cuenta puede considerarse atrasada. Según el contrato y la normativa aplicable, podrían generarse intereses de mora, gastos de cobranza, bloqueo de la tarjeta y otras consecuencias.
Si ya venció el plazo:
- Consulta el saldo actualizado.
- Revisa los cargos incorporados.
- Pregunta qué monto permite regularizar la cuenta.
- Realiza el pago por un canal oficial.
- Guarda el comprobante.
- Confirma que el estado de la tarjeta se haya actualizado.
No pagues utilizando una cartola antigua sin verificar el saldo actual. El monto puede haber cambiado después del vencimiento.
Qué muestra el estado de cuenta
El estado de cuenta es el documento que resume la actividad de la tarjeta durante un período. Debes revisarlo antes de pagar y conservarlo para futuras consultas.
Información de identificación
- Nombre del titular.
- Número parcial de la tarjeta.
- Nombre del emisor.
- Período de facturación.
- Fecha de emisión.
- Fecha de vencimiento.
Información de pago
- Total facturado.
- Pago mínimo.
- Otro monto disponible.
- Moneda de pago.
- Fecha límite.
- Canales habilitados.
Detalle de movimientos
- Compras nacionales.
- Compras internacionales.
- Cuotas.
- Avances.
- Intereses.
- Comisiones.
- Seguros.
- Pagos anteriores.
- Abonos.
- Devoluciones.
Cómo revisar una cartola correctamente
- Comprueba el período facturado.
- Identifica la fecha de vencimiento.
- Revisa el total y el pago mínimo.
- Compara cada compra con tus comprobantes.
- Revisa cuotas de compras anteriores.
- Comprueba intereses y comisiones.
- Verifica seguros y pagos automáticos.
- Confirma los pagos ya realizados.
- Revisa el cupo disponible.
Si encuentras una compra que no reconoces, no la ignores. Puede ser una suscripción, una razón social diferente o una operación fraudulenta.
Qué significa el total facturado
El total facturado representa la deuda registrada para ese período. Puede no coincidir exactamente con la suma de todas las compras que recuerdas, porque pueden agregarse cuotas, cargos, intereses, impuestos o seguros.
El total facturado tampoco necesariamente corresponde a toda la deuda pendiente. Si tienes compras en cuotas futuras, todavía existen obligaciones que aparecerán en estados de cuenta posteriores.
Qué significa el pago mínimo
El pago mínimo es la cantidad mínima que debes pagar para evitar ciertas consecuencias inmediatas del atraso. No representa el valor total de la deuda.
Si pagas solo el mínimo:
- El saldo restante puede generar intereses.
- La deuda puede durar más tiempo.
- El cupo puede continuar ocupado.
- Las nuevas compras pueden aumentar el saldo.
- El costo final puede ser mayor.
La CMF informa cambios graduales en la fórmula del pago mínimo. El monto que debes pagar puede cambiar según la regulación vigente, las cuotas, los intereses, los impuestos y otros cargos del estado de cuenta.
Cuál es el mejor día para pagar
No existe un único día ideal para todos. Lo importante es que el pago se realice antes del vencimiento y que tengas tiempo suficiente para resolver cualquier problema.
Si recibes tu sueldo a comienzos de mes
Puedes pagar poco después de recibir tus ingresos, siempre que ya tengas disponible el estado de cuenta. Esto reduce el riesgo de gastar el dinero antes del vencimiento.
Si recibes tu sueldo a mitad de mes
Conviene reservar desde ese momento el dinero necesario y revisar si tu fecha de vencimiento coincide con los días posteriores al pago.
Si tus ingresos son variables
Evita comprometer todo el ingreso esperado. Mantén una reserva para pagar la tarjeta incluso si recibes menos dinero de lo habitual.
Si tienes pago automático
Verifica que exista saldo suficiente antes de la fecha de cobro. No asumas que el pago automático cubre necesariamente el total.
Qué diferencia existe entre pagar antes y pagar el día límite
| Aspecto | Pagar antes | Pagar el día límite |
|---|---|---|
| Riesgo de atraso | Menor | Mayor si hay problemas de canal |
| Tiempo para corregir errores | Más amplio | Muy limitado |
| Control del presupuesto | Permite ordenar antes | Exige tener el dinero disponible ese día |
| Actualización | Puede reflejarse con anticipación | Podría registrarse el día hábil siguiente según el canal |
Para una persona que recién comienza a usar crédito, pagar con varios días de anticipación suele ser más seguro.
Cómo pagar antes del cierre
Si deseas reducir el saldo antes de la facturación, puedes realizar un abono desde la aplicación, sitio privado u otro canal autorizado.
Antes de hacerlo:
- Comprueba que el pago se aplicará a la tarjeta correcta.
- Revisa si existe un monto mínimo para abonar.
- Confirma cuándo se libera el cupo.
- Guarda el comprobante.
- Vuelve a revisar la cartola después del cierre.
Un pago anticipado reduce la deuda, pero no impide que aparezcan nuevas compras realizadas después del abono y antes del cierre.
Cómo pagar después del cierre
Después del cierre puedes conocer el monto facturado definitivo y decidir cuánto pagar. Este suele ser el momento más claro para revisar la cartola, porque ya aparecen los cargos principales del período.
Si pagas el total antes del vencimiento, normalmente evitas mantener saldo pendiente por ese período, según las condiciones de tu tarjeta.
Qué ocurre con las compras hechas cerca del cierre
Una compra realizada cerca de la fecha de facturación puede tardar en contabilizarse. Por eso puede aparecer en el estado de cuenta actual o en el siguiente.
Si necesitas conocer con precisión dónde quedará una compra, consulta al emisor o revisa si aparece como movimiento pendiente.
No utilices una compra pendiente como excusa para gastar más. Aunque todavía no aparezca en la cartola, ya compromete tu presupuesto y puede disminuir el cupo cuando sea procesada.
Compras en cuotas y fechas de pago
Una compra en cuotas se distribuye entre varios estados de cuenta. Cada mes aparecerá una parte de la operación, junto con cualquier interés, comisión o impuesto aplicable.
Ejemplo:
- Compra: $300.000.
- Plazo: seis cuotas.
- Cuota aproximada sin otros cargos: $50.000.
- Primera cuota: próximo estado de cuenta.
- Cuotas restantes: estados de cuenta posteriores.
Si pagas el total de una cartola, no necesariamente estás pagando todas las cuotas futuras. Solo estás cancelando los cargos facturados en ese período, salvo que solicites un prepago o aceleración.
Cuándo conviene adelantar una compra
Adelantar cuotas puede ser útil si tienes dinero disponible y quieres reducir la deuda futura. Sin embargo, debes solicitar una simulación antes de hacerlo.
Pregunta:
- Cuánto capital queda pendiente.
- Qué intereses se descontarán.
- Si existe comisión de prepago.
- Cuánto cupo se liberará.
- Si el pago elimina todas las cuotas.
No transfieras un monto aproximado esperando que el emisor lo interprete como prepago. Utiliza la opción específica de adelanto que aparezca en la aplicación o solicita instrucciones oficiales.
Pago total y cupo disponible
Cuando pagas una deuda, el cupo no siempre se libera de forma instantánea. El tiempo depende del canal y del procesamiento del emisor.
Si necesitas hacer una compra importante, paga con anticipación y espera la confirmación del nuevo cupo. No te guíes solamente por el saldo de tu cuenta bancaria.
Canales de pago
Las instituciones pueden ofrecer distintos medios para pagar. Entre los más habituales se encuentran:
- Aplicación móvil del banco.
- Sitio privado.
- Portal de pagos.
- Webpay.
- Transferencia bancaria autorizada.
- PAC.
- Pago presencial.
- Corresponsales y cajas habilitadas.
Elige el canal que te permita obtener un comprobante y confirmar el estado de la operación. Si utilizas otro banco, considera el tiempo de actualización.
Qué comprobante debes conservar
Guarda el comprobante hasta que el pago aparezca registrado en el estado de cuenta.
El comprobante debería incluir, cuando corresponda:
- Nombre del emisor.
- Fecha y hora.
- Monto pagado.
- Producto pagado.
- Estado aprobado o rechazado.
- Número de transacción.
- Código de autorización.
También conserva la cartola de la cuenta desde la cual salió el dinero. El comprobante demuestra la operación y la cartola demuestra el descuento.
Qué hacer si el pago no se refleja
- Confirma el estado de la operación.
- Revisa si el dinero fue descontado.
- Comprueba el plazo de actualización.
- Revisa nuevamente la aplicación.
- Contacta al emisor con el número de transacción.
- Solicita un número de caso.
- No repitas el pago sin confirmar qué ocurrió.
Si la fecha de vencimiento ya pasó y el pago no se registra, informa inmediatamente al emisor y entrega el comprobante.
Qué hacer si pagaste dos veces
Si realizaste dos pagos, revisa si ambos se aplicaron a la deuda o si uno quedó como saldo a favor.
Contacta al emisor y entrega:
- Ambos comprobantes.
- Cartola de la cuenta.
- Fecha y hora.
- Monto de cada pago.
- Estado de cuenta de la tarjeta.
No asumas que el segundo pago se devolverá automáticamente. Consulta el procedimiento correspondiente.
Pago automático
Un PAC puede ayudarte a evitar olvidos, pero debes comprobar que esté correctamente configurado.
Revisa:
- Si paga el mínimo o el total.
- Cuenta desde la cual se descuenta.
- Fecha del cargo.
- Saldo disponible.
- Estado del mandato.
Después de cada vencimiento, confirma que el cargo se haya realizado. Si el pago automático falla, paga manualmente por un canal oficial.
Qué pasa si la fecha cae en un feriado
La forma de tratar un vencimiento en un día inhábil depende de la normativa, el contrato y las condiciones del emisor. Algunas instituciones trasladan la fecha al siguiente día hábil.
No lo supongas automáticamente. Revisa la información de tu estado de cuenta o consulta al banco.
Cómo organizar el pago según tus ingresos
Si recibes sueldo mensual
Reserva el dinero para la tarjeta apenas recibas tu remuneración. No esperes hasta el día de vencimiento si sabes que podrías utilizarlo en otros gastos.
Si recibes pagos semanales
Divide el monto de la deuda entre las semanas disponibles y guarda una parte en cada período. De esta forma, el pago no dependerá de un solo ingreso.
Si eres independiente
Utiliza un promedio conservador de tus ingresos. No bases el pago en un mes excepcionalmente bueno y deja un fondo para meses de menor actividad.
Cuándo conviene no pagar anticipadamente
Pagar anticipadamente no siempre es obligatorio ni necesariamente mejora todos los aspectos de tu situación. Si no existe interés por pagar antes y necesitas conservar liquidez para gastos esenciales, puede ser razonable esperar hasta la fecha normal, siempre que el dinero esté reservado.
Lo importante es no gastar el dinero destinado al pago. Si existe riesgo de utilizarlo, pagar anticipadamente puede ser una medida de control.
Cuándo conviene pagar anticipadamente
Puede ser útil pagar antes cuando:
- Quieres liberar cupo.
- Estás cerca del límite.
- Deseas reducir la deuda del próximo estado de cuenta.
- Quieres evitar olvidar el vencimiento.
- Recibiste dinero extra y deseas reducir el saldo.
- Tienes compras pendientes de contabilización.
Seguridad al pagar
La seguridad debe considerarse en cada pago digital.
- Ingresa manualmente a la página del emisor.
- Evita enlaces recibidos por mensajes inesperados.
- No compartas contraseñas ni códigos.
- Comprueba que el sitio use una conexión segura.
- No instales programas enviados por supuestos ejecutivos.
- Activa alertas de movimientos.
- Guarda el comprobante en un lugar protegido.
La CMF ha establecido estándares de seguridad y autenticación para medios de pago, pero el usuario debe proteger sus claves y actuar rápidamente ante una operación sospechosa.
Errores frecuentes
- Confundir la fecha de facturación con la fecha de vencimiento.
- Mirar solo el pago mínimo.
- Pagar después del horario de procesamiento.
- Usar una cartola antigua.
- No considerar compras pendientes.
- Repetir un pago no reflejado.
- No guardar comprobantes.
- Usar datos de transferencia no oficiales.
- Creer que pagar una cuota cancela toda la compra.
- Olvidar una deuda internacional.
- Depender del PAC sin revisar la cuenta.
- Seguir comprando cuando existe saldo pendiente.
Preguntas frecuentes
¿Cuándo conviene pagar la tarjeta de crédito?
Lo más importante es pagar el total facturado antes de la fecha de vencimiento. También puedes pagar antes del cierre si quieres reducir el saldo informado o liberar cupo.
¿Es mejor pagar antes o después de la facturación?
Depende del objetivo. Pagar antes del cierre puede reducir el saldo que aparecerá en la siguiente cartola. Pagar después del cierre permite conocer el total facturado y cancelarlo antes del vencimiento.
¿Qué diferencia hay entre cierre y vencimiento?
El cierre termina el período en que se agrupan las compras. El vencimiento es el último día para pagar el monto exigido de ese período.
¿Qué pasa si pago el día del vencimiento?
Puede ser válido si el canal procesa la operación ese día. Sin embargo, un pago nocturno, en fin de semana o desde otro banco puede reflejarse después. Conviene pagar con anticipación.
¿Qué significa total facturado?
Es la deuda registrada para el estado de cuenta del período. Puede incluir compras, cuotas, intereses, comisiones, seguros e impuestos.
¿Qué significa pago mínimo?
Es el monto mínimo exigido para mantener la cuenta al día según las condiciones del emisor. No cancela la deuda completa y el saldo restante puede generar intereses.
¿Pagar antes del cierre libera cupo?
Puede liberar parte del cupo cuando el pago se contabiliza, pero el tiempo depende del emisor y del canal. Revisa la aplicación antes de realizar una nueva compra.
¿Puedo pagar aunque todavía no se emita la cartola?
Algunos emisores permiten realizar abonos anticipados. Confirma el canal y revisa cómo se aplicará el pago, especialmente si existen movimientos pendientes.
¿Qué pasa con una compra realizada cerca del cierre?
Puede aparecer en la cartola actual o en la siguiente, dependiendo de cuándo sea procesada. Aunque todavía no aparezca, debes considerarla dentro de tu presupuesto.
¿Pagar el total evita todos los intereses?
Depende de la operación y del contrato. Pagar el total suele evitar financiar el saldo facturado, pero pueden existir intereses, comisiones o cargos asociados a avances y operaciones anteriores.
¿Qué pasa si pago menos del total?
El saldo restante puede generar intereses y continuar en los períodos siguientes. También puede disminuir el cupo disponible.
¿Cómo sé que mi pago fue recibido?
Revisa el comprobante, el estado de la operación y posteriormente el estado de cuenta. Si el pago no aparece dentro del plazo informado, contacta al emisor.
¿Cuánto tiempo debo guardar el comprobante?
Guárdalo hasta comprobar que la deuda se actualizó. Es recomendable conservarlo durante todo el período en que pueda surgir una consulta o reclamo.
¿Puedo pagar con otra tarjeta?
Algunos emisores permiten pagar con tarjetas de otros bancos mediante Webpay o un portal de pagos. Confirma si existe comisión, límite y plazo de actualización.
¿Qué hago si me equivoqué de tarjeta?
Contacta inmediatamente al emisor y entrega el comprobante. No repitas el pago hasta conocer el resultado de la revisión.
¿Qué pasa si el pago automático no se realizó?
Revisa el saldo de la cuenta, el estado del mandato y la fecha de cobro. Si el vencimiento está cerca o ya pasó, realiza un pago manual y contacta al emisor.
¿Puedo pagar una deuda vencida?
Sí, pero debes consultar el saldo actualizado, porque pueden haberse agregado intereses o cargos. Paga por un canal oficial y solicita confirmación de regularización.
Recomendaciones finales
Para usar correctamente una tarjeta de crédito, distingue siempre entre fecha de facturación y fecha de vencimiento. El cierre determina qué compras aparecen en la cartola; el vencimiento determina cuándo debes pagar.
Cuando sea posible, paga el total facturado antes del vencimiento. Si quieres reducir el saldo o liberar cupo, puedes pagar antes del cierre, pero revisa posteriormente la cartola definitiva.
No te guíes solo por el pago mínimo, guarda los comprobantes y utiliza canales oficiales. Si el pago no aparece, no lo repitas sin verificar primero si el dinero fue descontado.
Una tarjeta de crédito se mantiene bajo control cuando conoces las fechas, revisas el estado de cuenta, registras las cuotas y gastas menos de lo que puedes pagar.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta