
Usaron mi tarjeta para comprar por internet: qué hacer en Chile
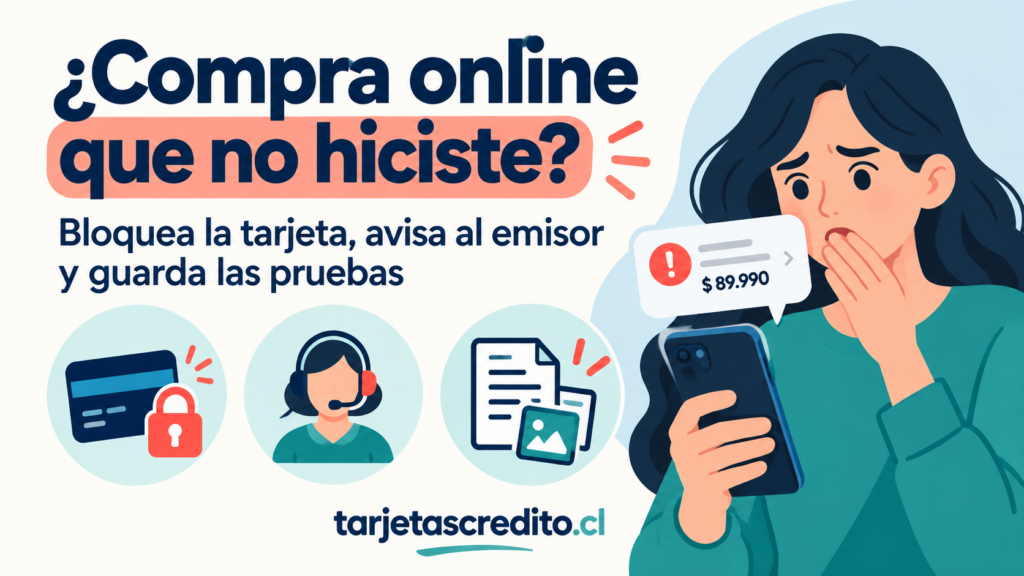
Descubrir una compra por internet que no realizaste puede ser angustiante, especialmente cuando la tarjeta física continúa en tu poder y no sabes cómo obtuvieron los datos. En estos casos, lo más importante es actuar rápidamente, bloquear la tarjeta, avisar a la institución financiera y presentar el reclamo formal correspondiente.
En Chile existe un procedimiento especial para operaciones no autorizadas realizadas con tarjetas de crédito, débito, prepago y otros medios de pago electrónicos. La Ley N.º 20.009, conocida como Ley de Fraudes, establece obligaciones para las entidades financieras y también exige que el titular cumpla determinados pasos dentro de los plazos establecidos.
Este artículo explica qué hacer si alguien usó tu tarjeta para comprar por internet, cómo bloquearla, cómo presentar el reclamo, cuándo debes realizar una denuncia formal, qué documentos guardar, qué plazos pueden aplicarse, cómo funciona la restitución del dinero y qué hacer si el banco o emisor rechaza tu solicitud.
La información debe verificarse con la institución emisora y en los canales oficiales, porque la normativa, los formularios y los procedimientos pueden actualizarse. La guía se refiere a compras no reconocidas o no autorizadas; si tú realizaste la compra, pero el producto nunca llegó o llegó defectuoso, el procedimiento puede ser diferente.
Qué significa que usaron tu tarjeta por internet
Una compra por internet no autorizada ocurre cuando se utiliza la información de tu tarjeta para pagar un producto o servicio sin que tú hayas dado autorización.
La tarjeta física puede seguir contigo. Para realizar la compra, los delincuentes pueden haber obtenido el número, la fecha de vencimiento, el código de seguridad, una contraseña, un código de autorización o los datos almacenados en una plataforma.
Este tipo de fraude se conoce habitualmente como operación con tarjeta no presente, porque la compra se realiza sin insertar o deslizar físicamente la tarjeta.
Algunas señales frecuentes son:
- Una compra en una tienda que no reconoces.
- Un cobro de una plataforma digital que nunca contrataste.
- Una operación internacional que no realizaste.
- Una compra de monto pequeño que no recuerdas.
- Varias compras pequeñas realizadas en pocos minutos.
- Un pago registrado en un comercio desconocido.
- Una compra que aparece en una aplicación bancaria sin comprobante tuyo.
- Un cobro de una empresa cuyo nombre comercial no coincide con la marca que conoces.
No todos los nombres que aparecen en el estado de cuenta son iguales al nombre visible de la tienda. A veces el cobro aparece con la razón social, el nombre del procesador de pagos o la empresa que administra la plataforma. Antes de denunciar una operación, conviene revisar si el nombre corresponde a una compra legítima.
Qué debes hacer inmediatamente
Si ves una compra por internet que no reconoces, debes actuar en este orden:
- Bloquear inmediatamente la tarjeta y los productos financieros que puedan estar comprometidos.
- Avisar a la institución emisora por un canal oficial.
- Solicitar un número de atención o comprobante con la fecha y hora del aviso.
- Revisar si existen más operaciones desconocidas.
- Cambiar las contraseñas que podrían haber sido expuestas.
- Presentar el reclamo formal por las operaciones no autorizadas.
- Realizar la denuncia formal ante la autoridad correspondiente cuando sea necesario.
- Entregar los comprobantes dentro de los plazos indicados.
El SERNAC recomienda avisar y bloquear inmediatamente. La información oficial señala que las entidades deben disponer de canales gratuitos y permanentes para recibir avisos de fraudes, extravíos, hurtos o robos, y deben bloquear los medios de pago una vez recibido el aviso.
Puedes revisar la guía vigente del SERNAC sobre qué hacer ante un fraude.
Bloquea la tarjeta de inmediato
El primer paso es impedir que sigan utilizando la tarjeta. Puedes realizar el bloqueo desde la aplicación, el sitio web, el teléfono oficial, una sucursal u otro canal habilitado por la institución.
Cuando contactes al emisor, explica claramente:
- Que existe una compra por internet que no reconoces.
- La fecha y el monto de la operación.
- El nombre que aparece en el estado de cuenta.
- Si existen otras operaciones desconocidas.
- Si todavía tienes la tarjeta física.
- Si entregaste datos en una página, llamada o mensaje sospechoso.
No esperes a reunir todos los antecedentes para bloquear. Primero detén el riesgo y después completa el reclamo con la información disponible.
Solicita un comprobante del aviso
La institución debería entregar un número de recepción, la fecha y la hora del aviso. Guarda esta información porque permite demostrar cuándo informaste el fraude.
Si no recibes un número de atención, anota:
- Fecha y hora de la llamada o solicitud.
- Canal utilizado.
- Nombre o identificación del ejecutivo.
- Número telefónico al que llamaste.
- Descripción de lo informado.
- Capturas de pantalla del bloqueo.
Según el SERNAC, la falta de entrega de un número de recepción no invalida necesariamente el aviso, pero conservarlo facilita cualquier reclamo posterior.
Bloqueo temporal y bloqueo permanente
Algunas aplicaciones permiten congelar temporalmente la tarjeta. Esa función puede ser útil mientras revisas los movimientos, pero si existe una compra fraudulenta debes solicitar un bloqueo definitivo o la reposición de la tarjeta.
Pregunta cuál de estas acciones se realizó:
- Bloqueo temporal.
- Bloqueo permanente.
- Cancelación de la tarjeta.
- Reposición con un nuevo número.
- Bloqueo de compras por internet.
- Bloqueo de compras internacionales.
- Bloqueo de avances en efectivo.
Si solamente se desactivaron las compras por internet, la tarjeta podría continuar expuesta en otros canales. Cuando existe una operación no autorizada, normalmente conviene solicitar que el emisor evalúe la cancelación y reposición completa del producto.
Revisa todas las operaciones, no solamente una
Los delincuentes pueden realizar una compra pequeña para comprobar que los datos de la tarjeta funcionan y después hacer operaciones de mayor monto.
Revisa:
- Los últimos movimientos de la tarjeta.
- Las compras pendientes de facturación.
- Los pagos automáticos.
- Las suscripciones digitales.
- Los avances en efectivo.
- Las transferencias relacionadas.
- Las compras internacionales.
- Las tarjetas adicionales.
- Las cuentas asociadas.
Una operación puede aparecer inicialmente como pendiente y luego cambiar de nombre cuando se procesa. Guarda una captura de cada movimiento desconocido antes de que desaparezca o se modifique la descripción.
Qué información debes reunir
Para presentar el reclamo, reúne todos los antecedentes que permitan identificar la operación.
- Nombre del titular de la tarjeta.
- Últimos cuatro dígitos de la tarjeta.
- Fecha de cada operación.
- Monto de cada compra.
- Moneda utilizada.
- Nombre del comercio.
- Número de autorización, si aparece.
- Capturas de pantalla.
- Estado de cuenta.
- Notificaciones recibidas.
- Correos electrónicos relacionados.
- Número de bloqueo.
- Número de reclamo.
- Comprobante de la denuncia.
No envíes fotografías completas de la tarjeta, claves, códigos de seguridad ni contraseñas a personas que no pertenezcan a la institución o a un canal oficial.
Presenta el reclamo formal
Bloquear la tarjeta no reemplaza el reclamo formal. Son acciones distintas.
El aviso sirve para detener el uso del producto. El reclamo formal sirve para informar oficialmente cuáles son las operaciones que no reconoces y solicitar la cancelación del cobro o la restitución de los fondos.
La información vigente publicada por el SERNAC indica que el titular dispone de 30 días hábiles desde el aviso para presentar el reclamo formal ante la institución financiera. El reclamo puede incluir operaciones realizadas hasta 60 días corridos antes del aviso.
Estos plazos deben verificarse directamente antes de presentar el reclamo, especialmente si la normativa ha cambiado o si la institución entrega instrucciones adicionales.
Qué debe contener el reclamo
El reclamo debería indicar:
- Nombre completo del titular.
- RUT u otro dato de identificación solicitado.
- Producto afectado.
- Fecha del aviso de bloqueo.
- Fecha de cada operación desconocida.
- Monto de cada operación.
- Nombre del comercio o descripción que aparece.
- Forma en que se detectó el fraude.
- Declaración de que las operaciones no fueron autorizadas.
- Solicitud de cancelación del cobro o restitución.
Si la institución proporciona un formulario propio, complétalo con información verdadera, clara y completa.
La declaración jurada
La institución puede solicitar una declaración jurada o declaración formal en la que indiques que no autorizaste las operaciones.
El documento puede pedir información como:
- Monto reclamado.
- Fecha de la operación.
- Producto financiero afectado.
- Medio utilizado para realizar la compra.
- Si la tarjeta estaba en tu poder.
- Si entregaste datos o claves.
- Cuándo descubriste la operación.
- Qué acciones realizaste después de detectarla.
La declaración debe ser completamente veraz. No debes incluir compras que sí realizaste, aunque posteriormente te arrepientas, no hayas recibido el producto o no reconozcas el nombre comercial del cobro.
Qué pasa si la compra sí la realizaste, pero tienes un problema
No toda compra problemática es un fraude de tarjeta.
Si tú realizaste la compra, pero ocurrió alguno de estos problemas:
- El producto nunca llegó.
- El producto llegó defectuoso.
- La tienda cobró un monto diferente.
- La compra fue cancelada y no devolvieron el dinero.
- El servicio no se prestó.
- La empresa no respetó una promoción.
Entonces puede tratarse de un problema de consumo o incumplimiento del proveedor, no de una operación no autorizada.
En ese caso, debes reclamar primero ante el comercio y utilizar los mecanismos de protección al consumidor. No corresponde afirmar que una operación fue fraudulenta si tú efectivamente la autorizaste.
Cuándo debes realizar una denuncia formal
Para solicitar la restitución o cancelación de los cargos, el SERNAC indica que debes realizar una denuncia formal ante una institución con competencia criminal.
Puedes denunciar ante:
- Ministerio Público.
- Carabineros de Chile.
- Policía de Investigaciones.
- Juzgado de Garantía.
- Tribunal Oral en lo Penal, cuando corresponda.
Una simple constancia puede no ser suficiente para activar el procedimiento de restitución. Debes preguntar a la institución financiera qué documento requiere y entregar el comprobante de la denuncia formal dentro del plazo señalado.
Qué diferencia hay entre constancia y denuncia
La constancia deja registro de que informaste un hecho. La denuncia formal comunica la posible comisión de un delito para que pueda investigarse.
Si el banco o emisor te solicita un comprobante para procesar la restitución, verifica que el documento entregado corresponda a una denuncia formal y no solamente a una constancia.
La institución policial, el Ministerio Público o el tribunal correspondiente pueden orientarte sobre el documento que se entrega en cada caso.
Entrega el comprobante de la denuncia
Después de presentar la denuncia, debes entregar el comprobante a la institución financiera dentro del plazo aplicable.
La información vigente del SERNAC señala que el comprobante debe entregarse dentro de un plazo máximo de 30 días corridos desde el aviso o desde la declaración jurada, según corresponda.
Si no entregas el documento dentro del plazo, el emisor puede considerar que desististe del reclamo. Por eso, no debes dejar la denuncia para el último día.
Guarda:
- Comprobante original.
- Copia digital.
- Fotografía del documento.
- Correo de envío.
- Acuse de recibo de la institución.
- Número de caso asociado.
Plazos para la restitución o cancelación de los cargos
La Ley de Fraudes contempla plazos que dependen del monto reclamado y del tipo de operación.
| Situación | Plazo informado por el SERNAC |
|---|---|
| Operaciones reclamadas hasta 35 UF | La empresa tiene 10 días hábiles para cancelar los cargos o restituir el dinero. |
| Fraude mediante avances en efectivo o cajeros automáticos hasta 35 UF | La empresa tiene 15 días hábiles. |
| Monto superior a 35 UF | La empresa tiene 7 días adicionales para restituir el saldo restante. |
Para una compra por internet con tarjeta, normalmente se debe revisar el plazo aplicable a operaciones con tarjetas y no el plazo especial para giros o avances en efectivo.
Los plazos deben confirmarse directamente en la institución y en la información actualizada del SERNAC, porque pueden existir modificaciones normativas o diferencias según el tipo de operación.
Qué ocurre si la institución sospecha dolo o culpa grave
La institución financiera puede considerar que existen antecedentes de dolo o culpa grave, por ejemplo, si estima que el titular participó intencionalmente en la operación o actuó con una negligencia grave respecto de sus medios de pago.
Sin embargo, el SERNAC informó en 2026 que la entidad no puede descartar unilateralmente el procedimiento ni negar automáticamente la aplicación de la normativa cuando el consumidor cumple los requisitos legales.
Si la institución considera que existió dolo o culpa grave, debe acudir al tribunal competente para solicitar la suspensión de la restitución. En ese caso, será el tribunal quien determine si corresponde o no la devolución.
Esto no significa que toda persona que haya entregado accidentalmente un dato pierda automáticamente sus derechos. La situación debe evaluarse según los hechos, las pruebas y la normativa aplicable.
Qué pasa si entregaste datos en una página falsa
Si ingresaste los datos de tu tarjeta en una página falsa, debes actuar como si la información estuviera comprometida, aunque todavía no aparezcan compras.
Realiza estas acciones:
- Bloquea o cancela la tarjeta.
- Solicita su reposición.
- Cambia la contraseña del correo asociado.
- Cambia la contraseña de la banca en línea.
- Cambia las contraseñas reutilizadas en otros servicios.
- Activa la autenticación de dos factores.
- Revisa las aplicaciones instaladas en el dispositivo.
- Actualiza el sistema operativo y el antivirus.
- Revisa los movimientos de todas tus cuentas.
- Informa a la institución si entregaste códigos de autorización.
Si también entregaste datos de tu cédula, claves bancarias o información personal, debes indicarlo al emisor y considerar medidas adicionales de protección de identidad.
Qué hacer si recibiste un mensaje falso del banco
Los mensajes de phishing, smishing y vishing buscan obtener datos mediante correo electrónico, SMS, WhatsApp o llamadas telefónicas.
Algunas señales son:
- Alerta sobre una compra urgente.
- Promesa de devolución de dinero.
- Amenaza de bloqueo inmediato.
- Solicitud de confirmar datos.
- Enlace para cancelar una supuesta operación.
- Petición de códigos de seguridad.
- Solicitud de instalar una aplicación.
- Dirección web parecida, pero no igual a la oficial.
Si recibes un mensaje de este tipo, no respondas ni abras el enlace. Ingresa directamente a la aplicación oficial o llama al número publicado en la página de la institución.
Phishing
El phishing consiste en engañar a la persona mediante un correo, mensaje o sitio web falso que imita a un banco, tienda, empresa de envíos u otra entidad conocida.
El objetivo puede ser obtener:
- Número de tarjeta.
- Fecha de vencimiento.
- Código de seguridad.
- Clave de acceso.
- Código de autorización.
- RUT.
- Contraseña del correo.
- Datos de la cuenta bancaria.
El SERNAC recomienda evitar enlaces recibidos por mensajes, correos o redes sociales cuando se quiere comprar o ingresar a la banca. Es más seguro escribir directamente la dirección oficial o utilizar la aplicación verificada.
Smishing
El smishing es una estafa realizada mediante mensajes de texto o aplicaciones de mensajería. Puede informar una supuesta compra, entrega pendiente, multa, devolución o bloqueo de cuenta.
El mensaje normalmente contiene un enlace. Al abrirlo, puede dirigir a una página falsa que solicita información o instalar software malicioso.
No ingreses datos financieros desde un enlace recibido inesperadamente.
Vishing
El vishing es una estafa telefónica. La persona que llama puede hacerse pasar por un ejecutivo del banco y decir que existe una compra sospechosa.
El delincuente puede conocer algunos datos reales para parecer convincente. Después solicita un código, una clave o la aprobación de una operación.
Si recibes una llamada sospechosa:
- No entregues claves.
- No confirmes códigos.
- No instales aplicaciones.
- No sigas instrucciones de seguridad entregadas por el desconocido.
- Corta la llamada.
- Comunícate tú con la institución mediante un canal oficial.
Qué hacer si también comprometieron tu correo
El correo electrónico puede utilizarse para recuperar contraseñas, recibir códigos y revisar confirmaciones de compra.
Si sospechas que fue comprometido:
- Cambia la contraseña desde un dispositivo seguro.
- Cierra las sesiones abiertas.
- Activa la autenticación de dos factores.
- Revisa las reglas de reenvío automático.
- Revisa los dispositivos conectados.
- Elimina aplicaciones desconocidas.
- Cambia las contraseñas de servicios financieros.
- Informa al banco si el correo estaba asociado a la cuenta.
Qué hacer si comprometieron tu número de teléfono
En algunos fraudes, los delincuentes intentan duplicar o tomar control del número telefónico para recibir códigos de autenticación.
Si tu teléfono pierde repentinamente señal sin explicación, recibes avisos de cambio de SIM o notas accesos extraños, contacta a tu compañía móvil y a la institución financiera.
Solicita revisar:
- Cambio de tarjeta SIM.
- Portabilidad no autorizada.
- Cambio de correo o teléfono en la banca.
- Operaciones realizadas desde nuevos dispositivos.
- Intentos de recuperación de contraseña.
Qué pasa si la compra aparece como pendiente
Una compra pendiente aún no siempre está contabilizada definitivamente. Aun así, debes informar inmediatamente al emisor.
La institución puede indicar si corresponde:
- Bloquear la tarjeta.
- Cancelar la operación pendiente.
- Esperar la contabilización para reclamar.
- Registrar un aviso preventivo.
- Solicitar reposición del producto.
No esperes a que la compra aparezca en el estado de cuenta mensual para avisar. El bloqueo temprano reduce el riesgo de nuevas operaciones.
Qué pasa si el comercio cancela la operación
En algunos casos, el comercio puede detectar el fraude y anular el cobro. Aunque recibas un correo del comercio, debes confirmar que la reversa aparezca realmente en la tarjeta.
Guarda:
- Correo de cancelación.
- Número de pedido.
- Comprobante de reversa.
- Estado de cuenta actualizado.
- Comunicación con la tienda.
La cancelación comercial no reemplaza necesariamente el reclamo ante el emisor si la operación ya fue cargada o si existen otros movimientos no autorizados.
Qué hacer si la compra fue realizada por un familiar
Si un familiar utilizó la tarjeta con tu autorización, no corresponde informar la operación como fraudulenta. Si la utilizó sin autorización, debes explicar los hechos de manera veraz al emisor.
La institución puede evaluar la relación entre el titular, el usuario y la tarjeta, pero no debes alterar los antecedentes ni presentar una declaración falsa.
Las conductas destinadas a obtener indebidamente una restitución pueden tener consecuencias legales.
Qué hacer si prestaste la tarjeta
Si entregaste voluntariamente la tarjeta o sus datos a otra persona, debes informar exactamente lo ocurrido. Prestar la tarjeta puede generar dificultades para demostrar que una operación no fue autorizada.
No ocultes información en el reclamo. La institución y el tribunal, si corresponde, pueden analizar las circunstancias concretas.
Qué hacer si la institución rechaza el aviso
Según el criterio interpretativo publicado por el SERNAC en febrero de 2026, las entidades financieras no deberían rechazar automáticamente el procedimiento cuando existen operaciones no reconocidas y el consumidor cumple los requisitos legales.
Si el emisor se niega a recibir el aviso o al reclamo:
- Solicita que te entreguen la negativa por escrito.
- Anota fecha, hora, canal y nombre de quien atendió.
- Guarda capturas de la aplicación.
- Presenta el reclamo por otro canal oficial.
- Ingresa un reclamo ante el SERNAC.
- Consulta la posibilidad de acudir al Juzgado de Policía Local.
El dictamen interpretativo del SERNAC sobre fraudes en medios de pago explica que la institución debe iniciar el procedimiento correspondiente y que, si estima que hubo dolo o culpa grave, debe acudir al tribunal competente.
Qué hacer si el banco no devuelve el dinero
Si transcurre el plazo aplicable sin cancelación del cargo ni restitución, solicita una respuesta formal con la explicación del rechazo o retraso.
Luego:
- Confirma si entregaste la denuncia formal.
- Confirma si enviaste la declaración jurada.
- Verifica si falta algún documento.
- Pide la fecha exacta en que comenzó a correr el plazo.
- Solicita que indiquen el fundamento legal o contractual.
- Presenta un reclamo ante el SERNAC.
- Evalúa acudir al Juzgado de Policía Local.
- Busca orientación jurídica si el monto es alto o existe una controversia compleja.
El SERNAC informa que las personas pueden reclamar ante el Servicio o ejercer acciones ante los Juzgados de Policía Local cuando la institución no respeta sus obligaciones.
Qué ocurre si la institución pide una denuncia judicial
La institución puede solicitar un comprobante de denuncia formal para continuar con el procedimiento de restitución. Esto no significa que tú estés siendo demandado. Estás denunciando un posible delito como víctima.
La denuncia puede realizarse ante las instituciones señaladas por el SERNAC. Guarda el comprobante y entrégalo dentro del plazo indicado.
Qué pruebas pueden ayudar
Las pruebas no garantizan por sí solas la restitución, pero ayudan a explicar la situación.
Pueden ser útiles:
- Capturas de la compra desconocida.
- Estados de cuenta.
- Historial de notificaciones.
- Correos de confirmación falsos.
- Número de teléfono desde el que llamaron.
- Dirección web sospechosa.
- Mensajes de texto.
- Comprobante de bloqueo.
- Declaración jurada.
- Comprobante de denuncia.
- Registro de conversaciones.
- Informe del comercio.
No borres los mensajes o correos antes de guardarlos. Aunque parezcan irrelevantes, pueden ayudar a identificar la forma en que se obtuvieron los datos.
Qué hacer con el dispositivo utilizado
Si sospechas que tu computador o teléfono fue infectado, evita continuar realizando operaciones financieras desde ese dispositivo hasta revisarlo.
Se recomienda:
- Desconectar el dispositivo de internet si existe actividad sospechosa.
- Actualizar el sistema operativo.
- Actualizar el navegador.
- Eliminar aplicaciones desconocidas.
- Realizar un análisis de seguridad.
- Cambiar las contraseñas desde otro dispositivo seguro.
- Revisar extensiones del navegador.
- Consultar a un técnico si se detecta malware.
No reinstales ni borres todo inmediatamente si necesitas conservar evidencia para una investigación. Primero guarda capturas, mensajes y antecedentes importantes.
Qué hacer si la compra fue internacional
Las compras internacionales no quedan fuera automáticamente del procedimiento. Debes informar al emisor que la operación fue realizada en una tienda o plataforma extranjera.
Reúne:
- Moneda y monto de la operación.
- Nombre del comercio.
- País o plataforma.
- Fecha y hora que aparecen.
- Capturas del estado de cuenta.
- Correos de la institución.
La conversión a pesos puede modificar el monto observado en el estado de cuenta, pero no debes calcular por tu cuenta cuál es el monto fraudulento sin pedir una explicación al emisor.
Qué hacer si la operación aparece como suscripción
Algunos cargos desconocidos son pagos recurrentes. Una persona puede haber ingresado los datos una vez y luego la plataforma continuar cobrando.
Si no reconoces una suscripción:
- Bloquea la tarjeta si no reconoces el origen.
- Revisa correos antiguos y cuentas digitales.
- Contacta a la plataforma si la reconoces.
- Solicita la cancelación de la suscripción.
- Informa al emisor si nunca autorizaste el servicio.
- Revisa si existen otros cobros recurrentes.
Cancelar una suscripción puede detener futuros cobros, pero no necesariamente elimina una operación ya cargada. Para ello debes seguir el procedimiento correspondiente con la institución.
Qué hacer si el cobro tiene un nombre desconocido
Antes de denunciar una operación, revisa si el nombre corresponde a:
- La razón social de una tienda.
- Un procesador de pagos.
- Una plataforma de suscripciones.
- Una empresa relacionada con el comercio.
- Un servicio contratado por otra persona autorizada.
Puedes buscar el nombre exacto en tus correos, aplicaciones y comprobantes. Si aun así no lo reconoces, contacta a la institución.
Qué no debes hacer
- No ignores la compra.
- No esperes al cierre mensual.
- No continúes usando la tarjeta comprometida.
- No entregues nuevas claves a supuestos ejecutivos.
- No borres la evidencia.
- No realices una denuncia falsa.
- No desconozcas compras que sí autorizaste.
- No pagues a cuentas entregadas por desconocidos.
- No publiques todos tus datos en redes sociales.
- No instales aplicaciones sugeridas por llamadas sospechosas.
Cómo prevenir compras fraudulentas por internet
Utiliza sitios oficiales
Escribe directamente la dirección del comercio o utiliza su aplicación oficial. Evita entrar mediante enlaces de mensajes, correos o publicaciones patrocinadas que no puedas verificar.
Revisa la dirección web
Comprueba que el dominio esté correctamente escrito y que la conexión utilice HTTPS. El candado del navegador no garantiza por sí solo que la empresa sea legítima, pero una dirección extraña debe generar sospecha.
No realices pagos por transferencia a desconocidos
En una compra por internet, las transferencias a cuentas personales pueden ofrecer menos mecanismos de reversa que un pago realizado mediante un canal formal.
El SERNAC recomienda preferir medios de pago reconocidos y evitar transferencias directas cuando no existe confianza suficiente en el vendedor.
Activa notificaciones
Las alertas permiten detectar una operación rápidamente. Revisa que las notificaciones lleguen a un correo y teléfono que controles.
Utiliza tarjetas virtuales si están disponibles
Algunas instituciones ofrecen números virtuales, límites temporales o tarjetas digitales. Estas herramientas pueden reducir el riesgo, pero debes revisar cómo funcionan y qué protección entregan.
No guardes la tarjeta en todas las plataformas
Guardar los datos facilita las compras, pero aumenta la cantidad de cuentas que podrían verse comprometidas. Elimina tarjetas guardadas en servicios que ya no utilizas.
Utiliza autenticación adicional
Activa la verificación en dos pasos y los mecanismos de autenticación ofrecidos por el banco, la tienda y el correo electrónico.
Fraude en redes sociales y marketplaces
Las publicaciones en redes sociales pueden dirigir a tiendas falsas o a vendedores que solicitan datos de la tarjeta mediante conversaciones privadas.
Algunas señales de alerta son:
- Precio muy inferior al habitual.
- Presión para pagar inmediatamente.
- Negativa a entregar datos comerciales.
- Cuenta creada recientemente.
- Comentarios desactivados.
- Solicitud de datos por WhatsApp.
- Enlace con dominio extraño.
- Solicitud de transferencia a una cuenta personal.
- Promesa de despacho sin comprobante.
Verifica la empresa, domicilio, condiciones de venta y medios de contacto antes de ingresar los datos de tu tarjeta.
Qué protección puede existir al pagar con tarjeta
El uso de una tarjeta puede entregar mecanismos de reclamo frente a operaciones no autorizadas. Sin embargo, debes cumplir los pasos y plazos aplicables.
La protección no significa que la persona pueda desconocer cualquier compra que no quiera pagar. Debe tratarse de una operación que realmente no autorizó y la declaración debe ser verdadera.
La institución puede investigar la operación. El SERNAC ha señalado que el emisor debe probar que la operación fue autorizada por el titular y que no basta con mostrar solamente el registro de la transacción.
Qué ocurre si alguien obtuvo los datos, pero todavía no compró
Si sabes que entregaste los datos de la tarjeta en una página falsa, debes bloquearla aunque no veas compras. El riesgo continúa mientras el número, vencimiento y código de seguridad sigan activos.
Solicita una nueva tarjeta y pregunta si es necesario cambiar:
- Número de tarjeta.
- Código de seguridad.
- Clave de acceso.
- Dispositivo autorizado.
- Correo asociado.
- Número telefónico registrado.
Qué pasa con los pagos automáticos después de cambiar la tarjeta
Al cambiar el número de tarjeta, algunas suscripciones pueden dejar de funcionar y otras pueden actualizar automáticamente sus datos mediante servicios del emisor.
Revisa todas las plataformas relacionadas y actualiza solamente las que reconozcas. No ingreses la nueva tarjeta en sitios que no sean confiables.
Qué hacer si la tarjeta está vinculada a una billetera digital
Si la tarjeta estaba agregada a una billetera digital, debes eliminarla, cerrar sesiones y revisar los dispositivos autorizados.
También debes informar al emisor que la tarjeta estaba vinculada a una billetera, porque el fraude podría continuar mediante tokens digitales aunque el número físico haya sido cambiado.
Qué hacer si tienes una tarjeta adicional
Revisa los movimientos de todas las tarjetas adicionales vinculadas a la cuenta. Una operación que no reconoces puede haber sido realizada por otro usuario autorizado.
Si la compra fue realizada por el titular de una tarjeta adicional, debes informar correctamente esa circunstancia al emisor.
Cómo reclamar ante el SERNAC
Si la institución no recibe el reclamo, no entrega información, rechaza automáticamente el procedimiento o no respeta los plazos, puedes ingresar un reclamo ante el SERNAC.
El reclamo puede realizarse mediante:
- Portal del Consumidor del SERNAC.
- Atención telefónica oficial.
- Oficinas regionales.
- Canales de atención habilitados en municipios en convenio.
El SERNAC informa que para ingresar determinados reclamos puedes utilizar ClaveÚnica o la clave del Servicio. Los horarios y canales deben confirmarse directamente en el sitio oficial.
Cuándo acudir al Juzgado de Policía Local
Si la institución no cumple sus obligaciones o existe una controversia sobre la restitución, puedes consultar la posibilidad de acudir al Juzgado de Policía Local competente.
El SERNAC señala que no siempre es necesario contar con un abogado para comparecer ante el Juzgado de Policía Local, aunque puedes solicitar orientación jurídica si el caso es complejo, el monto es alto o existen antecedentes de culpa grave discutidos por la entidad.
Guarda todos los documentos antes de presentar la acción.
Documentos que conviene presentar en un reclamo
- Copia del estado de cuenta.
- Capturas de las operaciones.
- Comprobante de bloqueo.
- Folio del aviso.
- Reclamo formal enviado al banco.
- Respuesta de la institución.
- Declaración jurada.
- Denuncia formal.
- Comprobante enviado al emisor.
- Correos y mensajes recibidos.
- Registro de llamadas.
- Documento de identidad, si se solicita por un canal seguro.
Preguntas frecuentes
¿Qué hago primero si usaron mi tarjeta por internet?
Debes bloquear inmediatamente la tarjeta y avisar a la institución emisora por un canal oficial. Luego revisa todos los movimientos, presenta el reclamo formal y realiza la denuncia correspondiente si es necesaria para la restitución.
¿Debo bloquear la tarjeta aunque todavía la tenga conmigo?
Sí. Una compra por internet puede realizarse sin tener físicamente la tarjeta. Si los datos fueron comprometidos, debes solicitar el bloqueo y consultar por una reposición.
¿Puedo reclamar si la compra fue internacional?
Sí. Debes informar que la operación se realizó en una plataforma o comercio extranjero y entregar el monto, moneda, fecha y nombre que aparecen en el estado de cuenta.
¿Puedo reclamar si la compra todavía aparece pendiente?
Debes avisar inmediatamente al emisor. La institución indicará si puede bloquear o cancelar la operación pendiente, o si debes esperar a que se contabilice para presentar el reclamo formal.
¿Bloquear la tarjeta reemplaza el reclamo?
No. El bloqueo detiene o limita nuevas operaciones, pero debes presentar un reclamo formal por las compras no autorizadas.
¿Cuánto tiempo tengo para reclamar?
La información vigente del SERNAC indica que dispones de 30 días hábiles desde el aviso para presentar el reclamo formal. Puede incluir operaciones realizadas hasta 60 días corridos antes del aviso. Debes confirmar el cómputo con la institución y revisar la normativa vigente.
¿Cuánto tiempo tengo para entregar la denuncia?
El SERNAC informa que el comprobante de la denuncia formal debe entregarse dentro de un plazo máximo de 30 días corridos desde el aviso o desde la declaración jurada, según corresponda.
¿Una constancia sirve para recuperar el dinero?
Puede no ser suficiente. Para la restitución, el SERNAC indica que debes realizar una denuncia formal ante el Ministerio Público, Carabineros, la PDI o un tribunal con competencia criminal.
¿Tengo que hacer una denuncia si el monto es pequeño?
Debes consultar el procedimiento exigido por la institución. La denuncia puede ser necesaria para que se restituyan los fondos, incluso si el monto no es alto.
¿Cuánto demora el banco en devolver el dinero?
Para operaciones hasta 35 UF, el SERNAC informa un plazo de 10 días hábiles. Si se trata de giros en avances o cajeros automáticos, informa 15 días hábiles. Para montos superiores a 35 UF, existen siete días adicionales para el saldo restante. Verifica la información vigente antes de actuar.
¿Qué pasa si la institución dice que la compra fue autorizada?
Pide que te expliquen el fundamento y solicita que reciban el reclamo formal. El SERNAC indicó en 2026 que el emisor debe probar que la operación fue autorizada y que no basta solamente con el registro de la transacción.
¿Puede el banco rechazar mi reclamo de inmediato?
El SERNAC señaló que las entidades no pueden descartar automáticamente el procedimiento si se cumplen los requisitos legales. Si creen que existió dolo o culpa grave, deben acudir al tribunal competente para solicitar la suspensión de la restitución.
¿Qué pasa si entregué accidentalmente un código?
Debes informar exactamente lo ocurrido, bloquear la tarjeta, cambiar las claves y presentar el reclamo. No ocultes antecedentes ni presentes información falsa.
¿Pierdo el derecho si ingresé mis datos en una página falsa?
No necesariamente. Debes informar los hechos de manera completa y verdadera. La institución puede evaluar las circunstancias y la responsabilidad correspondiente.
¿Qué pasa si un familiar hizo la compra?
Debes informar si la operación fue realizada por una persona autorizada o por alguien que utilizó la tarjeta sin permiso. No declares como fraudulenta una compra que tú autorizaste o que realizó un usuario autorizado.
¿Qué pasa si fui yo quien compró, pero no recibí el producto?
Eso puede ser un incumplimiento del comercio y no necesariamente un fraude de tarjeta. Reclama ante la empresa y utiliza los mecanismos del SERNAC si no obtienes solución.
¿Qué hago si la tienda me dice que devolverá el dinero?
Solicita una confirmación escrita y revisa que el abono aparezca realmente en la tarjeta. Si la operación continúa cargada, informa al emisor.
¿Me pueden cobrar intereses mientras se investiga el fraude?
La situación debe consultarse con el emisor. Informa que existe un reclamo por operaciones no autorizadas y solicita instrucciones sobre el pago de la cuenta mientras se resuelve.
¿Debo pagar el estado de cuenta completo?
No existe una respuesta única para todos los casos. Debes pedir a la institución que indique qué monto se encuentra controvertido y cómo proceder para evitar que el reclamo perjudique otros pagos legítimos.
¿Qué hago si la tarjeta fue utilizada para varias compras?
Incluye todas las operaciones en el reclamo y entrega un listado con fecha, monto, comercio y moneda. Revisa también las operaciones pendientes.
¿Qué pasa si usaron mi tarjeta para comprar una suscripción?
Bloquea la tarjeta, revisa la plataforma, solicita la cancelación si la identificas y reclama al emisor si nunca autorizaste el servicio.
¿Qué hago si el mensaje que recibí parecía ser del banco?
No respondas ni utilices el enlace. Bloquea la tarjeta si entregaste datos, cambia tus contraseñas y comunícate directamente con el banco mediante sus canales oficiales.
¿Qué es el phishing?
Es una estafa que utiliza páginas, correos o mensajes falsos para obtener datos personales, claves o información financiera.
¿Qué es el carding?
Es el uso fraudulento de datos de tarjetas para realizar operaciones, a menudo comenzando con compras pequeñas para comprobar si la tarjeta funciona.
¿Puedo recuperar el dinero si no tengo seguro contra fraude?
La protección legal frente a operaciones no autorizadas no depende necesariamente de contratar un seguro. Debes cumplir el procedimiento y los plazos establecidos por la normativa.
¿El banco puede cobrarme por bloquear la tarjeta?
Debes consultar las condiciones del producto. El aviso y bloqueo por fraude deben realizarse mediante canales habilitados por la institución. Pregunta si existe algún cargo por reposición o emisión de una nueva tarjeta.
¿Qué pasa con las compras que sí reconozco?
Debes informar únicamente las operaciones que realmente no autorizaste. Las compras legítimas continúan siendo obligaciones normales de la tarjeta.
¿Puedo cerrar la tarjeta después del fraude?
Sí, puedes solicitarlo, pero primero debes revisar el reclamo pendiente, las compras legítimas, las cuotas y cualquier saldo. El cierre no elimina las obligaciones existentes.
¿Qué hago si también robaron mi celular?
Contacta a la compañía telefónica, bloquea el equipo y la SIM, cambia las contraseñas desde otro dispositivo seguro y avisa a las instituciones financieras.
¿Qué hago si recibo llamadas después de bloquear la tarjeta?
No entregues códigos ni información adicional. Registra los números, guarda las llamadas o mensajes y contacta directamente a la institución por un canal oficial.
Enlaces y canales oficiales
- SERNAC: qué hacer ante un fraude.
- SERNAC: criterios sobre operaciones no reconocidas.
- SERNAC: plazos para cancelación o restitución.
- Biblioteca del Congreso Nacional: Ley N.º 20.009.
- Portal oficial del SERNAC.
- Comisión para el Mercado Financiero.
- Poder Judicial de Chile.
- Ministerio Público.
- Policía de Investigaciones de Chile.
- Carabineros de Chile.
Los números telefónicos, horarios, formularios y canales digitales pueden cambiar. Utiliza siempre el sitio oficial de tu banco o emisor para bloquear la tarjeta y evita buscar números en mensajes sospechosos.
Resumen de los pasos principales
- Bloquea la tarjeta inmediatamente.
- Avisa a la institución financiera.
- Obtén el número, fecha y hora del aviso.
- Revisa todos los movimientos y operaciones pendientes.
- Cambia las contraseñas comprometidas.
- Solicita una nueva tarjeta si los datos fueron expuestos.
- Presenta el reclamo formal dentro del plazo.
- Completa la declaración jurada si la institución la solicita.
- Realiza una denuncia formal ante la autoridad correspondiente.
- Entrega el comprobante de la denuncia dentro del plazo.
- Controla el proceso de restitución o cancelación.
- Reclama ante el SERNAC o acude al tribunal si la institución no cumple.
Conclusión
Si usaron tu tarjeta para comprar por internet, no debes esperar ni intentar resolver el problema solamente con la tienda. El primer paso es bloquear la tarjeta y avisar inmediatamente a la institución emisora.
Después debes presentar el reclamo formal por las operaciones no autorizadas, realizar la denuncia correspondiente y entregar los comprobantes dentro de los plazos establecidos. La Ley de Fraudes contempla mecanismos de protección, pero exige actuar con rapidez, entregar información verdadera y cumplir el procedimiento.
También es importante diferenciar una compra fraudulenta de un problema con una compra que tú sí realizaste. Si la operación fue autorizada, pero no recibiste el producto o el comercio incumplió, debes utilizar los mecanismos de protección al consumidor, no declarar falsamente que la tarjeta fue utilizada por otra persona.
La mejor prevención consiste en activar alertas, revisar frecuentemente los movimientos, utilizar sitios oficiales, evitar enlaces sospechosos, no entregar claves ni códigos y bloquear inmediatamente cualquier producto que pueda estar comprometido.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta