
Beneficios de la tarjeta de crédito: cuáles pueden valer la pena
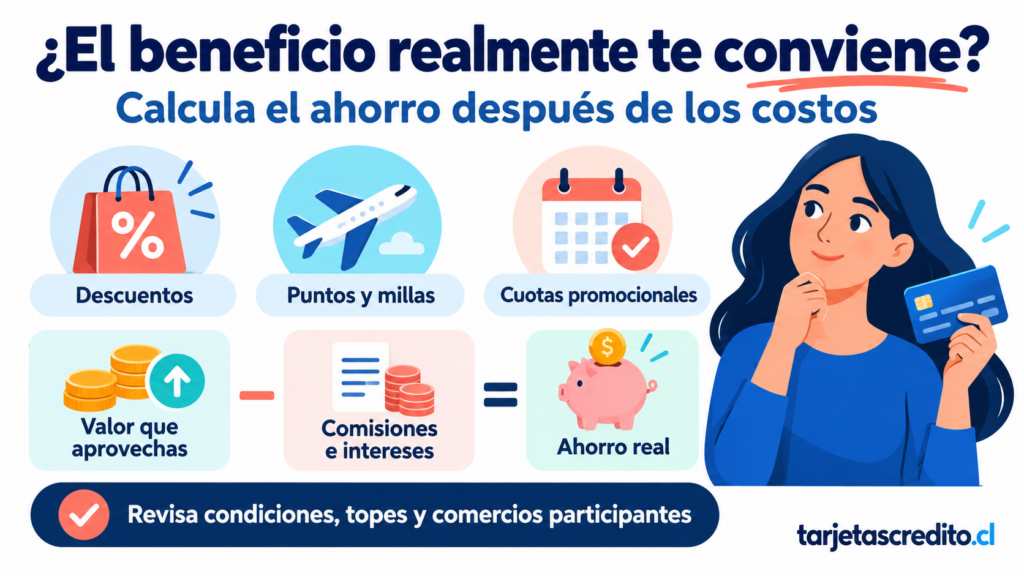
Una tarjeta de crédito puede ofrecer mucho más que la posibilidad de comprar y pagar después. Dependiendo del emisor, del tipo de tarjeta y del contrato, puede incluir descuentos, puntos, millas, devolución de dinero, cuotas promocionales, seguros, asistencia en viajes, acceso preferente a eventos, herramientas digitales y otras ventajas.
Sin embargo, un beneficio solo es conveniente cuando su valor real supera los costos y cuando la tarjeta se utiliza de manera responsable. Una promoción atractiva puede perder sentido si exige pagar una comisión elevada, mantener un saldo pendiente con intereses o realizar compras que no estaban contempladas en el presupuesto.
Este artículo explica cuáles son los principales beneficios de las tarjetas de crédito en Chile, cómo evaluar su valor, qué costos pueden reducir o anular la ventaja y qué condiciones conviene revisar antes de contratar o utilizar una tarjeta.
Las condiciones cambian entre bancos, cooperativas, emisores no bancarios, tarjetas de tiendas y programas comerciales. Por eso, las cifras, tarifas, porcentajes, vigencias, comercios participantes y reglas de canje deben confirmarse directamente con la institución emisora antes de tomar una decisión.
La idea principal: un beneficio no siempre significa ahorro
El error más frecuente consiste en considerar que una tarjeta es conveniente solo porque ofrece puntos, descuentos o meses sin interés. La evaluación debe considerar el resultado completo:
- Cuánto cuesta mantener y utilizar la tarjeta.
- Cuánto se puede obtener efectivamente por los beneficios.
- Qué condiciones deben cumplirse para recibirlos.
- Qué ocurre si se paga solo el mínimo.
- Si los beneficios se ajustan a los hábitos reales de consumo.
- Si el programa permite usar los puntos o descuentos de una forma práctica.
Una tarjeta con menos beneficios visibles puede ser más conveniente que otra con un programa de recompensas llamativo si cobra menos comisiones, tiene una mejor tasa de interés o permite acceder a descuentos que el titular realmente utiliza.
También es importante distinguir entre un beneficio y una característica normal del crédito. Comprar en cuotas, disponer de un cupo o realizar avances en efectivo no significa necesariamente que exista una ventaja económica. Son funcionalidades de la tarjeta y pueden tener intereses, comisiones u otros cargos.
Qué se debe comparar antes de elegir una tarjeta
Antes de fijarse en los puntos o descuentos, conviene solicitar y revisar la información contractual del producto. La tarjeta debe evaluarse como un conjunto de servicios y costos, no solo por su publicidad.
| Aspecto | Qué revisar | Por qué importa |
|---|---|---|
| Beneficios | Tipo de recompensa, valor, vigencia, exclusiones y forma de uso | Permite saber si el beneficio tiene utilidad real |
| Mantención | Cargo mensual, semestral o anual, condiciones de exención y cobro por uso | Puede superar el valor de los descuentos o puntos |
| Intereses | Tasa aplicable a compras, cuotas, avances y saldo financiado | El financiamiento puede costar mucho más que la recompensa |
| Pago mínimo | Forma de cálculo, componentes y efecto sobre la deuda | Pagar solo el mínimo puede extender el plazo y aumentar el costo |
| Compras internacionales | Comisión, tipo de cambio, recargos y beneficios aplicables | Una tarjeta útil en Chile puede ser cara en el extranjero |
| Seguros y asistencias | Requisitos, límites, exclusiones y procedimiento para utilizarlos | No todos los seguros se activan automáticamente |
| Operación digital | Bloqueo, alertas, canales de atención y administración desde la aplicación | Mejora el control y la seguridad del producto |
Para realizar una comparación general de cargos asociados a tarjetas, puede consultarse el comparador de tarjetas de crédito del SERNAC. La información disponible debe contrastarse con la oferta vigente y con el contrato específico que entregue el emisor.
Beneficios que pueden valer la pena
No existe una tarjeta universalmente mejor. El beneficio más valioso depende de la frecuencia con que se utiliza, del tipo de compras que realiza cada persona y de la capacidad de pagar el estado de cuenta dentro del plazo.
Descuentos en comercios y servicios
Los descuentos directos pueden ser uno de los beneficios más fáciles de valorar. Pueden aplicarse a restaurantes, supermercados, estaciones de servicio, tiendas, plataformas digitales, espectáculos, viajes, educación, salud u otros servicios.
Un descuento puede ser atractivo cuando cumple tres condiciones:
- Se aplica a compras que la persona realizaría de todas formas.
- El precio base no está artificialmente aumentado para presentar una rebaja aparente.
- El costo de la tarjeta no supera el ahorro anual obtenido.
Por ejemplo, si una tarjeta cobra un cargo anual equivalente a $48.000 y ofrece un descuento de $8.000 mensuales en una compra habitual, el beneficio teórico anual sería de $96.000. Si el descuento se utiliza todos los meses y no tiene límites relevantes, el ahorro neto podría ser de $48.000.
En cambio, si el descuento exige comprar productos que no se necesitan, tiene un tope muy bajo o solo se aplica durante algunas fechas, el ahorro real puede ser bastante menor.
Conviene revisar especialmente:
- Los días y horarios en que funciona la promoción.
- Los comercios, sucursales o plataformas participantes.
- Si se exige pagar con una tarjeta específica.
- Si se debe ingresar un código o activar la oferta en una aplicación.
- El monto mínimo de compra.
- El tope máximo del descuento.
- Los productos excluidos.
- La posibilidad de acumular el descuento con otras promociones.
- La forma en que se informa el descuento en la boleta o cartola.
Programas de puntos
Los puntos suelen entregarse por cada compra o por determinados tipos de transacción. Después pueden canjearse por productos, descuentos, viajes, gift cards, servicios u otros beneficios.
El principal problema es que un punto no tiene un valor universal. Su valor depende del canje disponible. Un programa puede parecer generoso porque entrega muchos puntos, pero ser menos conveniente si se necesitan demasiados para obtener un producto de bajo valor.
Para evaluar un programa se puede utilizar una fórmula sencilla:
Valor de cada punto = valor monetario del premio ÷ cantidad de puntos necesarios
Por ejemplo, si un premio tiene un valor equivalente de $30.000 y exige 15.000 puntos, cada punto tendría un valor de $2 en ese canje. Si otro premio de $10.000 requiere 8.000 puntos, cada punto valdría aproximadamente $1,25. En ese caso, no todos los canjes son igualmente convenientes.
También es necesario conocer la fecha de vencimiento. Los puntos pueden caducar después de un período de inactividad, en una fecha fija o según las reglas del programa. Algunas instituciones pueden modificar el catálogo, la tasa de acumulación o los requisitos de canje, según las condiciones informadas en el programa.
Antes de valorar los puntos, conviene preguntar:
- Cuántos puntos se obtienen por cada monto gastado.
- Si existen categorías que acumulan más o menos puntos.
- Si se excluyen pagos de servicios, avances, impuestos, cuotas u otras operaciones.
- Si los puntos vencen.
- Si existe un mínimo para canjear.
- Si el catálogo de premios es permanente o cambia con frecuencia.
- Si se pueden transferir a otra persona.
- Si los puntos se pierden cuando se cierra la tarjeta.
- Si una devolución de compra descuenta los puntos acumulados.
Millas y beneficios para viajes
Algunas tarjetas entregan millas, puntos de viaje o beneficios vinculados con aerolíneas, hoteles, agencias y otros operadores turísticos. Pueden ser convenientes para quienes viajan con cierta frecuencia y pueden aprovechar los canjes.
No basta con conocer la cantidad de millas entregadas. También se debe revisar:
- Cuántas millas se necesitan para un pasaje o servicio.
- Si el canje está sujeto a disponibilidad.
- Si existen impuestos, tasas de embarque o cargos adicionales.
- Si las millas vencen.
- Si se permite modificar o cancelar la reserva.
- Si las fechas de alta demanda requieren más millas.
- Si la acumulación se aplica a todas las compras o solo a determinadas operaciones.
- Si las compras en el extranjero generan una comisión que reduce el valor del beneficio.
Una tarjeta que entrega millas puede no ser conveniente para una persona que viaja muy poco o que nunca consigue disponibilidad para canjearlas. En esos casos, una devolución de dinero o un descuento directo puede ser más fácil de aprovechar.
Devolución de dinero o cashback
El cashback consiste en devolver una parte del monto gastado. Puede abonarse en la misma tarjeta, descontarse de una deuda, depositarse en una cuenta o entregarse bajo otra modalidad definida por el programa.
Este beneficio suele ser fácil de entender, pero es importante verificar si la devolución es automática o si se debe solicitar. También pueden existir topes mensuales, categorías preferentes, montos mínimos y exclusiones.
Un ejemplo hipotético ayuda a medir el resultado. Si una tarjeta devuelve un 1% y una persona realiza compras elegibles por $500.000 al mes, el beneficio bruto mensual sería de $5.000. En un año, alcanzaría $60.000, siempre que el porcentaje, el tope y las condiciones se mantengan durante todo el período.
Si la tarjeta cobra un costo anual de $72.000, el cashback no compensaría por sí solo el cargo, salvo que existan otros beneficios relevantes. Si el costo anual es de $0 o si el cashback es mayor en determinadas categorías, el resultado podría cambiar.
Cuotas promocionales sin interés
Las compras en cuotas sin interés pueden ser útiles para distribuir un pago grande, siempre que la persona pueda pagar cada cuota y que el precio al contado no sea mayor debido a la promoción.
Antes de aceptar una oferta, se debe confirmar:
- Que realmente se trata de cuotas sin interés.
- Que no exista una comisión por compra, administración o uso de la tarjeta.
- Que el número de cuotas sea el que se ofreció.
- Que el precio final sea el mismo que el precio al contado, cuando corresponda.
- Que la promoción se aplique a la tarjeta y al comercio correctos.
- Que no se genere un cobro adicional por pagar solo una parte del estado de cuenta.
Una compra puede anunciarse como “sin interés” y, aun así, quedar sujeta a cargos propios de la tarjeta. Por eso se debe revisar el comprobante, la cartola y el contrato.
Además, las cuotas ocupan parte del cupo disponible. Aunque cada cuota sea pequeña, la compra completa puede afectar temporalmente la capacidad de realizar otras operaciones.
Seguros asociados a la tarjeta
Algunas tarjetas incorporan seguros o asistencias. Entre los productos que pueden aparecer se encuentran seguros de viaje, protección de compras, garantía extendida, asistencia en viajes, cobertura por demora o cancelación de vuelos, protección contra fraude y servicios de emergencia.
El nombre comercial no basta para conocer la cobertura. Se deben revisar las condiciones particulares, los límites, las exclusiones, el territorio cubierto, los deducibles, los plazos para avisar y la documentación exigida.
En seguros de viaje, por ejemplo, puede ser necesario pagar el pasaje completo con la tarjeta para activar la cobertura. En otros productos se exige que el titular viaje, que la compra esté a su nombre o que se cumplan determinados límites de edad y duración.
Una cobertura no debe confundirse con una promesa de reembolso automático. Normalmente existen procedimientos, antecedentes y causales específicas. Ante una emergencia, se debe utilizar el canal de asistencia indicado por la compañía o por el emisor.
Los productos adicionales asociados al crédito deben estar claramente informados. El SERNAC explica los derechos de los consumidores financieros, incluyendo la obligación de informar cargos y la prohibición de imponer productos que la persona no solicitó.
Asistencia en viajes
La asistencia en viajes puede incluir orientación médica, coordinación de servicios, asistencia legal, ayuda en caso de pérdida de documentos o apoyo frente a determinados inconvenientes. No todas las tarjetas incluyen la misma protección y no todos los servicios son seguros.
Este beneficio puede valer la pena cuando:
- La persona viaja regularmente.
- La cobertura se activa sin contratar un seguro separado.
- Los límites son suficientes para el destino.
- La asistencia funciona durante todo el período del viaje.
- Las condiciones de activación son fáciles de cumplir.
No conviene asumir que la tarjeta cubre gastos médicos ilimitados, equipaje, cancelaciones o actividades de riesgo. Antes de viajar es recomendable descargar o solicitar el certificado de cobertura y guardar el número de asistencia internacional.
Protección de compras y garantía extendida
Algunas tarjetas pueden ofrecer protección frente a daño accidental, robo o extensión de la garantía de determinados productos comprados con ellas. Las reglas pueden exigir que la compra se pague completamente con la tarjeta y que se conserve la boleta.
Este tipo de beneficio puede ser valioso en compras de alto precio, pero debe compararse con el costo de contratar la tarjeta y con las exclusiones. Es frecuente que existan límites por artículo, por evento y por año, además de plazos para denunciar el problema.
Antes de contar con esta cobertura, es conveniente guardar:
- La boleta o factura.
- El comprobante de pago.
- La póliza o certificado correspondiente.
- El número de serie del producto.
- Los informes técnicos o denuncias que puedan exigirse.
Acceso a salones, eventos y experiencias
Las tarjetas de categorías superiores pueden ofrecer acceso a salones en aeropuertos, preventas de entradas, eventos, restaurantes, experiencias gastronómicas o servicios de asistencia personalizada.
Estos beneficios pueden ser convenientes para quienes los utilizan con frecuencia. No obstante, muchas veces están vinculados con una tarifa más alta, un número limitado de accesos o requisitos de gasto.
Se debe verificar si:
- El acceso es gratuito o tiene un precio preferente.
- Existe un límite anual de visitas.
- Se permite ingresar con acompañantes.
- Se exige un consumo mínimo.
- El beneficio está disponible en todos los aeropuertos o eventos.
- Se necesita registrarse previamente.
- La tarjeta debe encontrarse activa y sin morosidad.
Herramientas digitales y control de seguridad
No todos los beneficios son descuentos o recompensas. Una buena aplicación puede ayudar a controlar los gastos, revisar movimientos, bloquear la tarjeta, crear una tarjeta virtual, establecer alertas y recibir notificaciones en tiempo real.
Estas herramientas pueden reducir el riesgo de utilizar la tarjeta sin control. También permiten detectar con rapidez un cargo desconocido, una suscripción olvidada o una compra duplicada.
Conviene preferir un emisor que ofrezca, según disponibilidad, funciones como:
- Bloqueo y desbloqueo temporal.
- Notificaciones por cada compra.
- Configuración de límites para compras nacionales o internacionales.
- Tarjetas virtuales para compras por internet.
- Visualización de cuotas pendientes.
- Descarga de estados de cuenta.
- Canales de atención permanentes para bloqueo por pérdida o fraude.
Beneficios que pueden parecer atractivos, pero requieren cuidado
Un cupo más alto
Un cupo alto puede entregar flexibilidad para una emergencia o una compra importante. Sin embargo, no es un ahorro ni un ingreso adicional. Es una capacidad de endeudamiento y puede aumentar el riesgo de gastar más de lo que se puede pagar.
La conveniencia de una tarjeta no debe medirse por el tamaño del cupo. Para muchas personas, un cupo moderado facilita el control y reduce el impacto de una compra impulsiva.
Avances en efectivo
El avance permite obtener dinero utilizando el cupo de la tarjeta. Aunque puede ser rápido, normalmente debe revisarse con especial cuidado porque puede incorporar intereses, comisión por operación, impuestos u otros cargos.
El costo debe compararse con otras alternativas, como un crédito de consumo, una línea de crédito o un préstamo formal. No es recomendable considerar el avance como un beneficio automático de la tarjeta.
El SERNAC ha advertido en diversos estudios que el costo de los avances puede variar significativamente entre productos. Es recomendable utilizar su información de comparación y solicitar una simulación antes de aceptar la operación.
Pagos automáticos
El pago automático de cuentas puede ayudar a evitar atrasos en servicios recurrentes. También puede facilitar la acumulación de puntos, si el programa considera esas operaciones.
El riesgo es olvidar qué servicios están inscritos o mantener pagos automáticos después de cambiar de proveedor. La persona debe revisar regularmente sus cargos y conservar comprobantes.
Promociones exclusivas
Una promoción exclusiva no necesariamente es la opción más económica. Debe compararse con los precios disponibles sin tarjeta y con ofertas de otros comercios.
También se debe revisar si el descuento se pierde al elegir cuotas, si se aplica solo a productos seleccionados o si exige contratar un seguro, una membresía u otro servicio.
Cómo calcular el valor real de los beneficios
Una forma práctica de evaluar una tarjeta consiste en sumar el valor anual de los beneficios que realmente se utilizarán y restar todos los costos previsibles.
Valor neto anual = beneficios utilizados − costos anuales y costos de uso
Los beneficios pueden incluir descuentos, cashback, puntos efectivamente canjeados, valor razonable de seguros que se habrían contratado por separado y otros servicios utilizados. Los costos pueden incluir mantención, administración, comisiones, intereses, avances, compras internacionales, seguros contratados y cargos por atraso.
Ejemplo de evaluación anual
Supongamos una tarjeta con las siguientes condiciones hipotéticas:
- Costo anual total: $60.000.
- Descuentos usados durante el año: $42.000.
- Cashback efectivamente recibido: $30.000.
- Valor estimado de un seguro de viaje utilizado: $25.000.
- Intereses pagados por no cancelar completamente el estado de cuenta: $45.000.
- Comisiones y otros cargos: $10.000.
El valor bruto de los beneficios sería de $97.000. Los costos sumarían $115.000. En ese escenario, el resultado neto sería negativo en $18.000, pese a que la tarjeta entregó descuentos, devolución y un seguro.
Si la persona hubiese pagado el estado de cuenta completo y no hubiese generado intereses, el resultado habría sido positivo. Esto muestra que el comportamiento de pago puede cambiar completamente la conveniencia del producto.
Ejemplo de comparación entre dos tarjetas
| Concepto | Tarjeta A | Tarjeta B |
|---|---|---|
| Costo anual | $0 | $72.000 |
| Descuentos utilizados | $25.000 | $70.000 |
| Cashback o puntos canjeados | $15.000 | $35.000 |
| Comisiones de uso | $5.000 | $8.000 |
| Resultado estimado | $35.000 | $25.000 |
En este ejemplo, la Tarjeta B entrega más beneficios brutos, pero la Tarjeta A deja un mejor resultado neto. La conclusión podría cambiar si la persona utiliza seguros, salones o promociones adicionales de la Tarjeta B.
La importancia de pagar el estado de cuenta completo
La principal forma de aprovechar beneficios sin que se transformen en un costo excesivo es pagar el monto facturado dentro de la fecha correspondiente, siempre que el contrato permita evitar intereses mediante ese pago.
Una tarjeta de crédito no debe utilizarse como si fuera dinero disponible sin costo. Cuando se deja un saldo para el período siguiente, pueden comenzar a aplicarse intereses y cargos según las condiciones del producto.
Pagar solo el mínimo puede evitar una mora inmediata, pero no significa que la deuda esté controlada. La parte no pagada puede continuar generando intereses y consumir el cupo disponible.
La Comisión para el Mercado Financiero ha informado una fórmula regulatoria para el pago mínimo de las tarjetas de crédito. La información de la CMF sobre el pago mínimo explica que la medida busca reducir el sobreendeudamiento y que el pago mínimo puede incluir componentes como cuotas, intereses, comisiones y otros cargos.
El pago mínimo debe entenderse como una obligación contractual mínima, no como una estrategia ideal de financiamiento. Si una persona solo puede pagar el mínimo durante varios meses, conviene revisar su presupuesto y buscar orientación antes de seguir utilizando la tarjeta.
Costos que pueden reducir el valor de los beneficios
Cargo de mantención o administración
Algunas tarjetas cobran un cargo mensual, semestral o anual por mantención, administración o uso. En ciertos productos puede existir una exención si se cumple un número mínimo de compras, se mantiene una cuenta asociada, se recibe el sueldo o se alcanza un nivel de gasto.
Una exención condicionada no equivale a una tarjeta gratuita. Si un mes no se cumple el requisito, podría generarse el cobro correspondiente. La persona debe saber exactamente cómo se calcula y cuándo se factura.
Intereses por compras en cuotas
Las cuotas con interés pueden ser útiles cuando el financiamiento es necesario y el costo es razonable. Sin embargo, no deben confundirse con las cuotas promocionales sin interés.
Para comparar una compra financiada se deben revisar la tasa de interés, la Carga Anual Equivalente, el Costo Total del Crédito, el número de cuotas y el monto final que se pagará.
El SERNAC recomienda comparar la CAE y el Costo Total del Crédito cuando se evalúan alternativas de financiamiento. Los valores concretos dependen del monto, el plazo, la tarjeta, la institución y la oferta vigente.
Comisiones por avances
El avance puede tener una comisión fija, un porcentaje del monto o ambos. También puede generar intereses desde una fecha determinada según el contrato.
La comisión debe revisarse antes de confirmar la operación. No es suficiente mirar el monto que se recibirá: hay que calcular cuánto se pagará en total.
Compras en el extranjero
Las compras internacionales pueden estar sujetas a comisión, conversión de moneda, tipo de cambio aplicado por la red o por el emisor y otros cargos. Una tarjeta con millas o beneficios internacionales puede dejar de ser conveniente si sus recargos son altos.
Antes de viajar se deben verificar:
- Si la tarjeta está habilitada para uso internacional.
- Qué comisión se cobra por compra o avance en el extranjero.
- Cómo se convierte la operación a pesos.
- Qué tipo de cambio se utilizará.
- Si hay cargos por compras en moneda extranjera.
- Cómo reclamar una operación desconocida.
- Si se requiere avisar el viaje o activar la función internacional.
Seguros contratados
Un seguro puede estar incluido sin costo, ser opcional o incorporarse mediante un cobro periódico. Nunca se debe asumir que todo seguro mencionado en una publicidad es gratuito.
La persona debe verificar si aceptó expresamente el producto, cuál es la prima y cómo se puede cancelar. Si aparece un cobro por un seguro no solicitado, primero debe reclamarse ante el emisor y conservar los antecedentes.
Impuestos y otros cargos
Algunas operaciones de crédito pueden estar sujetas a impuestos, gastos notariales, cargos por emisión, reemplazo, entrega, cobranza u otros conceptos. La existencia y monto dependen de la operación y de la normativa aplicable.
Los cargos deben aparecer informados en el contrato, tarifario, comprobante o estado de cuenta, según corresponda. Si un cobro no se entiende, es preferible pedir una explicación antes de utilizar la tarjeta.
Beneficios según el perfil de cada persona
Para quien paga siempre el total facturado
Este perfil puede aprovechar mejor los descuentos, puntos, cashback, cuotas promocionales y seguros, porque reduce el riesgo de que los intereses superen el valor de las recompensas.
Aun así, debe controlar la fecha de facturación, la fecha de vencimiento, el cupo y los cobros de mantención. Pagar el total no elimina otros cargos de la tarjeta.
Para quien necesita financiar compras ocasionalmente
Puede ser útil una tarjeta con una tasa competitiva, cuotas claras y bajo costo de administración. En este caso, los puntos pueden ser secundarios frente al Costo Total del Crédito.
Antes de comprar en cuotas conviene solicitar una simulación con el monto de cada pago y el total final. Una recompensa pequeña no compensa un financiamiento caro.
Para quien compra habitualmente en una determinada tienda o cadena
Una tarjeta vinculada a una tienda puede tener descuentos relevantes para ese consumidor. La evaluación debe incluir también la aceptación fuera de la cadena, las tarifas, los seguros y la posibilidad de utilizar el producto en otros comercios.
No conviene concentrar todas las compras en una tienda solo para acumular beneficios si existen precios más bajos o mejores condiciones en otros lugares.
Para quien viaja con frecuencia
Puede ser más importante contar con asistencia, seguros, buena aceptación internacional, costos razonables de conversión y beneficios de viaje. Las millas solo aportan valor cuando se pueden acumular y canjear bajo condiciones útiles.
Para quien compra principalmente en internet
Son importantes las tarjetas virtuales, los límites configurables, las notificaciones, el bloqueo inmediato y los mecanismos para desconocer operaciones no autorizadas.
Los puntos pueden ser secundarios frente a la seguridad y la facilidad para controlar suscripciones, pagos recurrentes y compras internacionales.
Para quien tiene ingresos variables
Una tarjeta con beneficios atractivos puede ser riesgosa si el pago mensual depende de ingresos que no siempre están disponibles. En ese caso, conviene priorizar costos bajos, límites prudentes y un plan claro para pagar las compras.
Cómo revisar las condiciones de un beneficio
Antes de considerar que una ventaja es real, conviene seguir este procedimiento:
- Identificar exactamente qué entrega el beneficio.
- Leer el reglamento, contrato, tarifario o bases de la promoción.
- Confirmar la vigencia y la fecha de término.
- Revisar si existe un tope mensual, anual o por operación.
- Verificar los comercios y productos incluidos.
- Confirmar si la compra debe hacerse en una fecha específica.
- Preguntar si el beneficio se activa automáticamente.
- Revisar qué ocurre con devoluciones, anulaciones o cambios.
- Calcular el valor económico que realmente se obtendrá.
- Comparar el valor neto con los costos de la tarjeta.
Es recomendable guardar capturas, correos, comprobantes y reglamentos mientras la promoción se encuentre vigente. Estos antecedentes pueden ser útiles si el descuento o la recompensa no aparece correctamente.
Errores frecuentes al evaluar una tarjeta
Elegir solo por el regalo de bienvenida
Algunas tarjetas ofrecen puntos, descuentos o bonos iniciales. El regalo puede ser útil, pero no debe ocultar el costo posterior del producto.
Se debe comprobar cuánto tiempo dura la promoción, qué gasto mínimo exige, si se puede obtener una sola vez y cuál será la tarifa una vez terminado el período promocional.
Confundir puntos con dinero
Los puntos no siempre pueden convertirse en efectivo ni utilizarse en cualquier comercio. Su valor puede cambiar según el catálogo, el tipo de canje o la disponibilidad.
Calcular beneficios sobre compras que no se realizarían
Comprar algo innecesario para obtener puntos no produce un ahorro. El beneficio debe calcularse únicamente sobre gastos que estaban contemplados en el presupuesto.
Ignorar el costo de las cuotas
Una tarjeta puede entregar muchas recompensas y, al mismo tiempo, tener un financiamiento costoso. El análisis debe separar las compras pagadas completamente de las compras financiadas.
Suponer que todas las compras acumulan recompensas
Los programas pueden excluir avances, impuestos, pagos de servicios, compras en el extranjero, anulaciones, intereses, comisiones o determinadas categorías.
No revisar el vencimiento de los puntos
Si los puntos caducan, se deben utilizar antes de la fecha indicada. También se debe comprobar si la inactividad, el cierre de la tarjeta o la mora produce la pérdida de los puntos.
Aceptar seguros sin leer la cobertura
La palabra “protección” puede abarcar coberturas muy diferentes. Antes de pagar una prima, hay que revisar exclusiones, deducibles, límites y forma de denuncia.
Usar avances para financiar gastos habituales
Un avance puede parecer una solución inmediata, pero utilizarlo repetidamente puede generar una deuda difícil de sostener. Si se necesita efectivo de forma recurrente, conviene comparar otras alternativas.
Derechos del consumidor financiero
En Chile, los emisores deben informar las condiciones del producto y los cargos asociados conforme a la normativa aplicable. El consumidor tiene derecho a conocer qué está contratando, cuánto cuesta y qué servicios adicionales se incorporan.
El SERNAC informa derechos relacionados con tarjetas de crédito, como la obligación de comunicar los cargos, entregar información periódica y evitar que el consumidor sea obligado a contratar productos que no solicitó.
La tarjeta debe entregar estados de cuenta o información equivalente sobre compras, cuotas, intereses, comisiones, pagos, saldo y fecha de vencimiento. El titular debe revisar estos documentos y reclamar oportunamente cualquier diferencia.
Si aparece un producto o seguro que la persona no reconoce, se debe contactar primero al emisor mediante un canal oficial. Si no se obtiene una solución, puede ingresarse una consulta o reclamo en el portal oficial del SERNAC, sin perjuicio de otras acciones que correspondan.
Qué hacer ante una compra no reconocida
La reacción rápida es fundamental. Si se detecta una operación que el titular no realizó, se debe informar inmediatamente al emisor y solicitar el bloqueo de la tarjeta o de los canales comprometidos.
También es recomendable:
- Guardar una copia del estado de cuenta.
- Anotar la fecha y hora de la comunicación.
- Solicitar un número de atención o comprobante.
- Cambiar claves si existe sospecha de acceso indebido.
- Revisar otras operaciones recientes.
- Presentar una denuncia cuando las circunstancias lo hagan necesario.
La normativa aplicable a fraudes y operaciones no autorizadas puede depender del tipo de tarjeta, de la operación y de los antecedentes del caso. La CMF entrega información sobre el procedimiento frente a fraudes en medios de pago. También puede revisarse la orientación del SERNAC sobre fraudes en tarjetas y medios de pago.
Cómo utilizar los beneficios sin sobreendeudarse
- Definir un límite personal inferior al cupo disponible.
- Registrar las compras realizadas y las cuotas pendientes.
- Evitar usar una recompensa como justificación para gastar más.
- Pagar el estado de cuenta completo cuando sea posible.
- No utilizar avances para cubrir gastos ordinarios todos los meses.
- Revisar el pago mínimo, pero no confundirlo con el pago recomendado.
- Desactivar promociones o notificaciones que incentiven compras innecesarias.
- Revisar mensualmente los cobros de seguros y servicios adicionales.
- Cancelar suscripciones que ya no se utilizan.
- Conservar una reserva para cubrir la deuda ante una disminución de ingresos.
El beneficio más importante de una tarjeta suele ser la capacidad de organizar pagos sin perder el control. Si las recompensas generan compras impulsivas o si el pago mensual comienza a superar el presupuesto, la tarjeta deja de cumplir una función útil.
Pasos para decidir si una tarjeta conviene
- Defina para qué quiere la tarjeta: descuentos, viajes, compras en línea, cuotas, respaldo o acumulación de recompensas.
- Estime cuánto gastaría normalmente en las categorías beneficiadas.
- Calcule cuánto recibiría realmente en descuentos, puntos o devolución.
- Revise el costo de mantención y las condiciones para eximirlo.
- Compare las tasas y costos de compras en cuotas y avances.
- Lea las condiciones de los seguros y asistencias.
- Verifique los costos nacionales e internacionales.
- Confirme los canales de bloqueo, reclamo y atención.
- Evalúe si puede pagar oportunamente todos los estados de cuenta.
- Compare el resultado neto con otras tarjetas o medios de pago.
Preguntas frecuentes
¿Una tarjeta con más beneficios es siempre mejor?
No. Una tarjeta con más beneficios puede tener una mantención más alta, intereses mayores o condiciones difíciles de cumplir. Lo importante es comparar el valor neto de los beneficios con todos los costos.
¿Qué beneficio suele ser más conveniente: puntos, millas o cashback?
Depende del uso. El cashback suele ser más fácil de valorar porque se expresa en dinero, mientras que los puntos y millas pueden ofrecer más valor en determinados canjes. Se debe considerar la frecuencia con que se utilizará el beneficio, su vencimiento y las restricciones.
¿Los puntos tienen el mismo valor en todos los canjes?
No necesariamente. Un programa puede exigir distintas cantidades de puntos para premios de valores diferentes. Conviene calcular el valor monetario aproximado de cada canje y elegir el que entregue una mejor relación.
¿Qué pasa si devuelvo una compra por la que recibí puntos?
El programa puede anular o descontar los puntos asociados a la compra. Las reglas dependen del emisor. La devolución de un producto no siempre permite conservar la recompensa generada.
¿Una compra en cuotas sin interés es completamente gratuita?
No necesariamente. La compra puede no generar intereses, pero la tarjeta podría tener cargos de mantención, administración, seguros o comisiones. También es necesario comprobar que el precio de la compra no sea distinto del precio ofrecido al contado.
¿Pagar el total de la deuda elimina todos los costos?
No. Pagar el total puede evitar determinados intereses asociados al saldo financiado, según el contrato, pero pueden existir cargos de mantención, comisiones, seguros, impuestos u otros cobros.
¿Es conveniente aceptar un cupo alto para obtener más beneficios?
No necesariamente. Un cupo alto puede facilitar compras, pero también aumentar el riesgo de endeudamiento. El cupo debe ser coherente con los ingresos, el presupuesto y la capacidad de pago.
¿Las compras de supermercado acumulan puntos?
Depende del programa. Algunas tarjetas acumulan puntos en casi todas las compras, mientras que otras excluyen determinadas categorías o entregan una tasa distinta. Se debe revisar el reglamento vigente.
¿Los pagos de cuentas acumulan recompensas?
No existe una regla general. Algunos programas consideran ciertos pagos y excluyen otros. Antes de inscribir un pago automático, conviene confirmar si genera puntos, cashback o millas.
¿Los seguros de la tarjeta son gratuitos?
Algunos pueden estar incluidos y otros generar un cobro adicional. La persona debe revisar la cartola y el contrato para comprobar si existe una prima, qué cobertura se entrega y cómo se puede cancelar.
¿Me pueden obligar a contratar un seguro para obtener una tarjeta?
Los productos adicionales deben informarse y contratarse de acuerdo con la normativa aplicable. El SERNAC señala que no corresponde imponer productos o servicios que el consumidor no solicitó. Si aparece un seguro no reconocido, se debe reclamar ante la empresa y solicitar aclaración.
¿Una tarjeta con seguro de viaje reemplaza siempre a un seguro de viaje independiente?
No. La cobertura de la tarjeta puede tener límites, exclusiones, requisitos de activación y condiciones distintas. Se debe comparar con el seguro independiente y revisar si cubre el destino, la duración y las actividades del viaje.
¿Qué debo hacer si no se aplica un descuento anunciado?
Guarde la publicidad, las bases de la promoción, el comprobante y el estado de cuenta. Luego contacte al emisor o al comercio por un canal oficial y solicite una respuesta. Si el problema no se resuelve, puede presentar un reclamo ante el SERNAC.
¿Qué pasa si pago solo el mínimo?
El pago mínimo puede evitar un incumplimiento inmediato, pero deja parte de la deuda pendiente. Esa deuda puede generar intereses y prolongar el período de pago. Siempre que sea posible, es preferible pagar el total facturado o una cantidad superior al mínimo.
¿Conviene usar una tarjeta solo para acumular puntos?
Solo si las compras ya estaban planificadas, la tarjeta no genera costos desproporcionados y se puede pagar oportunamente. Comprar de más o financiar consumos para acumular puntos suele eliminar el beneficio.
¿Qué tarjeta conviene a una persona que viaja poco?
Probablemente una tarjeta con costos bajos, buena seguridad y descuentos de uso cotidiano. Las millas y beneficios de viaje pueden tener poco valor si no se utilizan antes de vencer o si los canjes son difíciles.
¿Qué tarjeta conviene a una persona que compra mucho en una tienda?
Puede convenir una tarjeta vinculada con esa tienda si los descuentos son frecuentes y superan los costos. También se debe evaluar si la tarjeta funciona fuera de la cadena y si sus condiciones de financiamiento son competitivas.
¿Los beneficios pueden cambiar después de contratar la tarjeta?
Las condiciones de los programas pueden estar sujetas a reglas, períodos de vigencia y modificaciones informadas según el contrato y la normativa aplicable. Por eso conviene revisar periódicamente las comunicaciones del emisor y conservar las condiciones de las promociones vigentes.
Conclusión
Los beneficios de una tarjeta de crédito pueden valer la pena cuando se relacionan con gastos habituales, se pueden utilizar realmente y superan los costos del producto. Los descuentos directos, el cashback, los puntos, las millas, los seguros y las cuotas promocionales pueden aportar valor, pero ninguno debe evaluarse de manera aislada.
La comparación debe incluir la mantención, las comisiones, la tasa de interés, el costo de los avances, las operaciones internacionales, los seguros y las condiciones del pago mínimo. Una tarjeta con grandes recompensas puede ser costosa si se utiliza para financiar saldos durante varios meses.
La decisión más responsable consiste en calcular el beneficio anual real, leer las condiciones, verificar los cobros y elegir un producto compatible con el presupuesto. Si una persona puede pagar sus compras oportunamente y usa ventajas que ya necesita, la tarjeta puede ser una herramienta útil. Si los beneficios impulsan gastos innecesarios o la deuda comienza a crecer, conviene reducir su uso y revisar alternativas.
Las tarifas, promociones, programas de puntos, seguros, requisitos y canales de atención pueden cambiar. Antes de contratar o utilizar una tarjeta, confirme siempre la información directamente con el emisor y consulte los recursos oficiales del SERNAC y de la Comisión para el Mercado Financiero.
Tarjeta de crédito sin requisitos: qué condiciones suelen exigir realmente
Tarjeta de crédito para estudiantes sin ingresos: qué opciones existen
Tarjeta de crédito o débito: cuál conviene para cada compra
Tarjeta de crédito para dueñas de casa: qué ingresos pueden evaluar
¿Se puede obtener una tarjeta de crédito sin acreditar renta en Chile?
Subir
Deja una respuesta