
Avance en efectivo con tarjeta de crédito: costos y precauciones
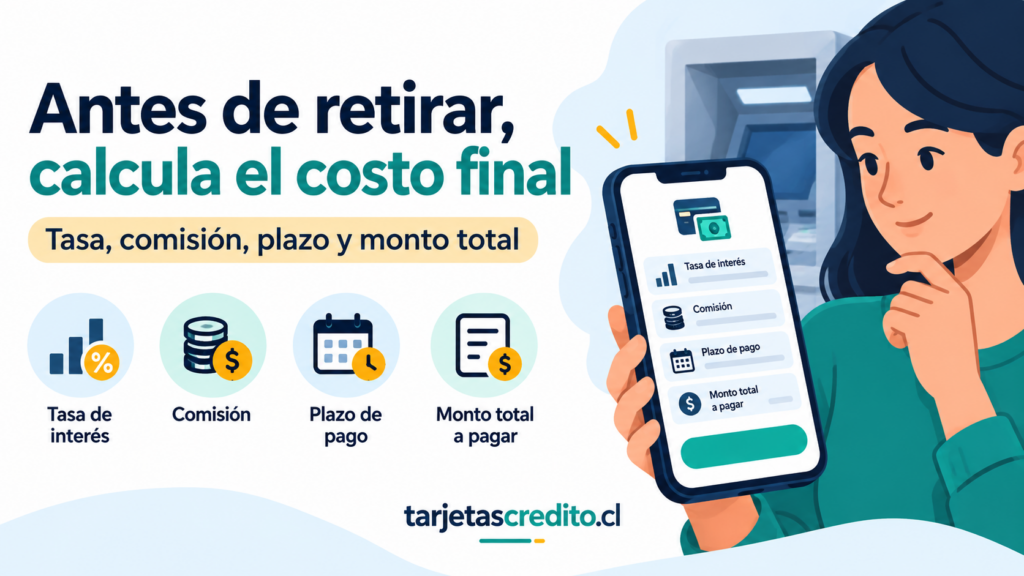
Un avance en efectivo permite obtener dinero utilizando el cupo disponible de una tarjeta de crédito. Puede solicitarse mediante un cajero automático, una sucursal, una aplicación, una transferencia a la cuenta bancaria u otros canales habilitados por la institución emisora.
Aunque puede parecer una forma rápida de conseguir dinero, no se trata de un retiro gratuito. En realidad, es una operación de crédito que puede incluir intereses, comisiones, impuestos, seguros, gastos de administración y otros cargos. Por esa razón, el monto que finalmente se paga puede ser considerablemente superior al dinero recibido.
En este artículo se explica cómo funciona un avance en efectivo en Chile, qué costos deben revisarse, cuáles son las diferencias con una compra realizada directamente con la tarjeta, qué precauciones conviene tomar antes de aceptarlo y qué hacer si la persona no puede pagar las cuotas.
Los valores, tasas, comisiones, cupos disponibles y condiciones cambian según el banco, cooperativa, casa comercial, tipo de tarjeta, perfil del cliente, monto solicitado y plazo elegido. Antes de contratar, siempre se debe revisar la simulación oficial entregada por la institución.
Qué es un avance en efectivo
Un avance en efectivo es una operación mediante la cual el emisor de una tarjeta entrega dinero al titular y luego cobra su devolución, generalmente en una o varias cuotas.
El dinero puede entregarse de distintas formas:
- Retiro en un cajero automático.
- Abono en una cuenta bancaria.
- Transferencia solicitada desde la aplicación o sitio web.
- Entrega en una sucursal.
- Solicitud telefónica, cuando la institución ofrece ese canal.
- Uso de plataformas digitales asociadas a la tarjeta.
La modalidad exacta depende de cada emisor. Algunas tarjetas permiten avances solamente hasta un monto determinado, mientras que otras separan el cupo de compras del cupo disponible para avances.
El avance no debe confundirse con una compra. Cuando una persona utiliza la tarjeta para comprar un producto, el comercio recibe el pago y el consumidor queda obligado con la institución financiera. En un avance, la persona recibe directamente dinero y queda obligada a devolverlo con los costos asociados a la operación.
Por qué un avance en efectivo puede ser costoso
El costo de un avance no está formado solamente por el dinero recibido. El total puede incluir varios elementos:
- Capital solicitado.
- Intereses.
- Comisión por realizar el avance.
- Comisión por cada cuota, si corresponde.
- Impuestos.
- Seguros contratados.
- Comisiones de administración o mantención de la tarjeta.
- Cargos por el uso de determinados canales.
- Intereses de mora si se paga después del vencimiento.
Una oferta puede mostrar una cuota aparentemente baja, pero eso no significa que sea barata. Mientras más largo sea el plazo, más tiempo se mantienen los intereses y más cuotas se acumulan en el presupuesto mensual.
El SERNAC recomienda considerar el costo total del crédito y no solamente la tasa de interés, porque las comisiones e impuestos también pueden modificar de manera importante el precio final.
Qué costos tiene un avance en efectivo
Capital solicitado
Es el dinero que la persona recibe o que se abona en su cuenta. Si se solicita un avance de $300.000, ese es el capital inicial, aunque el monto disponible realmente recibido puede ser menor si la institución descuenta una comisión por anticipado.
Antes de aceptar, conviene preguntar si la comisión se descuenta del monto entregado o si se agrega al saldo que posteriormente se debe pagar.
Intereses
Los intereses representan el costo de utilizar el dinero durante un período determinado. La tasa puede ser mensual, anual u otra modalidad informada por la institución.
El interés puede variar según:
- La tarjeta utilizada.
- El monto del avance.
- El número de cuotas.
- El tipo de cliente.
- El historial de pago.
- La promoción vigente.
- El canal utilizado para solicitar la operación.
- La fecha en que se realiza el avance.
No se debe suponer que la tasa de una compra es igual a la tasa de un avance. Muchas tarjetas aplican condiciones diferentes para cada modalidad.
Comisión por avance
Algunas instituciones cobran una comisión fija o variable cada vez que se realiza un avance. Puede expresarse en pesos, en UF, como porcentaje del monto solicitado o mediante una combinación de cargos.
La comisión puede cobrarse una sola vez o incorporarse en el calendario de cuotas. También puede depender del canal: un avance solicitado por cajero podría tener un costo diferente al solicitado por internet o en una sucursal.
La comisión exacta debe aparecer en la simulación, contrato, tarifario o estado de cuenta correspondiente. No es recomendable aceptar la operación si el cobro no está claramente explicado.
Comisión por cuota
Algunas tarjetas pueden cobrar una comisión relacionada con cada cuota pactada. En ese caso, el número de cuotas influye directamente en el costo total.
Por ejemplo, una comisión de $1.000 por cuota puede parecer baja, pero en doce cuotas representa $12.000 adicionales, sin considerar otros intereses o cargos.
Impuestos
Dependiendo del tipo de operación y de la forma en que se documente, pueden existir impuestos u otros cargos permitidos por la legislación. La institución debe informar si están incluidos en el costo total.
Seguros
Durante la solicitud de un avance pueden ofrecerse seguros asociados a la tarjeta o al crédito. La persona debe saber si el seguro es obligatorio, voluntario, cuál es su precio y qué cobertura entrega.
No se debe aceptar un seguro solamente porque aparece marcado previamente en una plataforma. Es conveniente revisar las condiciones y desmarcarlo si no se desea contratar, cuando el sistema lo permita.
Costos de mantención o administración
La tarjeta puede tener una comisión de mantención o administración independiente del avance. Aunque no siempre se cobra exclusivamente por realizar esta operación, debe considerarse al comparar alternativas.
Si la persona mantiene la tarjeta durante varios meses solamente para pagar el avance, puede continuar acumulando cargos de administración según el contrato.
Diferencia entre un avance y una compra con tarjeta
| Característica | Compra con tarjeta | Avance en efectivo |
|---|---|---|
| Destino del dinero | Se utiliza para pagar un producto o servicio. | La persona recibe dinero o un abono. |
| Intermediario | Participa el comercio donde se realiza la compra. | La operación se realiza directamente con el emisor o canal habilitado. |
| Costos | Puede incluir interés, comisión, impuestos o promoción. | Puede incluir interés, comisión por avance, comisión por cuota y otros cargos. |
| Uso del dinero | Está vinculado a la compra realizada. | Puede utilizarse para distintos fines, según las condiciones de la institución. |
| Disponibilidad | Depende del cupo de compras. | Puede depender de un cupo especial para avances. |
| Riesgo | La persona puede pagar por un producto directamente. | La persona obtiene dinero que puede gastar sin generar un bien específico que respalde la operación. |
En algunos casos, una compra directa en cuotas puede resultar menos costosa que pedir dinero para adquirir el mismo producto. Sin embargo, no se debe generalizar: siempre hay que comparar la simulación concreta, porque las promociones y tasas cambian entre instituciones.
¿El avance en efectivo utiliza el mismo cupo que las compras?
No necesariamente. Algunas tarjetas tienen un cupo general y otras distinguen entre:
- Cupo total.
- Cupo disponible para compras.
- Cupo disponible para avances.
- Cupo para compras en cuotas.
- Cupo temporal o adicional.
Una persona puede tener cupo disponible para comprar, pero no contar con el mismo monto para retirar dinero. También puede ocurrir que un avance reduzca el cupo general disponible de la tarjeta.
Antes de solicitarlo, se debe revisar:
- Cuánto dinero se puede retirar.
- Cuál es el cupo específico para avances.
- Cuál será el cupo restante después de la operación.
- Si el avance afecta el cupo de compras.
- Cuándo se liberará nuevamente el cupo después de cada pago.
Cómo se solicita un avance en efectivo
Los pasos pueden variar según la entidad emisora, pero normalmente se realiza de la siguiente manera:
- Ingresar a la aplicación, sitio web, cajero o canal oficial de la tarjeta.
- Seleccionar la opción de avance en efectivo.
- Indicar el monto que se desea solicitar.
- Elegir el número de cuotas, si la plataforma ofrece alternativas.
- Revisar la tasa de interés.
- Revisar la comisión por avance.
- Revisar otras comisiones, impuestos y seguros.
- Verificar la cuota mensual.
- Revisar el Costo Total del Crédito y la CAE, cuando se informen.
- Confirmar la cuenta o canal donde se recibirá el dinero.
- Aceptar solamente si se entiende el costo completo.
- Guardar el comprobante y la simulación.
No se debe confirmar la operación solamente porque aparece una cuota que cabe en el presupuesto. La cuota es solamente una parte de la información. El dato más importante es cuánto se terminará pagando en total.
Qué revisar antes de aceptar un avance
El monto líquido recibido
El monto solicitado y el monto efectivamente recibido pueden ser diferentes si existe una comisión descontada al inicio.
Por ejemplo, si se solicita un avance de $200.000 y la institución descuenta una comisión de $5.000, la persona podría recibir $195.000, pero quedar obligada por una operación calculada sobre un monto mayor. La forma exacta depende de las condiciones informadas.
El número de cuotas
Un mayor número de cuotas reduce el pago mensual, pero normalmente aumenta el costo total. Un plazo largo también mantiene comprometido el cupo de la tarjeta durante más tiempo.
La tasa de interés
La tasa debe revisarse junto con el resto de los costos. Una tasa aparentemente baja no garantiza que la operación sea la más conveniente si la comisión por avance o los cargos adicionales son altos.
La CAE
La Carga Anual Equivalente, conocida como CAE, es un indicador que permite comparar el costo de distintas alternativas de crédito. Considera más elementos que la tasa de interés por sí sola.
La CAE no debe utilizarse de manera aislada. Para comparar correctamente, se deben revisar operaciones con el mismo monto, plazo y condiciones.
El Costo Total del Crédito
El Costo Total del Crédito indica cuánto se terminaría pagando bajo las condiciones de la simulación.
Si se solicitan $300.000 y el Costo Total del Crédito es de $380.000, la diferencia representa el conjunto de intereses, comisiones, impuestos, seguros y otros cargos incluidos en la operación, según corresponda.
La cuota mensual
La cuota debe compararse con los ingresos disponibles después de pagar arriendo, alimentación, transporte, servicios básicos, salud y otras obligaciones.
No es recomendable aceptar una cuota que solamente se pueda pagar si no ocurre ningún imprevisto. Una enfermedad, reparación, pérdida de ingresos o gasto familiar puede provocar un atraso.
La fecha de la primera cuota
Algunas operaciones comienzan a pagarse en el período siguiente, mientras que otras pueden incorporar la primera cuota en una fecha más cercana. Se debe confirmar la fecha exacta para evitar que el primer vencimiento pase inadvertido.
El costo por prepagar
Si la persona recibe dinero y desea pagar anticipadamente, debe consultar si existen condiciones, procedimientos o costos de prepago. No se debe transferir dinero sin confirmar primero cómo se imputa al avance.
Ejemplo ilustrativo de un avance en efectivo
El siguiente ejemplo es solamente educativo. No representa una oferta vigente ni corresponde a una institución específica.
Supongamos que una persona solicita un avance de $250.000 a doce cuotas y la simulación informa:
| Concepto | Monto ilustrativo |
|---|---|
| Dinero solicitado | $250.000 |
| Comisión por avance | $7.000 |
| Intereses totales estimados | $42.000 |
| Impuestos y otros cargos | $3.000 |
| Costo Total del Crédito | $302.000 |
En este ejemplo, la persona solicitaría $250.000, pero terminaría pagando $302.000. La diferencia de $52.000 no corresponde solamente a intereses: incluye la comisión, los cargos y los costos indicados.
Si la cuota aproximada fuera de $25.167, doce pagos producirían un total cercano a $302.004 debido al redondeo. La cuota real debe ser la que aparezca en la simulación oficial.
Por qué no conviene fijarse únicamente en la cuota
Una cuota baja puede hacer que una operación parezca accesible, pero esconder un plazo demasiado largo.
Comparemos dos alternativas ilustrativas para un avance de $300.000:
| Alternativa | Plazo | Cuota aproximada | Total aproximado |
|---|---|---|---|
| A | 6 meses | $57.000 | $342.000 |
| B | 12 meses | $30.500 | $366.000 |
La alternativa B tiene una cuota mensual menor, pero el total pagado es mayor. Por eso, la decisión no debe basarse solamente en la cantidad que se descuenta cada mes.
La alternativa más conveniente será la que combine un costo total razonable con una cuota que pueda pagarse sin comprometer las necesidades básicas.
¿El interés comienza desde el día del avance?
En muchos productos, los avances comienzan a generar intereses desde la fecha de la operación o tienen condiciones distintas a las compras. Sin embargo, no se debe asumir que todas las tarjetas funcionan igual.
La fecha de inicio del interés debe confirmarse en:
- La simulación.
- El contrato de la tarjeta.
- El comprobante del avance.
- El tarifario vigente.
- La información entregada por el emisor.
Si la aplicación muestra una promoción de avance sin interés durante determinado período, se debe revisar si también existen comisiones, impuestos, seguros u otras condiciones. “Sin interés” no siempre significa “sin ningún costo”.
¿Un avance en efectivo tiene período de gracia?
No todas las operaciones tienen período de gracia. Algunas compras pueden tener una fecha de facturación que permite pagar posteriormente sin intereses bajo ciertas condiciones, pero un avance puede aplicar intereses desde la fecha en que se entrega el dinero.
Antes de retirar efectivo, conviene preguntar expresamente:
- Desde qué día se calculan los intereses.
- Cuál es la fecha de facturación.
- Cuándo vence la primera cuota.
- Qué ocurre si se paga el total antes del vencimiento.
- Si existe alguna promoción vigente.
No se debe retirar dinero suponiendo que tendrá el mismo tratamiento que una compra normal.
Avance en efectivo en cajero automático
El cajero automático puede ser una forma rápida de obtener dinero, pero puede tener límites diarios, comisiones por operación y restricciones de seguridad.
Antes de utilizarlo, se debe revisar:
- El monto máximo que permite retirar.
- La comisión del emisor.
- La eventual comisión del operador del cajero.
- El número de operaciones permitidas.
- El cupo disponible para avances.
- La fecha en que la operación aparecerá en la tarjeta.
El cajero debe pertenecer a una red autorizada y la persona debe proteger su clave. No se deben aceptar instrucciones de terceros que ofrezcan ayuda dentro del cajero.
Avance depositado en una cuenta bancaria
Algunas instituciones permiten solicitar un avance desde la aplicación y recibir el dinero en una cuenta. Antes de confirmar, se debe revisar que la cuenta de destino sea correcta.
Es importante verificar:
- Si la cuenta debe pertenecer al titular.
- Cuánto demora el abono.
- Si existe un horario de procesamiento.
- Si la solicitud puede anularse.
- Qué comisión se cobra.
- Cómo se reflejará la operación en el estado de cuenta.
Una vez confirmado el avance, es posible que la operación no pueda cancelarse de manera inmediata. Por eso, se debe revisar la información antes de ingresar la clave de autorización.
Avance en efectivo en una casa comercial
Las tarjetas de casas comerciales también pueden ofrecer avances. Sus condiciones pueden ser distintas a las de una tarjeta bancaria.
Antes de aceptar, se deben comparar:
- Interés mensual.
- CAE.
- Costo Total del Crédito.
- Comisión por avance.
- Comisión por administración.
- Seguros.
- Número de cuotas.
- Gastos de cobranza en caso de atraso.
No se debe asumir que una tarjeta de una tienda es más barata por tener una promoción visible. La única forma de comparar es solicitar una simulación con el mismo monto y plazo que ofrecen otras alternativas.
Avance en efectivo y crédito de consumo
Un crédito de consumo puede ser una alternativa para financiar una necesidad, pero no siempre será más barato que un avance. La conveniencia depende de la tasa, el plazo, las comisiones, los seguros, el costo total y la capacidad de pago.
Para comparar un avance con un crédito de consumo, se debe solicitar información para el mismo monto y plazo:
| Dato | Avance en efectivo | Crédito de consumo |
|---|---|---|
| Monto líquido recibido | Confirmar cuánto se abona realmente | Confirmar descuentos y gastos iniciales |
| Cuota | Revisar valor y cantidad | Revisar valor y cantidad |
| CAE | Comparar | Comparar |
| Costo Total del Crédito | Solicitar | Solicitar |
| Seguros | Confirmar si son voluntarios | Confirmar si son voluntarios u obligatorios |
| Prepago | Consultar condiciones | Consultar condiciones |
No es correcto elegir automáticamente el producto que tenga la cuota más baja. Se debe preferir la alternativa cuyo costo total y nivel de riesgo sean compatibles con el presupuesto.
Cuándo puede ser razonable considerar un avance
Un avance puede evaluarse cuando existe una necesidad puntual, el monto es conocido, la persona tiene ingresos estables y la cuota cabe con seguridad en el presupuesto.
Por ejemplo, podría analizarse para:
- Resolver una emergencia necesaria y comprobable.
- Financiar un gasto urgente que no puede postergarse.
- Cubrir temporalmente una diferencia de liquidez con una fecha clara de pago.
Aun en esos casos, se debe comparar el costo y evitar solicitar más dinero del estrictamente necesario.
Cuándo no conviene pedir un avance
El avance puede ser especialmente riesgoso cuando se utiliza para cubrir gastos habituales o para pagar otras deudas sin reducir el problema de fondo.
Conviene evitarlo o buscar orientación antes de solicitarlo si:
- Se necesita dinero para pagar otra tarjeta.
- La persona ya está pagando solamente los montos mínimos.
- Los ingresos son inestables.
- La cuota supera el dinero disponible después de los gastos básicos.
- Se desconoce el Costo Total del Crédito.
- La operación incluye cargos que no se entienden.
- Se pretende utilizar el dinero para apuestas o gastos impulsivos.
- El avance se solicita para cubrir una deuda que vence todos los meses.
- Ya existen varios créditos activos.
- El cupo de la tarjeta está casi completamente utilizado.
Qué ocurre si no se paga un avance en efectivo
El avance forma parte de la deuda de la tarjeta. Si una cuota no se paga, puede quedar vencida y comenzar a generar intereses de mora de acuerdo con las condiciones aplicables.
También pueden producirse:
- Bloqueo de la tarjeta.
- Restricción del cupo.
- Intereses por atraso.
- Gastos de cobranza extrajudicial después del período legal.
- Contactos de la institución o de una empresa externa.
- Evaluación negativa para nuevos productos financieros.
- Acciones judiciales si el atraso se mantiene.
El pago mínimo de la tarjeta no necesariamente cubre toda la cuota del avance. Se debe revisar cuál es el monto exigido en el estado de cuenta.
Qué hacer si no se puede pagar la cuota del avance
- Revisar la fecha de vencimiento y el monto exigido.
- Confirmar si existe algún pago ya realizado que aún no se haya registrado.
- Solicitar el saldo actualizado.
- Preguntar por alternativas de reprogramación.
- Solicitar una propuesta escrita.
- Comparar el total que se pagará con el acuerdo actual.
- No aceptar un nuevo crédito sin revisar sus costos.
- Suspender nuevos avances y compras mientras se regulariza la situación.
- Guardar todos los comprobantes y comunicaciones.
Si el problema afecta varias deudas, puede ser conveniente consultar las alternativas disponibles en la Superintendencia de Insolvencia y Reemprendimiento.
Qué diferencia hay entre repactar y refinanciar un avance
Una repactación modifica las condiciones de la deuda existente. Puede cambiar el número de cuotas, el plazo, la tasa o la fecha de pago.
Un refinanciamiento puede implicar contratar una nueva operación para pagar la anterior. En algunos casos, también puede consolidar varias deudas.
Ambas alternativas pueden reducir la cuota mensual, pero no necesariamente disminuyen el costo total. Antes de aceptar, se deben comparar:
- Saldo original.
- Saldo actualizado.
- Intereses acumulados.
- Comisiones eliminadas o agregadas.
- Nuevo plazo.
- Nueva cuota.
- Costo Total del Crédito.
- Consecuencias de un nuevo incumplimiento.
Qué derechos existen al contratar un avance
El consumidor tiene derecho a recibir información clara sobre las condiciones del crédito antes de aceptar.
La información debería permitir conocer:
- Monto solicitado.
- Monto líquido recibido.
- Tasa de interés.
- CAE.
- Costo Total del Crédito.
- Número de cuotas.
- Monto de cada cuota.
- Fechas de vencimiento.
- Comisiones.
- Impuestos.
- Seguros.
- Gastos de cobranza en caso de atraso.
- Condiciones de prepago.
Los contratos y cotizaciones deben ser claros. Si la persona no entiende una comisión o una condición, puede solicitar una explicación antes de firmar o autorizar.
Para orientación general sobre derechos financieros, se puede consultar el sitio del SERNAC o la información de la Comisión para el Mercado Financiero.
Qué hacer si cobran una comisión que no fue informada
Si aparece una comisión que la persona no reconoce, debe solicitar el fundamento del cobro.
Los pasos recomendables son:
- Revisar el contrato y el tarifario vigente.
- Comparar la comisión con la simulación original.
- Solicitar una explicación por escrito.
- Guardar el estado de cuenta y el comprobante de la operación.
- Ingresar un reclamo formal ante la institución.
- Solicitar un número de seguimiento.
- Acudir al SERNAC si la respuesta no resuelve el problema.
No conviene dejar de pagar toda la tarjeta solamente porque existe una discusión sobre un cargo. Lo recomendable es reclamar el cobro específico y pedir orientación sobre el monto no controvertido.
Qué hacer si el avance fue realizado sin autorización
Si aparece un avance que el titular no reconoce, debe comunicarse inmediatamente con el emisor a través de un canal oficial.
Se recomienda:
- Bloquear la tarjeta.
- Cambiar las claves de acceso.
- Revisar los movimientos de la cuenta.
- Informar la operación desconocida.
- Solicitar un número de reclamo.
- Guardar capturas y comprobantes.
- Consultar el procedimiento para desconocer la transacción.
- Denunciar ante la autoridad correspondiente si existen indicios de fraude.
No se deben entregar claves dinámicas, códigos de verificación ni contraseñas a quienes llamen diciendo que necesitan anular el avance.
Qué precauciones tomar con los enlaces y llamadas
Los avances pueden ser utilizados por delincuentes para engañar a los consumidores. Una persona puede recibir un mensaje falso que promete aumentar el cupo, anular una comisión o entregar un avance especial.
Para evitar fraudes:
- Ingresar directamente a la aplicación oficial.
- No utilizar enlaces desconocidos recibidos por mensaje.
- No entregar claves por teléfono.
- No compartir códigos de autorización.
- No instalar aplicaciones solicitadas por supuestos ejecutivos.
- Verificar el número en el sitio oficial.
- No permitir que terceros manejen la tarjeta o el cajero.
- Revisar inmediatamente las notificaciones de cada operación.
Cómo calcular el costo total de un avance
Para conocer cuánto se pagará realmente, se deben sumar todos los pagos programados y los cargos informados.
De manera general:
Costo Total del Crédito = suma de todas las cuotas + comisiones + impuestos + seguros y otros cargos aplicables
La fórmula exacta puede variar si la institución incorpora los cargos dentro de las cuotas o los cobra por separado.
Ejemplo ilustrativo con cuotas
Supongamos que una persona recibe $180.000 y la institución le informa ocho cuotas de $26.500.
El total de las cuotas sería:
$26.500 × 8 = $212.000
En este ejemplo, la diferencia entre el dinero recibido y el total de cuotas sería de $32.000. Esa diferencia podría incluir intereses, comisiones, impuestos y otros cargos, dependiendo de la simulación.
Si además existe una comisión de administración de $2.000 relacionada con la operación, el costo final podría subir a $214.000. La cifra válida siempre será la que aparezca en la cotización oficial.
Cómo comparar dos avances de distintas instituciones
Para comparar correctamente, se deben utilizar exactamente las mismas condiciones.
| Dato que se debe igualar | Por qué es importante |
|---|---|
| Monto solicitado | Permite comparar operaciones del mismo tamaño. |
| Monto líquido recibido | Evita comparar una suma solicitada con otra efectivamente entregada. |
| Número de cuotas | El plazo modifica la cuota y el costo total. |
| Fecha de la simulación | Las tasas y promociones pueden cambiar. |
| Seguros incluidos | Un seguro puede encarecer una propuesta. |
| Comisiones | La tasa más baja no garantiza el menor costo. |
| CAE y Costo Total del Crédito | Ayudan a comparar el precio global de la operación. |
Una comparación correcta no debe basarse en frases como “desde” o en una cuota promocional que solamente aplica a ciertos clientes. Se debe solicitar cuánto pagará específicamente la persona interesada.
Avance en efectivo para pagar otra deuda
Utilizar un avance para pagar otra deuda puede dar un alivio temporal, pero no resuelve necesariamente el problema. Si la nueva operación tiene un costo mayor o se vuelve a utilizar la tarjeta, la deuda total puede crecer.
Antes de hacerlo, conviene responder:
- ¿La nueva operación tiene un Costo Total del Crédito menor?
- ¿La cuota cabe en el presupuesto?
- ¿Se dejará de utilizar la tarjeta anterior?
- ¿Existe un plan para pagar completamente?
- ¿Se están cubriendo gastos básicos o solamente trasladando la deuda?
Si la respuesta es negativa, puede ser mejor solicitar una reprogramación, negociar directamente con el acreedor o buscar orientación financiera.
Avance en efectivo para una emergencia
En una emergencia real, la rapidez puede ser importante, pero no se debe dejar de revisar el costo.
Antes de aceptar, se recomienda:
- Solicitar solamente el monto estrictamente necesario.
- Elegir el plazo más corto que sea sostenible.
- Confirmar la primera fecha de pago.
- Preguntar por el monto total.
- Revisar comisiones y seguros.
- Guardar la simulación.
- Evitar nuevos avances hasta terminar de pagar.
Si la emergencia corresponde a salud, vivienda o alimentación, también puede ser útil revisar apoyos familiares, beneficios públicos, convenios, seguros u otras alternativas antes de asumir una deuda costosa.
Qué ocurre si se paga solamente el pago mínimo del avance
El pago mínimo de la tarjeta puede no cubrir completamente el avance ni reducirlo con rapidez. El saldo restante puede seguir financiándose y generar nuevos intereses.
Si la persona realiza nuevos avances o compras, el próximo estado de cuenta puede incluir:
- Cuotas del avance anterior.
- Saldo rotativo.
- Nuevos intereses.
- Nuevas compras.
- Comisiones.
- Seguros.
- El nuevo pago mínimo.
Por eso, el pago mínimo puede convertirse en un ciclo difícil de terminar. Si se utiliza esta alternativa, debe ser solamente temporal y acompañarse de un plan concreto para reducir la deuda.
Qué hacer si la deuda ya está atrasada
Si el avance ya venció, se deben seguir estos pasos:
- Ingresar al canal oficial de la institución.
- Revisar el estado de cuenta actualizado.
- Solicitar el monto para ponerse al día.
- Separar capital, intereses y gastos.
- Consultar si existen gastos de cobranza y desde qué fecha.
- Confirmar el medio de pago autorizado.
- Realizar el pago y guardar el comprobante.
- Verificar que el saldo se actualice.
- Solicitar una propuesta si no se puede pagar el total.
No se debe pagar a una cuenta entregada por un tercero sin confirmar que pertenece al acreedor o a una empresa autorizada para cobrar.
Qué pasa si la deuda es enviada a una empresa de cobranza
La institución puede encargar la cobranza a una empresa externa. Esto no cambia la existencia de la deuda ni permite cobrar montos fuera de los límites legales.
La persona tiene derecho a solicitar:
- Nombre de la empresa que realiza la cobranza.
- Nombre del acreedor original.
- Monto del capital pendiente.
- Detalle de intereses.
- Detalle de gastos de cobranza.
- Fecha de vencimiento.
- Alternativas de pago.
- Comprobante del acuerdo.
El consumidor también puede pagar directamente al acreedor, de acuerdo con la información difundida por el SERNAC, aunque la institución haya encargado gestiones a un tercero.
Qué hacer si la cobranza es abusiva
Si las llamadas o mensajes afectan la privacidad, se realizan en horarios prohibidos, informan la deuda a otras personas o utilizan amenazas, se deben guardar pruebas.
Una cobranza no debería:
- Informar la deuda al empleador o a familiares.
- Amenazar con embargos inexistentes.
- Enviar documentos que aparenten ser judiciales.
- Contactar insistentemente fuera de los horarios permitidos.
- Cobrar gastos que no corresponden.
- Exigir pagos a cuentas no verificadas.
- Continuar cobrando una deuda ya pagada sin revisar el comprobante.
El reclamo puede realizarse mediante el Portal del Consumidor del SERNAC. Si existen amenazas, suplantación o un posible delito, también se debe acudir a la autoridad policial o judicial competente.
Preguntas frecuentes
¿Qué es un avance en efectivo con tarjeta de crédito?
Es una operación de crédito en la que la institución entrega dinero al titular de la tarjeta y luego cobra su devolución mediante una o varias cuotas. Puede solicitarse por cajero, aplicación, transferencia, sucursal u otro canal habilitado.
¿Un avance en efectivo es lo mismo que retirar dinero de una cuenta corriente?
No. Al retirar dinero de una cuenta corriente se utilizan fondos propios disponibles. En un avance, se utiliza crédito y el dinero debe devolverse con intereses, comisiones y otros costos.
¿El avance en efectivo tiene intereses?
Generalmente sí, aunque la tasa y la forma de cálculo dependen de la tarjeta y de la promoción vigente. Algunas operaciones pueden ofrecer condiciones especiales, pero deben revisarse junto con las comisiones, impuestos y seguros.
¿Cuánto cuesta un avance en efectivo?
No existe un precio único. El costo depende del monto, plazo, tasa, comisión, tipo de tarjeta, perfil del cliente y condiciones de la institución. Para conocer el valor real se debe solicitar una simulación oficial.
¿Me entregan todo el monto que solicito?
No siempre. La institución podría descontar una comisión al inicio o incorporar cargos en el saldo de la operación. Se debe confirmar el monto líquido que efectivamente se recibirá.
¿Qué es el monto líquido?
Es el dinero que la persona recibe realmente después de descontar, si corresponde, comisiones u otros cargos iniciales.
¿Qué es el Costo Total del Crédito?
Es el monto total que se terminaría pagando bajo las condiciones de la operación. Puede incluir capital, intereses, comisiones, impuestos, seguros y otros cargos informados.
¿Qué es la CAE?
La Carga Anual Equivalente es un indicador que ayuda a comparar el costo de distintas alternativas de crédito. Debe analizarse junto con el monto, plazo, cuota y Costo Total del Crédito.
¿Es más barato un avance que una compra con tarjeta?
No necesariamente. Muchas veces una compra directa puede tener una promoción o un costo menor, pero no se puede afirmar que siempre sea así. Hay que comparar la simulación de ambas operaciones con el mismo monto y plazo.
¿El avance utiliza mi cupo de compras?
Depende de la tarjeta. Algunas instituciones separan el cupo de compras y el cupo para avances, mientras que otras utilizan una línea común. Se debe consultar el cupo disponible antes de confirmar.
¿Puedo solicitar un avance si no tengo cupo para compras?
Depende de la forma en que el emisor administre los cupos. Algunas tarjetas tienen límites separados y otras no. La aplicación o el servicio de atención debería informar el monto disponible.
¿Puedo elegir el número de cuotas?
En algunos casos sí. La cantidad de cuotas disponible depende de la institución, del monto, del perfil del cliente y de las condiciones de la tarjeta.
¿Qué pasa si elijo muchas cuotas?
La cuota mensual puede disminuir, pero el costo total suele aumentar porque el saldo se mantiene durante más tiempo. También se reduce el cupo disponible por un período mayor.
¿Puedo pagar anticipadamente un avance?
La posibilidad de prepagar depende de las condiciones de la operación y de la normativa aplicable. Antes de transferir dinero, se debe consultar cómo se realiza el prepago y qué monto debe pagarse.
¿Un avance sin interés es gratis?
No necesariamente. Aunque no se cobre interés, pueden existir comisiones, impuestos, seguros o cargos de administración. Se debe revisar el Costo Total del Crédito.
¿Qué pasa si no pago una cuota del avance?
La cuota puede quedar vencida y generar intereses de mora. También podrían comenzar gestiones de cobranza y aplicarse otros cargos conforme a la ley y al contrato.
¿Desde cuándo se cobra interés por atraso?
El interés de mora generalmente se calcula desde el primer día de atraso sobre la parte vencida. La tasa exacta debe revisarse en el contrato y en el estado de cuenta.
¿Desde cuándo se cobran gastos de cobranza?
Según la información vigente del SERNAC, los gastos de cobranza extrajudicial pueden cobrarse por gestiones realizadas después de transcurridos 20 días corridos desde el vencimiento de la obligación.
¿Pueden cobrarme gastos de cobranza sobre toda la tarjeta?
No necesariamente. Los límites se aplican sobre la deuda vencida que corresponda, no automáticamente sobre todo el saldo de la tarjeta.
¿Me pueden llamar por un avance en efectivo?
La institución o una empresa autorizada puede realizar gestiones de cobranza si existe una deuda vencida, pero debe respetar los horarios, límites y derechos del consumidor.
¿Pueden llamar a mi jefe para cobrarme?
La empresa no debería informar la deuda a terceros como familiares, vecinos o jefaturas. La cobranza debe respetar la privacidad y la situación laboral del consumidor.
¿Me pueden embargar por un avance?
Un embargo no ocurre automáticamente por pedir un avance o atrasarse en una cuota. Requiere un procedimiento judicial y una actuación válida del tribunal competente.
¿Puedo pedir un avance para pagar otra tarjeta?
Es posible que la institución lo permita, pero no siempre es conveniente. Si la nueva operación tiene un costo alto o la persona continúa utilizando ambas tarjetas, la deuda total puede aumentar.
¿Conviene usar un avance para pagar el arriendo?
Depende de la situación, pero no debería convertirse en una solución permanente. Si cada mes se necesita un avance para cubrir el arriendo, existe un problema de presupuesto que requiere una solución más amplia.
¿Qué hago si no entiendo la simulación?
Debe pedir que le expliquen cada concepto antes de confirmar. También puede solicitar una cotización escrita con monto líquido, cuota, plazo, CAE, comisiones, seguros y Costo Total del Crédito.
¿Qué hago si me cobran una comisión que no aparecía?
Debe revisar el contrato y la simulación, solicitar una explicación formal y presentar un reclamo ante la institución. Si la respuesta no es satisfactoria, puede recurrir al SERNAC o a la autoridad que corresponda.
¿Qué hago si aparece un avance que yo no solicité?
Debe bloquear la tarjeta, cambiar las claves, informar inmediatamente al emisor, presentar el reclamo y solicitar el procedimiento para desconocer la operación. No debe entregar códigos de seguridad a terceros.
¿El banco puede cambiar las condiciones del avance después de entregarme el dinero?
Las condiciones de la operación deben estar informadas antes de su aceptación. Si aparece un cargo no explicado o distinto de la simulación, se debe solicitar una revisión formal.
¿Puedo cancelar un avance recién solicitado?
Depende de si la operación fue procesada y de las condiciones del emisor. Se debe contactar inmediatamente a la institución por un canal oficial, sin asumir que la solicitud puede anularse automáticamente.
¿Qué alternativa existe si tengo muchas deudas?
Se puede solicitar una evaluación de repactación o consolidación con la institución. Si existen varias obligaciones vencidas y se cumplen los requisitos, también puede revisarse el procedimiento de renegociación de la Superir.
Resumen de las principales precauciones
- Un avance en efectivo es un crédito, no dinero gratuito.
- La cuota mensual no muestra por sí sola el costo de la operación.
- Siempre se deben revisar intereses, comisiones, impuestos, seguros y Costo Total del Crédito.
- El monto solicitado puede ser diferente del monto líquido recibido.
- El avance puede tener una tasa distinta a la de las compras.
- No todas las tarjetas utilizan el mismo cupo para compras y avances.
- Un plazo más largo puede reducir la cuota, pero aumentar el costo final.
- Se debe confirmar desde cuándo comienzan a calcularse los intereses.
- Las promociones sin interés pueden tener otros cargos.
- No conviene utilizar avances para cubrir permanentemente gastos básicos o deudas anteriores.
- Si existe atraso, se debe pedir el saldo actualizado y una solución formal.
- Los gastos de cobranza extrajudicial tienen plazos y límites.
- La institución debe informar las condiciones de la operación.
- Ante un fraude, se debe bloquear la tarjeta y reclamar de inmediato.
Conclusión
El avance en efectivo puede resolver una necesidad puntual, pero debe utilizarse con cuidado porque normalmente tiene un costo superior al dinero recibido. La tasa de interés es solamente uno de los elementos que deben revisarse: las comisiones, impuestos, seguros, plazo y costos de administración también pueden aumentar considerablemente el total.
Antes de aceptar, la persona debe solicitar una simulación completa y comprobar cuánto dinero recibirá, cuál será la cuota, qué fecha tendrá el primer vencimiento y cuánto terminará pagando en total.
Si el avance se utiliza para cubrir gastos permanentes o para pagar otras deudas, puede transformarse en un ciclo difícil de controlar. En ese caso, conviene detener nuevos avances, ordenar el presupuesto y buscar una alternativa de renegociación o asesoría antes de que se acumulen atrasos.
La información entregada por el banco, cooperativa, casa comercial o emisor debe verificarse directamente antes de contratar, porque las tasas, comisiones, cupos, promociones, requisitos y canales disponibles pueden cambiar con el tiempo.
Cupo de tarjeta de crédito: cómo se usa y cuándo vuelve a estar disponible
¿Qué es una tarjeta de crédito? Cupo, facturación y pago explicados
Cómo pagar con tarjeta de crédito en tiendas y por internet

Cómo solicitar un aumento de cupo en tu tarjeta de crédito

Tarjeta de crédito para pensionados: cómo revisar requisitos y costos
Subir
Deja una respuesta